
Missbräuchliche Hypothekenklauseln in Spanien prüfen und Ansprüche geltend machen
Wenn Du vermutest, dass Deine spanische Hypothek eine problematische Klausel enthält, lohnt sich ein genauer Blick in die Urkunde und die Abrechnungen. Missbräuchliche Hypothekenklauseln in Spanien lassen sich nicht allein daran erkennen, dass eine Rate hoch erscheint oder eine Gebühr ärgerlich ist. Entscheidend ist, was vereinbart wurde, wie die Bedingung erklärt wurde und welche Beträge tatsächlich berechnet wurden. Besonders häufig geht es um eine Zinsuntergrenze bei variabler Verzinsung, um Eröffnungsgebühren oder um Risiken einer Fremdwährungshypothek. Dieser Ratgeber zeigt Dir, wo Du suchen kannst, welche Unterlagen für eine Prüfung hilfreich sind und wie Du eine konkrete Forderung gegenüber dem Kreditgeber vorbereitest. Auch wenn das Darlehen bereits zurückgezahlt ist, solltest Du Vertrag und Zahlungsverlauf nicht vorschnell beiseitelegen. Ob ein Anspruch besteht und welche Frist dafür gilt, hängt allerdings vom jeweiligen rechtlichen Ansatz ab.
Welche Hypothekenklauseln können problematisch sein?
Eine cláusula suelo ist eine Zinsuntergrenze bei einem variabel verzinsten Darlehen. Sinkt der vereinbarte Referenzzins, etwa der Euribor, kann die Klausel verhindern, dass Dein Darlehenszins unter eine festgelegte Grenze fällt. Für die Prüfung kommt es deshalb nicht nur auf den Wortlaut an: Vergleiche ihn mit den Zinsanpassungen und den tatsächlich belasteten Raten.
Auch eine Eröffnungsgebühr verdient einen zweiten Blick, wenn ihre Grundlage nicht klar erläutert wurde, sie nicht nachvollziehbar begründet ist oder neben weiteren Prüfungs- oder Verwaltungsgebühren steht. Nicht jede Zinsuntergrenze oder Gebühr ist allein wegen ihrer Bezeichnung unwirksam.
| Vertragsbestandteil | Konkreter Prüfpunkt | Hilfreicher Beleg |
|---|---|---|
| Zinsuntergrenze (cláusula suelo) | Wurde eine Untergrenze vereinbart und bei Zinsanpassungen angewendet? | Hypothekenurkunde und Ratenabrechnungen |
| Eröffnungsgebühr | Wurde die Gebühr erläutert und neben weiteren Gebühren berechnet? | Vertragsunterlagen und Gebührenabrechnung |
| Fremdwährungshypothek | Welches Währungsrisiko wurde vereinbart und wie wirkte es sich aus? | Urkunde und Abrechnungen |
Wo findest Du die Zinsuntergrenze in Deiner Hypothek?
Beginne mit der Hypothekenurkunde und suche in den Bedingungen zur variablen Verzinsung. Dort sind Referenzzins und Regeln zur Zinsanpassung beschrieben; eine mögliche Untergrenze musst Du im Zusammenhang mit diesen Regeln lesen. Die Bezeichnung cláusula suelo muss dabei nicht zwingend als Überschrift erscheinen.
Lege anschließend die Abrechnungen daneben: Wie wurde der Zins angepasst, und welchen Zins hat der Kreditgeber tatsächlich berechnet? Gerade dieser Vergleich hilft Dir, eine auffällige Klausel von einer bloßen Vermutung zu unterscheiden. Mehr zum Aufbau variabler Darlehen findest Du im Ratgeber zu festen und variablen Hypotheken in Spanien.
Welche Unterlagen brauchst Du für eine belastbare Prüfung?
Sammle zuerst die unterschriebene Hypothekenurkunde, Unterlagen zu späteren Änderungen sowie Abrechnungen der Zinsen, Raten und Gebühren. Für eine Forderung ist besonders wichtig, die beanstandete Vertragsstelle mit einer konkreten Belastung zu verbinden: Welche Klausel meinst Du, wann wurde sie angewendet und welche Zahlung hältst Du deshalb für überprüfungsbedürftig?
Ordne die Unterlagen nach Vertragsabschluss, Änderungen und Zahlungsverlauf. Fehlen Dir Abrechnungen oder ist eine Gebühr nicht verständlich aufgeschlüsselt, bitte den Kreditgeber schriftlich um die betreffenden Unterlagen und eine Erläuterung. Behaupte dabei noch keinen festen Erstattungsbetrag, wenn Du ihn nicht anhand der Zahlungen nachvollziehen kannst.
Was lässt sich rechtlich prüfen – und was nicht pauschal beantworten?
Der Vertragswortlaut allein entscheidet nicht jede Streitfrage. Bei einer Zinsuntergrenze ist zu prüfen, wie sie in den variablen Zins eingebettet war und welche Wirkung sie hatte. Bei einer Gebühr stehen Erläuterung und Berechnung im Vordergrund. Für eine Fremdwährungshypothek können wiederum andere Fragen und andere rechtliche Wege maßgeblich sein.
Diese gesetzlichen Bezugspunkte helfen bei der Einordnung, ersetzen aber keine Prüfung Deiner Klausel:
| Bezugspunkt | In der Hypothekenprüfung relevant für |
|---|---|
| Art. 82 Ley Hipotecaria | Löschung einer eingetragenen Hypothek nach Tilgung |
| Art. 105 und 140 Ley Hipotecaria | Haftung und ausdrücklich vereinbarte Haftungsbeschränkung |
| Art. 579 Ley de Enjuiciamiento Civil | Mögliche Fortsetzung der Vollstreckung bei verbleibender Schuld |
| Art. 1911 Código Civil | Allgemeine Vermögenshaftung |
Achtung: Eine streitige Vertragsklausel, die Rückzahlung eines Darlehens und die Löschung der Hypothek im Register sind unterschiedliche Fragen. Auch nach vollständiger Tilgung verschwindet die eingetragene Hypothek nicht von selbst aus dem Eigentumsregister.
Was kannst Du vor einer neuen Unterschrift kontrollieren?
Bei einer neuen spanischen Hypothek kannst Du Unklarheiten vor der Beurkundung ansprechen. Das verbindliche Angebot wird als FEIN bezeichnet. Achte insbesondere darauf, ob Zinssatz, mögliche Zinsänderungen, Gebühren und die Bedingungen für angebotene Zinsvergünstigungen für Dich verständlich sind. Die vorgesehenen Verfahrensschritte geben Dir Gelegenheit, Fragen rechtzeitig zu stellen.
| Schritt vor dem Abschluss | Genannter zeitlicher Rahmen | Wofür Du ihn nutzen kannst |
|---|---|---|
| Prüfung des verbindlichen Angebots (FEIN) | 10 Tage Überlegungsfrist | Vertragsbedingungen und Gesamtkosten durchgehen |
| Notarielle Belehrung | 24 Stunden vor dem Beurkundungstermin | Offene Fragen zu Bedingungen und Risiken klären |
Diese Schritte betreffen den Abschluss einer neuen Hypothek. Sie sind keine Fristen für die spätere Rückforderung einer Zinsuntergrenze. Wenn Du bereits einen Vertrag hast, geht es stattdessen um dessen Wortlaut und die tatsächlichen Zahlungen. Einen breiteren Überblick bietet der Ratgeber zur Immobilienfinanzierung auf Mallorca.
Wie machst Du eine beanstandete Klausel geltend?
Eine nachvollziehbare Forderung beginnt mit einem konkreten Sachverhalt – nicht mit der pauschalen Aussage, der Vertrag sei „missbräuchlich“.
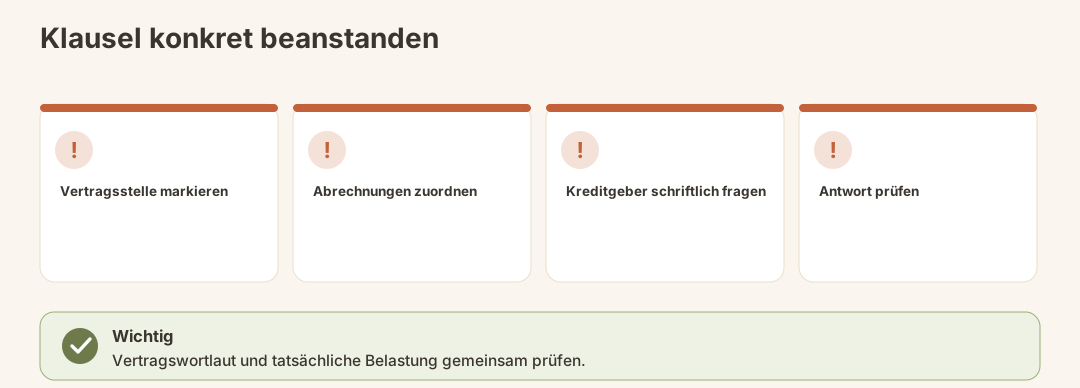
- Klausel markieren: Nenne die Stelle in der unterschriebenen Urkunde und beschreibe, was sie regelt.
- Anwendung nachvollziehen: Ordne Zinsanpassungen, Gebühren oder Währungsabrechnungen der Klausel zu.
- Unterlagen zusammenstellen: Lege die relevanten Vertragsseiten und Zahlungsnachweise bereit.
- Kreditgeber schriftlich um Klärung bitten: Frage nach der Berechnungsgrundlage und begründe, welche Belastung Du beanstandest.
- Antwort prüfen lassen: Bleiben rechtliche Wirkung, Betrag oder Anspruchsfrist streitig, lass den konkreten Fall rechtlich beurteilen.
Hinweis: Ein auffälliger Vertragsbestandteil führt nicht automatisch zu einem Anspruch in einer bestimmten Höhe. Ob und was zurückverlangt werden kann, muss anhand der Klausel, ihrer Anwendung und des jeweiligen Anspruchs geprüft werden.
Kannst Du eine Zinsuntergrenze nach Tilgung noch beanstanden?
Bewahre auch bei einer bereits abbezahlten Hypothek die Urkunde und die Abrechnungen auf. Die Tilgung beantwortet für sich genommen weder die Frage, ob eine Zinsuntergrenze problematisch war, noch, welche Anspruchsfrist für eine mögliche Forderung gilt. Eine pauschale Frist für jede Forderung zur cláusula suelo wäre deshalb irreführend.
Trenne außerdem die mögliche Forderung von der Registerfrage: Eine vollständig zurückgezahlte Hypothek wird nicht automatisch aus dem Eigentumsregister entfernt. Für die Löschung sind regelmäßig eine notarielle Löschungsurkunde mit Zustimmung des Kreditgebers und ein Registerantrag erforderlich. Das ist besonders vor einem späteren Verkauf wichtig; mehr dazu findest Du beim Prüfen des spanischen Grundbuchs.
Was tun bei einer Fremdwährungshypothek?
Wenn Dein Darlehen in einer Fremdwährung vereinbart wurde, prüfe zuerst, wie die Währung im Vertrag beschrieben ist und wie sich die Abrechnungen entwickelt haben. Eine Fremdwährungshypothek ist nicht einfach eine Zinsuntergrenze unter anderem Namen. Darum solltest Du auch nicht dieselbe Anspruchsbegründung oder Frist übernehmen.
Für eine Anfechtung wegen Irrtums wird im Zusammenhang mit Fremdwährungshypotheken eine Frist von vier Jahren ab Kenntnis der maßgeblichen Umstände genannt. Daraus folgt keine allgemeine Vierjahresfrist für sämtliche Einwände gegen Hypothekenklauseln. Wenn Du eine solche Hypothek hast, lass den gewählten rechtlichen Weg und seinen Fristbeginn anhand Deiner Unterlagen individuell prüfen.
Häufigste Fehler bei der Prüfung
- Nur nach dem Wort „missbräuchlich“ suchen: Aussagekräftiger sind Vertragsregelung und tatsächliche Berechnung.
- Eine niedriger erwartete Rate mit einem Anspruch gleichsetzen: Bei variablen Darlehen musst Du Referenzzins, vereinbarte Grenze und berechneten Zins zusammen betrachten.
- Jede Gebühr pauschal zurückfordern: Prüfe, wofür sie erhoben und wie sie erläutert wurde.
- Die Tilgung mit der Registerlöschung verwechseln: Beides erfordert eine getrennte Betrachtung.
- Eine Frist auf alle Klauseln übertragen: Gerade Zinsuntergrenze und Anfechtung einer Fremdwährungshypothek dürfen nicht gleichgesetzt werden.
Checkliste: Ist Deine Forderung vorbereitet?
- Die unterschriebene Hypothekenurkunde liegt vor.
- Die beanstandete Klausel ist im Vertrag markiert.
- Änderungen des Vertrags sind berücksichtigt.
- Raten-, Zins- oder Gebührenabrechnungen sind der Klausel zugeordnet.
- Deine schriftliche Frage an den Kreditgeber benennt die konkrete Belastung.
- Bei getilgter Hypothek sind Anspruchsfrage und Registerlöschung getrennt.
- Für den möglichen Anspruch wurde keine ungeprüfte Pauschalfrist übernommen.
Was kommt danach?
Mit der Antwort des Kreditgebers kannst Du prüfen, ob Vertragswortlaut und Abrechnungen übereinstimmen und ob Deine Fragen zur Belastung beantwortet wurden. Bleibt ein Streit über die Wirksamkeit der Klausel, eine Erstattung oder eine Frist, kommt es auf eine individuelle rechtliche Prüfung an. Falls Du zugleich eine Änderung Deiner Finanzierung erwägst, behandle das als eigene Entscheidung; der Ratgeber zur Umschuldung einer Hypothek in Spanien erklärt dieses separate Thema.
Fazit
Eine problematische Hypothekenklausel erkennst Du nicht zuverlässig an einem einzelnen Schlagwort. Lies die Urkunde zusammen mit den Abrechnungen, benenne die konkrete Belastung und fordere zunächst eine nachvollziehbare Erklärung. Besonders bei einer bereits getilgten Hypothek oder einem Fremdwährungsdarlehen solltest Du Anspruch, Frist und gegebenenfalls Registerlöschung sauber auseinanderhalten.
Keine Rechts- oder Steuerberatung. Ob eine Klausel unwirksam ist und ob Dir ein durchsetzbarer Anspruch zusteht, lässt sich nur anhand Deines Vertrags und Deines Zahlungsverlaufs beurteilen.
Offizielle Quellen
- Boletín Oficial del Estado (BOE) – amtliche Gesetzestexte, darunter Código Civil, Ley Hipotecaria, Ley de Enjuiciamiento Civil und die Vorschriften zu Immobilienkrediten.
- Banco de España – amtliche Informationen zum Bank- und Hypothekenwesen.
- Consejo General del Poder Judicial – Informationen zur spanischen Rechtsprechung.