
Umkehrhypothek in Spanien: Voraussetzungen, Kosten und Folgen für Erben
Eine Umkehrhypothek in Spanien kann Dir Geld aus Deiner Immobilie verschaffen, ohne dass Du sie dafür verkaufst. Anders als bei einer gewöhnlichen Hypothek erhältst Du einen Darlehensbetrag oder wiederkehrende Auszahlungen; die Immobilie dient als Sicherheit. Du bleibst Eigentümer, während die Darlehensschuld im Laufe der Zeit wächst. Gerade deshalb reicht es nicht, nur auf die mögliche monatliche Auszahlung zu schauen. Entscheidend sind auch Zinsen, Vertragskosten, die Dauer der Zahlungen und die Frage, was Deine Erben später übernehmen.
Dieser Ratgeber erklärt, wer eine hipoteca inversa grundsätzlich nutzen kann, warum die eigene Wohnung anders zu beurteilen ist als eine Ferienimmobilie und welche Kostenpunkte Du vor der Unterschrift klären solltest. Du erfährst außerdem, wie die Rückzahlung nach dem Tod ablaufen kann und weshalb ein Gespräch mit den künftigen Erben sinnvoll ist, bevor eine Immobilie belastet wird. Allgemeine Information – keine Rechts-, Steuer-, Finanz- oder Kreditberatung.
Wer kann eine Umkehrhypothek in Spanien nutzen?
Die spanische hipoteca inversa ist ein gesetzlich geregeltes Darlehen für ältere Immobilieneigentümer. Für die übliche Ausgestaltung gilt ein Mindestalter von 65 Jahren. Du musst Eigentümer der Immobilie sein, die als Sicherheit dienen soll. Ob und zu welchen Bedingungen ein Institut das Darlehen anbietet, hängt unter anderem von der Bewertung der Immobilie und der vorgesehenen Auszahlung ab.
| Prüfung | Eckpunkt |
|---|---|
| Alter des Darlehensnehmers | Mindestens 65 Jahre |
| Immobilie | Eigentum des Darlehensnehmers; sie dient als Sicherheit |
| Auszahlung | Einmalig oder in Teilbeträgen möglich |
| Rechtlicher Rahmen | Die Umkehrhypothek ist in Spanien seit 2007 gesetzlich geregelt |
Für Eigentümer einer Ferien- oder Zweitimmobilie ist die Unterscheidung zwischen grundsätzlicher Möglichkeit und Kostenvergünstigung wichtig: Auch eine solche Immobilie kann mit einer Umkehrhypothek belastet werden. Die gesetzlichen Kostenvergünstigungen gelten jedoch nur für die Hauptwohnung. Manche Anbieter verlangen zudem einen Wohnsitz in Spanien und die Belastung des Hauptwohnsitzes. Gehe deshalb nicht davon aus, dass für Dein Ferienhaus dieselben Voraussetzungen und Nebenkosten gelten.
Wie funktionieren Auszahlung und Rückzahlung?
Bei einer gewöhnlichen Hypothek erhältst Du Geld und zahlst das Darlehen anschließend zurück. Bei der Umkehrhypothek erhältst Du ebenfalls ein Darlehen, musst es aber grundsätzlich nicht durch laufende Tilgungsraten zurückführen. Die Auszahlung kann als Einmalbetrag oder in vereinbarten Teilbeträgen erfolgen. Gleichzeitig nimmt die Belastung der Immobilie zu.
Wie viel ausgezahlt werden kann, ist nicht allein eine Frage des Immobilienwerts. Der vertraglich vereinbarte Höchstrahmen und das Alter des Darlehensnehmers spielen ebenfalls eine Rolle. Eine zeitlich begrenzte Auszahlung ist zudem etwas anderes als eine Zahlung, die bis zum Lebensende abgesichert sein soll.
Die Schuld wird grundsätzlich nach dem Tod des Darlehensnehmers beziehungsweise eines vertraglich berücksichtigten Letztbegünstigten fällig. Eine Ablösung zu Lebzeiten ist möglich. Lass Dir im Vertrag zeigen, welcher Betrag dann zu zahlen wäre und welche Kosten eine vorzeitige Ablösung auslöst.
Achtung: „Keine laufende Tilgung“ bedeutet nicht „kostenloses Geld“. Vergleiche die voraussichtliche Gesamtschuld mit den Auszahlungen, die Du tatsächlich erhalten würdest.
Was zeigen Beispielbeträge – und was nicht?
Die Auszahlung hängt stark vom Alter und vom Wert der Immobilie ab. Die folgende ältere Übersicht illustriert diesen Zusammenhang; sie ist kein aktuelles Angebot und keine Berechnung für Deine Immobilie.
| Immobilienwert | Alter | Beispiel: Einmalbetrag | Beispiel: monatliche Auszahlung |
|---|---|---|---|
| 200.000 € | 65 Jahre | 50.000 € | 200 € |
| 200.000 € | 80 Jahre | 78.000 € | 600 € |
| 500.000 € | 65 Jahre | 120.000 € | 500 € |
Die Werte stammen aus einer 2020 veröffentlichten Beispielübersicht von idealista. Sie zeigen etwa, dass für dieselbe Immobilie bei höherem Einstiegsalter andere Auszahlungen angesetzt werden können. Sie sagen nichts darüber aus, was Du heute angeboten bekommst oder welche Schuld am Ende besteht. Dafür brauchst Du eine individuelle Berechnung mit den Vertragszinsen und sämtlichen Kosten.
Welche Kosten solltest Du vor dem Abschluss prüfen?
Zur Bestellung einer Umkehrhypothek gehören die Bewertung der Immobilie und die vertragliche Abwicklung. Mögliche Kostenpositionen sind außerdem unabhängige Beratung, eine Eröffnungsprovision sowie Notar- und Grundbuchkosten. Bei manchen Vertragsgestaltungen werden Kosten nicht unmittelbar bezahlt, sondern dem Darlehen zugerechnet. Dann können sie die spätere Schuld erhöhen, obwohl zunächst weniger Geld von Deinem Konto abgeht.
Wird die Hauptwohnung belastet, sind die Notar- und Grundbuchkosten gesetzlich reduziert. Bei einer Zweit- oder Ferienimmobilie solltest Du nicht damit kalkulieren. Auch Zusatzversicherungen können die Rechnung verändern; insbesondere ist zu klären, ob sie nach dem Ausschöpfen des vereinbarten Darlehensrahmens weitere Zahlungen ermöglichen sollen.
Verlange vor der Unterschrift eine Aufstellung, die diese Fragen beantwortet:
- Welche Kosten zahlst Du vor der Auszahlung selbst?
- Welche Beträge werden dem Darlehen zugeschlagen?
- Welche Zinsen gelten für ausgezahlte Beträge und aufgelaufene Kosten?
- Wann enden die Auszahlungen – und unter welchen Bedingungen laufen sie weiter?
- Wie entwickelt sich die voraussichtliche Schuld in den Vertragsbeispielen?
- Was kostet eine Ablösung zu Lebzeiten?
Hinweis: Darlehensauszahlungen und mögliche spätere Zahlungen aus einer Zusatzversicherung sind steuerlich nicht dasselbe. Kläre die Behandlung einer konkreten Vertragskombination vor dem Abschluss.
Welche Nachteile hat die Umkehrhypothek?
Der unmittelbar sichtbare Vorteil ist Liquidität, ohne das Eigentum sofort aufzugeben. Der weniger sichtbare Teil ist die wachsende Schuld. Je nach vereinbarter Auszahlung und Vertragsdauer kann dadurch weniger Immobilienwert für die Erben übrig bleiben. Auch eine hohe monatliche Auszahlung ist nur dann aussagekräftig, wenn Du weißt, wie lange sie gezahlt wird.
Ein weiteres Risiko ist die Verwechslung verschiedener Zahlungsversprechen: Enden Darlehensauszahlungen beim Erreichen eines Höchstrahmens, folgt daraus nicht automatisch eine lebenslange Weiterzahlung. Soll eine Versicherung diese Lücke schließen, musst Du deren Bedingungen, Kosten und steuerliche Behandlung getrennt prüfen.
Eine Umkehrhypothek passt deshalb nicht allein deshalb, weil eine Immobilie viel wert ist. Entscheidend ist, ob die benötigte Liquidität und die voraussichtliche Belastung des Nachlasses für Dich und Deine Familie zusammenpassen.
Was passiert nach dem Tod mit der Immobilie und den Erben?
Mit dem Erbfall stellt sich die Frage, wie die fällig werdende Schuld beglichen wird. Die Erben können sie grundsätzlich tilgen, die Hypothek löschen lassen und die Immobilie behalten. Oder sie verkaufen die Immobilie und verwenden einen Teil des Erlöses zur Ablösung; der verbleibende Erlös steht dann den verkaufenden Erben zu.
Beide Wege verlangen eine konkrete Rechnung. Wer das Haus behalten will, muss wissen, wie die Ablösung finanziert werden kann. Wer verkaufen will, muss den zu erwartenden Verkaufserlös mit der dann bestehenden Schuld vergleichen. Verlass Dich nicht auf eine allgemeine Aussage zur Zeit, die Erben dafür hätten: Lass die Fälligkeit und das Vorgehen nach dem Todesfall im konkreten Vertrag prüfen.
Für die Nachlassplanung helfen auch unsere Ratgeber zum spanischen Testament und zur Erbschaft auf den Balearen. Eine Umkehrhypothek ersetzt diese Planung nicht.
Wie läuft die Prüfung vor der Unterschrift ab?
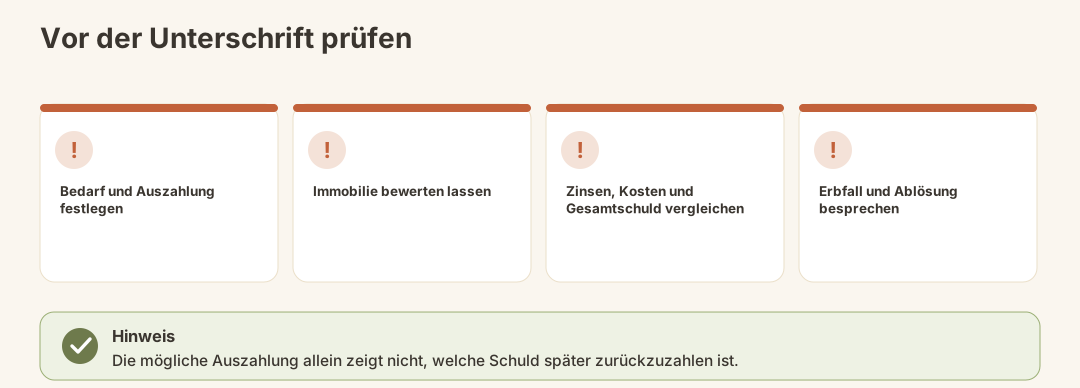
- Bedarf festlegen: Bestimme, ob Du einen Einmalbetrag, laufende Zahlungen oder eine Kombination brauchst – und wofür.
- Immobilie prüfen lassen: Eine Bewertung bildet die Grundlage für die konkrete Darlehensrechnung. Prüfe auch bestehende Belastungen im spanischen Grundbuch.
- Vertragsrechnung anfordern: Vergleiche Auszahlung, Zinsen, Nebenkosten, Darlehenshöchstrahmen und die Bedingungen für ein Ende der Zahlungen.
- Unabhängig prüfen lassen: Besprich Eigentumsverhältnisse, Ablösung und Erbfall, bevor Du unterschreibst. Besonders bei mehreren Eigentümern oder Begünstigten muss klar sein, wessen Tod für die Fälligkeit maßgeblich ist.
- Erben einbeziehen: Nicht als Ersatz für Deine Entscheidung, sondern damit die spätere Wahl zwischen Ablösung und Verkauf nicht überraschend kommt.
Wenn Du auch einen Verkauf gegen fortbestehende Nutzungsrechte erwägst, lies zum Vergleich, wie sich der Verkauf der nuda propiedad vom Behalten des Eigentums bei einer Umkehrhypothek unterscheidet.
Häufigste Fehler
- Eine Beispielauszahlung für ein Angebot halten. Alter und Immobilienwert allein ergeben noch keine verlässliche Vertragsrechnung.
- Nur den monatlichen Zufluss vergleichen. Ohne Zinsen, Kosten und erwartete Gesamtschuld fehlt die entscheidende Hälfte.
- Eine Ferienimmobilie wie die Hauptwohnung behandeln. Insbesondere Kostenvergünstigungen dürfen nicht einfach übertragen werden.
- Befristete Zahlungen mit lebenslangen Zahlungen verwechseln. Prüfe, wodurch eine mögliche Fortsetzung finanziert wird.
- Den Erbfall ausblenden. Die Immobilie bleibt zwar Dein Eigentum, die Schuld verschwindet aber nicht.
- Nebenkosten übersehen, weil sie dem Darlehen zugeschlagen werden. Auch diese Beträge müssen später berücksichtigt werden.
Was kommt danach?
Nach einem Abschluss solltest Du den Vertrag, die Immobilienbewertung und die Berechnungen so aufbewahren, dass die für Deine Nachlassangelegenheiten zuständigen Personen sie finden können. Halte insbesondere fest, an wen sich Erben wenden können, um die dann bestehende Schuld und die Schritte zur Ablösung zu klären.
Ändert sich Dein Bedarf, prüfe nicht allein die nächste Auszahlung, sondern erneut die voraussichtliche Gesamtschuld. Möchtest Du die Belastung zu Lebzeiten beenden, ist eine vorzeitige Ablösung grundsätzlich möglich; maßgeblich sind die konkreten Vertragsbedingungen.
Checkliste für Deine Entscheidung
- Bin ich Eigentümer und erfülle ich die Altersvoraussetzung?
- Ist die belastete Immobilie meine Hauptwohnung oder eine weitere Immobilie?
- Deckt die vorgesehene Auszahlung meinen tatsächlichen Bedarf?
- Verstehe ich, wann Zahlungen enden und ob eine Versicherung beteiligt ist?
- Kenne ich Zinsen, Gebühren und die voraussichtliche Gesamtschuld?
- Weiß ich, wie eine Ablösung zu Lebzeiten funktioniert?
- Ist für meine Erben nachvollziehbar, wie sie die Immobilie behalten oder verkaufen könnten?
- Wurden die rechtlichen und steuerlichen Folgen meines konkreten Vertrags geprüft?
Fazit
Eine Umkehrhypothek kann gebundenes Immobilienvermögen nutzbar machen, während Du Eigentümer bleibst. Ihr Preis zeigt sich jedoch nicht nur in anfänglichen Gebühren, sondern vor allem in der später zurückzuzahlenden Schuld. Triff die Entscheidung deshalb anhand einer vollständigen Vertragsrechnung – und denke die Wahlmöglichkeiten Deiner Erben von Anfang an mit.
Offizielle Quellen
- Boletín Oficial del Estado (BOE) – amtliche Veröffentlichung spanischer Rechtsvorschriften
- Banco de España – Informationen zu Bankwesen und Finanzprodukten