
Impuestos al vender en Mallorca: plusvalía y ganancias patrimoniales
Quien vende un inmueble en Mallorca se encuentra con dos impuestos completamente distintos: el impuesto municipal sobre el incremento de valor, la Plusvalía Municipal, y el impuesto estatal sobre las ganancias patrimoniales obtenidas con la venta. Juntos pueden representar una parte considerable del importe neto obtenido, y cada uno tiene sus propias normas, plazos y fórmulas de cálculo. Vender como residente fiscal o como no residente supone una diferencia fundamental: mientras que los no residentes tributan a un tipo fijo del 19 %, a los residentes se les aplica una escala progresiva. Además, el comprador practica una retención automática ante notario. En esta guía aprenderás cómo se calculan ambos impuestos, qué gastos puedes deducir, qué plazos se aplican y qué errores les siguen saliendo caros incluso a vendedores con experiencia.
Calcular la ganancia
Explicación
Se trata de la residencia fiscal, no de la nacionalidad: quien vive en España más de 183 días al año, o tiene allí su centro de intereses económicos, es residente y tributa por la escala del ahorro en lugar de un tipo fijo.
Explicación
El precio realmente acordado en la escritura. Si es inferior al valor de mercado, la Administración toma el valor de mercado.
Explicación
El importe de tu escritura de compra. Si el inmueble se heredó o se recibió en donación, se toma el valor que sirvió de base al impuesto de sucesiones y donaciones.
- Impuesto sobre la ganancia
- 60.040 €
- Ganancia patrimonial
- 316.000 €
- Queda tras gastos e impuesto
- 832.960 €
Normativa vigente a 1 de enero de 2025
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
Al vender un inmueble en Mallorca, hay que distinguir, en principio, entre dos impuestos independientes:
| Impuesto | Nombre completo | ¿Quién lo recauda? | Base de cálculo |
|---|---|---|---|
| Plusvalía Municipal | Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (IIVTNU) | Ayuntamiento | Valor catastral del terreno + tiempo de tenencia |
| Impuesto sobre las ganancias patrimoniales | Impuesto sobre la Renta (IRPF) o IRNR para no residentes | Estado español (AEAT) | Ganancia real obtenida con la venta |
Ambos impuestos recaen exclusivamente sobre el vendedor, no sobre el comprador. Este, en cambio, paga el Impuesto sobre Transmisiones Patrimoniales (ITP) o el IVA. Encontrarás más información en la guía sobre los gastos asociados a la compra de un inmueble en Mallorca.
Nota: La Plusvalía y el impuesto sobre las ganancias patrimoniales no se compensan entre sí. Ambos se devengan de forma independiente, aunque la Plusvalía pagada puede incluirse como gasto deducible al calcular el impuesto sobre las ganancias patrimoniales.
Plusvalía Municipal: cálculo, tipos y plazo de pago
Plusvalía municipal
Explicación
El Ayuntamiento es la administración municipal y su ordenanza fiscal establece el tipo, los coeficientes y las posibles bonificaciones.
Explicación
Indica la fecha de la última operación sujeta. Una transmisión no sujeta, como la derivada de una sentencia de divorcio, no reinicia el período (art. 107.4).
Explicación
La fecha de transmisión es la fecha de devengo del art. 109.1.a y determina la versión legal aplicable.
Explicación
Es el valor catastral solo del suelo fijado en la fecha de transmisión. Si no existe, el art. 110.4 impide exigir la autoliquidación.
- Cuota líquida
- 2592,00 €
- Base imponible, método objetivo
- 14.400,00 €
- Período de generación
- 10 años completos (10 transcurridos)
Plazo de declaración: 30 días hábiles, no naturales (art. 110.2.a).
Normativa vigente a 1 de enero de 2026
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
La Plusvalía Municipal grava el incremento de valor calculado del suelo urbano (no de la edificación) durante el tiempo que has sido propietario. La base no es el precio real de mercado, sino el valor catastral correspondiente a la parte del terreno.
Dos métodos de cálculo
Desde una sentencia del Tribunal Constitucional español (2021), puedes elegir entre dos métodos y aplicar el que te resulte más favorable:
Método 1 – Método objetivo (valor catastral × coeficiente municipal × tipo impositivo)
| Tiempo en propiedad | Coeficiente estatal máximo |
|---|---|
| Hasta 1 año | 0,14 |
| 1–2 años | 0,13 |
| 2–3 años | 0,15 |
| 3–4 años | 0,17 |
| 4–5 años | 0,17 |
| 5–6 años | 0,17 |
| 6–7 años | 0,12 |
| 7–8 años | 0,10 |
| 8–9 años | 0,09 |
| 9–10 años | 0,08 |
| 10–11 años | 0,08 |
| 11–12 años | 0,08 |
| 12–13 años | 0,08 |
| 13–14 años | 0,08 |
| 14–15 años | 0,08 |
| 15–20 años | 0,06 |
| Más de 20 años | 0,045 |
Método 2 – Método del valor real
Si la ganancia real obtenida con la venta (precio de venta menos precio de compra, teniendo en cuenta en ambos casos solo la parte correspondiente al terreno) es inferior al importe calculado según el método 1, puedes utilizar esa ganancia real como base de cálculo.
Atención: Si el inmueble se vende con pérdidas (el precio real de venta es inferior al precio de compra en su momento), no se devenga la plusvalía. Sin embargo, debes solicitarlo y aportar pruebas.
Tipo impositivo y municipio
Cada municipio fija el tipo impositivo aplicable; el tipo máximo legal es del 30 % del incremento de valor calculado. Ciudades como Palma de Mallorca tienen sus propias ordenanzas. Puedes consultar el importe concreto en el Ayuntamiento correspondiente.
Plazo
| Situación | Plazo |
|---|---|
| Venta entre vivos | 30 días hábiles desde la firma ante notario |
| Herencia | 6 meses desde el fallecimiento (prorrogables hasta 12 meses) |
Impuesto sobre las ganancias patrimoniales de no residentes: tipo fijo del 19 %
Si tu residencia fiscal principal no en España, es decir, no eres residente fiscal en España, se aplica un tipo impositivo único del 19 % a la ganancia obtenida por la venta del inmueble. Este tipo se aplica tanto si eres ciudadano de la UE como si no.
Fórmula de cálculo
Ganancia imponible = Precio de venta – Precio de compra – Gastos deducibles
Impuesto = Ganancia imponible × 19 %
Gastos deducibles en la venta
Los siguientes gastos pueden reducir la ganancia imponible:
| Tipo de gasto | ¿Deducible? | Observación |
|---|---|---|
| Gastos de notaría y abogados de la compra original | ✅ Sí | Conserva los justificantes |
| Impuesto sobre Transmisiones Patrimoniales (ITP) o IVA pagado en la compra | ✅ Sí | Derivados de la compra |
| Comisión de la agencia inmobiliaria por la venta | ✅ Sí | Con factura |
| Gastos legales de la venta | ✅ Sí | Abogado, gestoría |
| Mejoras estructurales | ✅ Sí | Solo obras estructurales |
| Reformas estéticas (cocina, pintura, suelos) | ❌ No | No se consideran mejoras que aumenten el valor |
| Gastos de mantenimiento ordinario | ❌ No | Sin mejoras de capital |
| Plusvalía pagada | ✅ Sí | Reduce la ganancia sujeta a tributación |
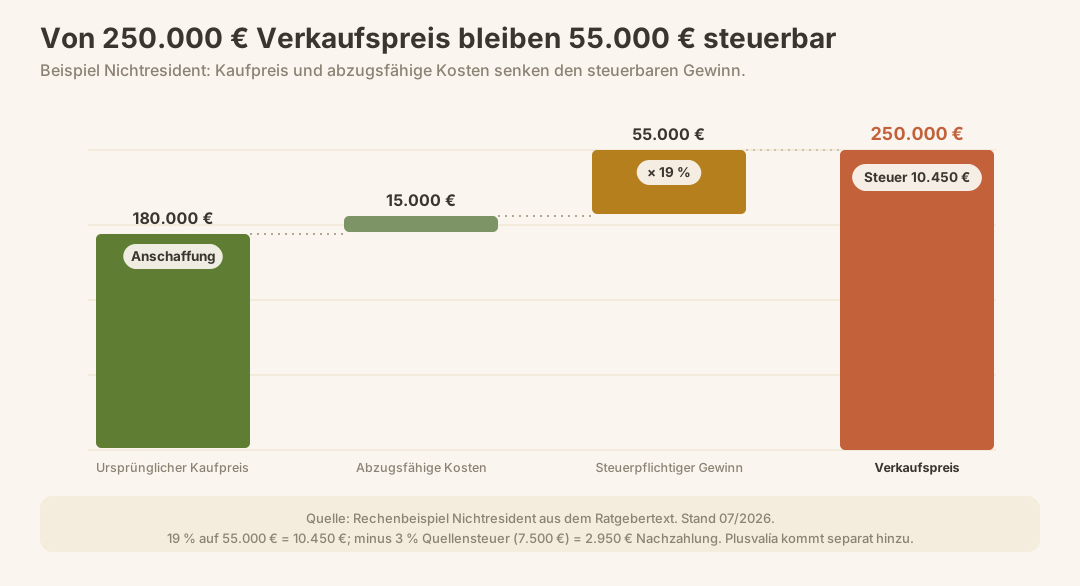
Ejemplo de cálculo para un no residente
| Concepto | Importe |
|---|---|
| Precio de venta | 250.000 € |
| Precio de compra original | 180.000 € |
| Gastos deducibles (notaría, ITP, agencia inmobiliaria en la compra, agencia inmobiliaria en la venta) | 15.000 € |
| Ganancia sujeta a tributación | 55.000 € |
| Impuesto sobre la ganancia (19 %) | 10.450 € |
| Retención ya practicada (3 % × 250.000 €) | 7.500 € |
| Importe a pagar / devolución | 2.950 € a pagar |
La retención del 3 %: cómo funciona
Retención en la venta
Explicación
La contraprestación acordada en la escritura es la base de la retención: no el valor catastral ni el valor de referencia.
Explicación
La ganancia patrimonial es el precio de venta menos tus gastos de venta y menos el valor de adquisición, incluidos los gastos y tributos de la compra, minorado en las amortizaciones practicadas si el inmueble estuvo alquilado. Si vendes con pérdida, introduce la pérdida con signo negativo: no hay impuesto y la retención que se te imputa es devolvible.
- Retención del comprador
- 19.500,00 €
- Impuesto sobre la ganancia
- 22.800,00 €
- Importe a ingresar
- 3300,00 €
Tu impuesto supera la retención. La diferencia la ingresas con tu declaración.
Normativa vigente a 1 de enero de 2016
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
Cuando un inmueble es vendido por un no residente, el comprador está obligado por ley a retener el 3 % del precio de venta e ingresarlo directamente en la Agencia Tributaria española (AEAT). No es un impuesto definitivo, sino un pago a cuenta del impuesto sobre la ganancia.
Proceso:
- El notario autoriza la escritura de compraventa
- El comprador paga el 3 % del precio de venta no al vendedor, sino que ingresa ese importe mediante el Modelo 211 en la AEAT, en el plazo de un mes desde el otorgamiento de la escritura
- El vendedor, dentro de los tres meses siguientes al vencimiento de ese plazo de un mes —es decir, unos cuatro meses después del otorgamiento de la escritura—, presenta la declaración tributaria mediante el Modelo 210
- Si el impuesto resultante es inferior al 3 % retenido: Devolución
Si el impuesto resultante es superior: Pago adicional
Atención: Si el comprador no ingresa la retención, el propio inmueble responde como garantía. Quienes compren a un no residente no deben olvidarlo nunca, ni pasar por alto el ingreso.
Impuesto sobre las ganancias para residentes: tipos progresivos
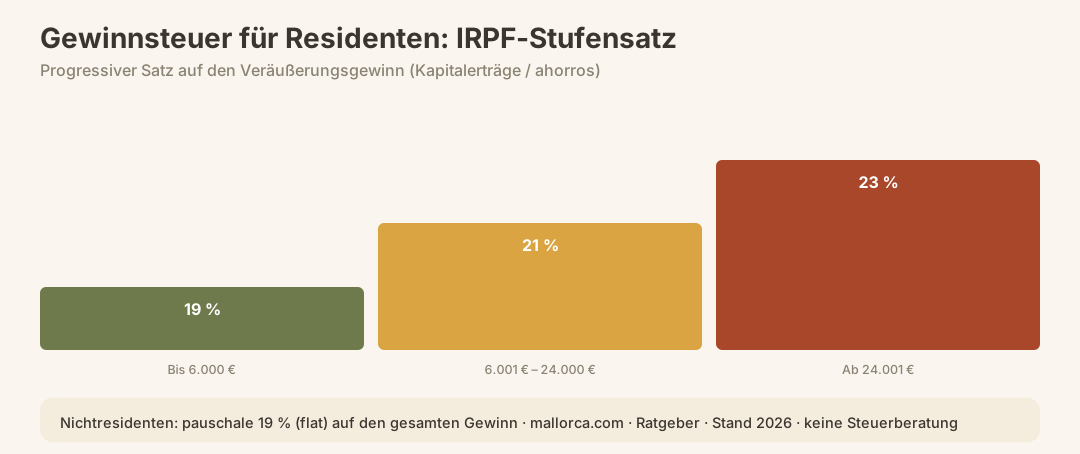
Quien sea residente fiscal en España (más de 183 días por año natural en el país, o tenga en España el centro de sus intereses económicos, según el artículo 9 de la Ley 35/2006) tributa por la ganancia obtenida con la venta del inmueble en el IRPF conforme a una escala progresiva:
| Tramo de la ganancia | Tipo impositivo |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 € a 50.000 € | 21 % |
| De 50.000 € a 200.000 € | 23 % |
| De 200.000 € a 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
Nota: Los tipos se aplican por tramos: cada parte del importe tributa al tipo de su tramo, no se aplica el tipo más alto a toda la ganancia. Se trata de la escala de la base liquidable del ahorro prevista en el artículo 66 de la Ley 35/2006; el tipo máximo del 30 % fue introducido por la Ley 7/2024 con efectos desde el 1 de enero de 2025. La ganancia inmobiliaria se suma a tus demás rentas del capital de ese mismo año.
La ganancia se declara en la declaración anual del impuesto sobre la renta en España (IRPF, Modelo 100), que, por regla general, debe presentarse antes de que termine junio del año siguiente.
Nota: Los residentes no están sujetos a una retención automática al vender. La retención del 3 % solo se aplica si el vendedor es no residente.
Exenciones fiscales y regímenes especiales
Exención por reinversión en la vivienda habitual (residentes)
Los residentes pueden quedar exentos de tributar por la ganancia si cumplen determinados requisitos y reinvierten íntegramente el importe obtenido por la venta en la adquisición de una nueva vivienda habitual en España. La reinversión debe realizarse en un plazo de 2 años antes o después de la venta. A los no residentes de la UE y del EEE se les aplica una regulación específica muy similar; consulta la nota al final de este apartado.
Exención para mayores de 65 años (residentes)
Los residentes que hayan cumplido 65 años y hayan habitado el inmueble como vivienda habitual durante al menos 3 años están exentos de tributar por la ganancia obtenida con su venta, sin necesidad de reinvertir.
No se paga la plusvalía si existe una pérdida real de valor
Como se ha indicado antes, si puedes demostrar que el precio de venta real es inferior al precio de compra original, no tendrás que pagar la plusvalía. Para acreditarlo se utilizan la escritura de compra y la de venta.
Atención: La exención para mayores de 65 años solo se aplica a los residentes fiscales. La exención por reinversión también está disponible para los no residentes que residan en un Estado de la UE o del EEE con intercambio efectivo de información y que hayan utilizado personalmente el inmueble vendido como vivienda habitual en España; deben destinar todo el importe obtenido a una nueva vivienda habitual y, si la reinversión es parcial, la exención se aplica proporcionalmente. Aun así, siguen siendo obligatorias la retención del 3 % y la declaración mediante el Modelo 210. La base legal es la Disposición adicional séptima del Real Decreto Legislativo 5/2004.
Residentes frente a no residentes: comparación directa
| Criterio | No residente | Residente (IRPF) |
|---|---|---|
| Tipo impositivo | 19 % (tipo fijo) | Del 19 % al 30 % (progresivo, por tramos) |
| Formulario | Modelo 210 | Modelo 100 (declaración anual del IRPF) |
| Plazo de presentación | 4 meses después de la venta | Por lo general, hasta el 30 de junio del año siguiente |
| Retención del 3 % | Sí, el comprador la retiene | No |
| Exención por reinversión | Sí, si se reside en la UE o el EEE (anterior vivienda habitual propia) | Sí (con condiciones) |
| Exención para mayores de 65 años | No | Sí (vivienda habitual, mín. 3 años) |
| Plusvalía | Sí, para ambos | Sí, para ambos |
Gastos deducibles: los conceptos que más se olvidan
Muchos vendedores subestiman cuánto pueden deducir de la ganancia sujeta a impuestos. Estos gastos suelen pasarse por alto:
En la compra original:
- Gastos de notaría y del Registro de la Propiedad
- Impuesto sobre Transmisiones Patrimoniales (ITP) o impuesto sobre el valor añadido (IVA) pagado
- Honorarios del abogado o del gestor en la compra
En la venta:
- Comisión de la agencia inmobiliaria (incluido el IVA español correspondiente)
- Gastos de abogado y notaría de la venta
- Coste del certificado energético (obligatorio por ley)
- Costes de posibles legalizaciones (p. ej., construcciones ilegales)
- Plusvalía Municipal pagada
Consejo: Conserva todas las facturas y justificantes de la compra de forma permanente, aunque hayan pasado muchos años. Sin justificantes, no podrás deducir esos gastos fiscalmente.
Resumen de plazos
| Impuesto / formulario | ¿Quién lo presenta? | Plazo |
|---|---|---|
| Modelo 211 (ingreso de la retención) | Comprador | 1 mes desde la firma ante notario |
| Modelo 210 (impuesto sobre la ganancia patrimonial de no residentes) | Vendedor | 3 meses desde el vencimiento del plazo del Modelo 211 (unos 4 meses) |
| Plusvalía Municipal | Vendedor | 30 días hábiles desde la firma ante notario |
| IRPF / Modelo 100 (residente) | Vendedor | Por lo general, hasta el 30 de junio del año siguiente |
Atención: El incumplimiento de los plazos de la Plusvalía Municipal y del Modelo 210 puede conllevar recargos e intereses. Los plazos se cuentan desde la fecha de otorgamiento de la escritura ante notario, no desde la recepción del pago.
Errores más frecuentes al vender una vivienda en Mallorca
Los asesores fiscales y abogados con experiencia se encuentran una y otra vez con estos errores:
No conservar los justificantes de compra: Si ya no tienes la escritura de compraventa, las liquidaciones del ITP y las facturas de notaría de la compra original, no podrás deducir esos gastos, lo que aumenta considerablemente la ganancia sujeta a impuestos.
No solicitar la devolución de la retención: Muchos no residentes desconocen que, tras presentar el Modelo 210, pueden obtener una devolución si el impuesto que les corresponde es inferior al 3 % retenido. Hay que solicitarla expresamente.
Presentar la Plusvalía fuera de plazo: El plazo de 30 días del Ayuntamiento pasa rápido, sobre todo si la venta se coordina desde el extranjero.
Deducir reformas que no corresponden: Las reformas de cocinas y baños, los trabajos de pintura y la instalación de nuevos suelos no son fiscalmente deducibles. Solo cuentan las obras estructurales que aumentan el valor del inmueble.
Calcular mal la residencia fiscal: Quien pasa más de 183 días al año en España es residente fiscal, aunque no sea consciente de ello. Esto afecta al tipo impositivo y a las exenciones aplicables.
No acordar la retención cuando el vendedor es no residente: Los compradores que olviden practicar la retención responden personalmente ante la AEAT.
No comprobar la Plusvalía cuando se vende con pérdidas: Quien vende con pérdidas y aun así paga la Plusvalía está tirando el dinero.
¿Qué viene después? Obligaciones de declaración e impuestos posteriores
Tras la venta, aún quedan algunos trámites pendientes:
- Registro de la Propiedad: El comprador inscribe el cambio de titularidad en el Registro de la Propiedad. Como vendedor, ya no tienes que ocuparte de ello, pero sí debes asegurarte de que se cancele cualquier hipoteca que pudiera existir.
- Catastro: El comprador se encarga del cambio de titularidad, pero, como vendedor, te conviene comprobar que se haya efectuado para evitar futuros recibos del IBI.
- Declaración del impuesto sobre la renta en Alemania: Quien tribute en Alemania también debe declarar allí la ganancia obtenida con la venta. El convenio para evitar la doble imposición entre Alemania y España establece que las ganancias inmobiliarias tributan, por regla general, en el país donde se encuentra el inmueble (España); en Alemania se tienen en cuenta a efectos de progresividad. Conviene contar también con asesoramiento fiscal en Alemania.
- Declaración del impuesto sobre el patrimonio: Tras la venta, deja de aplicarse al inmueble vendido, pero asegúrate de reflejar correctamente la situación en la fecha de referencia (el 31 de diciembre del año de la venta). Encontrarás más información en nuestra guía sobre el impuesto sobre el patrimonio en España.
Lista de comprobación: vender en Mallorca con los impuestos en regla
Utiliza esta lista para preparar la venta:
- Disponer de la escritura de compraventa (Escritura de Compraventa) de la adquisición
- Disponer de la liquidación del ITP o de la factura del IVA de la compra
- Recopiladas todas las facturas de notaría, abogados y gestoría de la compra
- Disponibles las facturas de mejoras estructurales (con licencias de obra)
- Solicitado el certificado de eficiencia energética (obligatorio antes de la venta)
- Conocido el valor catastral del inmueble (para estimar la plusvalía)
- Comprobada la condición de residencia fiscal (¿residente o no residente?)
- Comisión inmobiliaria y condiciones contractuales fijadas por escrito
- Contratado un asesor fiscal especializado en España
- Anotado en el calendario el plazo para la plusvalía (30 días hábiles)
- Anotado el plazo del Modelo 210 (3 meses después de que venza el plazo del Modelo 211)
- Prevista la devolución de la retención (si procede)
Conclusión: una buena preparación ahorra dinero de verdad
La carga fiscal de la venta de un inmueble en Mallorca es manejable, siempre que se conozca. El impuesto sobre la ganancia del 19 % para los no residentes está claramente regulado, y la retención del 3 % funciona como un sistema de pago a cuenta. Los problemas surgen casi siempre cuando faltan justificantes, se incumplen los plazos o se determina incorrectamente la propia residencia fiscal. La Plusvalía Municipal es un impuesto municipal con reglas propias: cuando se ha poseído el inmueble durante mucho tiempo y ha aumentado su valor catastral, puede suponer un importe considerable; en cambio, si se vende con pérdidas, puede no tener que pagarse. Planifica los aspectos fiscales de la venta con al menos seis meses de antelación, acude cuanto antes a un asesor fiscal especializado de la zona y conserva toda la documentación de la compra: es la mejor inversión para tu beneficio neto.
Fuentes oficiales
- Agencia Tributaria (AEAT) – Modelo 210 (IRNR), Modelo 211, Modelo 100: https://www.agenciatributaria.es
- Agencia Tributaria Illes Balears (ATIB) – impuestos de las Islas Baleares y normativa autonómica: https://www.atib.es
- Ley 35/2006, de 28 de noviembre – Impuesto sobre la Renta de las Personas Físicas (Ley del IRPF, artículo 9 sobre residencia fiscal): https://www.boe.es/buscar/act.php?id=BOE-A-2006-20764
- Real Decreto Legislativo 5/2004 – Texto Refundido de la Ley del Impuesto sobre la Renta de no Residentes (artículo 25 sobre tipos impositivos, disposición adicional séptima sobre exención por reinversión): https://www.boe.es/buscar/act.php?id=BOE-A-2004-4527
- Real Decreto Legislativo 2/2004 – Texto Refundido de la Ley Reguladora de las Haciendas Locales (Plusvalía Municipal / IIVTNU): https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214
- Real Decreto-ley 26/2021 – reforma de la plusvalía tras la sentencia del Tribunal Constitucional: https://www.boe.es/diario_boe/txt.php?id=BOE-A-2021-17910
- Ajuntament de Palma – Plusvalía Municipal de Palma: https://www.palma.cat
- Consell de Mallorca – Administración tributaria de Baleares: https://www.conselldemallorca.net
Reclamar la devolución de la plusvalía municipal pagada: pasos a seguir
Si pagaste la plusvalía municipal al vender un inmueble pese a que no hubo un incremento del valor del terreno, o si el impuesto se calculó por un importe demasiado alto, dirige la solicitud al ayuntamiento competente. Lo decisivo es cómo se determinó el impuesto:
- Autoliquidación presentada por ti: Solicita su rectificación y la devolución del importe pagado de más.
- Liquidación emitida por el ayuntamiento: Comprueba las indicaciones para recurrirla y presenta el recurso dentro de plazo. Si la liquidación ya es firme, habrá que examinar si procede un procedimiento especial de revisión; la devolución no es automática.
- Documentación justificativa: Adjunta, en particular, las escrituras de compra y venta, la autoliquidación o liquidación y el justificante de pago. Explica en la solicitud por qué consideras que el impuesto no procedía o que su importe era demasiado alto.
El procedimiento relativo a la plusvalía municipal es distinto del impuesto sobre las ganancias por la venta de un inmueble: presentar una solicitud ante el ayuntamiento no sustituye las declaraciones que correspondan ante la Agencia Tributaria estatal. El impuesto municipal y los recursos contra las liquidaciones tributarias municipales se regulan en el Real Decreto Legislativo 2/2004. La devolución de ingresos indebidos se rige por la Ley 58/2003, General Tributaria, artículo 221, y por el Real Decreto 520/2005.
Nota: Esta información no constituye asesoramiento jurídico ni fiscal. Especialmente en el caso de liquidaciones antiguas o firmes, conviene examinar los plazos y las posibles vías de recurso según las circunstancias concretas.