
Impuesto sobre las rentas del capital en España: escala del ahorro
Quien se convierte en residente fiscal en Mallorca o en cualquier otro lugar de España tendrá que ocuparse, tarde o temprano, de la tributación de las rentas del capital en España: la llamada tarifa del ahorro. Esta se aplica a dividendos, intereses y ganancias obtenidas por la venta de acciones, fondos de inversión o inmuebles. A diferencia de Alemania, no existe un tipo único de tributación de las rentas del capital, sino una escala progresiva de entre el 19 y el 30 %. En esta guía descubrirás cómo funciona la tarifa del ahorro, qué diferencias hay entre residentes y no residentes, cómo deducir la retención alemana practicada sobre los dividendos, qué formularios (Modelo 100, 210, 211) debes conocer y qué errores pueden costarte dinero innecesariamente.
¿Qué es la tarifa del ahorro y a quién afecta?
La ley española del impuesto sobre la renta de las personas físicas (Ley del Impuesto sobre la Renta de las Personas Físicas, IRPF) distingue dos grandes categorías de renta: la Renta General (rentas del trabajo e ingresos por alquileres) y la Renta del Ahorro, que comprende las rentas del capital. La Renta del Ahorro incluye dividendos, intereses, ganancias por la venta de acciones y fondos, así como ganancias por la venta de inmuebles. La recaudación corresponde a la Agencia Estatal de Administración Tributaria (AEAT), conocida habitualmente como «Hacienda».
Es residente fiscal en España —y, por tanto, tributa allí por su renta mundial— quien permanece en el país más de 183 días durante el año natural o tiene allí el centro de sus intereses económicos o vitales. A este grupo se le aplica la tarifa progresiva del ahorro, de entre el 19 y el 30 %. Quienes no son residentes fiscales tributan conforme a otras normas, que explicamos más adelante.
Nota: Determinar correctamente la residencia fiscal es el paso más importante antes de planificar la tributación de las rentas del capital. Encontrarás más información en la guía Impuestos para residentes.
Resumen de los tipos impositivos de 2026
La tarifa del ahorro es progresiva: cuanto mayor es la renta anual del ahorro, mayor es el tipo aplicable, dentro de una escala del 19 al 30 %: hasta 6.000 €, el 19 %; hasta 50.000 €, el 21 %; hasta 200.000 €, el 23 %; hasta 300.000 €, el 27 %; y por encima de esa cantidad, el 30 %. El tipo máximo es del 30 % desde el 1 de enero de 2025 (Ley 7/2024) y se ha elevado varias veces en los últimos años. Afecta sobre todo a residentes con ganancias elevadas, por ejemplo, por la venta de un inmueble de alto valor o por una amplia cartera de valores.
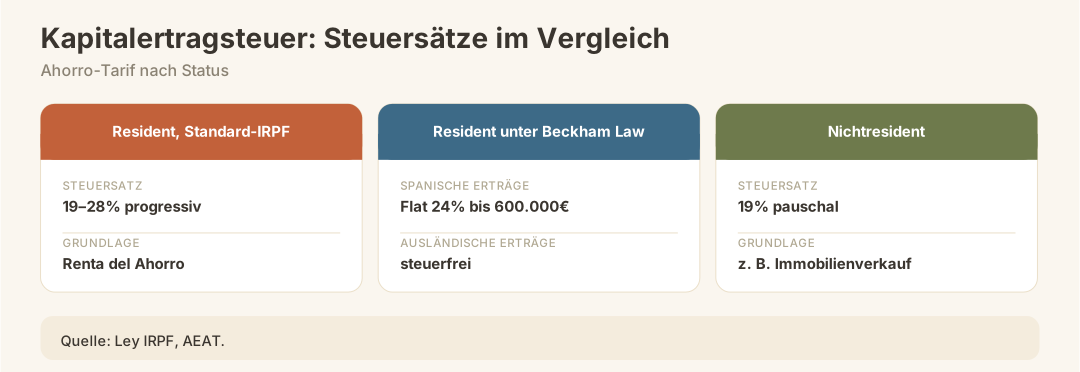
| Situación fiscal | Tipo impositivo sobre las rentas del capital | Base legal / fuente |
|---|---|---|
| Residente, IRPF ordinario | 19–30 % progresivo (Renta del Ahorro) | Ley IRPF, AEAT |
| Residente acogido a Beckham Law | rentas obtenidas en España, en su caso, al tipo fijo del 24 % hasta 600.000 €; rentas del capital de fuente extranjera exentas | Régimen especial Beckham Law |
| No residente (p. ej., venta de un inmueble) | 19 % fijo | tipo único para todos los no residentes |
Atención: El tipo progresivo aplicable a la base del ahorro afecta sobre todo a las plusvalías más elevadas, por ejemplo, las obtenidas al vender una vivienda vacacional en Mallorca. Planifica con tu asesor fiscal el momento de la venta y la realización de la ganancia.
Dividendos de Alemania: cómo evitar la doble imposición
Si eres residente fiscal en España y sigues teniendo acciones o fondos alemanes, tendrás que tener en cuenta la retención fiscal que practica Alemania sobre los rendimientos del capital (Abgeltungsteuer). Alemania retiene impuestos sobre los dividendos distribuidos. Gracias al convenio para evitar la doble imposición (DBA) entre Alemania y España, puede deducirse de la cuota tributaria española la retención soportada, hasta un 15 por ciento. Así, los rendimientos no tributan íntegramente dos veces.
| Concepto | Alemania | España |
|---|---|---|
| Dividendos de acciones alemanas percibidos por un residente en España | Retención de hasta el 15% según el DBA | Deducción del 15% de la cuota tributaria española |
| Declaración de los rendimientos | Comunicados a través del banco custodio alemán | Inclusión en la declaración anual, Modelo 100 |
Qué debes hacer:
- Reúne los certificados fiscales anuales de tu banco custodio alemán, en los que consta la retención practicada.
- Incluye el dividendo bruto y el impuesto retenido en Alemania entre los rendimientos del capital mobiliario de tu declaración de la renta española (Modelo 100).
- Pide a tu asesor fiscal que calcule el importe deducible, limitado al 15 por ciento. A menudo, la retención alemana supera ese importe, por lo que puede convenir solicitar la devolución del exceso en Alemania.
Nota: Una cuenta bancaria española facilita considerablemente la gestión de los cobros de dividendos e intereses. Encontrarás más información en la guía Abrir una cuenta bancaria en España.
Plusvalías de acciones y fondos: la regla del traspaso
Una particularidad española para quienes invierten en fondos de inversión es la llamada regla del traspaso. Permite trasladar la inversión de un fondo a otro sin tributar en ese momento por la plusvalía. La tributación se aplaza hasta que se retira efectivamente el capital del fondo. Para quienes cambian con frecuencia la composición de su cartera, esto puede suponer un importante diferimiento fiscal, a diferencia de la inversión directa en acciones individuales, en la que cada venta genera de inmediato una ganancia o pérdida a efectos fiscales.
Atención: Por lo general, la regla del traspaso solo se aplica a fondos de inversión registrados o autorizados para su comercialización en España; no se aplica automáticamente a cualquier fondo extranjero. Consulta con tu banco o asesor si el fondo cumple los requisitos antes de efectuar el traspaso.
No residentes: tipo fijo del 19 por ciento y plazos propios
Si no eres residente fiscal en España, pero vendes allí, por ejemplo, un inmueble, se te aplica un régimen fiscal distinto. Desde hace años, las plusvalías obtenidas por no residentes tributan a un tipo único del 19 por ciento, con independencia de que el vendedor proceda de un país de la UE o de fuera de ella.
| Trámite | Formulario | Plazo |
|---|---|---|
| Retención practicada por el comprador (3 % del precio de venta) | Modelo 211 | En el plazo de 1 mes desde la venta |
| Declaración de la ganancia patrimonial real | Modelo 210 | 3 meses después de que venza el plazo del Modelo 211 (unos 4 meses) |
Al vender un inmueble, el comprador retiene automáticamente el 3 % del precio de venta e ingresa ese importe a la Agencia Tributaria mediante el Modelo 211. Si la retención supera la cuota tributaria real, calculada al 19 % sobre la ganancia, puedes solicitar la devolución de la diferencia mediante el Modelo 210; si la retención ha sido insuficiente, tendrás que abonar la diferencia.
Ejemplo de cálculo: Precio de venta: 250.000 €; precio de compra: 180.000 €; gastos deducibles (notario, abogado, comisión inmobiliaria, ITP/IVA, mejoras realizadas en el inmueble): 10.000 € → ganancia: 60.000 € → impuesto al 19 % = 11.400 €.
Atención: Los no residentes no pueden acogerse a beneficios fiscales: ni a la exención por reinversión ni a la exención para mayores de 65 años, que pueden aplicarse a los residentes si cumplen determinados requisitos.
Atención, residentes: retenciones indebidas al vender un inmueble
En la práctica, a veces los notarios o los compradores aplican por error a los residentes la retención del 3 % prevista para los no residentes, por ejemplo, porque la condición de residente no estaba correctamente acreditada en el momento de la venta. En estos casos, la retención se ha practicado indebidamente y hay que solicitar expresamente su devolución a la Agencia Tributaria.
Nota: Acredita claramente tu condición de residente (Certificado de Residencia Fiscal, Empadronamiento) ante el notario para evitar una retención innecesaria. Encontrarás más información sobre la inscripción en la guía Empadronamiento.
Ley Beckham: un régimen especial para quienes acaban de trasladarse
Quienes se trasladan a España y cumplen los requisitos del régimen especial conocido como Ley Beckham pueden acogerse a un sistema fiscal distinto: las rentas obtenidas en España tributan a un tipo fijo del 24 % hasta 600.000 €, durante el año de llegada y los cinco años siguientes (seis ejercicios fiscales en total). La principal ventaja para los inversores es que, bajo este régimen, las rentas del capital obtenidas en el extranjero —como dividendos, ganancias patrimoniales e ingresos por alquileres en el extranjero— quedan exentas, ya que solo se gravan las rentas obtenidas en España.
| Concepto | Ley Beckham |
|---|---|
| Tipo impositivo sobre las rentas obtenidas en España | Tipo fijo del 24 % hasta 600.000 € |
| Duración | Año de llegada + 5 años siguientes (6 ejercicios fiscales) |
| Rentas del capital obtenidas en el extranjero | Exentas (dividendos, ganancias y alquileres en el extranjero) |
Aviso: El régimen de la Ley Beckham debe solicitarse dentro de plazo y está sujeto a requisitos estrictos. Encontrarás más detalles en la guía Ley Beckham en España.
Obligaciones de declaración: Modelo 100, Modelo 720 y plazos
Para los residentes, la declaración anual del impuesto sobre la renta (Declaración de la Renta, Modelo 100) es el trámite principal para declarar todos los ingresos, incluidos los rendimientos del capital obtenidos tanto en España como en el extranjero. Si, además, un residente posee bienes o derechos en el extranjero, puede estar obligado a declararlos mediante el Modelo 720.
| Formulario | Finalidad | Destinatarios |
|---|---|---|
| Modelo 100 | Declaración anual de la renta, incluidos los rendimientos del capital | Residentes |
| Modelo 210 | Declaración de ganancias patrimoniales por transmisión (p. ej., de un inmueble) | No residentes |
| Modelo 211 | Retención del 3% por parte del comprador | No residentes (parte compradora) |
| Modelo 720 | Declaración de bienes y derechos en el extranjero | Residentes con bienes o derechos en el extranjero |
Aviso: Encontrarás más detalles sobre esta obligación en la guía Obligación de presentar el Modelo 720.
Errores más frecuentes en la tributación de las rentas del capital
- No acreditar la residencia fiscal: Da lugar a una retención innecesaria del 3 % al vender un inmueble, aunque, como residente, tributarías conforme a los tipos progresivos de la base del ahorro.
- No aplicar la deducción por la retención en origen alemana: Si no se aplica la deducción prevista en el convenio de doble imposición (DBA) de hasta el 15 %, se acaba tributando dos veces por el mismo dividendo.
- Deducir reformas estéticas en lugar de mejoras estructurales: En la venta de un inmueble, solo las mejoras estructurales reales son gastos deducibles; pintar o instalar nuevos revestimientos de suelo no lo son.
- Incumplir los plazos de Modelo 210/211: A menudo se subestima el plazo de 4 meses tras la venta para los no residentes.
- Aplicar incorrectamente la regla del traspaso: No todos los fondos extranjeros permiten realizar traspasos sin tributar.
¿Qué ocurre después? Revisión, devolución o pago adicional
Tras presentar tu declaración de la renta, la Agencia Tributaria revisa los rendimientos del capital declarados, especialmente si se trata de importes elevados o de ventas de inmuebles. Si en la venta se retuvo más de lo que correspondía pagar (Modelo 211), por lo general se efectúa una devolución tras revisar el Modelo 210. Si se retuvo de menos, la Administración reclama la diferencia. Si hay discrepancias o se ha practicado una retención indebida, conviene solicitar una revisión jurídica para reclamar activamente la devolución.
Lista de comprobación: cómo tributar correctamente por los rendimientos del capital en España
- Residencia fiscal claramente determinada (regla de los 183 días, centro de intereses vitales)
- Reunidos todos los rendimientos del capital (de España y del extranjero) para el Modelo 100
- Disponibles los certificados fiscales anuales alemanes para aplicar la deducción prevista en el convenio de doble imposición
- Condición de residente documentada ante el notario y el comprador al vender un inmueble
- Anotados en el calendario los plazos del Modelo 211 (1 mes) y del Modelo 210 (3 meses después)
- Comprobado si son aplicables la Ley Beckham o la regla del traspaso
- Comprobada la obligación de declarar los bienes en el extranjero mediante el Modelo 720
- Contratado un asesor fiscal especializado en derecho tributario alemán y español
Conclusión
La tributación de los rendimientos del capital en España sigue su propia lógica con la escala del ahorro: es progresiva para los residentes, entre el 19 y el 30 %, y del 19 % fijo para los no residentes, con reglas especiales para quienes pueden acogerse a la Ley Beckham y la práctica regla del traspaso para los inversores en fondos. Quienes perciban dividendos alemanes no deben olvidar la deducción prevista en el convenio de doble imposición; quienes vendan un inmueble deben tener presentes los plazos del Modelo 210 y del Modelo 211. Dado que la escala progresiva llega hasta el 30 %, merece aún más la pena planificar los impuestos con antelación y de forma personalizada junto a un asesor especializado en derecho alemán y español.
Fuentes oficiales
- Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades (LIS), Art. 21 – https://www.boe.es/buscar/act.php?id=BOE-A-2014-12328#a21
- Agencia Estatal de Administración Tributaria (AEAT) – organismo competente para el IRPF, el Modelo 100, el Modelo 210 y el Modelo 211
- Ley del Impuesto sobre la Renta de las Personas Físicas (IRPF) – base legal de la Renta del Ahorro
Esta guía ofrece una visión general de la normativa aplicable y no sustituye el asesoramiento jurídico o fiscal para cada caso concreto. Las leyes y los plazos pueden cambiar; prevalece la información de las fuentes oficiales enlazadas.