
Declaración de la renta España: la Renta paso a paso
Quien como alemán, austriaco o suizo traslada el centro de su vida a Mallorca o a la península española, no puede evitar la declaración de la renta española – la "Renta" o, oficialmente, Declaración de la Renta (Modelo 100). A diferencia de la agencia tributaria alemana, en España no recibes ningún recordatorio ni factura por correo: rige la llamada obligación de informarse por cuenta propia (Holschuld). Quien pierde el plazo u oculta patrimonio en el extranjero se arriesga a recargos por retraso e intereses de demora. En esta guía te mostramos paso a paso cómo averiguar si eres residente fiscal, qué plazos rigen en 2026 para la declaración de la renta en España, cómo funciona el Modelo 100 y qué deben tener en cuenta adicionalmente los autónomos y los no residentes.

¿Residente o no residente? La regla de los 183 días lo decide
Días de permanencia en España
Explicación
Los días de presencia son todos aquellos en los que estuviste en España, incluidos los transcurridos entre dos estancias acreditadas salvo que pruebes tu presencia fuera. Los días de llegada y salida cuentan completos.
Explicación
Las ausencias esporádicas son estancias breves en el extranjero que no están incluidas en la cifra anterior. La ley las suma, no las resta.
Explicación
El certificado de residencia fiscal es la acreditación de una autoridad tributaria extranjera de que eres residente fiscal allí; tiene validez anual. Solo excluye las ausencias esporádicas, no tu presencia en España.
Según tus datos, no se cumple ninguno de los dos criterios.
Resultado provisional: el año natural sigue en curso.
- Días de permanencia computados
- 150 días
- Umbral legal (más de)
- 183 días
150 = 150 días
Días que faltan para superar el umbral: 34.
Normativa vigente a 1 de enero de 2007
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
Antes de pensar en formularios y plazos, debes aclarar tu estatus fiscal. El derecho fiscal español (Art. 9 Ley 35/2006) distingue estrictamente entre residentes fiscales (residentes) y no residentes – y los criterios se aplican independientemente de si estás registrado como residente ante la Extranjería o no. Basta con que se cumpla uno de los siguientes criterios.
| Criterio | Qué significa |
|---|---|
| Regla de los 183 días | Permaneces más de 183 días en el año natural en territorio español (sumando también las interrupciones) |
| Centro de intereses económicos | Tu principal campo de actividad o el núcleo de tus intereses económicos se encuentra en España |
| Centro familiar | El cónyuge y/o los hijos menores tienen su residencia habitual en España (presunción refutable) |
Atención: Incluso si solo posees un inmueble de vacaciones y no lo alquilas, estás sujeto a tributación como no residente – a través del impuesto de no residentes. Muchos propietarios no lo saben y caen precisamente en esta trampa.
Más información sobre el cálculo exacto de los días de estancia la encuentras en la guía sobre la regla de los 90/180 días así como en el artículo básico sobre la Residencia.
¿Quién debe presentar la Renta 2025/2026?
Como residente fiscal, en principio debes declarar tu renta mundial en España – es decir, también las pensiones alemanas, los ingresos por alquiler procedentes de Alemania, los dividendos y las rentas de capital. Al mismo tiempo, se aplica el convenio de doble imposición entre Alemania y España, para que los ingresos no se graven dos veces. Los no residentes, en cambio, tributan en principio solo por los ingresos obtenidos en España, por ejemplo por el alquiler o el uso propio de un inmueble.
| Estatus | Qué se grava | Formulario |
|---|---|---|
| Residente (>183 días) | Renta mundial (Alemania + España) | Modelo 100 |
| No residente con inmueble | Ingresos por alquiler o uso propio | Modelo 210 |
| Residente con patrimonio en el extranjero >50.000 € | Obligación de declarar (sin importe a pagar) | Modelo 720 |
| Autónomos | Ingresos de actividad + IVA | Modelo 100 + Modelo 303 |
Los plazos más importantes de 2026 de un vistazo
Los plazos de la campaña fiscal española son definitivos y, a diferencia de Alemania, por lo general no se prorrogan de forma individual. Quien presente la declaración fuera de plazo se arriesga a recargos automáticos por demora.
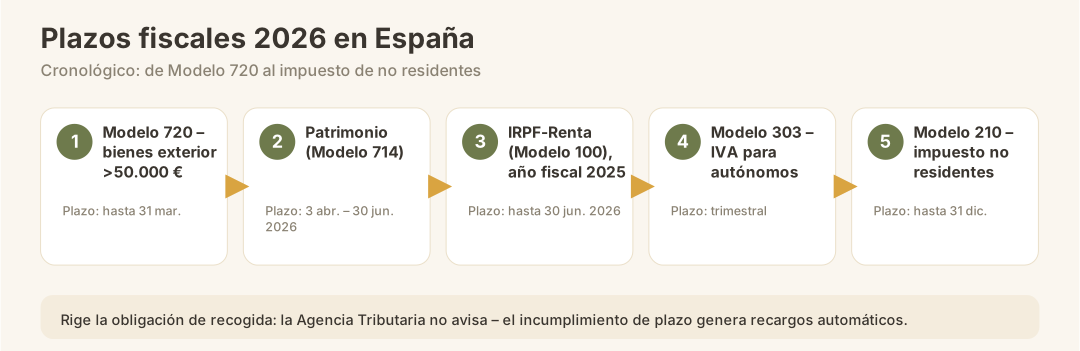
| Impuesto / Formulario | Plazo 2026 | Afecta a |
|---|---|---|
| IRPF – Impuesto sobre la Renta (Modelo 100), ejercicio fiscal 2025 | hasta el 30 de junio de 2026 | Residentes fiscales |
| Impuesto sobre el Patrimonio (Modelo 714), ejercicio fiscal 2025 | del 3 de abril al 30 de junio de 2026 | Residentes y no residentes con patrimonio en España |
| Modelo 720 – Declaración de bienes en el extranjero >50.000 € | hasta el 31 de marzo | Residentes fiscales |
| Modelo 210 – Impuesto de no residentes (uso propio) | hasta el 31 de diciembre | No residentes con inmueble en España |
| Modelo 303 – Impuesto sobre el Valor Añadido (IVA) | trimestral | Autónomos |
Aviso: Quien todavía no haya actuado, debería hacerlo ahora – el plazo hasta el 30 de junio de 2026 para la Renta 2025 es definitivo y no se puede prorrogar.
Encontrarás los detalles sobre la obligación de declarar el patrimonio en el extranjero en la guía sobre el Modelo 720, información para propietarios de inmuebles sin residencia en el artículo sobre el Impuesto sobre la Renta de No Residentes España.
Modelo 100 paso a paso: así debes proceder
- Comprobar la obligación tributaria. Aclara mediante la regla de los 183 días y los demás criterios si se te considera residente o no residente.
- Reunir la documentación. Entre ella se incluyen justificantes de ingresos españoles y alemanes, resoluciones de pensión, contratos de alquiler, extractos bancarios y, en su caso, comprobantes de gastos deducibles.
- Conseguir los medios de acceso. Para la presentación a través de la plataforma de la AEAT necesitas un Cl@ve-PIN o un Certificado Digital.
- Revisar el borrador cumplimentado previamente. La Agencia Tributaria pone a disposición en muchos casos un borrador, pero este rara vez está completo, especialmente en el caso de ingresos procedentes del extranjero.
- Completar la renta mundial y aplicar el CDI. Los ingresos procedentes del extranjero deben añadirse y, en caso de duda, computarse según el convenio de doble imposición.
- Presentar el Modelo 100 y completarlo antes del 30 de junio de 2026. En caso de pago pendiente, bajo ciertas condiciones también es posible el fraccionamiento en dos plazos.
Lo mejor es configurar con antelación el acceso digital a la agencia tributaria – más información al respecto en la guía sobre el Certificado Digital y Cl@ve.
Renta mundial y convenio de doble imposición
El error más frecuente entre los emigrantes alemanes: "Pero si ya pago impuestos en Alemania por mi pensión o por los ingresos del alquiler." Como residente fiscal en España, sin embargo, debes declarar tu renta mundial en la Renta – el convenio de doble imposición entre Alemania y España únicamente evita la doble tributación de los mismos ingresos, pero no sustituye la obligación de declararlos. Especialmente en el caso de las pensiones alemanas, la aplicación correcta del convenio resulta compleja, ya que según el tipo de pensión (pensión legal, pensión de funcionario, pensión de empresa) rigen normas distintas.
Aviso: Cómo se gravan concretamente las pensiones alemanas en España lo explicamos con detalle en la guía Tributación de la pensión alemana en España.
Novedades 2025/2026: qué cambia en la Renta
La normativa fiscal española se ha adaptado para el ejercicio fiscal 2025 mediante varias leyes, en particular la Ley 7/2024, el Real Decreto-ley 3/2025, así como el Real Decreto-ley 2/2026, de 3 de febrero de 2026. Dos cambios son especialmente relevantes para los particulares.
| Novedad | Detalles |
|---|---|
| Nueva reducción fiscal para rentas bajas | Hasta 340 € de reducción con salario bruto anual de hasta 16.576 €; se reduce progresivamente hasta 18.276 €; los ingresos adicionales no deben superar los 6.500 € (Art. 80 bis LIRPF) |
| Tipo impositivo más alto sobre las rentas del capital | Los intereses, dividendos y ganancias patrimoniales superiores a 300.000 € tributan con un tipo incrementado |
Además, para los no residentes con patrimonio en España ha cambiado la práctica respecto al límite conjunto de IRPF e Impuesto sobre el Patrimonio. El Tribunal Supremo ha resuelto, mediante las sentencias 1372/2025, de 29 de octubre de 2025 (rec. 4701/2023, ECLI:ES:TS:2025:4849) y 1402/2025, de 3 de noviembre de 2025 (rec. 7626/2023, ECLI:ES:TS:2025:4846), que la residencia habitual no justifica una desigualdad de trato: reservar el límite máximo del Art. 31.Uno de la Ley del Impuesto sobre el Patrimonio únicamente a los residentes resulta discriminatorio y carece de justificación.
El texto de la ley no ha cambiado en ningún momento —el Art. 31.Uno sigue refiriéndose solo a los sujetos pasivos sometidos al impuesto por obligación personal—. Lo que ha cambiado es su aplicación: el Ministerio de Hacienda ha adaptado el Modelo 714 mediante la Orden HAC/277/2026, de 25 de marzo de 2026, eliminando la mención restrictiva; para el Impuesto de Solidaridad sobre las Grandes Fortunas llegó después la Orden HAC/652/2026, de 26 de junio de 2026, una vez que el TEAC había asumido la misma interpretación el 18 de diciembre de 2025.
En la práctica esto significa lo siguiente: desde la declaración correspondiente al ejercicio 2025 puedes aplicar el límite directamente en el Modelo 714. Para los ejercicios anteriores, el camino pasa por solicitar la rectificación de la autoliquidación (Art. 120.3 de la Ley General Tributaria) junto con la devolución correspondiente; el plazo de prescripción es de 4 años. El cálculo en sí resulta delicado: el límite se sitúa en el 60 % de la suma de las bases imponibles del IRPF, y el Impuesto sobre el Patrimonio solo puede reducirse, como máximo, un 80 %. Ni las sentencias ni las órdenes que regulan los modelos aclaran cómo debe construirse esa magnitud de referencia en el caso de quien en España no tributa por el IRPF, sino por el Impuesto sobre la Renta de no Residentes; conviene que un asesor fiscal calcule esto para cada caso concreto.
Impuesto sobre el Patrimonio: ¿a quién afecta?
Además de la declaración de la renta, dependiendo de tu patrimonio también deberás presentar la declaración del Impuesto sobre el Patrimonio (Modelo 714). Para el ejercicio fiscal 2025 el plazo va del 3 de abril al 30 de junio de 2026 y afecta tanto a residentes como a no residentes con patrimonio en España, siempre que se superen los mínimos exentos correspondientes. Debido a la sentencia mencionada, para muchos no residentes ahora merece la pena recalcular la carga fiscal anterior.
Autónomos: IRPF e IVA
Si trabajas como autónomo en Mallorca, además de la Renta se aplican normas propias. La declaración de la renta correspondiente al ejercicio 2025 también debe presentarse antes del 30 de junio de 2026, independientemente de si además tienes ingresos por alquiler o rendimientos del capital; en este caso conviene hacer un análisis conjunto y cuidadoso de todos los tipos de ingresos.
Muchos gastos empresariales habituales del día a día son deducibles fiscalmente, entre ellos:
- Gastos de desplazamiento
- Material de oficina
- Contratos de telefonía móvil de uso profesional
- Literatura especializada
En todos los casos es requisito que la vinculación profesional pueda demostrarse claramente.
Atención: la exención de IVA aún no está en vigor:La Directiva de la UE 2020/285 debía permitir, a partir del 1 de enero de 2025, que los microempresarios con una facturación anual inferior a 85.000 € quedaran exentos de la obligación de IVA. España aún no ha transpuesto esta directiva y ha incumplido el plazo de la UE, por lo que la Comisión Europea ha demandado a España ante el Tribunal de Justicia de la Unión Europea. Hasta nuevo aviso, como autónomo deberás seguir repercutiendo el IVA y liquidándolo trimestralmente mediante el Modelo 303. En el mejor de los casos, la entrada en vigor de la nueva normativa podría producirse a partir de 2027, aunque si se producen más retrasos en el trámite parlamentario, lo más realista es que sea a partir de 2028.
Todo sobre la contabilidad corriente y las declaraciones trimestrales lo encontrarás en la guía Modelo 303 y 130.
No residentes: Modelo 210 y Modelo 720
Si posees un inmueble en España sin ser residente fiscal allí, deberás presentar anualmente el impuesto de no residentes mediante el Modelo 210, independientemente de si lo alquilas o no; el plazo finaliza el 31 de diciembre. En cambio, si eres residente y mantienes en el extranjero bienes patrimoniales (cuentas, inmuebles, valores) por un total superior a 50.000 €, se aplica adicionalmente la obligación de declaración mediante el Modelo 720, con plazo hasta el 31 de marzo.
| Formulario | Grupo objetivo | Plazo |
|---|---|---|
| Modelo 210 | No residentes con propiedad inmobiliaria en España | 31 de diciembre |
| Modelo 720 | Residentes con patrimonio en el extranjero >50.000 € | 31 de marzo |
Errores más frecuentes en la declaración de la renta española
- La creencia de que sin alquiler no se debe pagar impuestos. También el uso propio exclusivo de un inmueble como no residente está sujeto a tributación.
- Falta de Cl@ve/Certificado Digital. Sin acceso digital, la presentación se retrasa innecesariamente.
- Olvidar los ingresos obtenidos en el extranjero. Las pensiones alemanas, los ingresos por alquiler y las rentas de capital deben declararse íntegramente como residente.
- Pasar por alto el Modelo 720. La obligación de declaración de patrimonio en el extranjero es independiente de la declaración de la renta propiamente dicha y tiene su propio plazo, anterior a este.
- Plazos incumplidos. Como no hay recordatorio por parte de la administración (obligación de informarse por cuenta propia), el retraso conlleva automáticamente recargos.
¿Qué ocurre después de la presentación?
Tras presentar el Modelo 100, la Agencia Tributaria revisa tus datos. En caso de devoluciones, el pago suele realizarse automáticamente en la cuenta indicada; en caso de pagos pendientes, bajo ciertas condiciones es posible fraccionar el pago en dos partes. Conserva todos los justificantes y el comprobante de presentación durante varios años, por si la administración plantea alguna consulta o inicia una comprobación.
Lista de comprobación: declaración de la renta España 2026
- Estatus fiscal aclarado (residente vs. no residente)
- Cl@ve-PIN o Certificado Digital configurado
- Todos los justificantes de ingresos (España + extranjero) reunidos
- Convenio de doble imposición para pensiones/alquileres comprobado
- Modelo 720 presentado antes del 31 de marzo (si el patrimonio en el extranjero supera los 50.000 €)
- Modelo 100 presentado antes del 30 de junio de 2026
- En caso de condición de autónomo: no olvidar el Modelo 303 trimestral
- Impuesto sobre el Patrimonio (Modelo 714) revisado, si procede
Conclusión
La declaración de la renta española no es un trámite burocrático automático, sino que exige sobre todo una cosa: actuar a tiempo. Quien aclare su estatus fiscal mediante la regla de los 183 días, reúna su documentación con antelación y tenga presentes los plazos del 30 de junio de 2026 (Renta) y del 31 de marzo (Modelo 720), evitará los errores más frecuentes y costosos. Especialmente en el caso de ingresos transfronterizos, como pensiones alemanas o rendimientos de capital, merece la pena colaborar con un asesor fiscal experimentado y de habla alemana in situ: las particularidades del convenio de doble imposición y de los últimos cambios legislativos son difíciles de abarcar por completo para un profano.
Fuentes oficiales
- Agencia Tributaria (AEAT) – Campaña de la Renta: https://sede.agenciatributaria.gob.es
- Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas (BOE): https://www.boe.es/eli/es/l/2006/11/28/35
- Real Decreto-ley 2/2026, de 3 de febrero (BOE): https://www.boe.es
- Ley 7/2024 y Real Decreto-ley 3/2025 (BOE): https://www.boe.es
- Tribunal Supremo, sentencias 1372/2025, de 29 de octubre de 2025 (ECLI:ES:TS:2025:4849), y 1402/2025, de 3 de noviembre de 2025 (ECLI:ES:TS:2025:4846), sobre el límite conjunto máximo aplicable a no residentes — la doctrina se recoge literalmente en el preámbulo de la Orden HAC/652/2026 (BOE): https://www.boe.es/eli/es/o/2026/06/26/hac652
Esta guía ofrece una visión general de la normativa aplicable y no sustituye el asesoramiento jurídico o fiscal para cada caso concreto. Las leyes y los plazos pueden cambiar; prevalece la información de las fuentes oficiales enlazadas.