
Rendes del capital a Espanya: com funciona la tarifa de l'estalvi
Qui esdevé resident fiscal a Mallorca o a qualsevol altre lloc d’Espanya, tard o prest haurà d’informar-se sobre sa tributació des rendiments des capital a Espanya, sa denominada tarifa de s’estalvi. Hi estan subjectes es dividends, es interessos i es guanys procedents de sa venda d’accions, fons d’inversió o immobles. A diferència d’Alemanya, no hi ha un impost únic amb retenció definitiva, sinó una escala progressiva d’entre es 19 % i es 30 %. En aquesta guia sabràs com funciona sa tarifa de s’estalvi, quines normes són diferents per a residents i no residents, com pots descomptar sa retenció fiscal alemanya sobre es dividends, quins formularis (Modelo 100, 210, 211) has de conèixer i quins errors te poden fer perdre doblers innecessàriament.
Què és sa tarifa de s’estalvi i a qui afecta?
Sa llei espanyola de s’impost sobre sa renda (Ley del Impuesto sobre la Renta de las Personas Físicas, IRPF) distingeix dues categories principals d’ingressos: sa Renta General (rendiments des treball, ingressos per lloguers) i sa Renta del Ahorro —sa categoria fiscal de s’estalvi i des rendiments des capital. Sa Renta del Ahorro inclou es dividends, es interessos, es guanys procedents de sa venda d’accions i fons, i es guanys procedents de sa venda d’immobles. S’organisme encarregat de recaptar s’impost és Agencia Estatal de Administración Tributaria (AEAT), coneguda popularment com a «Hacienda».
És resident fiscal —i, per tant, ha de tributar a Espanya pes seus ingressos mundials— qui passa més de 183 dies a Espanya durant s’any natural o hi té es centre des seus interessos econòmics o vitals. A aquest grup se li aplica sa tarifa progressiva de s’estalvi d’entre es 19 % i es 30 %. Qui no és resident fiscal tributa segons unes normes diferents, que explicam més avall.
Avís: Determinar exactament sa residència fiscal és sa passa més important abans de planificar qualsevol rendiment des capital. En trobaràs més informació a sa guia Imposts com a resident.
Es tipus impositius de 2026 d’una ullada
Sa tarifa de s’estalvi és progressiva: com més alt és es rendiment anual des capital, més alt és es tipus aplicable dins sa franja d’entre es 19 % i es 30 %: fins a 6.000 €, es 19 %; fins a 50.000 €, es 21 %; fins a 200.000 €, es 23 %; fins a 300.000 €, es 27 %; i, per damunt d’aquesta quantitat, es 30 %. Es tipus màxim és des 30 % des de s’1 de gener de 2025 (Ley 7/2024) i s’ha apujat diverses vegades aquests darrers anys. Afecta sobretot es residents amb rendiments elevats, per exemple, per sa venda d’un immoble de valor considerable o per una cartera de valors important.
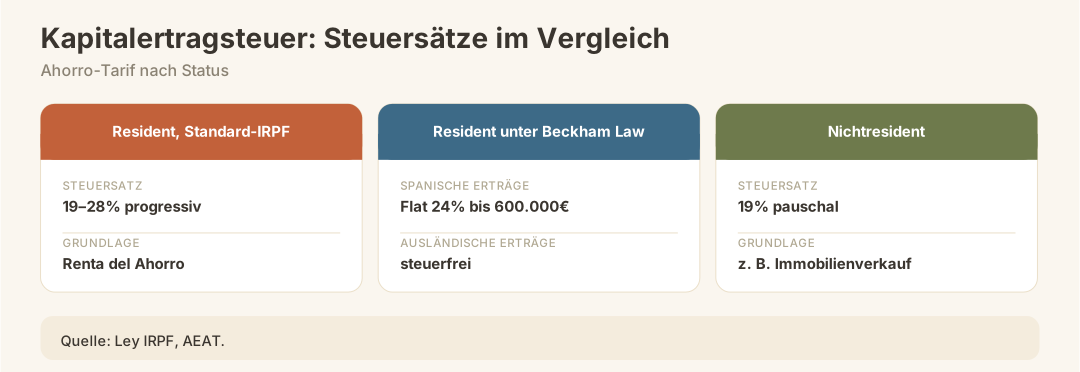
| Situació | Tipus impositiu sobre es rendiments des capital | Base legal / font |
|---|---|---|
| Resident, IRPF ordinari | 19–30 % progressiu (Renta del Ahorro) | Ley IRPF, AEAT |
| Resident acollit a Beckham Law | Es rendiments obtinguts a Espanya poden tributar a un tipus fix des 24 % fins a 600.000 €; es rendiments des capital obtinguts a s’estranger estan exempts | Règim especial Beckham Law |
| No resident (p. ex., venda d’un immoble) | 19 % fix | tipus únic per a tots es no residents |
Atenció: Sa tarifa progressiva de s'estalvi afecta sobretot ses plusvàlues més elevades, com ara ses que s'obtenen en vendre un habitatge de vacances a Mallorca. Planifica es moment de sa venda i de sa realització des guany juntament amb es teu assessor fiscal.
Dividends d'Alemanya: evita sa doble imposició
Qui, com a resident fiscal a Espanya, continua tenint accions o fons alemanys ha de fer front a sa retenció alemanya sobre es rendiments des capital (Abgeltungsteuer) a s'origen. Alemanya practica una retenció sobre es dividends distribuïts. Gràcies as conveni per evitar sa doble imposició (DBA) entre Alemanya i Espanya, aquesta retenció es pot deduir de sa quota tributària espanyola fins a un 15 %; per tant, no s'ha de tributar dues vegades per sa totalitat d'aquests rendiments.
| Concepte | Alemanya | Espanya |
|---|---|---|
| Dividends d'accions alemanyes pagats a residents a Espanya | Retenció a s'origen de fins a 15% segons es DBA | Deducció des 15% de sa quota tributària espanyola |
| Declaració des rendiments | Comunicats a través de s'entitat dipositària alemanya | Consignació a sa declaració anual, Modelo 100 |
Així ho has de fer:
- Reuneix es certificats fiscals anuals de sa teva entitat dipositària alemanya (hi consta sa retenció practicada).
- Indica es dividend brut i s'impost alemany retingut a sa teva declaració d'imposts espanyola (Modelo 100), a s'apartat de rendiments des capital.
- Demana as teu assessor fiscal que calculi es 15 % deduïble: sovint sa retenció alemanya supera s'import deduïble, de manera que pot convenir sol·licitar-ne sa devolució a Alemanya.
Nota: Un compte bancari espanyol facilita molt sa gestió des pagaments de dividends i interessos. Trobaràs més detalls a sa guia Obrir un compte bancari a Espanya.
Guanys d'accions i de fons: sa regla de Traspaso
Una particularitat espanyola per a qui inverteix en fons d'inversió és sa denominada regla de Traspaso. Permet traspassar ses participacions d'un fons d'inversió a un altre sense tributar ni generar immediatament una plusvàlua subjecta a imposts. Sa tributació, per tant, s'ajorna fins que realment es retiren doblers des fons. Per a qui canvia regularment ses seves inversions, això pot suposar un ajornament fiscal considerable, a diferència de sa inversió directa en accions individuals, en què cada venda genera immediatament una plusvàlua o una minusvàlua amb efectes fiscals.
Atenció: Sa regla de Traspaso generalment només s'aplica as fons d'inversió registrats a Espanya o autoritzats per comercialitzar-s'hi, no automàticament a qualsevol producte de fons estranger. Comprova'n s'autorització amb es teu banc o assessor abans de fer es traspàs.
No residents: tipus fix de 19 % i terminis propis
Qui no és resident fiscal a Espanya, però hi ven, per exemple, un immoble, tributa d'una altra manera. Fa anys que as no residents se'ls aplica un tipus únic de 19 % sobre sa plusvàlua, tant si es venedor prové d'un país de sa UE com de fora de sa UE.
| Tràmit | Formulari | Termini |
|---|---|---|
| Retenció a compte de s'impost per part des comprador (3% des preu de compra) | Modelo 211 | dins 1 mes després de sa venda |
| Declaració fiscal des guany real | Modelo 210 | 3 mesos després que acabi es termini des Modelo 211 (aproximadament 4 mesos) |
Quan es ven un immoble, es comprador reté automàticament es 3% des preu de compra i ingressa aquest import a s'Agencia Tributaria mitjançant es Modelo 211. Si sa retenció supera s'impost real, que és des 19% sobre es guany, pots sol·licitar sa devolució de sa diferència mitjançant es Modelo 210; si sa retenció ha estat insuficient, hauràs de pagar sa diferència.
Exemple de càlcul: Preu de venda 250.000€, preu de compra 180.000€, despeses deduïbles (notari, advocat, comissió immobiliària, ITP/IVA, millores de s'immoble) 10.000€ → guany 60.000€ → impost des 19% = 11.400€.
Atenció: Es no residents no tenen cap avantatge fiscal: ni exempció per reinversió ni exempció a partir des 65 anys, com sí que poden tenir es residents en determinades condicions.
Atenció, residents: retenció fiscal incorrecta en vendre un immoble
A sa pràctica, de vegades es notaris o es compradors apliquen erròniament a es residents sa retenció des 3% prevista per a no residents, per exemple perquè sa condició de resident no estava correctament documentada en es moment de sa venda. En aquests casos, s'ha retingut indegudament s'impost sobre es guany patrimonial i se n'ha de sol·licitar expressament sa devolució a s'Agencia Tributaria.
Nota: A sa cita amb es notari, acredita de manera inequívoca sa teva condició de resident (Certificado de Residencia Fiscal, Empadronamiento) per evitar una retenció innecessària. Trobaràs més informació sobre sa inscripció a sa guia Empadronamiento.
Beckham Law: cas especial per a qui acaba d'arribar
Qui es trasllada a Espanya i compleix es requisits des règim especial conegut com a Beckham Law pot beneficiar-se d'un sistema fiscal diferent: es ingressos espanyols tributen a un tipus fix des 24% fins a 600.000€, durant s'any d'arribada i es cinc anys següents (en total, sis exercicis fiscals). S'avantatge principal per a qui inverteix capital és que es rendiments des capital obtinguts a s'estranger —és a dir, dividends, guanys patrimonials i ingressos per lloguers a s'estranger— queden exempts d'impostos amb aquest règim, perquè només es tenen en compte es ingressos espanyols.
| Característica | Beckham Law |
|---|---|
| Tipus impositiu sobre es ingressos espanyols | 24% fix fins a 600.000€ |
| Durada | Any d'arribada + 5 anys següents (6 exercicis fiscals) |
| Rendiments des capital obtinguts a s'estranger | exempts d'impostos (dividends, guanys i lloguers a s'estranger) |
Avís: Es règim Beckham Law s'ha de sol·licitar dins es termini establert i està subjecte a requisits estrictes. Trobaràs més detalls a sa guia Beckham Law a Espanya.
Obligacions de declaració: Modelo 100, Modelo 720 i terminis
Per als residents, sa declaració anual de s'impost sobre sa renda (Declaración de la Renta, Modelo 100) és es tràmit principal per declarar tots es ingressos, inclosos tots es rendiments des capital obtinguts tant a Espanya com a s'estranger. Qui, a més de ser resident, tengui béns a s'estranger pot estar obligat a declarar-los mitjançant es Modelo 720.
| Formulari | Finalitat | Destinataris |
|---|---|---|
| Modelo 100 | Declaració anual de s'impost sobre sa renda, inclosos es rendiments des capital | Residents |
| Modelo 210 | Declaració de guanys patrimonials per venda (p. ex., d'un immoble) | No residents |
| Modelo 211 | Retenció a compte (3%) a càrrec de sa part compradora | No residents (part compradora) |
| Modelo 720 | Declaració de béns a s'estranger | Residents amb béns a s'estranger |
Avís: Trobaràs més detalls sobre s'obligació de declarar a sa guia Obligació de declarar mitjançant es Modelo 720.
Errors més habituals en sa tributació des rendiments des capital
- No acreditar sa condició de resident: Això provoca una retenció innecessària des 3 per cent en vendre un immoble, tot i que, com a resident, hauries de tributar segons sa tarifa progressiva de s'estalvi (Ahorro).
- No deduir sa retenció fiscal alemanya: Qui no aplica sa deducció prevista en es conveni de doble imposició (DBA), de fins a un 15 per cent, acaba pagant imposts dues vegades pes mateix dividend.
- S'han deduït reformes cosmètiques en lloc de millores constructives: En sa venda d'un immoble, només ses millores constructives reals compten com a despeses deduïbles; pintar o posar paviments nous no hi compta.
- S'han deixat passar es terminis des Modelo 210/211: Es termini de 4 mesos després de sa venda per a no residents sovint se subestima.
- S'ha aplicat malament sa norma de traspaso: No tots es fons estrangers poden acollir-se a un traspàs exempt d'imposts.
Què ve després? Revisió, devolució, pagament addicional
Després de presentar sa teva declaració d'imposts, Agencia Tributaria revisa es rendiments des capital declarats, especialment si són imports elevats o provenen de vendes d'immobles. Si en sa venda s'ha retingut més que es deute tributari real (Modelo 211), després de revisar es Modelo 210 normalment se'n fa sa devolució. Si s'ha retingut massa poc, s'administració reclama sa diferència. Si hi ha discrepàncies o s'ha retingut un impost indegudament, convé una revisió jurídica per reclamar-ne activament sa devolució.
Llista de comprovació: com tributar correctament pes rendiments des capital a Espanya
- Residència fiscal aclarida sense dubtes (regla des 183 dies, centre d'interessos vitals)
- Tots es rendiments des capital (d'Espanya i de l'estranger) recopilats per as Modelo 100
- Certificats fiscals anuals alemanys disponibles per aplicar sa deducció prevista en es DBA
- Condició de resident documentada davant es notari/comprador en cas de venda d'un immoble
- Terminis des Modelo 211 (1 mes) i des Modelo 210 (3 mesos després) anotats en es calendari
- Comprovat si sa Beckham Law o sa norma de traspaso són aplicables
- Comprovada s'obligació de declarar es béns a l'estranger amb es Modelo 720
- Contractat un assessor fiscal especialitzat en dret tributari alemany i espanyol
Conclusió
S'impost sobre es rendiments des capital a Espanya segueix sa lògica pròpia de sa tarifa Ahorro: és progressiu per as residents, entre es 19 i es 30 %, i té un tipus fix des 19 % per as no residents, amb normes especials per a ses persones que es poden acollir a sa Beckham Law i sa pràctica norma de traspaso per a inversors en fons. Qui cobri dividends alemanys no ha d'oblidar sa deducció prevista en es DBA, i qui vengui un immoble ha de tenir presents es terminis des Modelo 210 i 211. Atès que es tipus progressius arriben fins as 30 %, encara convé més planificar sa tributació amb temps i de manera individualitzada amb un assessor especialitzat en dret alemany i espanyol.
Fonts oficials
- Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades (LIS), Art. 21 – https://www.boe.es/buscar/act.php?id=BOE-A-2014-12328#a21
- Agencia Estatal de Administración Tributaria (AEAT) – organisme competent en matèria d'IRPF, Modelo 100, Modelo 210 i Modelo 211
- Ley del Impuesto sobre la Renta de las Personas Físicas (IRPF) – base legal de sa Renta del Ahorro
Aquesta guia ofereix una visió general de la normativa aplicable i no substitueix l’assessorament jurídic o fiscal per a cada cas concret. Les lleis i els terminis poden canviar; cal atenir-se a les fonts oficials enllaçades.