
Eine Genossenschaftswohnung in Spanien kaufen: Ablauf, Vorteile und Risiken
Wer eine Genossenschaftswohnung in Spanien kaufen möchte, sollte zuerst eine Frage klären: Was genau wird erworben – eine konkrete Wohnung oder zunächst eine Beteiligung an einem Wohnprojekt? Davon hängt ab, welche Unterlagen Du brauchst, wann Zahlungen fällig werden und welche Risiken Du während der Bauphase trägst. Ein attraktiver Plan und ein genannter Endpreis reichen dafür nicht aus.
Dieser Ratgeber zeigt Dir, wie Du ein solches Angebot prüfst: vom Vertragsgegenstand über Grundstück und Baufortschritt bis zum Zahlungsplan. Du erfährst außerdem, welche Vorteile sich im konkreten Projekt ergeben können und warum sich eine behauptete Ersparnis nur mit einer vollständigen Kostenaufstellung beurteilen lässt. Die Preisbeispiele aus Mallorca dienen als Vergleich mit gewöhnlichen Neubauangeboten – sie sind keine Genossenschaftsangebote. Für Deine Entscheidung zählen am Ende die Dokumente des jeweiligen Projekts, nicht die Bezeichnung im Exposé.
Was bedeutet der Kauf einer Genossenschaftswohnung?
Der Ausdruck „Genossenschaftswohnung“ beantwortet noch nicht, wann Du Eigentum an einer bestimmten Wohnung erwirbst. Lass Dir schriftlich erklären, welche Stellung Du mit der ersten Unterschrift erhältst, wie eine Wohnung zugeordnet wird und welcher Vertrag den späteren Erwerb regelt.
Ebenso wichtig ist die Abgrenzung zur comunidad de propietarios: Das ist die Eigentümergemeinschaft einer Wohnanlage. Eine angebotene Wohnung mit Gemeinschaftspool oder gemeinsamer Garage ist deshalb nicht schon eine Genossenschaftswohnung. Entscheidend ist die rechtliche Struktur des Erwerbs, nicht die Ausstattung des Gebäudes.
Welche Vorteile kann das Modell haben?
Ein Vorteil wäre ein überzeugendes Verhältnis von Gesamtpreis und Leistung. Das lässt sich aber erst beurteilen, wenn Grundstück, Baukosten, Projektkosten, Steuern und mögliche spätere Nachzahlungen in einer nachvollziehbaren Aufstellung stehen. Eine pauschale Ersparnis gegenüber einem gewöhnlichen Neubaukauf lässt sich daraus nicht ableiten.
Auch die Möglichkeit, sich in ein noch entstehendes Projekt einzubringen, kann für Dich interessant sein. Ob und wie Du tatsächlich mitentscheiden kannst, muss jedoch aus den Projektunterlagen hervorgehen. Frage deshalb nicht nur nach den geplanten Wohnungen, sondern auch danach, wer Änderungen beschließt und wer deren Kosten trägt.
Wie läuft der Erwerb ab?
Bei einem noch nicht fertiggestellten Projekt liegen Prüfung, Zahlungen und Übergabe zeitlich auseinander. Gewöhnliche Neubaukäufe laufen typischerweise über Reservierung, Zahlungen während der Bauphase und die abschließende notarielle Urkunde ab. Übertrage diesen Ablauf nicht ungeprüft auf ein Genossenschaftsangebot, sondern lass Dir die einzelnen Schritte des konkreten Projekts zeigen.
- Erwerbsmodell klären: Welche Erklärung unterschreibst Du zuerst, und welchen Anspruch erhältst Du dadurch?
- Projekt prüfen: Wer verfügt über das Grundstück, welche Bauunterlagen liegen vor und welche Wohnung ist vorgesehen?
- Finanzierung und Zahlungsplan prüfen: Welche Beträge werden wofür fällig, und was geschieht bei Änderungen oder Verzögerungen?
- Vor Zahlungen Absicherungen prüfen: Verlange die vorgesehenen Nachweise für Anzahlungen und lass ihre Bedeutung für Deinen Vertrag beurteilen.
- Abschluss vorbereiten: Kläre, welche Voraussetzungen vor der notariellen Urkunde, der Übergabe und einer späteren Grundbucheintragung erfüllt sein müssen.
Achtung: Eine Reservierung oder ein privater Vertrag ist kein Ersatz für die Prüfung des Grundstücks und Deiner vertraglichen Rechte. Beim Immobilienkauf können Verpflichtungen bereits vor dem Notartermin entstehen.
Welche Unterlagen und Vertragsklauseln sind entscheidend?
Stelle der Genossenschaft oder den Projektverantwortlichen konkrete Fragen – und bestehe auf Antworten in den Unterlagen, nicht nur im Verkaufsgespräch.
| Prüffeld | Was Du schriftlich klären solltest |
|---|---|
| Grundstück | Wer ist als Eigentümer ausgewiesen, und welche Belastungen bestehen? |
| Wohnung | Wie werden Lage, Fläche, Ausstattung und Zuordnung verbindlich beschrieben? |
| Projektkosten | Welche Positionen sind im genannten Betrag enthalten, welche nicht? |
| Zahlungen | Wann werden Beträge fällig, und wie sind Anzahlungen abgesichert? |
| Änderungen | Wer entscheidet über Abweichungen bei Planung, Preis oder Ausstattung? |
| Ausstieg | Was gilt, wenn Du ausscheidest oder das Projekt nicht wie vorgesehen weiterläuft? |
| Abschluss | Unter welchen Voraussetzungen folgen notarielle Urkunde und Grundbucheintragung? |
Für die Grundstücksprüfung ist ein aktueller Grundbuchauszug ein wichtiger Ausgangspunkt. Bei einem Bauprojekt gehören auch Genehmigungen und der beschriebene Bauzustand zur Prüfung. Lies dazu ergänzend, wie Du das Grundbuch in Spanien prüfst und worauf es beim Kauf vom Plan ankommt.
Was sagt der angebotene Preis wirklich aus?
Ein Betrag im Exposé ist noch kein belastbares Gesamtbudget. Rechne mit den Zahlungen, die Dein Vertrag vorsieht, und halte offen, welche Kosten erst nach der ersten Zusage feststehen. Auch die steuerliche Behandlung darfst Du nicht allein aus dem Wort „Genossenschaft“ ableiten: Beim gewöhnlichen Immobilienkauf unterscheiden sich die Steuerarten für Bestandsimmobilien und Neubauten.
Die folgende Tabelle zeigt veröffentlichte Angebotspreise gewöhnlicher Neubauprojekte auf Mallorca. Sie belegt weder Preise noch Preisvorteile von Genossenschaftswohnungen.
| Gewöhnliches Neubauangebot | Ort | Veröffentlichter Angebotspreis |
|---|---|---|
| Las Terrazas de Cala Bona | Cala Bona | ab 316.822 € |
| Residencial Los Palmitos | Cala Ratjada | ab 410.000 € |
| Marqués de Fontsanta 72 | Palma de Mallorca | ab 419.000 € |
Ein „ab“-Preis beschreibt das jeweilige Angebot, nicht die Gesamtkosten Deiner Wohnung. Für die Budgetplanung helfen Dir die gesonderten Ratgeber zu Kaufnebenkosten auf Mallorca und zur AJD beim Immobilienkauf in Spanien.
Womit solltest Du ein Genossenschaftsangebot vergleichen?
Vergleiche möglichst Wohnungen mit ähnlicher Lage, Größe und Ausstattung. Achte dabei auf einen wesentlichen Unterschied: Bei einer bereits bezugsfertigen Wohnung lässt sich das Objekt besichtigen; bei einem Projekt in der Bauphase musst Du zusätzlich dessen Fertigstellung und Vertragsbedingungen beurteilen.
Auch diese Beispiele sind keine Genossenschaftswohnungen. Es handelt sich um veröffentlichte Neubauangebote in Sa Coma mit dem jeweiligen Inseratsdatum.
| Neubauangebot in Sa Coma | Angebotspreis | Inseratsdatum |
|---|---|---|
| Premium-Wohnung in Meernähe | 375.000 € | 16.03.2026 |
| Premium-Wohnung in Toplage | 405.000 € | 16.03.2026 |
| Premium-Wohnung in Meernähe | 465.000 € | 16.03.2026 |
Solche Preise sind Vergleichspunkte, keine Bewertung eines bestimmten Genossenschaftsprojekts. Ob ein Angebot günstiger ist, zeigt erst der Vergleich der vollständigen Kosten und der übernommenen Risiken.
Hinweis in eigener Sache: mallorca.com bietet ebenfalls Immobilienangebote. Der Betreiber dieses Ratgebers hat damit ein eigenes Immobilienangebot; auch dort ersetzt ein Inserat keine rechtliche und technische Objektprüfung.
Welche Risiken wiegen besonders schwer?
Das größte praktische Risiko ist, Geld zu binden, bevor Deine Rechte und die Voraussetzungen des Projekts klar sind. Bei einem Bauprojekt kommen mögliche Änderungen von Planung und Kosten sowie Verzögerungen bis zur Fertigstellung hinzu. Prüfe deshalb den Zusammenhang zwischen Baufortschritt, Zahlungsfälligkeit und der vorgesehenen Absicherung jeder Anzahlung.
Ein weiteres Risiko ist die Verwechslung von Projektversprechen und gesichertem Anspruch. Eine dargestellte Wohnung, ein voraussichtlicher Übergabetermin oder ein genannter Betrag sollten sich in den verbindlichen Unterlagen wiederfinden. Fehlt eine klare Regel für Abweichungen oder für Deinen Ausstieg, lass sie vor der Unterschrift klären.
Hinweis: Dieser Ratgeber ist keine Rechts- oder Steuerberatung. Gerade die vertragliche Stellung und die steuerlichen Folgen eines Genossenschaftsangebots müssen anhand seiner tatsächlichen Gestaltung beurteilt werden.
Häufigste Fehler beim Kauf
- Das Modell aus dem Namen ableiten: Erst die Verträge zeigen, was Du zunächst erwirbst und wie Du zur Wohnung gelangst.
- Vor der Objektprüfung reservieren: Grundbuch, Projektunterlagen und Zahlungsbedingungen gehören vor eine bindende Entscheidung.
- Nur den beworbenen Preis vergleichen: Ein Vergleich ohne vollständige Kostenaufstellung kann in die Irre führen.
- Anzahlungen ohne Nachweise leisten: Frage vor jeder Zahlung nach Zweck, Fälligkeit und vorgesehener Absicherung.
- Den Notartermin für die gesamte Prüfung halten: Bauzustand, Genehmigungen und Vertragsrisiken solltest Du vorher klären.
Checkliste vor der Unterschrift
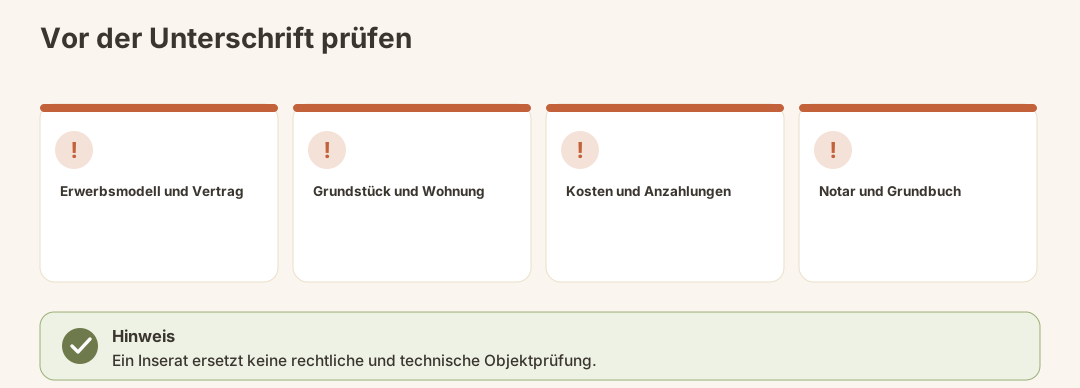
- Ich kann erklären, was ich mit der ersten Unterschrift rechtlich erwerbe.
- Grundstück und Belastungen wurden geprüft.
- Die vorgesehene Wohnung und ihre Ausstattung sind schriftlich beschrieben.
- Alle bekannten Kostenpositionen und Zahlungen sind aufgeschlüsselt.
- Für Änderungen, Verzögerungen und meinen möglichen Ausstieg gibt es verständliche Vertragsregeln.
- Die Nachweise zur Absicherung von Anzahlungen wurden geprüft.
- Die Voraussetzungen für notarielle Urkunde und Grundbucheintragung sind geklärt.
- Ich habe Vertrag und Steuerfolgen unabhängig beurteilen lassen.
Was kommt danach?
Wenn die Prüfung positiv ausfällt, behalte während der Projektphase die vereinbarten Zahlungszeitpunkte und die dazugehörigen Nachweise im Blick. Vor dem Abschluss sollten die tatsächlich entstandene Wohnung und die vertraglich zugesagte Ausführung erneut abgeglichen werden.
Nach einem gewöhnlichen Immobilienkauf stehen außerdem die steuerliche Abwicklung, die Grundbucheintragung und die Umschreibung von Versorgungsverträgen an. Welche Schritte bei Deinem Genossenschaftsprojekt wann möglich sind, ergibt sich aus dessen konkretem Abschlussweg. Für die allgemeine Vorbereitung findest Du hier Informationen zum Notartermin beim Immobilienkauf.
Fazit
Eine Genossenschaftswohnung kann interessant sein, wenn Projekt, Vertrag und Gesamtbudget überzeugen. Der Name allein verspricht jedoch weder einen günstigeren Preis noch einen bestimmten Zeitpunkt des Eigentumserwerbs. Prüfe zuerst Deine Rechte und Zahlungen, dann Grundstück und Bauprojekt – und vergleiche erst anschließend den vollständigen Aufwand mit anderen Wohnungen.