
Cláusulas abusivas en hipotecas: cómo detectarlas y reclamarlas
Si sospechas que tu hipoteca española contiene una cláusula problemática, merece la pena revisar detenidamente la escritura y las liquidaciones. Las cláusulas abusivas en las hipotecas en España no se identifican solo porque una cuota parezca elevada o una comisión resulte molesta. Lo decisivo es qué se pactó, cómo se explicó la condición y qué importes se cobraron realmente. Los casos más frecuentes tienen que ver con un límite mínimo del tipo de interés variable, una comisión de apertura o los riesgos de una hipoteca en moneda extranjera. Esta guía te muestra dónde buscar, qué documentos pueden ayudarte a revisar tu caso y cómo preparar una reclamación concreta ante la entidad prestamista. Aunque ya hayas terminado de pagar el préstamo, no deberías dejar de lado el contrato y el historial de pagos sin revisarlos. La existencia de un derecho a reclamar y el plazo aplicable dependen, no obstante, de la vía jurídica concreta.
¿Qué cláusulas hipotecarias pueden ser problemáticas?
Una cláusula suelo establece un límite mínimo al tipo de interés de un préstamo a tipo variable. Si baja el índice de referencia pactado, como el euríbor, la cláusula puede impedir que el tipo de interés de tu préstamo descienda por debajo de un límite determinado. Por eso, para revisarla no basta con leer su redacción: compárala con las revisiones del tipo de interés y las cuotas que realmente te cobraron.
También conviene examinar la comisión de apertura si no se explicó claramente en qué se basaba, si no está debidamente justificada o si se cobró junto con otras comisiones de estudio o gestión. No toda cláusula suelo o comisión es nula solo por cómo se denomina.
| Elemento del contrato | Qué comprobar | Documento útil |
|---|---|---|
| Límite mínimo del tipo de interés (cláusula suelo) | ¿Se pactó un límite mínimo y se aplicó en las revisiones del tipo de interés? | Escritura hipotecaria y recibos de las cuotas |
| Comisión de apertura | ¿Se explicó la comisión y se cobró junto con otras comisiones? | Documentación contractual y justificante del cobro de la comisión |
| Hipoteca en moneda extranjera | ¿Qué riesgo de cambio se pactó y qué consecuencias tuvo? | Escritura y liquidaciones |
¿Dónde puedes encontrar la cláusula suelo en tu hipoteca?
Empieza por la escritura hipotecaria y busca las condiciones relativas al tipo de interés variable. Ahí se describen el índice de referencia y las reglas para revisar el tipo de interés; cualquier límite mínimo debe interpretarse en relación con esas reglas. No tiene por qué aparecer necesariamente el encabezado cláusula suelo.
Después, compáralas con los recibos: ¿cómo se revisó el tipo de interés y qué tipo te cobró realmente la entidad prestamista? Esta comparación te ayudará a distinguir una cláusula sospechosa de una mera sospecha. Encontrarás más información sobre cómo funcionan estos préstamos en la guía sobre hipotecas a tipo fijo y variable en España.
¿Qué documentos necesitas para una revisión bien fundamentada?
Reúne primero la escritura de la hipoteca firmada, la documentación de las modificaciones posteriores y las liquidaciones de intereses, cuotas y comisiones. Para presentar una reclamación, es especialmente importante vincular la cláusula contractual que cuestionas con un cargo concreto: ¿A qué cláusula te refieres, cuándo se aplicó y qué pago consideras que debe revisarse por ese motivo?
Ordena los documentos por fecha de firma del contrato, modificaciones y pagos realizados. Si te faltan liquidaciones o el desglose de alguna comisión no está claro, solicita por escrito al prestamista los documentos correspondientes y una explicación. No indiques todavía un importe concreto a devolver si no puedes justificarlo a partir de los pagos.
¿Qué se puede revisar desde el punto de vista jurídico y qué no se puede responder de forma general?
El texto del contrato, por sí solo, no resuelve todas las cuestiones controvertidas. En el caso de una cláusula suelo, hay que examinar cómo se integraba en el interés variable y qué efecto tuvo. En el caso de una comisión, lo principal es su explicación y su cálculo. Una hipoteca en moneda extranjera, por su parte, puede plantear otras cuestiones y requerir otras vías legales.
Estas referencias legales ayudan a situar cada cuestión, pero no sustituyen la revisión de tu cláusula:
| Referencia | Relevancia para la revisión de la hipoteca |
|---|---|
| Art. 82 Ley Hipotecaria | Cancelación registral de una hipoteca tras saldar la deuda |
| Art. 105 y 140 Ley Hipotecaria | Responsabilidad patrimonial y limitación de responsabilidad pactada expresamente |
| Art. 579 Ley de Enjuiciamiento Civil | Posible continuación de la ejecución si queda deuda pendiente |
| Art. 1911 Código Civil | Responsabilidad patrimonial general |
Atención: Una cláusula contractual controvertida, la devolución de un préstamo y la cancelación registral de la hipoteca son cuestiones distintas. Incluso después de saldar por completo la deuda, la hipoteca inscrita no desaparece por sí sola del Registro de la Propiedad.
¿Qué puedes comprobar antes de firmar una nueva hipoteca?
Si vas a contratar una nueva hipoteca en España, puedes plantear tus dudas antes de la firma ante notario. La oferta vinculante se denomina FEIN. Comprueba, sobre todo, que entiendes el tipo de interés, sus posibles variaciones, las comisiones y las condiciones de las bonificaciones del tipo de interés que te ofrezcan. Los trámites previstos te dan la oportunidad de plantear tus preguntas a tiempo.
| Trámite previo a la firma | Plazo indicado | Para qué puedes aprovecharlo |
|---|---|---|
| Revisión de la oferta vinculante (FEIN) | 10 días de reflexión | Revisar las condiciones del contrato y los costes totales |
| Asesoramiento del notario | 24 horas antes de la cita para la firma ante notario | Aclarar las dudas pendientes sobre las condiciones y los riesgos |
Estos pasos se refieren a la formalización de una nueva hipoteca. No son plazos para reclamar posteriormente por una cláusula suelo. Si ya tienes un contrato, lo relevante es su redacción y los pagos realizados. Para una visión más amplia, consulta la guía sobre financiación inmobiliaria en Mallorca.
¿Cómo puedes reclamar por una cláusula que cuestionas?
Una reclamación bien fundamentada comienza con hechos concretos, no con la afirmación genérica de que el contrato es «abusivo».
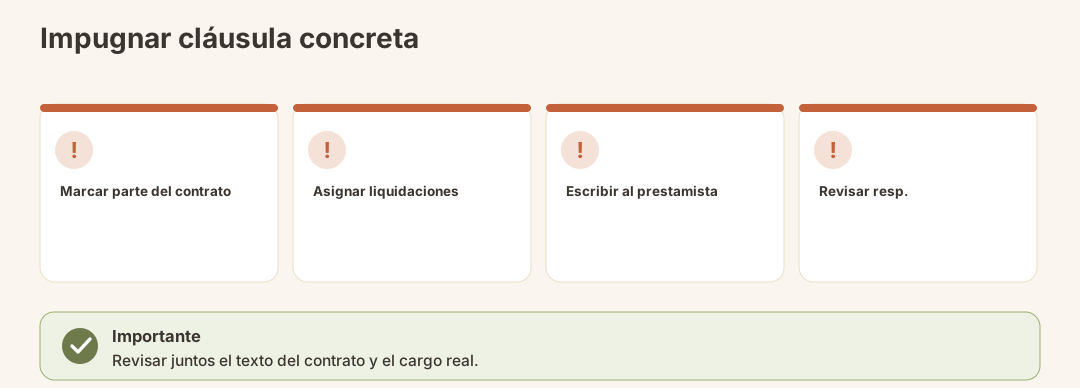
- Señala la cláusula: Indica dónde figura en la escritura firmada y explica qué regula.
- Comprueba cómo se ha aplicado: Relaciona con la cláusula las revisiones del tipo de interés, las comisiones o las liquidaciones en divisas.
- Reúne la documentación: Prepara las páginas pertinentes del contrato y los justificantes de pago.
- Pide aclaraciones por escrito a la entidad prestamista: Pregunta en qué se basan los cálculos y explica qué carga económica cuestionas.
- Solicita que revisen la respuesta: Si siguen existiendo discrepancias sobre los efectos jurídicos, el importe o el plazo para reclamar, solicita una valoración jurídica de tu caso concreto.
Nota:Una estipulación contractual que llama la atención no genera automáticamente el derecho a reclamar una cantidad determinada. Si puedes reclamar algo y cuánto dependerá de la cláusula, de cómo se haya aplicado y del derecho concreto que se invoque.
¿Puedes seguir reclamando por una cláusula suelo después de haber amortizado la hipoteca?
Conserva la escritura y las liquidaciones aunque ya hayas terminado de pagar la hipoteca. El hecho de haberla amortizado no determina por sí solo si la cláusula suelo era problemática ni qué plazo se aplica a una posible reclamación. Un plazo general para cualquier reclamación relativa a la cláusula suelo sería, por tanto, engañoso.
Distingue, además, entre una posible reclamación y la cuestión registral: una hipoteca totalmente pagada no se cancela automáticamente en el Registro de la Propiedad. Para cancelarla, normalmente se necesitan una escritura notarial de cancelación con el consentimiento de la entidad prestamista y una solicitud de inscripción en el Registro. Esto es especialmente importante antes de una futura venta; encontrarás más información en la guía sobre la consulta del Registro de la Propiedad español.
¿Qué hacer si tienes una hipoteca en moneda extranjera?
Si tu préstamo se contrató en una moneda extranjera, comprueba primero cómo se describe la moneda en el contrato y cómo han evolucionado las liquidaciones. Una hipoteca en moneda extranjera no es simplemente una cláusula suelo con otro nombre. Por eso, tampoco debes basarte en los mismos fundamentos para reclamar ni aplicar el mismo plazo.
Para una impugnación por error se menciona, en relación con las hipotecas en moneda extranjera, un plazo de cuatro años desde que se conocen las circunstancias relevantes. Esto no establece un plazo general de cuatro años para todas las objeciones contra las cláusulas hipotecarias. Si tienes una hipoteca de este tipo, pide que revisen tu documentación para determinar qué vía legal procede y cuándo empieza a contar su plazo.
Errores más frecuentes al revisar la hipoteca
- Buscar únicamente la palabra «abusiva»: Son más reveladores lo que establece el contrato y cómo se ha calculado realmente el importe.
- Equiparar una cuota más baja de la esperada con el derecho a reclamar: En los préstamos a tipo variable, debes examinar conjuntamente el índice de referencia, el límite pactado y el interés aplicado.
- Reclamar la devolución de todas las comisiones sin distinción: Comprueba por qué se cobraron y cómo se explicaron.
- Confundir la amortización del préstamo con la cancelación registral: Son cuestiones que deben examinarse por separado.
- Aplicar un mismo plazo a todas las cláusulas: En particular, no debes equiparar una cláusula suelo con la impugnación de una hipoteca en moneda extranjera.
Lista de comprobación: ¿tienes preparada tu reclamación?
- Tienes la escritura de la hipoteca firmada.
- Has señalado en el contrato la cláusula que cuestionas.
- Has tenido en cuenta las modificaciones del contrato.
- Has identificado las liquidaciones de cuotas, intereses o comisiones relacionadas con la cláusula.
- En tu consulta escrita al prestamista indicas el cargo concreto que cuestionas.
- Si la hipoteca está pagada, has separado la posible reclamación de la cancelación registral.
- No has aplicado a la posible reclamación un plazo general sin comprobarlo.
¿Qué viene después?
Con la respuesta de la entidad prestamista puedes comprobar si la redacción del contrato coincide con las liquidaciones y si han respondido a tus preguntas sobre los cargos. Si persiste una disputa sobre la validez de la cláusula, una devolución o un plazo, será necesaria una valoración jurídica de tu caso. Si, además, estás pensando en modificar tu financiación, trátalo como una decisión aparte; la guía sobre la refinanciación de una hipoteca en España explica ese tema por separado.
Conclusión
No puedes identificar con seguridad una cláusula hipotecaria problemática por una sola palabra. Lee la escritura junto con las liquidaciones, identifica el cargo concreto y pide primero una explicación clara. Sobre todo si se trata de una hipoteca ya amortizada o de un préstamo en moneda extranjera, distingue bien entre el derecho a reclamar, el plazo y, en su caso, la cancelación registral.
No constituye asesoramiento jurídico ni fiscal. Determinar si una cláusula es nula y si tienes derecho a presentar una reclamación exigible requiere examinar tu contrato y tu historial de pagos.
Fuentes oficiales
- Boletín Oficial del Estado (BOE) – textos legales oficiales, entre ellos el Código Civil, la Ley Hipotecaria, la Ley de Enjuiciamiento Civil y la normativa sobre créditos inmobiliarios.
- Banco de España – información oficial sobre banca e hipotecas.
- Consejo General del Poder Judicial – información sobre la jurisprudencia española.