
Ayuda de hasta 10.000 € para tu primera vivienda en Baleares
En Baleares, comprar una vivienda en solitario se ha vuelto casi inasumible para los menores de 40 años: precios de compra muy superiores a 300.000 €, gastos adicionales de entre el 10 % y el 14 % y bancos que rara vez financian más del 80 %. Por eso, el Gobierno balear ha preparado un paquete escalonado de ayudas que combina tres medidas: una subvención directa de hasta 10.000 €, la exención total del ITP para los más jóvenes y un aval público para la parte de la hipoteca que el banco no financiaría. En esta guía te explicamos quiénes pueden acogerse, qué documentos necesitas, cómo presentar la solicitud paso a paso y cuáles son los errores más frecuentes. La información sobre la subvención directa se basa en las condiciones de las ayudas publicadas en julio de 2026 (Convocatoria 2026–2027).
El paquete de ayudas de Baleares, de un vistazo
La presidenta del Gobierno balear, Marga Prohens, anunció o confirmó en el debate de política general del Parlamento del 7 de octubre de 2025 tres medidas complementarias dirigidas especialmente a los jóvenes que compran su primera vivienda en Baleares. Según la información disponible hasta ahora, pueden combinarse entre sí.
| Medida | Destinatarios | Ventaja principal |
|---|---|---|
| Subvención directa | Hasta los 40 años inclusive, con 5 años de residencia ininterrumpida en Baleares | Hasta 10.000 € a fondo perdido |
| Exención del ITP (0 %) | Menores de 30 años que compran su primera vivienda | Sin ITP sobre los primeros 270.151,20 €; el exceso tributa al 8 % |
| Hipoteca Joven / aval | Compradores jóvenes (el límite exacto de edad depende de cómo se configure la medida) | Aval público hasta el 100 % del precio de compra |
Nota: Desde el 14 de junio de 2026, el límite de valor para acceder a las bonificaciones del ITP en Baleares depende de la isla: 331.859,70 € en Mallorca y Menorca, y 378.211,68 € en Ibiza y Formentera (Ley 4/2026; Orden 5/2026 en la redacción dada por la Orden 13/2026).
Quienes tienen entre 30 y 39 años y, por tanto, ya no pueden acogerse al ITP del 0 %, pueden beneficiarse de la subvención directa y, en su caso, de un tipo reducido del ITP. Los tipos generales de Baleares para viviendas de segunda mano son progresivos: van del 8 % (hasta 400.000 €) al 9 % (400.001–600.000 €) y llegan al 13 % (más de 2.000.000 €). Cualquier ahorro, por tanto, se nota.
¿Quién puede acogerse? Requisitos principales
Límite de edad
La subvención directa se dirige a personas de hasta 40 años inclusive. Se tiene en cuenta la edad en la fecha de presentación de la solicitud.
Requisito de residencia: 5 años en Baleares
El requisito fundamental para acceder a la ayuda es acreditar una residencia mínima de cinco años en Baleares (empadronamiento). Este requisito refleja el objetivo declarado de favorecer la compra de vivienda por parte de quienes están arraigados de forma permanente en las islas. Los cinco años deben ser ininterrumpidos e inmediatamente anteriores a la presentación de la solicitud, y la residencia debe mantenerse hasta la compra. Si dos personas compran conjuntamente, basta con que una de ellas cumpla este requisito.
Primera compra – no ser propietario de otro inmueble
La ayuda se concede exclusivamente para la primera adquisición de un inmueble. Quien ya sea copropietario de una vivienda —aunque su participación proceda de una herencia o donación— debe declararlo al presentar la solicitud.
Uso como residencia habitual
El inmueble adquirido debe utilizarse como residencia habitual (vivienda habitual). Alquilarlo posteriormente o destinarlo a alojamiento vacacional daría lugar a la devolución de la ayuda. El plazo durante el que debe mantenerse este uso se establecerá en la normativa de desarrollo.
Límite del precio de compra
Desde el 14 de junio de 2026, el límite para los beneficios fiscales depende de la isla: 331.859,70 euros en Mallorca y Menorca, y 378.211,68 euros en Ibiza y Formentera. Para la subvención directa se aplican las condiciones de la Convocatoria 2026–2027; consulta en ella el límite del precio de la vivienda.
La subvención directa: ¿cuánto, para quién y cuándo?
Importe
La subvención es de 10.000 euros por vivienda: un pago directo a fondo perdido con cargo al presupuesto autonómico balear. Si compran dos personas, se reparte según su porcentaje de propiedad.
Qué cubre la subvención
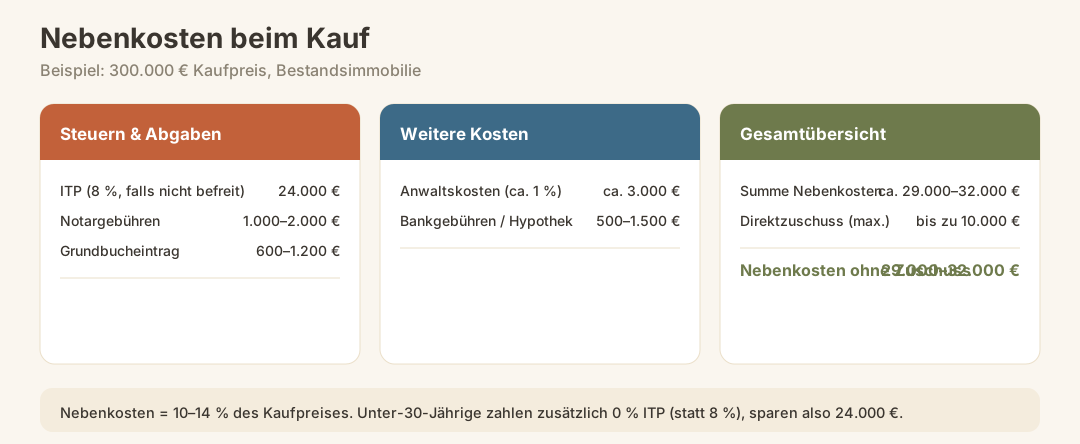
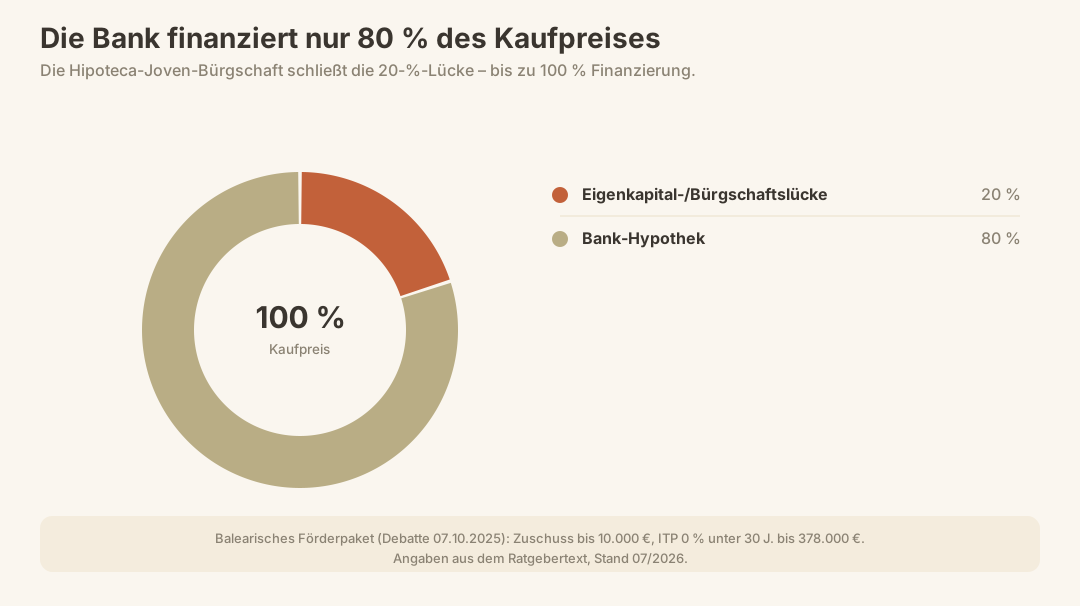
La ayuda está pensada para contribuir a los gastos asociados a la compra, es decir, para cubrir la falta de financiación que se produce porque los bancos suelen financiar solo el 80 % del precio de compra y los gastos de compraventa en Mallorca suponen otro 10–14 % adicional.
| Concepto de gasto | Importe orientativo para un precio de compra de 300.000 € |
|---|---|
| ITP (8 % de 300.000 €, si no se aplica ninguna exención) | 24.000 € |
| Gastos de notaría | 1.000–2.000 € |
| Inscripción en el Registro de la Propiedad | 600–1.200 € |
| Honorarios de abogado (aprox. 1 %) | aprox. 3.000 € |
| Comisiones bancarias / gastos hipotecarios | 500–1.500 € |
| Total de gastos adicionales | aprox. 29.000–32.000 € |
Una ayuda de 10.000 euros cubre, por tanto, una parte considerable de los gastos adicionales, siempre que no se aplique ya la exención total del ITP.
Exención del ITP: 0 % para menores de 30 años
Quien compra la vivienda antes de cumplir los 30 años no paga en Balearen el impuesto sobre transmisiones patrimoniales (ITP) siempre que el precio de compra no supere el límite de valor establecido para su isla: 331.859,70 euros en Mallorca y Menorca, y 378.211,68 euros en Ibiza y Formentera. La bonificación se aplica a los primeros 270.151,20 euros; el importe restante tributa al 8 %. Por eso, si compras por 300.000 euros, pagas 2.387,90 euros de ITP a la ATIB (Agència Tributària de les Illes Balears), en lugar de los 24.000 euros que pagarías sin la bonificación.
Según la presidenta del Gobierno, ya se han beneficiado de esta medida más de 1.500 jóvenes.
Atención: La exención del ITP se aplica a las viviendas de segunda mano. En las viviendas de obra nueva, en lugar del ITP se paga el impuesto sobre el valor añadido (IVA, actualmente el 10 % para viviendas), más el impuesto sobre actos jurídicos documentados (AJD), sujeto a sus propias normas.
Importante: El requisito de cinco años de residencia se aplica a la ayuda directa; la exención del ITP exige, según el artículo 14 quater del Decreto Legislativo 1/2014, haber tenido la residencia habitual en Balearen durante al menos tres años inmediatamente anteriores a la compra. También se exige no superar unos ingresos de 52.800 euros en tributación individual o de 84.480 euros en tributación conjunta, así como contratar un préstamo hipotecario por al menos el 60 % del valor de tasación.
Resumen del ITP para quienes compran su primera vivienda en Balearen
| Edad del comprador | Tipo del ITP | Límite de precio | Condiciones |
|---|---|---|---|
| Menores de 30 años | 0 % sobre los primeros 270.151,20 €, 8 % sobre el importe restante | hasta 331.859,70 € (Mallorca/Menorca), 378.211,68 € (Ibiza/Formentera) | Primera compra, vivienda habitual, al menos 3 años de residencia en Balearen, ingresos de hasta 52.800 € (tributación individual) o 84.480 € (tributación conjunta), hipoteca de al menos el 60 % del valor de tasación |
| 30–39 años | Tipos progresivos ordinarios (a partir del 8 %) | no procede | Sin tipo especial, pero con posibilidad de ayuda |
| A partir de 40 años | Tipos progresivos ordinarios (a partir del 8 %) | no procede | Sin ayuda especial |
Esta calculadora te indica cuánto impuesto sobre transmisiones patrimoniales (ITP) te queda por pagar si se aplica la exención: introduce el precio de compra y selecciona tu perfil de comprador.
ITP Baleares
Explicación
La base imponible es el valor utilizado para calcular el impuesto: el precio escriturado o el valor de referencia catastral, si es superior. Introduce el mayor de ambos.
Explicación
La vivienda habitual es aquella en la que resides de forma habitual conforme a la normativa del impuesto sobre la renta de las personas físicas. Elige un perfil solo si cumples todos sus requisitos; el cálculo comprueba el límite de valor y la fecha.
Se aplica la tarifa general sin beneficios fiscales personales, por ejemplo al adquirir una segunda residencia.
- Impuesto sobre transmisiones patrimoniales (ITP) a pagar
- 25.600,00 €
Normativa vigente a 14 de junio de 2026
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
Hipoteca Joven: cuando el banco solo financia el 80 %
Calcular hipoteca
Explicación
El importe del préstamo es el capital concedido originalmente. La cifra precargada coincide aritméticamente con el porcentaje de financiación elegido sobre el precio de ejemplo.
Explicación
Son las tres vías de modelización del cálculo, no una clasificación legal de productos: tipo fijo, índice más diferencial o fase fija seguida de una variable.
Explicación
El TIN (tipo de interés nominal) es el interés anual sin gastos; la TAE (tasa anual equivalente) incorpora gastos y periodicidad y no debe introducirse aquí. La cifra precargada es un ejemplo redondo, no un tipo de mercado.
Explicación
El plazo total determina el número de pagos mensuales. La cifra precargada es un ejemplo.
- Cuota mensual (cuota)
- 1280,37 €
¿Por qué esta cifra?
La cuota es el pago mensual periódico de intereses y amortización en el sistema francés.
Cálculo modelo: doce meses iguales, primer pago un mes después del desembolso, sin período irregular y con redondeo propio a céntimos. El cuadro del banco puede variar por el cómputo de días, el período inicial y el redondeo. Mandan la FEIN (Ficha Europea de Información Normalizada con las condiciones vinculantes) y la escritura (documento notarial del préstamo).
Normativa vigente a 1 de enero de 2023
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
El tercer pilar del paquete de ayudas es la Hipoteca Joven, un aval público con el que el Gobierno de las Islas Baleares cubre la parte de la financiación que los bancos normalmente no asumen. En teoría, esto permite una financiación del 100 % sin aportación inicial de fondos propios – una gran ventaja para los compradores jóvenes sin ahorros.
Aviso: Aun así, financiar la totalidad de la compra implica cuotas mensuales más altas y un mayor riesgo por los tipos de interés. Antes de firmar, pide a un asesor financiero independiente que calcule cuánto pagarías al mes.
Para conocer los detalles de esta hipoteca, consulta nuestra guía sobre financiación inmobiliaria en Mallorca.
Paso a paso: cómo solicitar la ayuda directa
Las condiciones de la ayuda están publicadas desde julio de 2026. La solicitud se presenta mediante una declaración responsable acompañada de justificantes, por internet o presencialmente, ante la Conselleria de Vivienda, Territorio y Movilidad; encontrarás toda la información en adquisiciohabitatge.caib.es.
Obtener el NIE – Sin el Número de Identificación de Extranjero no puedes presentar la solicitud. Solicita el NIE con antelación en la Policia Nacional o a través de un consulado en Alemania. Plazo de tramitación: según la experiencia, varias semanas, dependiendo de la época del año.
Acreditar el empadronamiento – Solicita en el Ayuntamiento de tu lugar de residencia un certificado de empadronamiento histórico que acredite de forma ininterrumpida los cinco años de residencia.
Firmar el contrato de compraventa (Contrato de Arras) – Por lo general, solo podrás presentar la solicitud de la ayuda cuando tengas un precontrato o un contrato de reserva jurídicamente vinculante. Encontrarás más información en nuestra guía sobre el contrato de reserva.
Comprobar la situación del inmueble – Antes de presentar la solicitud, aclara la situación registral, las cargas y la situación urbanística. Encontrarás información útil en el artículo Cómo consultar el Registro de la Propiedad en España.
Presentar la solicitud – Por internet, a través de adquisiciohabitatge.caib.es, o presencialmente en la Conselleria de Vivienda. Prepara toda la documentación (consulta la lista de abajo).
Esperar la resolución de la ayuda – Solo recibirás la confirmación tras una resolución favorable y, por lo general, antes de formalizar la compraventa ante notario. Aclara de antemano si la ayuda se abonará antes o después de la firma ante notario.
Firma ante notario y formalización de la compraventa – La compraventa se formaliza ante un notario español. La exención del ITP se declara en ese momento; la ayuda se abona por separado.
Inscripción en el Registro de la Propiedad – Después de la firma ante notario, el inmueble se inscribe a tu nombre en el Registro de la Propiedad.
Lista de comprobación: documentación necesaria
| Documento | Observaciones |
|---|---|
| Pasaporte o DNI en vigor | Original |
| Certificado de NIE | Actualizado y en vigor |
| Certificado de empadronamiento histórico | Acredita al menos 5 años de residencia en Balearen |
| Justificantes de ingresos (declaraciones del IRPF) | De los últimos 1–2 años, completos |
| Contrato de arras / contrato de reserva | Con el precio de compra y la identificación del inmueble |
| Nota simple del Registro de la Propiedad | Expedida hace no más de 3 meses |
| Declaración de no ser propietario de otros inmuebles | Formulario de la administración o declaración ante notario |
| Justificante de cuenta bancaria (IBAN de España) | Para el cobro de la subvención |
Los errores más frecuentes y cómo evitarlos
Justificante de residencia incompleto El motivo de denegación más frecuente es no poder acreditar de forma continuada los cinco años de residencia exigidos, porque se olvidó comunicar algún cambio de domicilio o el certificado histórico está incompleto. Solicítalo con antelación en el Ayuntamiento: a veces tarda varias semanas.
El precio de compra supera el límite de la isla Si el precio de compra supera aunque sea en un euro el límite de tu isla —331.859,70 euros en Mallorca y Menorca, y 378.211,68 euros en Ibiza y Formentera—, pierdes por completo la bonificación. Por debajo de ese límite, en cambio, se aplica parcialmente: íntegra a los primeros 270.151,20 euros y un tipo del 8 % al resto. Si puedes, negocia el precio de compra teniendo esto en cuenta.
Nota simple demasiado antigua al presentar la solicitud Las administraciones no suelen aceptar una Nota simple del Registro de la Propiedad con más de tres meses de antigüedad. Solicita una nueva poco antes de presentar la solicitud.
Solicitud presentada después de la firma ante notario En muchos programas de ayudas, la solicitud debe presentarse antes de formalizar la compra o, como muy tarde, en el mismo momento. Quien se acuerda después suele quedarse sin la ayuda.
Incumplimiento de la obligación de uso propio Quien alquila el inmueble después de comprarlo o lo utiliza como vivienda vacacional se arriesga a tener que devolver la subvención. En este caso, contar con una licencia ETV de alquiler vacacional también sería problemático. Infórmate antes sobre la licencia ETV en Mallorca.
No contar con asesoramiento jurídico independiente Especialmente en las solicitudes de ayudas públicas, merece la pena consultar a un abogado. Los errores en el formulario o las declaraciones cumplimentadas incorrectamente pueden dar lugar a una denegación que después resulta difícil de subsanar.
Cómo se relaciona con otras obligaciones fiscales
La compra de un inmueble genera distintas obligaciones fiscales en Baleares que conviene conocer, aunque solicites ayudas.
| Impuesto / tasa | Quién paga | Observaciones |
|---|---|---|
| ITP (impuesto sobre transmisiones patrimoniales) | Comprador | Posible exención (véase más arriba) |
| IBI (impuesto anual sobre bienes inmuebles) | Propietario | Se paga a partir del año siguiente a la compra |
| Plusvalía municipal | Vendedor | Impuesto municipal; no afecta a quienes compran por primera vez |
| IRPF (imputación de rentas inmobiliarias) | Propietarios de una segunda residencia | Este concepto no se aplica a la vivienda habitual |
| Gastos de notaría / AJD (impuesto de actos jurídicos documentados) | Comprador | En las viviendas de obra nueva, en lugar del ITP |
Para tener una visión completa de los impuestos al comprar un inmueble, consulta nuestra sección Impuestos y legislación o el artículo específico sobre el impuesto IBI.
¿Y después qué? Los siguientes pasos tras la compra
La firma ante notario no es el último trámite. Estos son los asuntos que debes atender inmediatamente después de la compra:
- Inscripción en el Registro de la Propiedad tras la firma ante notario
- Declaración del ITP ante la ATIB: aunque estés exento, debes declarar formalmente la exención (plazo: un mes desde la firma de la escritura)
- Empadronamiento en el nuevo domicilio: comunica el cambio de domicilio al Ayuntamiento; también es importante para futuras solicitudes de ayudas
- Contratar un seguro de hogar: el banco lo exige al formalizar la hipoteca; encontrarás más información sobre el seguro de hogar en España
- Incorporarse a la Comunidad de Propietarios: si compras una vivienda en una comunidad, tendrás que tener en cuenta sus acuerdos, normas de convivencia y derramas. Te lo contamos todo en nuestro artículo sobre la comunidad de propietarios en España
- Comprobar el certificado energético: se entrega con la compra y será relevante para solicitar futuras ayudas a la rehabilitación
Si estás pensando en mejorar la eficiencia energética de la vivienda a largo plazo, te conviene consultar las ayudas para la rehabilitación en Mallorca.
Contexto del mercado: por qué llega ahora la ayuda
El anuncio de la ayuda para la compra no es casualidad. El mercado inmobiliario balear atraviesa una tensión estructural: la demanda —especialmente la internacional— sigue siendo fuerte, la oferta sigue siendo escasa, y los precios se mantienen elevados pese a un ligero descenso de las compraventas a finales de 2025 (–13,9 % en viviendas en noviembre de 2025 respecto al mismo mes del año anterior, según los notarios españoles). Para la población local con ingresos locales, comprar una vivienda se ha vuelto prácticamente inalcanzable. La ayuda intenta mitigar en parte este problema estructural, no resolverlo. Quien quiera hacerse una idea realista de los precios de la vivienda en Mallorca encontrará allí valoraciones actualizadas.
Conclusión
La ayuda balear para quienes compran su primera vivienda y tienen menos de 40 años es el paquete de ayudas autonómicas más amplio aprobado hasta ahora en las islas: una subvención directa de hasta 10.000 euros, la exención del ITP para menores de 30 años sobre los primeros 270.151,20 euros, dentro del límite de valor de la isla, y un aval público que permite financiar hasta el 100 % de la compra. Los principales requisitos son acreditar al menos cinco años de residencia en Baleares, respetar el límite de precio y destinar la vivienda a uso propio. Quien cumpla las tres condiciones y presente la solicitud con tiempo y toda la documentación puede obtener un ahorro de entre cuatro y cinco cifras y dar así un primer paso en uno de los mercados inmobiliarios más caros de Europa.
Para conocer todos los trámites legales, recomendamos nuestra guía sobre la compraventa de inmuebles: pasos a seguir.
Fuentes oficiales
- BOIB (Butlletí Oficial de les Illes Balears): boletín oficial de Baleares, donde se publican las condiciones de las ayudas: https://www.caib.es/eboibfront/
- IBAVI (Institut Balear de l'Habitatge): organismo responsable de las ayudas a la vivienda en Baleares: https://www.ibavi.es
- ATIB (Agència Tributària de les Illes Balears): organismo competente para las exenciones del ITP y las declaraciones tributarias: https://www.atib.es
- Parlament de les Illes Balears — acta del debate general del 7 de octubre de 2025 (anuncio de las medidas de ayuda por Marga Prohens): https://www.parlamentib.es
- Agencia Tributaria (AEAT) — organismo tributario estatal competente en materia de IRPF: https://www.agenciatributaria.es