
Hipoteca inversa en España: requisitos, costes y herederos
Una hipoteca inversa en España puede permitirte obtener dinero de tu inmueble sin tener que venderlo. A diferencia de una hipoteca convencional, recibes una cantidad en préstamo o pagos periódicos; el inmueble sirve como garantía. Sigues siendo propietario mientras la deuda del préstamo aumenta con el tiempo. Por eso, no basta con fijarse en la posible mensualidad. También son decisivos los intereses, los gastos del contrato, la duración de los pagos y lo que tendrán que asumir tus herederos más adelante.
Esta guía explica quién puede contratar, en principio, una hipoteca inversa, por qué la vivienda habitual debe valorarse de forma distinta a una vivienda vacacional y qué gastos debes aclarar antes de firmar. También conocerás cómo puede efectuarse la devolución del préstamo tras el fallecimiento y por qué conviene hablar con los futuros herederos antes de hipotecar un inmueble. Información general: no constituye asesoramiento jurídico, fiscal, financiero ni crediticio.
¿Quién puede contratar una hipoteca inversa en España?
La hipoteca inversa española es un préstamo regulado por ley para propietarios de inmuebles de edad avanzada. En su modalidad habitual, la edad mínima es de 65 años. Debes ser propietario del inmueble que servirá como garantía. Que una entidad ofrezca el préstamo, y en qué condiciones, depende, entre otros factores, de la tasación del inmueble y del importe previsto de los pagos.
| Aspecto que comprobar | Requisito |
|---|---|
| Edad del prestatario | Al menos 65 años |
| Inmueble | Propiedad del prestatario; sirve como garantía |
| Disposición del dinero | Puede realizarse en un pago único o en pagos parciales |
| Marco legal | La hipoteca inversa está regulada por ley en España desde 2007 |
Para los propietarios de una vivienda vacacional o una segunda residencia, es importante distinguir entre la posibilidad de contratarla y los beneficios en los gastos: este tipo de inmueble también puede hipotecarse mediante una hipoteca inversa. Sin embargo, los beneficios legales en los gastos solo se aplican a la vivienda habitual. Algunos proveedores exigen, además, residir en España e hipotecar la vivienda habitual. Por tanto, no des por hecho que para tu casa de vacaciones rigen los mismos requisitos y gastos asociados.
¿Cómo funcionan los pagos y la devolución del préstamo?
Con una hipoteca convencional recibes dinero y después devuelves el préstamo. Con la hipoteca inversa también recibes un préstamo, pero, en principio, no tienes que devolverlo mediante cuotas periódicas de amortización. Puedes recibir el dinero en un pago único o en los pagos parciales acordados. Al mismo tiempo, aumenta la deuda garantizada por el inmueble.
La cantidad que puedes recibir no depende únicamente del valor del inmueble. También influyen el límite máximo acordado en el contrato y la edad del prestatario. Además, recibir pagos durante un periodo limitado no es lo mismo que tenerlos garantizados de por vida.
Por regla general, la deuda vence tras el fallecimiento del prestatario o del último beneficiario contemplado en el contrato. Es posible cancelarla en vida. Pide que te indiquen en el contrato qué importe tendrías que pagar en ese caso y qué gastos conllevaría la cancelación anticipada.
Atención: «No tener que amortizar periódicamente» no significa «dinero gratis». Compara la deuda total prevista con el dinero que realmente recibirías.
¿Qué muestran los importes de ejemplo y qué no?
La cantidad que se percibe depende en gran medida de la edad y del valor de la vivienda. La siguiente tabla de ejemplos, ya antigua, ilustra esta relación; no es una oferta vigente ni un cálculo para tu vivienda.
| Valor de la vivienda | Edad | Ejemplo: pago único | Ejemplo: pago mensual |
|---|---|---|---|
| 200.000 € | 65 años | 50.000 € | 200 € |
| 200.000 € | 80 años | 78.000 € | 600 € |
| 500.000 € | 65 años | 120.000 € | 500 € |
Los importes proceden de una tabla de ejemplos publicada por idealista en 2020. Muestran, por ejemplo, que para una misma vivienda pueden contemplarse pagos distintos si la edad al contratar es mayor. No indican qué oferta recibirías hoy ni a cuánto ascendería la deuda final. Para saberlo, necesitas un cálculo personalizado que incluya los intereses del contrato y todos los gastos.
¿Qué gastos debes revisar antes de firmar?
La constitución de una hipoteca inversa conlleva la tasación de la vivienda y la formalización del contrato. Otros posibles gastos son el asesoramiento independiente, una comisión de apertura y los gastos de notaría y del registro de la propiedad. En algunos contratos, los gastos no se pagan de inmediato, sino que se suman al préstamo. En ese caso, pueden aumentar la deuda futura, aunque al principio salga menos dinero de tu cuenta.
Si se hipoteca la vivienda habitual, los gastos notariales y registrales están reducidos por ley. No deberías contar con esa reducción si se trata de una segunda residencia o una vivienda vacacional. Los seguros complementarios también pueden alterar las cuentas; en particular, hay que aclarar si permitirían seguir cobrando una vez agotado el límite del préstamo acordado.
Antes de firmar, pide un desglose que responda a estas preguntas:
- ¿Qué gastos tienes que pagar de tu bolsillo antes de recibir el dinero?
- ¿Qué importes se añaden al préstamo?
- ¿Qué intereses se aplican a las cantidades recibidas y a los gastos acumulados?
- ¿Cuándo terminan los pagos y en qué condiciones continúan?
- ¿Cómo evoluciona la deuda prevista en los ejemplos del contrato?
- ¿Cuánto cuesta cancelar el préstamo en vida?
Nota: Los pagos del préstamo y los posibles pagos posteriores de un seguro complementario no reciben necesariamente el mismo tratamiento fiscal. Aclara cómo tributaría la combinación concreta de contratos antes de firmar.
¿Qué inconvenientes tiene la hipoteca inversa?
La ventaja más evidente es obtener liquidez sin renunciar de inmediato a la propiedad. La parte menos visible es que la deuda va creciendo. Según los pagos acordados y la duración del contrato, puede quedar menos valor del inmueble para los herederos. Incluso un pago mensual elevado solo resulta significativo si sabes durante cuánto tiempo lo recibirás.
Otro riesgo es confundir distintas promesas de pago: si los pagos del préstamo terminan al alcanzar el límite máximo, eso no implica automáticamente que vayas a seguir cobrando de por vida. Si un seguro debe cubrir ese intervalo, tendrás que examinar por separado sus condiciones, costes y tratamiento fiscal.
Por tanto, una hipoteca inversa no es adecuada solo porque un inmueble tenga mucho valor. Lo decisivo es si la liquidez que necesitas y la carga que previsiblemente recaerá sobre la herencia encajan con tus intereses y los de tu familia.
¿Qué ocurre con el inmueble y los herederos tras el fallecimiento?
Al producirse el fallecimiento, se plantea cómo saldar la deuda que vence. En principio, los herederos pueden pagarla, cancelar la hipoteca y conservar el inmueble. También pueden venderlo y destinar parte del precio obtenido a saldar la deuda; el importe restante corresponderá a los herederos que lo vendan.
Ambas opciones exigen hacer números. Quien quiera conservar la casa debe saber cómo financiará la cancelación del préstamo. Quien quiera venderla debe comparar el precio de venta previsto con la deuda que exista entonces. No te conformes con una afirmación genérica sobre el plazo del que dispondrían los herederos: pide que se revisen el vencimiento y el procedimiento tras el fallecimiento previstos en el contrato concreto.
Para planificar la herencia, también pueden ayudarte nuestras guías sobre el testamento español y sobre la Herencia en Baleares. Una hipoteca inversa no sustituye esa planificación.
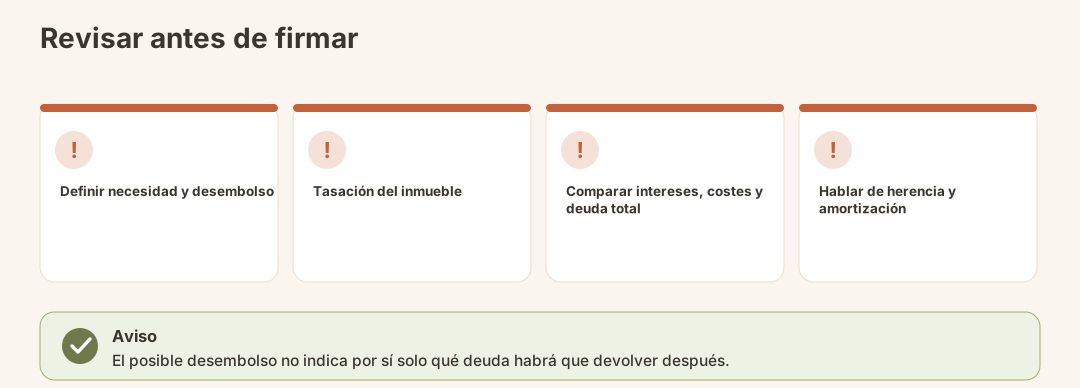
¿Cómo se realiza la revisión antes de firmar?
- Define tus necesidades: Determina si necesitas un pago único, pagos periódicos o una combinación de ambos, y para qué.
- Haz que valoren el inmueble: Una valoración sirve de base para calcular las condiciones concretas del préstamo. Comprueba también las cargas existentes en el Registro de la Propiedad español.
- Solicita un cálculo de las condiciones: Compara el importe que recibirás, los intereses, los gastos, el límite máximo del préstamo y las condiciones en las que dejarías de recibir pagos.
- Solicita una revisión independiente: Consulta cómo se regulan la titularidad, la cancelación de la deuda y la herencia antes de firmar. Si hay varios propietarios o beneficiarios, es especialmente importante aclarar el fallecimiento de qué persona determina el vencimiento del préstamo.
- Informa a los herederos: No para que decidan por ti, sino para que la futura elección entre cancelar la deuda y vender no les pille por sorpresa.
Si también te planteas vender el inmueble y conservar el derecho de uso, lee, a modo de comparación, en qué se diferencia la venta de la nuda propiedad de conservar la propiedad mediante una hipoteca inversa.
Errores más frecuentes
- Tomar el importe de un ejemplo por una oferta. La edad y el valor del inmueble, por sí solos, no bastan para calcular unas condiciones contractuales fiables.
- Comparar solo los ingresos mensuales. Sin tener en cuenta los intereses, los gastos y la deuda total prevista, falta la parte decisiva del cálculo.
- Tratar una vivienda vacacional como si fuera la vivienda habitual. En particular, las bonificaciones en los gastos no se pueden aplicar sin más.
- Confundir los pagos por un plazo determinado con los pagos vitalicios. Comprueba cómo se financiaría una posible prolongación de los pagos.
- Pasar por alto lo que ocurre con la herencia. El inmueble sigue siendo tuyo, pero la deuda no desaparece.
- Pasar por alto los gastos adicionales porque se incorporan al préstamo. Estos importes también deberán tenerse en cuenta más adelante.
¿Qué viene después?
Una vez formalizada la hipoteca, guarda el contrato, la tasación del inmueble y los cálculos de modo que puedan encontrarlos las personas encargadas de gestionar tu herencia. Deja constancia, en particular, de a quién pueden dirigirse tus herederos para conocer la deuda pendiente en ese momento y los pasos necesarios para cancelarla.
Si cambian tus necesidades, no te fijes solo en el próximo desembolso: vuelve a comprobar la deuda total prevista. Si quieres cancelar la deuda en vida, en principio puedes hacerlo de forma anticipada; lo determinante serán las condiciones concretas del contrato.
Lista de comprobación para tomar tu decisión
- ¿Soy propietario y cumplo el requisito de edad?
- ¿El inmueble hipotecado es mi vivienda habitual u otro inmueble?
- ¿Cubre el desembolso previsto mis necesidades reales?
- ¿Entiendo cuándo terminan los pagos y si interviene un seguro?
- ¿Conozco los intereses, las comisiones y la deuda total prevista?
- ¿Sé cómo funciona la cancelación de la deuda en vida?
- ¿Tienen claro mis herederos cómo podrían conservar o vender el inmueble?
- ¿Se han examinado las consecuencias legales y fiscales de mi contrato concreto?
Conclusión
Una hipoteca inversa puede permitirte disponer del valor de tu inmueble sin dejar de ser propietario. Sin embargo, su coste no se refleja solo en los gastos iniciales, sino, sobre todo, en la deuda que habrá que devolver más adelante. Por eso, toma la decisión basándote en un cálculo completo del contrato y ten presentes desde el principio las opciones de tus herederos.
Fuentes oficiales
- Boletín Oficial del Estado (BOE) – publicación oficial de la normativa española
- Banco de España – información sobre banca y productos financieros