
Emerytura Riester w Hiszpanii: co z dopłatami i podatkiem?
Od lat wpłacałeś składki na emeryturę Riester, podstawową emeryturę Rürup albo zakładowy program emerytalny – a teraz planujesz spędzić emeryturę na Majorce albo gdzie indziej w Hiszpanii. Najważniejsze pytanie brzmi: co się wtedy stanie z emeryturą Riester w Hiszpanii – czy trzeba zwrócić dotację, gdzie będą opodatkowane wypłaty i jaką rolę odgrywa umowa o unikaniu podwójnego opodatkowania? Ten poradnik wyjaśnia podstawowe zasady podatkowe, aktualną umowę o unikaniu podwójnego opodatkowania między Niemcami a Hiszpanią, różnice między emeryturą Riester, Rürup i zakładową, a także najważniejsze pułapki, o których muszą wiedzieć emigranci.

Podstawa: nowa umowa o unikaniu podwójnego opodatkowania między Niemcami a Hiszpanią z 2013 roku
Przez długi czas obowiązywała stara umowa o unikaniu podwójnego opodatkowania z 1966 roku, zgodnie z którą niemieccy emeryci mieszkający w Hiszpanii płacili podatek od emerytury wyłącznie tam. Sytuacja uległa zasadniczej zmianie: nowa umowa o unikaniu podwójnego opodatkowania między Niemcami a Hiszpanią weszła w życie 18 października 2012 r. i obowiązuje od 1 stycznia 2013 r.
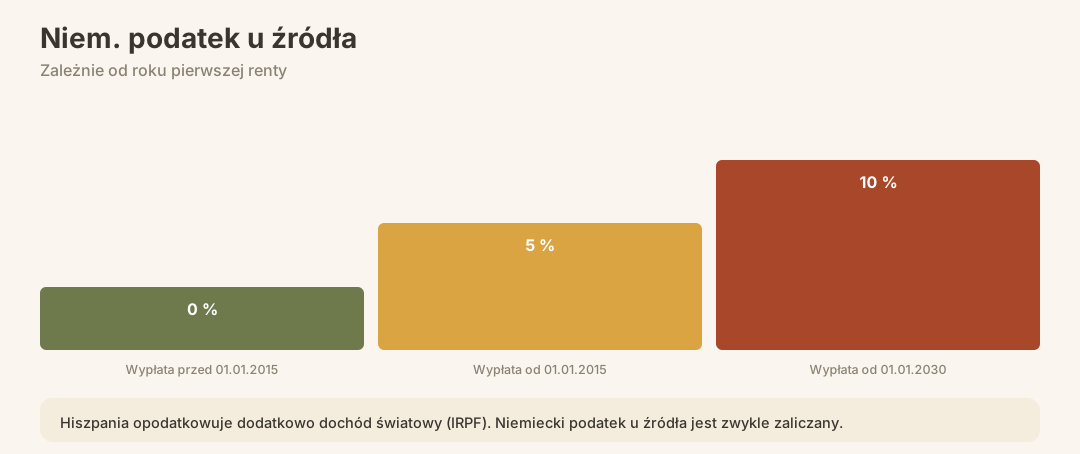
Główna zasada nowej umowy: Niemcy, jako państwo wypłacające świadczenia, mają ograniczone prawo do pobierania podatku u źródła od emerytur ustawowych. Dla emerytów, którzy po raz pierwszy zaczną pobierać emeryturę od 2015 roku, stawka tego podatku u źródła wynosi 5%. Ci, którzy po raz pierwszy przejdą na emeryturę od 2030 roku, zapłacą w Niemczech 10% podatku u źródła od swojej emerytury ustawowej.
Natomiast dla emerytów, którzy pobierali emeryturę już przed 1 stycznia 2015 r., nadal obowiązują stare zasady: emerytura jest opodatkowana wyłącznie w Hiszpanii, a w Niemczech nie trzeba składać zeznania podatkowego.
Przegląd podatku u źródła po pierwszym wypłaceniu emerytury
| Pierwsze wypłacenie emerytury | Niemieckie przepisy dotyczące podatku u źródła | Opodatkowanie w Hiszpanii |
|---|---|---|
| Przed 1 stycznia 2015 r. | Żadne (wyłączna kompetencja Hiszpanii) | W całości, jako osoba podlegająca globalnemu podatkowi dochodowemu |
| Od 1 stycznia 2015 r. | 5% podatku u źródła | Tak, z uwzględnieniem |
| Od 1 stycznia 2030 r. | 10% podatku u źródła | Tak, z uwzględnieniem |
Uwaga: Ta zasada dotycząca podatku u źródła nie działa automatycznie. Jako rezydent Hiszpanii musisz wykazać swój całkowity dochód z całego świata w hiszpańskiej deklaracji IRPF. Podatek u źródła potrącony w Niemczech jest zazwyczaj zaliczany na poczet tego podatku, żeby uniknąć rzeczywistego podwójnego opodatkowania.
Emerytura Riester w Hiszpanii: koniec z obowiązkiem spłaty w innych krajach UE
To od dawna była największa przeszkoda: kto wyjeżdżał do Francji, Hiszpanii czy Austrii, musiał do tej pory zwracać wszystkie państwowe dodatki i oszczędności podatkowe z programu Riester – to tak zwane „niewłaściwe wykorzystanie”. Europejski Trybunał Sprawiedliwości w wyroku z 10 września 2009 r. (sygn. akt C-269/07) uznał to za niezgodne z prawem UE i uchylił ten przepis. Trybunał stwierdził, że ten obowiązek zwrotu utrudnia swobodny przepływ osób w UE.
W związku z tym Niemcy zmieniły przepisy dotyczące programu Riester: jeśli po przejściu na emeryturę przeprowadzisz się do kraju UE lub państwa EOG, nie musisz zwracać państwowej dotacji. Dotyczy to również Majorki i całej Hiszpanii.
Co konkretnie się zmieniło
| Kropka | Stare przepisy (przed wyrokiem ETS) | Nowe przepisy (po zmianie ustawy) |
|---|---|---|
| Przeprowadzka do kraju UE na emeryturze | Całkowita spłata dotacji | Brak zwrotu |
| Program „Wohn-Riester” na nieruchomość za granicą | Nie da się | Możliwe w przypadku nieruchomości w UE/EOG |
| Pracownicy transgraniczni (miejsce zamieszkania za granicą, praca w Niemczech) | Brak prawa do dodatków | Prawo do dodatku, o ile jesteś objęty obowiązkowym ubezpieczeniem w Niemczech |
| Wypłaty za granicą | Nie ma wpływu na dotacje (nowość) | Pełne opodatkowanie wypłat w kraju zamieszkania |
Uwaga: Fakt, że nie ma obowiązku spłaty, nie oznacza, że wypłaty są zwolnione z podatku. Wręcz przeciwnie – wypłaty z emerytury Riester podlegają w Hiszpanii pełnemu opodatkowaniu. Ponieważ jako rezydent jesteś tam zobowiązany do opodatkowania swoich dochodów uzyskanych na całym świecie, wypłaty te są uwzględniane przy obliczaniu hiszpańskiego podatku IRPF.
Umowa o unikaniu podwójnego opodatkowania zawiera też przepisy dotyczące produktów emerytalnych objętych wsparciem państwowym: opisany powyżej podatek u źródła w wysokości 5% lub 10% dotyczy wyraźnie również emerytur typu Riester i Rürup, o ile ich gromadzenie w Niemczech było wspierane przez państwo przez okres dłuższy niż dwanaście lat.
Emerytura Rürupa (emerytura podstawowa) za granicą: brak ryzyka zwrotu środków
Emerytura Rürupa – zwana też emeryturą podstawową – działa inaczej niż emerytura Riester: państwo wspiera ją wyłącznie poprzez ulgi podatkowe, a nie bezpośrednie dopłaty. Ma to ważną konsekwencję dla osób wyjeżdżających za granicę: nie ma żadnej państwowej dopłaty, o której zwrot można by się ubiegać. Emerytura Rürupa nie stanowi więc zasadniczo żadnego problemu, jeśli wyjeżdżasz za granicę.
Najważniejsze cechy emerytury Rürupa w kontekście Hiszpanii
| Cechy | Przepisy |
|---|---|
| Dotacje państwowe | Tylko ulga podatkowa, żadnych bezpośrednich dodatków |
| Ryzyko związane ze spłatą kredytu w przypadku przeprowadzki za granicę | Żadne |
| Wypłata kapitału | Nie da się – tylko w formie dożywotniej renty |
| Zastaw / Dziedziczenie | Nie da się |
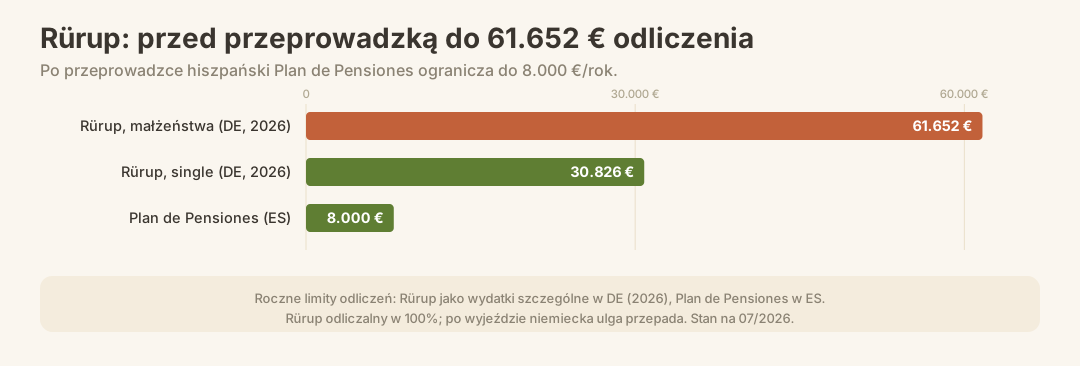
| Odliczenie składki (2026, osoby samotne) | Aż do 30 826 € rocznie jako wydatki specjalne |
| Odliczenie składki (2026, osoby pozostające w związku małżeńskim) | Aż do 61 652 € rocznie jako wydatki specjalne |
| Możliwość odliczenia od 2023 roku | 100% składek można odliczyć |
| Opodatkowanie wypłat | W późniejszym terminie – w całości w kraju zamieszkania |
Ponieważ wypłaty z planu Rürupa są traktowane jako cykliczne świadczenia dożywotniej renty, a nowa umowa o unikaniu podwójnego opodatkowania (DBA) dotyczy emerytur wspieranych przez państwo z okresem gromadzenia środków trwającym ponad dwanaście lat, również w tym przypadku mogą obowiązywać niemieckie stawki podatku u źródła w wysokości 5% lub 10% – w zależności od momentu pierwszej wypłaty. Hiszpania opodatkowuje pozostałą kwotę w ramach podatku IRPF.
Uwaga: Jeśli nadal podlegasz opodatkowaniu w Niemczech i planujesz przejść na emeryturę w Hiszpanii, warto maksymalnie wykorzystać ulgę podatkową w ramach programu Rürup przed przeprowadzką – składki będą w 100% odliczalne w 2026 roku. Po przeprowadzce nie będziesz już mógł korzystać z niemieckiej ulgi podatkowej, bo nie będziesz już podlegał nieograniczonemu obowiązkowi podatkowemu w Niemczech.
Pracownicze programy emerytalne (bAV): Jak to wygląda w Hiszpanii?
Pracownicze programy emerytalne obejmują ubezpieczenia bezpośrednie, kasy emerytalne, fundusze emerytalne, kasy wsparcia oraz bezpośrednie zobowiązania emerytalne. O tym, jak to wygląda pod względem podatkowym w Hiszpanii, decyduje umowa o unikaniu podwójnego opodatkowania.
Zgodnie z nową umową o unikaniu podwójnego opodatkowania między Niemcami a Hiszpanią do emerytur zakładowych zasadniczo ma zastosowanie zasada państwa zamieszkania: jeśli mieszkasz w Hiszpanii, tam opodatkowujesz swoją emeryturę zakładową – zazwyczaj w ramach standardowej progresji podatku IRPF, czyli razem z innymi dochodami. Niemcy nie mają prawa do pobierania podatku u źródła – albo mają je tylko w ograniczonym zakresie – w przypadku większości form emerytur zakładowych, o ile emerytura ta nie była przez ponad dwanaście lat objęta państwowym programem wsparcia i nie podlega specjalnym przepisom umowy o unikaniu podwójnego opodatkowania.
Uwaga w sprawie emerytur urzędniczych: Są one opodatkowane zgodnie z zasadą kasową w państwie kasowym – czyli w Niemczech – niezależnie od tego, gdzie mieszka odbiorca. To wyjątek od ogólnej zasady państwa zamieszkania. Więcej na ten temat znajdziesz w poradniku o emeryturach urzędniczych i Hiszpanii.
Hiszpański podatek dochodowy (IRPF): Jak opodatkowane są dochody z emerytury
Jeśli jesteś rezydentem Hiszpanii – czyli spędzasz tam ponad 183 dni w roku kalendarzowym albo tam masz swoje główne miejsce zamieszkania – podlegasz nieograniczonemu obowiązkowi podatkowemu od wszystkich swoich dochodów. Oznacza to, że: emerytura Riester, emerytura Rürup, emerytura zakładowa, emerytura ustawowa z Niemiec – wszystko to trzeba uwzględnić w hiszpańskiej deklaracji podatkowej IRPF (Modelo 100).
W Hiszpanii obowiązuje progresywna skala podatku dochodowego. Dla emerytów nie ma żadnych ogólnych, korzystnych przepisów specjalnych, jak w niektórych innych krajach UE, ale ulga osobista i odliczenia związane z wiekiem mogą zmniejszyć rzeczywiste obciążenie podatkowe. Szczegółowy przegląd możliwych odliczeń znajdziesz w poradniku dotyczącym odliczeń od podatku IRPF na Balearach.
Uwaga: Konkretne stawki podatku IRPF różnią się w zależności od roku podatkowego, wysokości dochodu i dodatku balearskiego. Wiarygodną informację na temat twojego indywidualnego obciążenia podatkowego może udzielić tylko lokalny doradca podatkowy z doświadczeniem w obsłudze emigrantów w Hiszpanii.
Program „Wohn-Riester” i nieruchomości w Hiszpanii
Szczególnie ciekawa informacja dla osób kupujących na Majorce: od czasu reformy prawnej wprowadzonej po wyroku ETS zasadniczo można skorzystać z dotacji Riester również przy zakupie nieruchomości na własny użytek w innym kraju UE – a więc też na zakup finca lub mieszkania na Majorce.
Jest jednak jeden ważny warunek: nieruchomość musi być twoim głównym miejscem zamieszkania. Czysto wakacyjny dom lub druga nieruchomość nie kwalifikują się do tego programu. Poza tym obowiązują standardowe zasady programu „Wohn-Riester”: kapitał wypłacony z tzw. konta wsparcia mieszkaniowego będzie opodatkowany w wieku emerytalnym – to tzw. „plan emerytalny na własny dom”. Również w Hiszpanii obowiązuje zasada: zgromadzone fikcyjne kwoty na koncie wsparcia mieszkaniowego będą opodatkowane co roku od momentu przejścia na emeryturę, albo w Niemczech (podatek u źródła), albo w Hiszpanii (IRPF), w zależności od przypisania w umowie o unikaniu podwójnego opodatkowania.
Uwaga: Program „Wohn-Riester” jest dość skomplikowany, a konsekwencje podatkowe związane ze sprzedażą nieruchomości lub rezygnacją z głównego miejsca zamieszkania mogą być spore. Zdecydowanie warto skorzystać z porady przed podpisaniem umowy.
Hiszpański system emerytalny jako uzupełnienie: Plan de Pensiones
Jeśli pracujesz w Hiszpanii albo jako rezydent uzyskujesz tam dochody, możesz wpłacać pieniądze do hiszpańskiego odpowiednika prywatnego ubezpieczenia emerytalnego: Plan de Pensiones. Wpłaty te można odliczyć od podatku w Hiszpanii i zmniejszają one dochód podlegający opodatkowaniu podatkiem IRPF. Według dostępnych źródeł maksymalna kwota, którą można odliczyć rocznie, wynosi 8 000 euro. Wpłacony kapitał można – w przeciwieństwie do planu Rürup – inwestować w różne strategie inwestycyjne.
| Cechy | Plan de Pensiones (Hiszpania) |
|---|---|
| Roczna maksymalna kwota odliczenia | 8 000 € (według dostępnych źródeł) |
| Odliczenie od dochodu podlegającego opodatkowaniu podatkiem IRPF | Tak, do maksymalnej kwoty |
| Możliwa jednorazowa wpłata | Tak, jako wypłata specjalna mająca na celu zmniejszenie obciążenia podatkowego |
| Wypłata | W momencie przejścia na emeryturę, w formie renty lub kwoty jednorazowej |
| Dziedziczność | Tak (w przeciwieństwie do Rürupa) |
Plan de Pensiones jest szczególnie interesujący dla emigrantów, którzy wciąż pracują w Hiszpanii albo prowadzą działalność jako Autónomo i chcą aktywnie zarządzać swoimi hiszpańskimi zobowiązaniami podatkowymi.
Modelo 720: Obowiązek zgłoszenia majątku zagranicznego
Każdy, kto ma miejsce zamieszkania podatkowego w Hiszpanii i posiada aktywa w Niemczech – w tym konta Riester lub Rürup o łącznej wartości powyżej 50 000 euro w każdej kategorii – musi je zasadniczo zgłosić w formularzu Modelo 720. Ta deklaracja dotycząca majątku zagranicznego to jeden z najważniejszych i najczęściej pomijanych obowiązków Niemców mieszkających w Hiszpanii.
Produkty emerytalne podlegają obowiązkowi zgłoszenia, jeśli można je zaklasyfikować jako umowy ubezpieczenia na życie lub środki na rachunku bankowym. Dokładne rozróżnienie jest skomplikowane i zależy od struktury produktu. Więcej na ten temat znajdziesz w szczegółowym poradniku dotyczącym obowiązku zgłoszenia w formularzu Modelo 720.
Najczęstsze błędy związane z emeryturą Riester w Hiszpanii
Zapomniałeś o pozwoleniu na pobyt albo złożyłeś wniosek za późno: jeśli mieszkasz w Hiszpanii dłużej niż 183 dni, ale nie złożyłeś wniosku o pozwolenie na pobyt, trafiasz do szarej strefy prawnej – zarówno jeśli chodzi o podatki, jak i ubezpieczenie zdrowotne. Więcej na ten temat: Jak ubiegać się o pozwolenie na pobyt w Hiszpanii.
Brak sprawdzenia w odpowiednim czasie, czy nie ma podwójnego opodatkowania: Wielu emigrantów płaci na początku podwójnie – w Niemczech podatek u źródła, a w Hiszpanii IRPF – nie ubiegając się o zaliczenie. Zaświadczenie o miejscu zamieszkania (Certificado de residencia fiscal) wydane przez hiszpański urząd skarbowy AEAT to klucz do złożenia wniosku o zwolnienie lub ulgę w niemieckim urzędzie skarbowym.
Wypowiedz umowę Riester zamiast ją zawieszać: Wypowiedzenie umowy Riester w związku z przeprowadzką do innego kraju UE jest traktowane jako niewłaściwe wykorzystanie środków i wiąże się z koniecznością zwrotu dotacji. Zazwyczaj rozsądniej jest zawiesić umowę albo kontynuować ją bez nowych wpłat.
Nie składaj formularza Modelo 720: Niezgłoszenie majątku zagranicznego może w Hiszpanii skutkować poważnymi karami, nawet jeśli sam majątek jest całkowicie legalny.
Traktuj emeryturę urzędniczą jak zwykłą emeryturę: emerytury urzędnicze są opodatkowane w Niemczech, a nie w Hiszpanii – mimo statusu rezydenta. Kto tego nie wie, składa błędne zeznania podatkowe.
Zignoruj przypisanie podatku u źródła po rozpoczęciu pobierania emerytury: zasada 5%/10% zależy od roku, w którym po raz pierwszy zacząłeś pobierać emeryturę, a nie od daty przeprowadzki. Jeśli przeprowadzisz się do Hiszpanii w 2028 roku, ale emeryturę pobierasz już od 2018 roku, to trafisz do kategorii 5%.
Co dalej? Rejestracja, numer podatkowy, ubezpieczenie zdrowotne
Zanim Twoje niemieckie świadczenia emerytalne będą mogły trafić do Hiszpanii zgodnie z przepisami podatkowymi, musisz wykonać kilka czynności:
- Załatw numer NIE – bez numeru podatkowego w Hiszpanii nic nie działa.
- Empadronamiento – rejestracja w urzędzie meldunkowym w twojej gminie: Empadronamiento na Majorce.
- Wniosek o kartę pobytu – obywatele UE ubiegają się o kartę pobytu (CUE) jako dowód zamieszkania: karta pobytu w Hiszpanii.
- Złóż wniosek o wydanie„Certificado de residencia fiscal” w AEAT – to zaświadczenie o rezydencji podatkowej jest podstawą do składania wniosków o zwolnienie z podatku na podstawie umowy o unikaniu podwójnego opodatkowania w niemieckim urzędzie skarbowym.
- Ustal sprawę z ubezpieczeniem zdrowotnym – jako emeryt z Niemiec, w zależności od sytuacji, możesz skorzystać z formularza S1 albo z prywatnego ubezpieczenia zdrowotnego: Formularz S1 dla Hiszpanii.
- Otwarcie konta bankowego w Hiszpanii – żeby otrzymywać emeryturę i płacić hiszpańskie podatki: otwórz konto bankowe w Hiszpanii.
- Pierwsze zeznanie podatkowe IRPF – najpóźniej w roku następującym po przeprowadzce musisz złożyć zeznanie podatkowe w Hiszpanii, jeśli twój całkowity dochód przekracza próg podlegający obowiązkowi rozliczenia.
Lista kontrolna: Riester, Rürup i emerytura zakładowa przy przeprowadzce do Hiszpanii
- Nie wypowiadaj umowy Riester – zawieś ją albo kontynuuj bez wpłacania składek
- Sprawdź, czy korzystałeś z programu „Wohn-Riester” i jakie konsekwencje ma sprzedaż nieruchomości lub rezygnacja z miejsca zamieszkania
- Udokumentuj rok, w którym po raz pierwszy zacząłeś pobierać emeryturę (ma to znaczenie dla 5%/10% podatku u źródła)
- Wykorzystaj w pełni składki na konto Rürup przed przeprowadzką (w Niemczech można odliczyć 100%)
- Zdobądź dokumenty dotyczące emerytury zakładowej i poproś o sprawdzenie przyporządkowania na podstawie umowy o unikaniu podwójnego opodatkowania
- Złóż wniosek o wydanie certyfikatu o miejscu zamieszkania podatkowym (Certificado de residencia fiscal ) w AEAT
- Złóż wniosek o zwolnienie w niemieckim urzędzie skarbowym (jeśli przysługuje ci to na mocy umowy o unikaniu podwójnego opodatkowania)
- Sprawdź, czy Modelo 720 podlega obowiązkowi zgłoszenia (konta emerytalne > 50 000 €)
- Sprawdź, czy plan emerytalny w Hiszpanii może być opcją uzupełniającą pod względem podatkowym
- Zatrudnij doradcę podatkowego specjalizującego się w kwestiach podwójnego opodatkowania: Doradca podatkowy dla emigrantów w Hiszpanii
Podsumowanie
Dobra wiadomość: Twoja emerytura Riester nie przepada w Hiszpanii. Dzięki orzeczeniu ETS i późniejszej zmianie niemieckiego prawa nie musisz zwracać państwowej dotacji, gdy przeprowadzasz się do innego kraju UE. Emerytura Rürup i tak nie stanowi problemu, bo nie ma w niej bezpośrednich dopłat. Decydujące znaczenie ma jednak to, co będzie dalej: wszystkie wypłaty – z emerytury Riester, Rürup, emerytury zakładowej – są w Hiszpanii opodatkowane jako dochód światowy w ramach podatku IRPF. Do tego dochodzą, w zależności od daty rozpoczęcia wypłat, niemieckie podatki u źródła w wysokości 5% lub 10%. Kto zna obie te kwestie, zaplanuje wszystko z wyprzedzeniem i załatwi odpowiednie zaświadczenia, ten może skutecznie uniknąć prawdziwego podwójnego opodatkowania. Kluczem jest indywidualne doradztwo przed przeprowadzką – a nie po niej.
Oficjalne źródła
- Wyrok ETS w sprawie C-269/07 (emerytura Riester i prawo UE): curia.europa.eu
- Umowa o unikaniu podwójnego opodatkowania między Niemcami a Hiszpanią (obowiązuje od 18.10.2012, stosowana od 01.01.2013): Federalne Ministerstwo Finansów – baza danych umów
- Niemiecki system ubezpieczeń emerytalnych – emerytura za granicą: www.deutsche-rentenversicherung.de
- Agencia Tributaria (AEAT) – IRPF i rezydencja podatkowa: www.agenciatributaria.es
- Modelo 720 – Obowiązek zgłoszenia majątku zagranicznego: www.agenciatributaria.es/modelo720
- Rząd federalny – Trzeci pakiet ulg (Rürup – 100% odliczenia od 2023 r.): www.bundesregierung.de
Ten poradnik przedstawia ogólny stan prawny i nie zastępuje porady prawnej ani podatkowej dostosowanej do indywidualnej sytuacji. Przepisy i terminy mogą się zmieniać; rozstrzygające znaczenie mają oficjalne źródła dostępne pod podanymi linkami.