
Podatek od zysków kapitałowych w Hiszpanii: stawki Ahorro-Tarif
Jeśli zostaniesz rezydentem podatkowym na Majorce lub w innej części Hiszpanii, prędzej czy później zetkniesz się z podatkiem od zysków kapitałowych, zwanym Ahorro-Tarif. Obejmuje on dywidendy, odsetki oraz zyski ze sprzedaży akcji, udziałów w funduszach inwestycyjnych i nieruchomości. Inaczej niż w Niemczech nie obowiązuje tu jednolity zryczałtowany podatek od dochodów kapitałowych. Stawki są progresywne i wynoszą od 19 do 30 procent. Z tego poradnika dowiesz się, jak działa Ahorro-Tarif, czym różnią się zasady dla rezydentów i nierezydentów, jak odliczyć niemiecki podatek pobrany u źródła od dywidend, które formularze (Modelo 100, 210, 211) trzeba znać i jakich błędów unikać, by nie płacić niepotrzebnie więcej.
Czym jest Ahorro-Tarif i kogo dotyczy?
Hiszpańska ustawa o podatku dochodowym (Ley del Impuesto sobre la Renta de las Personas Físicas, IRPF) dzieli dochody na 2 główne kategorie: Renta General (dochody z pracy i najmu) oraz Renta del Ahorro (dochody z oszczędności i kapitału). Do Renta del Ahorro zaliczają się dywidendy, odsetki oraz zyski ze sprzedaży akcji, udziałów w funduszach i nieruchomości. Podatek pobiera państwowy urząd skarbowy Agencia Estatal de Administración Tributaria (AEAT), potocznie nazywany „Hacienda”.
Rezydentem podatkowym jest osoba, która przebywa w Hiszpanii dłużej niż 183 dni w roku kalendarzowym albo ma tam ośrodek interesów gospodarczych lub życiowych. Musi ona rozliczać w Hiszpanii dochody uzyskane na całym świecie. Jej dochody kapitałowe podlegają progresywnym stawkom Ahorro-Tarif od 19 do 30 procent. Nierezydentów obowiązują inne zasady, które omawiamy niżej.
Uwaga: Zanim zaczniesz planować rozliczenie dochodów kapitałowych, ustal, gdzie masz rezydencję podatkową. Więcej dowiesz się z poradnika Podatki rezydenta.
Stawki podatkowe w 2026
Stawki Ahorro-Tarif rosną wraz z wysokością rocznych dochodów kapitałowych i wynoszą od 19 do 30 procent: do 6.000 € – 19 %, do 50.000 € – 21 %, do 200.000 € – 23 %, do 300.000 € – 27 %, a powyżej tej kwoty – 30 %. Najwyższa stawka wynosi 30 procent od 1 stycznia 2025 (Ley 7/2024). W ostatnich latach podwyższano ją kilkakrotnie. Zmiany dotyczą przede wszystkim rezydentów osiągających wysokie zyski, na przykład ze sprzedaży nieruchomości o dużej wartości lub z rozbudowanego portfela papierów wartościowych.
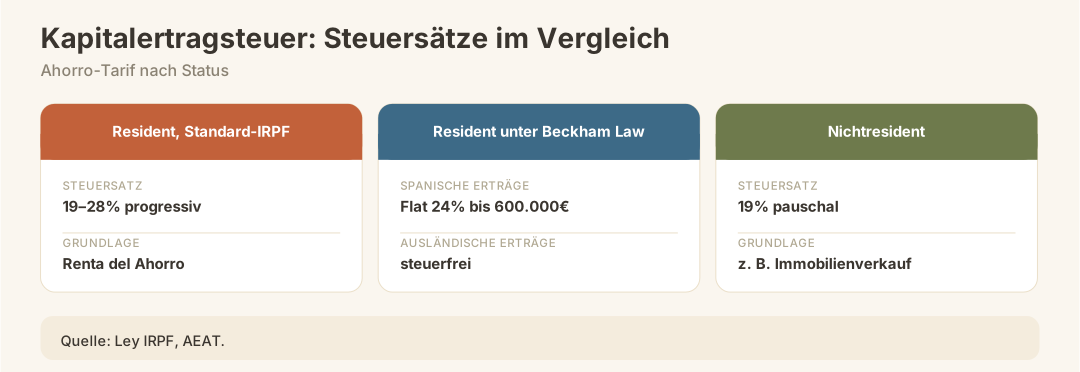
| Status | Stawka podatku od dochodów kapitałowych | Podstawa prawna / źródło |
|---|---|---|
| Rezydent, standardowe zasady IRPF | 19–30 % według skali progresywnej (Renta del Ahorro) | Ley IRPF, AEAT |
| Rezydent objęty Beckham Law | dochody uzyskane w Hiszpanii mogą podlegać stałej stawce 24% do 600.000€, zagraniczne dochody kapitałowe są zwolnione z podatku | specjalne zasady Beckham Law |
| Nierezydent (np. przy sprzedaży nieruchomości) | stała stawka 19% | jednakowa stawka dla wszystkich nierezydentów |
Uwaga: Progresywne stawki Ahorro mają znaczenie przede wszystkim przy większych zyskach ze sprzedaży, na przykład nieruchomości wakacyjnej na Majorce. Zaplanuj termin sprzedaży i moment uzyskania zysku wspólnie ze swoim doradcą podatkowym.
Dywidendy z Niemiec: jak uniknąć podwójnego opodatkowania
Jeśli jesteś rezydentem podatkowym w Hiszpanii i nadal masz niemieckie akcje lub udziały w funduszach, od wypłacanych dywidend zostanie pobrany w Niemczech podatek u źródła (Abgeltungsteuer). Dzięki umowie o unikaniu podwójnego opodatkowania (DBA) między Niemcami a Hiszpanią możesz odliczyć ten podatek od podatku należnego w Hiszpanii, maksymalnie do 15 procent. Nie zapłacisz więc dwukrotnie pełnego podatku od tych dochodów.
| Sytuacja | Niemcy | Hiszpania |
|---|---|---|
| Dywidenda z niemieckich akcji wypłacana rezydentowi podatkowemu w Hiszpanii | Podatek u źródła do 15% zgodnie z umową o unikaniu podwójnego opodatkowania (DBA) | Odliczenie 15% od podatku należnego w Hiszpanii |
| Wykazanie dochodów w zeznaniu podatkowym | Zgłaszane przez niemiecki bank prowadzący rachunek maklerski | Wykazywane w rocznym zeznaniu podatkowym Modelo 100 |
Co musisz zrobić:
- Zbierz roczne zaświadczenia podatkowe z niemieckiego banku prowadzącego twój rachunek maklerski. Znajdziesz w nich informacje o pobranym podatku u źródła.
- W hiszpańskim zeznaniu podatkowym (Modelo 100) wpisz dywidendę brutto oraz podatek pobrany w Niemczech w części dotyczącej dochodów kapitałowych.
- Poproś doradcę podatkowego o sprawdzenie, czy możesz odliczyć 15% podatku pobranego w Niemczech. Niemiecki podatek u źródła często przekracza kwotę, którą można odliczyć, dlatego warto rozważyć złożenie wniosku o zwrot nadpłaty w Niemczech.
Wskazówka: Konto w hiszpańskim banku znacznie ułatwia otrzymywanie dywidend i odsetek. Więcej informacji znajdziesz w poradniku Jak otworzyć konto bankowe w Hiszpanii.
Zyski z akcji i funduszy: zasada Traspaso
W Hiszpanii inwestorzy korzystający z funduszy inwestycyjnych mogą skorzystać z zasady Traspaso. Pozwala ona przenieść środki z jednego funduszu inwestycyjnego do innego bez natychmiastowego opodatkowania zysku kapitałowego. Podatek płaci się dopiero wtedy, gdy środki zostaną wypłacone z funduszu. Jeśli regularnie przenosisz środki między funduszami, możesz w ten sposób znacznie odroczyć zapłatę podatku. Inaczej jest przy bezpośrednim inwestowaniu w akcje poszczególnych spółek: każda sprzedaż oznacza konieczność rozliczenia zysku lub straty.
Uwaga: Zasada Traspaso dotyczy z reguły tylko funduszy inwestycyjnych zarejestrowanych w Hiszpanii lub dopuszczonych tam do sprzedaży. Nie obejmuje automatycznie każdego zagranicznego funduszu. Zanim przeniesiesz środki, sprawdź w swoim banku lub u doradcy, czy dany fundusz spełnia te warunki.
Nierezydenci: jednolita stawka 19% i odrębne terminy
Jeśli nie jesteś rezydentem podatkowym w Hiszpanii, ale sprzedajesz tam na przykład nieruchomość, obowiązują cię inne zasady opodatkowania. Od lat zysk ze sprzedaży nieruchomości przez nierezydenta jest opodatkowany stawką 19% – niezależnie od tego, czy sprzedający pochodzi z kraju UE, czy spoza UE.
| Czynność | Formularz | Termin |
|---|---|---|
| Potrącenie przez kupującego zaliczki na podatek (3% ceny sprzedaży) | Modelo 211 | w ciągu 1 miesiąca od sprzedaży |
| Rozliczenie podatku od faktycznego zysku | Modelo 210 | 3 miesiące od upływu terminu na złożenie Modelo 211 (około 4 miesięcy) |
Przy sprzedaży nieruchomości kupujący automatycznie potrąca 3% ceny sprzedaży i odprowadza tę kwotę do urzędu skarbowego za pomocą formularza Modelo 211. Jeśli potrącona kwota przewyższa podatek wynoszący 19% zysku, możesz wystąpić o zwrot różnicy na formularzu Modelo 210. Jeśli potrącono za mało, musisz dopłacić różnicę.
Przykładowe obliczenie: cena sprzedaży 250.000€, cena zakupu 180.000€, koszty podlegające odliczeniu (notariusz, prawnik, prowizja pośrednika, ITP/IVA, modernizacja nieruchomości) 10.000€ → zysk 60.000€ → podatek przy stawce 19% = 11.400€.
Uwaga: Nierezydenci nie mogą korzystać z ulg podatkowych – ani ze zwolnienia związanego z ponownym zainwestowaniem środków, ani ze zwolnienia dla osób w wieku od 65 lat. Rezydenci podatkowi mogą korzystać z tych zwolnień pod pewnymi warunkami.
Uwaga dla rezydentów: niesłuszne potrącenie podatku przy sprzedaży nieruchomości
Zdarza się, że notariusz lub kupujący błędnie stosuje wobec rezydenta potrącenie 3% przewidziane dla nierezydentów – na przykład gdy status rezydencji podatkowej sprzedającego nie został prawidłowo udokumentowany w chwili sprzedaży. Jeśli niesłusznie potrącono podatek od zysku ze sprzedaży, trzeba wystąpić o jego zwrot do Agencia Tributaria.
Uwaga: Podczas wizyty u notariusza koniecznie przedstaw jednoznaczne potwierdzenie statusu rezydenta (Certificado de Residencia Fiscal, Empadronamiento), aby uniknąć niepotrzebnego potrącenia podatku. Więcej o rejestracji przeczytasz w poradniku Empadronamiento.
Beckham Law: szczególne zasady dla osób, które niedawno przeprowadziły się do Hiszpanii
Jeśli przeprowadzasz się do Hiszpanii i spełniasz warunki specjalnego systemu podatkowego zwanego Beckham Law, możesz rozliczać się na innych zasadach: dochody uzyskane w Hiszpanii do kwoty 600.000€ są opodatkowane stałą stawką 24 procent w roku przyjazdu i przez kolejnych 5 lat (łącznie 6 lat podatkowych). Dla inwestorów najważniejsze jest to, że zagraniczne dochody z kapitału – dywidendy, zyski kapitałowe i dochody z najmu za granicą – nie podlegają w tym systemie opodatkowaniu, ponieważ obejmuje on tylko dochody uzyskane w Hiszpanii.
| Cecha | Beckham Law |
|---|---|
| Stawka podatku od dochodów uzyskanych w Hiszpanii | Stała stawka 24% do 600.000€ |
| Okres obowiązywania | Rok przyjazdu + 5 kolejnych lat (6 lat podatkowych) |
| Zagraniczne dochody z kapitału | Nieopodatkowane (dywidendy, zyski i dochody z najmu za granicą) |
Uwaga: O objęcie systemem Beckham Law trzeba wystąpić w terminie i spełnić rygorystyczne warunki. Szczegóły znajdziesz w poradniku Beckham Law Spanien.
Obowiązki zgłoszeniowe: Modelo 100, Modelo 720 i terminy
Jeśli jesteś rezydentem, w corocznym zeznaniu podatkowym (Declaración de la Renta, Modelo 100) wykazujesz wszystkie dochody, w tym dochody z kapitału uzyskane w Hiszpanii i za granicą. Jeśli masz również majątek za granicą, w niektórych przypadkach musisz zgłosić go na formularzu Modelo 720.
| Formularz | Cel | Dla kogo |
|---|---|---|
| Modelo 100 | roczne zeznanie podatkowe, obejmujące także dochody z kapitału | rezydenci |
| Modelo 210 | rozliczenie zysków ze sprzedaży (np. nieruchomości) | nierezydenci |
| Modelo 211 | potrącenie podatku u źródła (3%) przez kupującego | nierezydenci (jako kupujący) |
| Modelo 720 | zgłoszenie majątku za granicą | rezydenci posiadający majątek za granicą |
Uwaga: Szczegóły dotyczące obowiązku zgłoszenia znajdziesz w poradniku Obowiązek zgłoszenia Modelo 720.
Najczęstsze błędy przy rozliczaniu podatku od dochodów kapitałowych
- Brak potwierdzenia statusu rezydenta: Przy sprzedaży nieruchomości niepotrzebnie potrąca się wtedy 3% ceny, choć jako rezydent rozliczasz podatek według progresywnej skali Ahorro.
- Nieuwzględnienie podatku pobranego w Niemczech: Jeśli nie skorzystasz z odliczenia przewidzianego w umowie o unikaniu podwójnego opodatkowania (DBA), wynoszącego do 15%, w praktyce zapłacisz podatek od tej samej dywidendy 2 razy.
- Odliczenie kosztów odświeżenia mieszkania zamiast prac budowlanych: Przy sprzedaży nieruchomości można odliczyć tylko koszty rzeczywistych ulepszeń budowlanych. Malowanie czy położenie nowej podłogi się do nich nie zalicza.
- Przekroczenie terminów dla Modelo 210/211: Osoby niebędące rezydentami często nie doceniają znaczenia terminu 4 miesięcy od sprzedaży.
- Błędne zastosowanie zasady Traspaso: Nie każdy zagraniczny fundusz kwalifikuje się do przeniesienia środków bez podatku.
Co dzieje się później? Weryfikacja, zwrot lub dopłata podatku
Po złożeniu przez ciebie deklaracji Agencia Tributaria sprawdza wykazane dochody kapitałowe, zwłaszcza jeśli chodzi o większe kwoty lub sprzedaż nieruchomości. Jeśli przy sprzedaży potrącono więcej, niż wynosi należny podatek (Modelo 211), po sprawdzeniu Modelo 210 zazwyczaj otrzymasz zwrot. Jeśli potrącono za mało, urząd zażąda dopłaty różnicy. W razie niezgodności lub niesłusznego potrącenia podatku warto skonsultować sprawę z prawnikiem i wystąpić o zwrot.
Lista kontrolna: jak prawidłowo rozliczyć dochody kapitałowe w Hiszpanii
- Ustal, czy jesteś rezydentem podatkowym (zasada 183 dni, ośrodek interesów życiowych)
- Zbierz informacje o wszystkich dochodach kapitałowych z Hiszpanii i zagranicy do Modelo 100
- Przygotuj roczne zaświadczenia podatkowe z Niemiec, potrzebne do odliczenia na podstawie DBA
- Przy sprzedaży nieruchomości udokumentuj swój status rezydenta u notariusza lub wobec kupującego
- Zapisz w kalendarzu terminy dla Modelo 211 (1 miesiąc) i Modelo 210 (3 miesiące później)
- Sprawdź, czy dotyczą cię przepisy Beckham Law lub zasada Traspaso
- Sprawdzono obowiązek zgłoszenia majątku za granicą na formularzu Modelo 720
- Zatrudniono doradcę podatkowego specjalizującego się w niemieckim i hiszpańskim prawie podatkowym
Podsumowanie
Opodatkowanie dochodów kapitałowych w Hiszpanii rządzi się zasadami taryfy Ahorro: rezydenci płacą podatek według progresywnych stawek od 19 do 30 procent, a nierezydenci według stałej stawki 19 procent. Osobne zasady dotyczą osób uprawnionych do korzystania z Beckham-Law, a inwestorzy posiadający jednostki funduszy mogą skorzystać z zasady traspaso. Jeśli otrzymujesz dywidendy z Niemiec, pamiętaj o odliczeniu podatku zgodnie z umową o unikaniu podwójnego opodatkowania (DBA). Jeśli sprzedajesz nieruchomość, pilnuj terminów złożenia formularzy Modelo 210 i 211. Ponieważ najwyższa stawka podatku sięga 30 procent, warto odpowiednio wcześnie zaplanować rozliczenia z doradcą specjalizującym się w niemieckim i hiszpańskim prawie podatkowym.
Oficjalne źródła
- Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades (LIS), art. 21 – https://www.boe.es/buscar/act.php?id=BOE-A-2014-12328#a21
- Agencia Estatal de Administración Tributaria (AEAT) – urząd właściwy w sprawach IRPF oraz formularzy Modelo 100, Modelo 210 i Modelo 211
- Ley del Impuesto sobre la Renta de las Personas Físicas (IRPF) – podstawa prawna opodatkowania Renta del Ahorro
Ten poradnik przedstawia ogólny stan prawny i nie zastępuje porady prawnej ani podatkowej dostosowanej do indywidualnej sytuacji. Przepisy i terminy mogą się zmieniać; rozstrzygające znaczenie mają oficjalne źródła dostępne pod podanymi linkami.