
Registar um iate em Espanha: Imposto de Matrícula, bandeira e charter
Quem deseja registar o seu iate na Espanha depara-se com um emaranhado de direito marítimo, direito fiscal e procedimentos de licenciamento que, à primeira vista, parece confuso – mas é perfeitamente planeável quando se conhecem as regras. O ponto decisivo: não é apenas a bandeira que determina a tua obrigação fiscal, mas sobretudo quem utiliza a embarcação e onde. O Imposto de Matrícula (Impuesto Especial sobre Determinados Medios de Transporte) de 12 % sobre o valor atual é o maior encargo, que, no entanto, pode ser totalmente evitado em determinadas condições. Este guia explica-te passo a passo como funciona o registo, quando o imposto se aplica, como o podes contornar legalmente e o que precisas para operar o teu iate comercialmente em charter nas Baleares.

- Carta de embarcações de recreio Espanha — Que licenças precisas antes de largar
Quem tem de registar um iate na Espanha?
A legislação espanhola obriga os proprietários a inscrever todas as embarcações a partir de 2,5 metros de comprimento no Registro de Buques y Empresas Navieras da Dirección General de la Marina Mercante. O registo tem delegações em todas as cidades costeiras, incluindo Palma de Mallorca. A pedido, o registo fornece informações sobre embarcações e proprietários – é, portanto, um instrumento público.
Importante: um barco só pode navegar sob uma única bandeira. Quem deseja mudar a bandeira do seu navio, atualmente registado sob bandeira estrangeira, para a Espanha, tem primeiro de cancelar completamente o registo existente no país de origem, antes de o registo espanhol poder ter início.
Portas abertas: quem pode arvorar bandeira na Espanha?
Contrariamente a uma ideia generalizada, o registo espanhol não está aberto apenas a cidadãos espanhóis. Pessoas de qualquer nacionalidade podem registar-se sob bandeira espanhola – a única exigência é ter um endereço de correspondência na Espanha, bem como nomear um representante residente na Espanha.
| Requisito | Detalhes |
|---|---|
| Nacionalidade do proprietário | Sem restrição, qualquer nacionalidade é possível |
| Endereço de entrega | É necessário um endereço espanhol |
| Representante | É necessário designar um representante residente na Espanha |
| Comprimento mínimo para registo | A partir de 2,5 metros |
| Bandeira estrangeira existente | Deve ser previamente cancelada por completo |
O Imposto de Matriculação (Impuesto de Matriculación) em detalhe
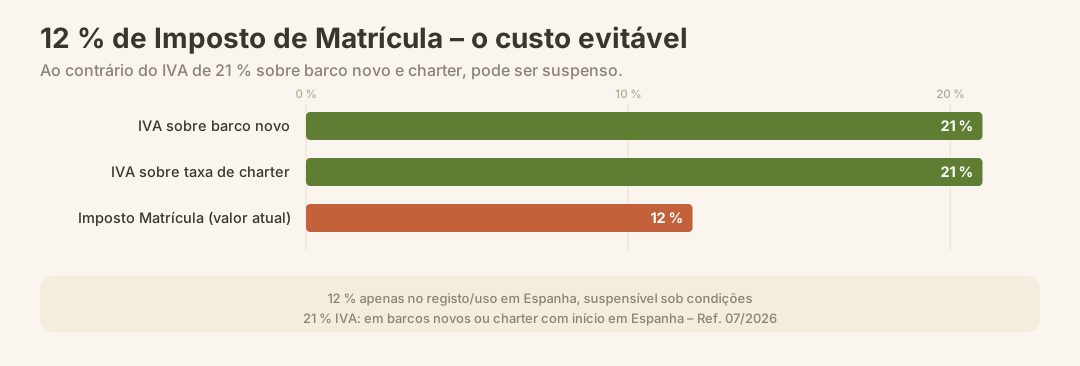
O imposto de matriculação é a questão financeira central na aquisição de um iate na Espanha. Corresponde a 12 % sobre o valor atual do iate no momento do registo e aplica-se, em princípio, a:
- Iates registados na Espanha
- Iates utilizados por pessoas físicas ou jurídicas residentes na Espanha
- Iates operados em águas espanholas – independentemente da bandeira
Atenção: A bandeira do navio não é determinante do ponto de vista fiscal. O que conta é a utilização em Espanha por uma pessoa ou sociedade sujeita a impostos em Espanha. Mesmo um barco a navegar sob bandeira maltesa ou cipriota pode estar sujeito ao imposto de matrícula espanhol, se for utilizado regularmente por um residente espanhol.
O limite de comprimento para embarcações privadas
Para iates de uso privado, o imposto de 12% só se aplica a partir de um comprimento superior a 8 metros. Embarcações com menos de 8 metros de comprimento, de uso privado e não registadas em Espanha, geralmente não estão sujeitas ao imposto.
| Tipo de utilização | Comprimento | Obrigação fiscal |
|---|---|---|
| Privado, não registado em Espanha | até 8 m | geralmente não |
| Privado, registado em Espanha ou utilizado por residente | a partir de 8 m | 12% sobre o valor atual |
| Comercial (charter), qualquer bandeira | qualquer | em princípio 12% – suspensão possível |
Quando se está isento do imposto de matrícula?
Este é o cerne do planeamento fiscal: sob certas condições, o imposto de matrícula pode ser suspenso integralmente. Existem dois cenários:
Cenário 1: Utilização exclusivamente comercial
Se o iate for utilizado exclusivamente para fins comerciais – ou seja, alugado, sem qualquer uso próprio pelo proprietário ou por pessoas a ele ligadas –, pode ser solicitada às autoridades fiscais espanholas uma suspensão do imposto antes do início da operação de charter.
Nota: A autorização prévia tem de ser obtida antes do início das operações de charter. Quem começa a alugar primeiro e só depois solicita a autorização arrisca-se a pagar o imposto na totalidade, acrescido de juros e multas.
Cenário 2: Utilização privada parcial com isenção fiscal
Sob condições rigorosas, é possível utilizar um iate também de forma privada e, ainda assim, permanecer isento do imposto de matrícula:
- O proprietário tem de ser cidadão da UE ou uma empresa registada noutro país da UE
- O proprietário não pode ser residente fiscal em Espanha
- Outra condição é a inexistência de um estabelecimento permanente em Espanha
Para não residentes sem estabelecimento estável em Espanha, a utilização privada pode ser possível sob requisitos documentais rigorosos – com comprovação de condições de charter em condições de mercado.
Consequências em caso de infração
As autoridades fiscais espanholas fiscalizam ativamente o cumprimento destas condições. Em caso de infração, podem ocorrer:
| Consequência | Detalhes |
|---|---|
| Cobrança retroativa do imposto | 12 % sobre o valor total atual, com efeito retroativo |
| Juros e multas | Adicionalmente à cobrança retroativa do imposto |
| Confisco | Possível em casos graves |
| Classificação como abuso | Em caso de uso próprio incorreto repetido |
Comprar um iate novo ou usado: o que muda a nível fiscal?
Ao comprar um iate na Espanha – seja em Palma de Mallorca ou noutro local – existe uma diferença fiscal importante:
- Barco novo: Aqui aplica-se 21 % de IVA (Imposto sobre o Valor Acrescentado) sobre o preço de compra.
- Barco usado: Dependendo da situação, aplica-se o imposto de transmissão (ITP) ou o IVA, conforme o vendedor seja um empresário ou um particular.
Além do IVA ou do ITP, acresce o imposto de matrícula, caso se cumpram os pressupostos acima mencionados. Isto significa que, na aquisição de um navio novo, podem incidir simultaneamente o IVA (21 %) e o imposto de matrícula (12 %).
Dica: Esclarece a situação fiscal por escrito antes da compra, junto de um advogado especializado em direito náutico ou de uma gestoría. Mais informações sobre a estrutura fiscal geral encontras no resumo em Impostos & Finanças.
Licença de charter: como transformar o teu iate numa fonte de receita
O mercado de charter nas Baleares tem crescido continuamente nos últimos anos. Para muitos proprietários, o afretamento em períodos não utilizados é uma forma atrativa de cobrir os custos correntes e amortecer a desvalorização.
O processo de licenciamento a partir de 2023/2024
A Espanha substituiu o antigo sistema burocrático da licença de charter individual explícita por um procedimento simplificado. Ponto central: os iates que operam comercialmente ou que têm tripulação profissional a bordo podem iniciar a operação assim que apresentarem uma declaração juramentada de responsabilidade, juntamente com uma declaração do capitão e a lista de tripulação.
Exceção importante: os iates que solicitam pela primeira vez uma licença de charter – independentemente de arvorarem bandeira da UE ou de um país terceiro – continuam obrigados a seguir o procedimento clássico, para que os seus dados sejam registados nos sistemas informáticos da administração marítima.
O procedimento simplificado (declaração juramentada) aplica-se, de acordo com o regulamento promulgado, a partir de 1 de julho de 2024, a todas as operações de charter subsequentes do iate já registado.
Pedido inicial: documentação necessária
| Documento | Observação |
|---|---|
| Certificados válidos da embarcação | Certificados de classe / certificados de segurança atuais |
| Lista de tripulação | Com comprovativos de qualificação |
| Declaração do capitão | Formulário da autoridade marítima competente |
| Comprovativo de seguro | Cobertura de responsabilidade civil suficiente |
| Documento de registo da embarcação | Certidão de registo atualizada |
| Licença de skipper válida | Deve ser reconhecida por Espanha |
IVA sobre as taxas de charter
Quando um charter começa num porto espanhol, incide sobre a totalidade da taxa de charter 21 % de IVA – independentemente do destino da viagem ou da bandeira que a embarcação arvora. Este é um fator de custo frequentemente subestimado no cálculo dos preços.
Obrigações de inspeção e custos correntes
Uma vantagem frequentemente citada da bandeira espanhola: as taxas de inspeção situam-se claramente abaixo do nível de outros Estados de bandeira. Os intervalos de inspeção oficiais são:
| Tipo de utilização | Intervalo de inspeção |
|---|---|
| Embarcação privada (não comercial) | de 4 em 4 anos |
| Embarcação comercial (charter) | de 2,5 em 2,5 anos |
As inspeções são realizadas por um organismo oficial e estão sujeitas a uma taxa oficial.
Além disso, a Espanha reconhece cartas de skipper estrangeiras – mais uma vantagem prática do registo espanhol em relação a outras bandeiras. Segundo fontes especializadas, o processo de reconhecimento é comparativamente simples.
Passo a passo: colocar o iate sob bandeira espanhola
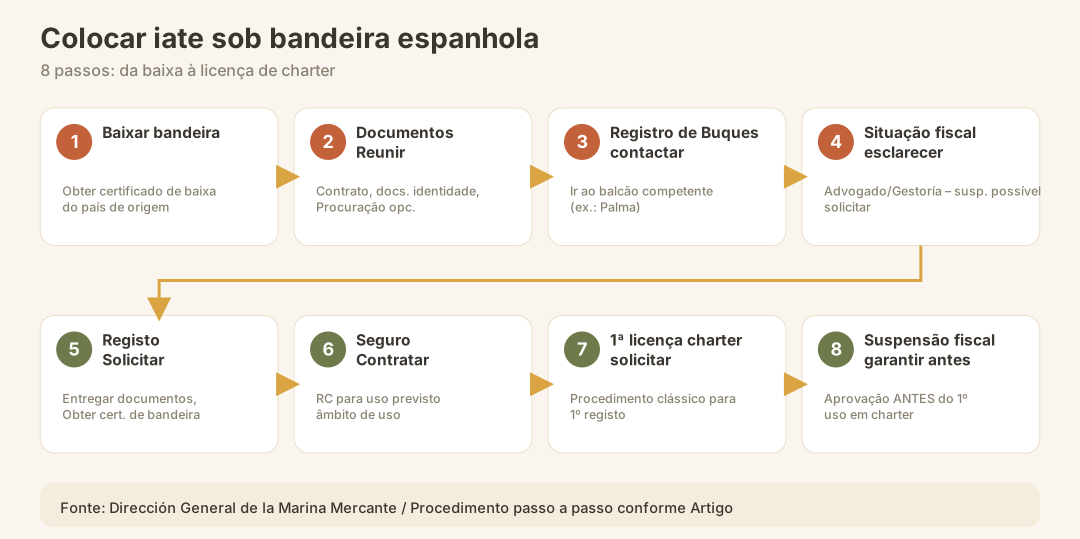
- Cancelar a bandeira existente: solicitar o cancelamento completo do registo anterior no país de origem e obter o certificado de cancelamento.
- Reunir a documentação: contrato de compra ou comprovativo de propriedade, documentos de identificação do proprietário, e, se aplicável, procuração para um representante em Espanha.
- Contactar o Registro de Buques: dirigir-se à delegação competente da Dirección General de la Marina Mercante, possível diretamente em Palma de Mallorca.
- Esclarecer a situação do Imposto de Matriculação: antes de submeter o pedido de registo, obter uma avaliação fiscal junto de um advogado ou gestoría; se aplicável, solicitar a suspensão do imposto.
- Solicitar o registo: entregar toda a documentação necessária no Registro, receber o número de registo e o certificado de bandeira.
- Contratar seguro: seguro de responsabilidade civil adequado ao âmbito de utilização previsto.
- Em caso de intenção de charter: apresentar o pedido inicial de licença de charter segundo o processo clássico; para iates já licenciados, utilizar o procedimento de declaração simplificado a partir de julho de 2024.
- Autorização prévia do Imposto de Matriculação: em caso de utilização exclusiva para charter, solicitar a suspensão do imposto antes do primeiro charter.
Fundear nas Baleares: o que mais precisas de saber
Segundo a ADAC Skipper, as Baleares estão entre as zonas de desportos aquáticos mais bem desenvolvidas do Mediterrâneo. A infraestrutura é altamente desenvolvida, embora nos meses de verão surjam regularmente limitações nos lugares de amarração – é aconselhável planear e reservar com antecedência.
Ao fundear em Maiorca e nas ilhas vizinhas, aplicam-se normas de proteção rigorosas para os prados de posidónia: em áreas designadas, fundear é proibido. As infrações são punidas com multas pesadas.
Descobre tudo sobre o local de amarração perfeito no nosso guia Vaga de Amarração Marina Maiorca.
Já tens uma bandeira estrangeira? É assim que funciona a mudança
Muitos proprietários que se mudam para Maiorca ou que aí alugam um lugar de amarração permanente, acabam por perceber que a sua bandeira estrangeira – seja britânica, maltesa ou das Caimão – já não é fiscalmente ou praticamente a mais vantajosa. A mudança de bandeira segue uma sequência clara:
- Solicitar o cancelamento do registo antigo e aguardar (pode demorar semanas, dependendo do país)
- Obter o certificado de cancelamento
- Abrir o registo espanhol no Registro de Buques
- Emitir a nova certidão de bandeira e o Schiffbrief (título de propriedade da embarcação)
- Adaptar o seguro, as licenças e o estatuto de charter
Atenção: Durante o processo de mudança de bandeira, a embarcação não pode arvorar duas bandeiras simultaneamente. Planeia tempo suficiente para evitar interrupções na operação.
Quem não quiser percorrer todo o caminho burocrático sozinho, pode obter apoio através de um Relocation Service Maiorca ou de uma Gestoría especializada em direito marítimo – mais informações no guia Gestoría Espanha.
Erros mais frequentes ao registar um iate na Espanha
Na prática, surgem sempre as mesmas armadilhas dispendiosas:
- Charter antes da suspensão do imposto: Quem começa a fazer charter antes de a suspensão do Imposto de Matriculação ser aprovada, perde retroativamente o direito a essa suspensão.
- Uso próprio apesar do pedido de isenção: Mesmo um uso ocasional por parte do proprietário ou de familiares próximos pode anular toda a isenção fiscal – especialmente arriscado no caso de residentes espanhóis.
- Falta de documentação prévia: As condições de charter em valores de mercado têm de estar documentadas por escrito antes de o proprietário utilizar a embarcação pessoalmente.
- Cancelamento demasiado lento da bandeira antiga: Quem não cancelar o registo antigo a tempo, não conseguirá inscrever a embarcação dentro do prazo na Espanha.
- Classificação de uso incorreta: declarar uma finalidade privada como viagem comercial – ou vice-versa – pode ter consequências graves em caso de fiscalização.
- Esquecer o IVA: em todo charter que comece em Espanha, é preciso liquidar 21 % de IVA sobre a taxa do charter. Se isso for esquecido, geram-se pagamentos em atraso com juros.
- Confundir o procedimento de primeira licença: o procedimento simplificado de declaração aplica-se apenas a iates de charter já registados. Os primeiros registos exigem o procedimento clássico completo.
E depois? Uma visão geral das obrigações contínuas
Após o registo e a aprovação para charter bem-sucedidos, permanecem obrigações contínuas:
| Obrigação | Intervalo / Prazo |
|---|---|
| Inspeção técnica (privada) | a cada 4 anos |
| Inspeção técnica (comercial) | a cada 2,5 anos |
| Renovar o seguro | anualmente |
| Liquidar o IVA sobre as receitas de charter | trimestralmente (Modelo 303) |
| Atualizar documentos para desalfandegamento simplificado | a cada alteração (tripulação, certificados) |
| Verificar licenças/certificados | renovar após expiração |
As receitas de charter devem ser corretamente registadas para efeitos fiscais. Como Autónomo ou através de uma empresa, as declarações de IVA a apresentar passam pelo Modelo 303. Quem, como residente na Espanha, obtiver rendimentos, deve também conhecer as deduções de IRPF nas Baleares.
Checklist: Registar um iate na Espanha
- Registo antigo cancelado e certificado de cancelamento disponível
- Situação fiscal (residente/não residente, privado/comercial) esclarecida com advogado
- Se aplicável, pedido de suspensão do Imposto de Matrícula apresentado e aprovado (ANTES do primeiro uso em charter)
- Registro de Buques – documentação completa submetida
- Certidão de registo espanhola e documento de bandeira recebidos
- Seguro de responsabilidade civil contratado
- Licença de charter inicial solicitada segundo o procedimento clássico (em caso de novo registo)
- Obrigação de IVA (21 %) sobre as taxas de charter organizada
- Procedimento de desalfandegamento simplificado (a partir de julho de 2024) estabelecido para operações de charter contínuas
- Próxima data de inspeção marcada
Conclusão
Registar um iate em Espanha não é bruxaria – mas é um processo em que a ordem dos passos e o planeamento fiscal prévio decidem tudo. O imposto de matrícula de 12 % sobre o valor venal parece à primeira vista dissuasor, mas, nas condições certas, é totalmente evitável: seja através de uso exclusivamente comercial com autorização prévia obtida a tempo, seja através da estratégia de não-residente para cidadãos da UE sem obrigação fiscal em Espanha. Quem pretende fretar a embarcação beneficia do procedimento de clearance simplificado – mas continua a ter de cumprir o registo inicial da forma clássica. Palma de Mallorca, com a sua rede de marinas de primeira classe, o ecossistema internacional de superiates e a infraestrutura densa, continua a ser um dos portos de registo mais atrativos do Mediterrâneo.
Fontes oficiais
- Dirección General de la Marina Mercante (Registro de Buques y Empresas Navieras): https://www.mitma.gob.es/marina-mercante
- Ley 38/1992 de Impuestos Especiales (Imposto de matrícula / Impuesto Especial sobre Determinados Medios de Transporte): https://www.boe.es/buscar/act.php?id=BOE-A-1992-28741
- Agencia Estatal de Administración Tributaria (AEAT) – Impuesto de Matriculación: https://www.agenciatributaria.es
- ADAC Skipper – Área de navegação Espanha/Baleares: https://skipper.adac.de/revier/revier-spanien