
Deduções de IRPF nas Baleares: requisitos e despesas elegíveis
Quem tem residência fiscal nas Baleares não paga apenas a parte estatal do IRPF – cerca de metade da taxa total do imposto corresponde à comunidade autónoma, e é precisamente aí que se pode ganhar margem real com as deduções certas. As chamadas deducciones autonómicas das Illes Balears reduzem diretamente a dívida fiscal regional – ou seja, não apenas a base tributável, mas o montante que efetivamente transferes. Neste guia ficas a saber quais as deduções válidas para o ano fiscal de 2025 (campanha da Renta 2026), que requisitos precisas de cumprir, como as principais novidades da Ley 7/2024 afetam os senhorios, e como podes deduzir fiscalmente painéis fotovoltaicos, custos de arrendamento, manuais escolares e cursos de línguas – tudo com base na documentação oficial da AEAT e da ATIB.

Como funcionam, na prática, as deduções regionais de IRPF?
O imposto sobre o rendimento espanhol (IRPF) é composto por duas metades: uma parte estatal e uma parte regional, que cada comunidade autónoma pode configurar por conta própria. As deducciones autonómicas atuam exclusivamente sobre a parte regional – a chamada cuota íntegra autonómica. Isto significa que não reduzem o teu rendimento tributável (como um regime de isenção), mas sim o valor do imposto diretamente, euro a euro.
A base legal nas Baleares é o Decreto Legislativo 1/2014 (Texto Refundido de las disposiciones legales de la Comunitat Autònoma de les Illes Balears en matèria de tributs cedits per l'Estat). Este conjunto normativo foi recentemente complementado de forma significativa pela Ley 7/2024, de 11 de dezembro de 2024 ("Ley de medidas urgentes de simplificación y racionalización administrativas") – nomeadamente com novas deduções para senhorios de habitação permanente.
Nota: As deduções aplicam-se apenas a pessoas com domicílio fiscal nas Baleares no respetivo ano fiscal. Quem se mudou apenas durante o ano pode utilizar as deduções proporcionalmente ou – consoante a regulamentação – já para o ano inteiro, se o domicílio existir a 31 de dezembro. Mais sobre a Residencia: Residencia em Espanha.
| Característica | Parte estatal do IRPF | Parte regional do IRPF (Baleares) |
|---|---|---|
| Quem o determina? | Estado espanhol (AEAT) | Comunidade Autónoma das Illes Balears (ATIB) |
| Margem de manobra | Sem deduções regionais | Possibilidade de deducciones autonómicas próprias |
| Onde na Renta? | Casillas do âmbito estatal | Casillas do âmbito autonómico |
| Base legal | Ley 35/2006 IRPF | D.Leg. 1/2014, alterado pela Ley 7/2024 |
Visão geral: Todas as deduções para o ano fiscal de 2025
A AEAT lista no manual prático oficial IRPF 2025 as seguintes deducciones autonómicas para as Illes Balears:
| # | Designação (forma abreviada) | Relevância para quem se muda para cá |
|---|---|---|
| 1 | Investimentos para melhorar a sustentabilidade da habitação principal | Alta (fotovoltaica, isolamento) |
| 2 | Aluguer da habitação principal nas Baleares (inquilinos) | Alta (mercado de arrendamento em Palma) |
| 3 | Subvenções/ajudas após declaração de catástrofe (Proteção Civil) | Dependente da situação |
| 4 | Compra de livros escolares | Famílias com crianças em idade escolar |
| 5 | Cursos extracurriculares de línguas estrangeiras | Famílias, recém-chegados |
| 6 | Estudos fora da ilha de origem | Estudantes noutras ilhas |
| 7 | Senhorios de habitação permanente – prémios de seguro (novo a partir de 2025) | Senhorios |
| 8 | Locadores de habitação permanente – outros custos (novo a partir de 2025) | Locador |
As deduções 7 e 8 foram introduzidas pela Ley 7/2024 e aplicam-se pela primeira vez ao ano fiscal de 2025.
Dedução 1: Investimentos sustentáveis na habitação principal (fotovoltaica e afins)
Quem investe na melhoria energética da sua habitação principal – incluindo painéis fotovoltaicos, isolamento térmico ou a instalação de sistemas de aquecimento eficientes – pode requerer uma dedução regional de IRPF nas Baleares. Esta dedução regional é, em princípio, combinável com a dedução estatal para reabilitação energética prevista no Real Decreto-Lei 19/2021, que prevê deduções de 20 a 60 %.
Atenção: A dedução estatal para reabilitação energética (20–60 %) baseia-se no Real Decreto-Lei 19/2021 e deve ser considerada separadamente da dedução regional. Para a dedução regional balear aplicam-se limites e requisitos próprios, regulados no Decreto Legislativo 1/2014. Normalmente é necessário comprovar uma certificação energética.
A combinação de ambos os níveis – estatal e regional – pode, em determinadas condições, aumentar significativamente o alívio fiscal total para um sistema fotovoltaico nas Baleares, desde que todos os requisitos sejam cumpridos. Os valores percentuais concretos para a parte regional balear podem ser consultados no manual atual da AEAT IRPF 2025 (capítulo Illes Balears, secção 1).
Dedução 2: Arrendamento da habitação principal (como inquilino)
Os inquilinos que tenham a sua residência fiscal principal nas Baleares podem beneficiar de uma dedução pelo valor anual pago em renda. Esta dedução está prevista no Decreto Legislativo 1/2014 e aplica-se a contratos de arrendamento sobre a habitual residence – ou seja, não se aplica a casas de férias ou segundas residências.
Nota: Os limites de rendimento e o valor máximo da dedução estão definidos na legislação fiscal regional. Quem ultrapassar um determinado limiar de rendimento recebe a dedução reduzida ou não a recebe de todo. Os limites atuais exatos podem ser consultados no manual oficial da AEAT IRPF 2025 (capítulo Illes Balears, secção 2).
Esta dedução é especialmente relevante em Palma e noutros municípios com níveis de renda elevados – mais informações no guia Arrendar casa como estrangeiro.
Deduções 7 e 8 (novas a partir de 2025): Locadores de habitação permanente
A novidade mais importante para o ano fiscal de 2025 vem da Ley 7/2024, de 11 de dezembro de 2024. Esta lei acrescenta ao artigo 4 quater do Decreto Legislativo 1/2014 duas novas deduções para os proprietários que arrendam imóveis de forma permanente (como vivienda permanente) nas Baleares – ou seja, não para o arrendamento turístico de curta duração.
Dedução 7: Prémios de seguro e custos diretos
Os locadores podem deduzir, uma única vez no primeiro ano fiscal em que todos os requisitos sejam cumpridos, 50 % das seguintes despesas:
- Prémios de seguros de danos (primas de seguros de daños)
- Custos de conservação e reparação (conservación y reparación)
- Custos relacionados com a comunidade de proprietários (comunidad de propietarios)
- Despesas fiscais relacionadas com o imóvel (gastos tributarios)
- Custos de formalização do contrato de arrendamento
- Custos de certificados de eficiência energética
Nota: Esta dedução aplica-se apenas uma vez no primeiro ano em que as condições estejam plenamente reunidas. É combinável com a dedução anterior prevista no parágrafo 1 do artigo 4 quater do Decreto Legislativo 1/2014.
Dedução 8: Outras despesas adicionais
Complementarmente – e também introduzida pela Ley 7/2024 – existe uma dedução para outras despesas relacionadas com o arrendamento permanente, desde que não estejam já abrangidas pela Dedução 7. Aqui também se aplica uma percentagem sobre as despesas reconhecidas; o valor exato está definido na alteração do artigo 4 quater.
| Dedução | Base | Aplicação | Combinação |
|---|---|---|---|
| Dedução 7 (Senhorio – Seguro & Despesas) | Ley 7/2024, Art. 4 quater Parág. novo | Único no primeiro ano de vigência | Combinável com o antigo Art. 4 quater N.º 1 |
| Dedução 8 (senhorio – outras despesas) | Ley 7/2024, Art. 4 quater N.º novo | Anual, desde que não abrangido pela Dedução 7 | Combinável |
Atenção: Estas deduções aplicam-se expressamente apenas ao arrendamento permanente (vivienda permanente), não ao arrendamento turístico (ETV). Quem possui ou pretende obter uma licença de férias não se enquadra nesta regulamentação.
Deduções 4 e 5: Livros escolares e cursos de línguas estrangeiras
Para famílias com filhos, há mais duas deduções baleares particularmente práticas:
Livros escolares (Dedução 4): As despesas efetivas com a compra de livros escolares (libros de texto) podem ser deduzidas até um determinado limite. A dedução pressupõe que a criança esteja inscrita num sistema escolar público ou privado subsidiado nas Baleares.
Cursos extraescolares de línguas estrangeiras (Dedução 5): As despesas com cursos extraescolares de línguas estrangeiras (aprendizaje extraescolar de idiomas extranjeros) também são dedutíveis. Isto é interessante para famílias de língua alemã que inscrevem os filhos em escolas de línguas ou institutos de explicações – mesmo cursos de inglês ou espanhol podem enquadrar-se, desde que sejam extraescolares e não façam parte do currículo regular.
Nota: Os limites de rendimento e os montantes máximos variam; os valores-limite atuais podem ser consultados no manual da AEAT IRPF 2025 para as Illes Balears. Os comprovativos (faturas, declarações escolares) devem ser guardados.
Mais sobre o sistema escolar: Escola em Maiorca para crianças alemãs e Escolas internacionais em Maiorca.
Dedução 6: Estudos fora da ilha de residência
Quem vive em Maiorca e envia um filho para estudar noutra ilha (por exemplo, Menorca, Ibiza) ou para o continente, pode deduzir parte das despesas associadas. Esta dedução (cursar estudios de educación superior fuera de la isla de residencia habitual) pretende ter em conta o facto de a vida insular tornar a mobilidade mais dispendiosa do que no continente.
É condição que os estudos sejam realizados numa instituição de ensino superior reconhecida e que a família tenha residência fiscal nas Ilhas Baleares.
Dedução 3: Subvenções após declaração de catástrofe
Esta dedução aplica-se quando foram concedidas subvenções ou ajudas estatais ou regionais porque uma área foi classificada como zona afectada gravemente por una emergencia de protección civil (zona seriamente afetada por uma emergência de proteção civil). Para a maioria dos recém-chegados, esta dedução é menos relevante, mas faz parte do catálogo balear por questões de completude.
O que precisas para a declaração de impostos: passo a passo
As deduções não são solicitadas separadamente junto da ATIB, mas sim inseridas diretamente na tua declaração de Renta – seja através do portal da AEAT (Renta Web), seja através de um consultor fiscal ou de uma Gestoría.
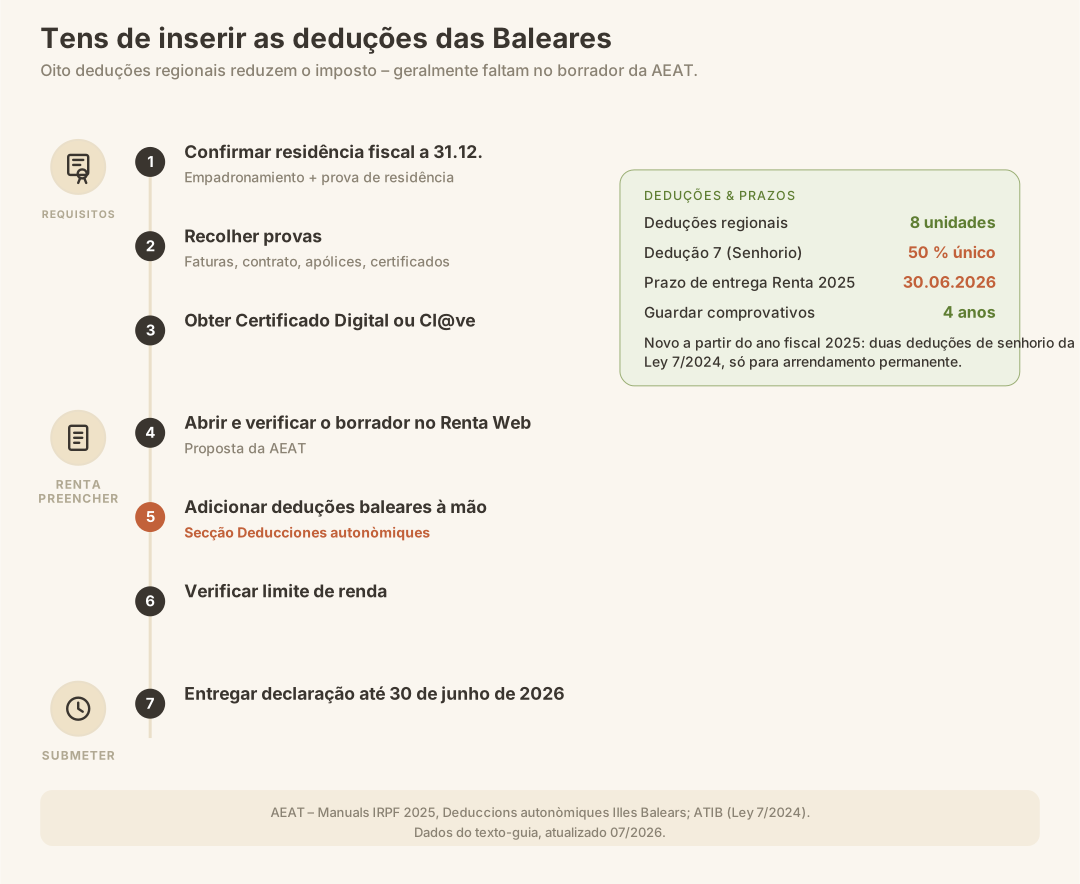
- Confirmar a residência fiscal: Em 31 de dezembro do ano fiscal, deves ter a tua residência principal nas Ilhas Baleares. Sem Empadronamiento e comprovativo de Residencia, as deduções não podem ser aplicadas. → Empadronamiento Maiorca
- Reunir comprovativos: Faturas, contratos de arrendamento, apólices de seguro, certificados escolares, certificados energéticos – consoante a dedução. Guarda tudo durante pelo menos quatro anos (prazo de prescrição do IRPF).
- Obter o Certificado Digital: Sem certificado digital ou Cl@ve, não consegues utilizar totalmente o Renta Web. → Solicitar Certificado Digital
- Abrir o Renta Web e verificar o rascunho (borrador): A AEAT preenche previamente uma proposta. As deduções regionais muitas vezes não são inseridas automaticamente – tens de as adicionar manualmente.
- Preencher as casillas das deduções baleares: Estas encontram-se na secção "Deducciones de la Comunitat Autònoma de les Illes Balears" da declaração.
- Verificar os limites de rendimento: Para muitas deduções aplicam-se limites máximos de rendimento (geralmente referentes à base imponible total). Verifica se estás abaixo desse valor.
- Entregar a declaração: O prazo para a Renta 2025 é 30 de junho de 2026.
Atenção: Se a AEAT não incluir uma dedução no rascunho (borrador), isso não significa que não a possas solicitar. Tens o direito de corrigir o rascunho. Em caso de dúvida, uma Gestoría em Espanha pode ajudar.
Combinação de várias deduções: o que é possível?
As deduções baleares não se excluem mutuamente, em regra – podes utilizar várias em simultâneo, desde que cumpras os respetivos requisitos. É especialmente eficaz combinar:
| Combinação | Poupança possível (depende da situação) |
|---|---|
| Sustentabilidade (Dedução 1) + dedução estatal de fotovoltaica (RDL 19/2021) | Depende da medida e do rendimento; verificar o valor concreto no manual da AEAT |
| Dedução de inquilino (Dedução 2) + livros escolares (Dedução 4) + cursos de idiomas (Dedução 5) | Alívio perceptível conforme o rendimento e as despesas |
| Deduções de senhorio 7 & 8 (Ley 7/2024) + antigo Art. 4 quater n.º 1 | Combináveis segundo o texto da lei |
Importante: o somatório de todas as deduções regionais não pode ultrapassar a dívida fiscal regional (cuota íntegra autonómica) – um reembolso além de zero não é possível apenas com as deduções regionais.
Erros mais comuns nas deduções do IRPF balear
- Deduções esquecidas no borrador: o rascunho gerado automaticamente pela AEAT muitas vezes não inclui as deduções regionais. Quem o entrega sem revisar está a abdicar de dinheiro.
- Limites de rendimento não verificados: muitas deduções dependem do rendimento. Se a base imponible ultrapassar o limite, a dedução deixa de se aplicar ou é reduzida.
- Município de residência incorreto: quem, a 31 de dezembro, estava registado fora das Baleares (por exemplo, ao regressar à Alemanha) não tem direito às deduções regionais.
- Deduções de senhorio aplicadas a alojamentos turísticos: as novas deduções 7 & 8 aplicam-se exclusivamente ao arrendamento de longa duração, não a ETV nem a uso turístico.
- Comprovativos não guardados: a AEAT pode solicitar comprovativos até quatro anos após a entrega. A falta de documentos leva a cobranças adicionais mais juros.
- Dedução para estudantes esquecida: Especialmente famílias com filhos no continente ou noutras ilhas esquecem regularmente esta dedução.
Checklist: Estás preparado para a Renta 2025?
- Empadronamiento nas Baleares a 31.12.2025 disponível
- Número NIE e NIF corretamente registados → Número NIE em Maiorca
- Certificado Digital ou Cl@ve PIN ativo
- Contrato de arrendamento e recibos (para dedução 2, 7 & 8) completos
- Faturas de livros escolares e cursos de línguas reunidas
- Certificado energético para fotovoltaico/reabilitação disponível
- Apólices de seguro para a dedução de senhorio 7 preparadas
- Limites de rendimento comparados com o borrador atual
- Contabilista fiscal ou Gestoría contratado para casos complexos
- Entrega planeada até 30 de junho de 2026
O que vem a seguir? Outras obrigações fiscais como residente
Comparar o regime Beckham
Explicação
Remuneração bruta anual do trabalho em Espanha. O ramo Beckham tributa este valor bruto sem deduções.
Explicação
A Seguridad Social é a segurança social espanhola. Indica a contribuição do trabalhador; só reduz o IRPF normal.
- Vantagem anual do regime Beckham
- 13 734,00 €
Taxas efetivas sobre o bruto: Beckham 24%, normal 35,45%.
Enquadramento legal em 1 de janeiro de 2024
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
As deduções do IRPF são apenas uma parte da tua situação fiscal nas Baleares. Como residente, consoante a situação, surgem outras obrigações:
- Modelo 720: Obrigação de declaração de património no estrangeiro acima de 50.000 € → Modelo 720
- Pensão alemã: Quem recebe uma pensão pública da Alemanha, tributa-a sob determinadas condições em Espanha → Rente in Spanien versteuern
- Imposto sobre o Património (Patrimonio): Nas Baleares vigoram isenções e taxas próprias; a partir de um determinado património líquido, este imposto torna-se devido.
- Beckham Law: Quem utiliza a tributação especial ao abrigo do Regimen de impatriados não pode recorrer às deducciones autonómicas regionais → Beckham Law em Espanha
- Autónomo: Os trabalhadores independentes têm possibilidades de dedução adicionais a nível estatal → Autónomo em Espanha
Conclusão: aproveitar ativamente as deduções regionais – não deixar dinheiro em cima da mesa
As deducciones autonómicas das Baleares não são um luxo para especialistas fiscais, mas um potencial de poupança real para qualquer residente. Quer sejas inquilino, tenhas uma instalação fotovoltaica, envies os filhos para a escola ou arrendes habitação permanente – quase todas as famílias podem aproveitar pelo menos uma das oito deduções regionais. Sobretudo as novas deduções para senhorios introduzidas pela Ley 7/2024 são um sinal forte do legislador: quem disponibiliza habitação a longo prazo é recompensado fiscalmente.
O passo decisivo: nunca submeter o borrador da AEAT às cegas, mas completá-lo sempre na secção das deduções baleares. Quem tiver dúvidas encontra rapidamente orientação numa boa Gestoría.
Fontes oficiais
- AEAT – Manuals IRPF 2025, capítulo Deducciones Autonómicas, Illes Balears: sede.agenciatributaria.gob.es – Comunidad Autónoma de les Illes Balears
- ATIB – Agència Tributària de les Illes Balears (novas medidas Ley 7/2024): atib.es – Nuevas medidas tributarias autonómicas en el IRPF
- BOE – Decreto Legislativo 1/2014, de 6 de junio (Texto Refundido tributos cedidos Illes Balears): boe.es/buscar/act.php?id=BOE-A-2014-6925
- AEAT – Deduções regionais de IRPF por comunidade autónoma (visão geral): sede.agenciatributaria.gob.es – IRPF deducciones autonómicas
- Iberley – As Baleares introduzem novidades nas deducciones autonómicas (18.12.2024): iberley.es
Este guia apresenta o enquadramento jurídico geral e não substitui o aconselhamento jurídico ou fiscal para cada caso concreto. As leis e os prazos podem mudar; prevalecem as fontes oficiais indicadas nas ligações.