
Modelo 303 e Modelo 130: IVA e IRPF como Autónomo em Espanha
Como Autónomo em Espanha, há dois formulários que te acompanham com a mesma regularidade da própria declaração trimestral: o Modelo 303 para o IVA (imposto sobre o valor acrescentado espanhol) e o Modelo 130 para o pagamento antecipado trimestral do IRPF (imposto sobre o rendimento). Ambos são obrigatórios — independentemente de teres tido lucro nesse trimestre ou não. Quem perde um prazo não recebe um lembrete simpático da Agencia Tributaria, mas sim um acréscimo automático. Este guia explica como funcionam os dois formulários, o que exatamente deves preencher, como calcular os valores e quais os erros mais comuns entre iniciantes — com números concretos, prazos e exemplos para 2026.
O que espera os Autónomos a nível fiscal: a visão geral
Como pessoa independente em Espanha, estás registado junto de duas entidades: a Agencia Tributaria (AEAT, também conhecida como „Hacienda") para impostos e a Seguridad Social (RETA) para a segurança social. As obrigações fiscais de que trata este artigo passam inteiramente pela AEAT.
O ano fiscal espanhol está dividido em quatro trimestres. Para cada trimestre, entregas normalmente dois formulários:
| Formulário | Tipo de imposto | Finalidade |
|---|---|---|
| Modelo 303 | IVA (Imposto sobre o Valor Acrescentado) | Liquidar a diferença entre o IVA recebido e o IVA pago |
| Modelo 130 | IRPF (Imposto sobre o Rendimento das Pessoas Singulares) | Pagamento antecipado do imposto anual |
| Modelo 390 | Resumo anual do IVA | Resumo dos quatro Modelo 303 |
| Modelo 100 | Declaração anual do IRPF | Acerto final, declaração de rendimentos (Renta) |
Ambos os formulários trimestrais devem ser entregues mesmo quando o resultado é zero ou negativo. A AEAT fala de uma obrigação de declaração a zero (nil-return) — quem não apresenta nada arrisca-se a recargos por atraso.
Nota: Desde 9 de fevereiro de 2025, o antigo Modelo 037, que podia ser usado como alternativa, foi eliminado. Desde 2025, todos os novos registos e alterações passam exclusivamente pelo Modelo 036.
Modelo 303: como funciona a declaração de IVA
O que é afinal o IVA
IVA é o imposto sobre o valor acrescentado espanhol. Como Autónomo, estás geralmente obrigado a acrescentar o IVA nas tuas faturas, cobrá-lo dos teus clientes e entregar a diferença em relação ao IVA que tu próprio pagaste (em compras, despesas empresariais) trimestralmente à AEAT. Funcionas assim como uma espécie de cobrador de impostos para o Estado.
As três taxas de IVA
| Taxa | Designação | Áreas típicas de aplicação |
|---|---|---|
| 21 % | Tipo general | A maioria dos serviços, bens, arrendamentos de natureza comercial |
| 10 % | Tipo reducido | Alimentos (não essenciais), restauração, transporte de passageiros |
| 4 % | Tipo superreducido | Alimentos básicos (pão, leite, vegetais), livros, medicamentos |
A maioria dos freelancers – tradutores, designers, consultores, prestadores de serviços de TI – emitem faturas com a taxa geral de 21%.
Como funciona o Modelo 303: o princípio
O formulário segue um esquema simples:
- IVA repercutida (IVA cobrado): IVA que faturaste aos teus clientes
- IVA suportado (IVA suportado): IVA que pagaste sobre despesas operacionais, compras, aluguer etc.
- Diferença: O que tens de liquidar (ou transportar como crédito)
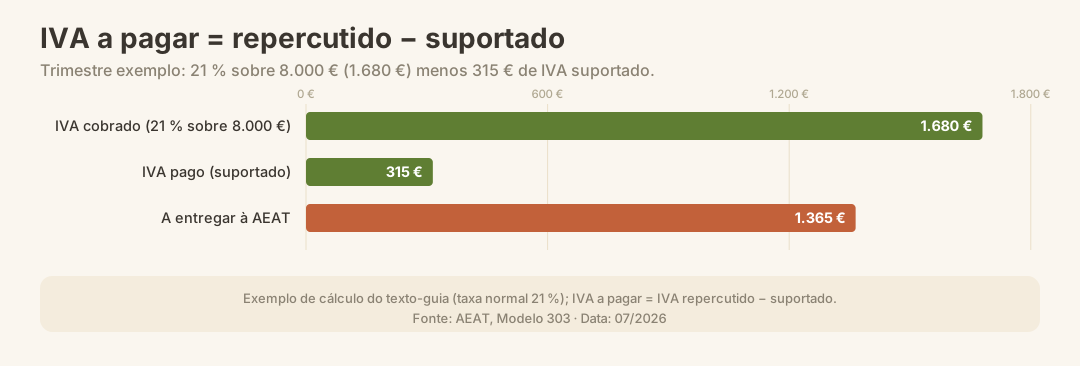
Exemplo de cálculo trimestral:
| Posição | Valor |
|---|---|
| Faturas emitidas, líquido | 8.000 € |
| IVA sobre faturas de saída (21 %) | 1.680 € |
| Despesas operacionais líquidas (com IVA) | 1.500 € |
| IVA sobre faturas de entrada (21 %) | 315 € |
| IVA a pagar (1.680 – 315) | 1.365 € |
Resultado negativo: crédito ou reembolso?
Quando o IVA suportado excede o IVA repercutido – por exemplo, porque investiste muito num determinado trimestre –, surge um saldo negativo. Podes transportá-lo para o trimestre seguinte ou solicitar um reembolso no final do ano (com o Modelo 390).
Atenção: Quem solicita um reembolso de IVA deve contar com a possibilidade de a AEAT exigir uma inspeção fiscal e pedir todas as faturas de saída e de entrada do ano. Por isso, muitas gestorías recomendam transportar primeiro o crédito.
A partir de fevereiro de 2026: novos campos no Modelo 303
A AEAT atualizou o Modelo 303 a 1 de fevereiro de 2026. Foram acrescentados novos campos para a declaração de adiantamentos e pagamentos antecipados relacionados com o regime de armazém não aduaneiro para combustíveis (gasolina, gasóleo, biocombustíveis). O número total de posições declaráveis subiu de 1.523 para 1.528. Para a maioria dos freelancers com situação padrão, isto não altera o processo de preenchimento.
Modelo 130: Como funciona o pagamento antecipado do IRPF
O que é o Modelo 130
Calculas o teu Imposto sobre o Rendimento das Pessoas Singulares (IRPF) anual de forma definitiva com o Modelo 100 (Renta), que entregas até 30 de junho do ano seguinte. Mas para que o Estado não tenha de esperar um ano inteiro pelo imposto, enquanto Autónomo fazes pagamentos antecipados trimestrais – é isso que é o Modelo 130.
O método que a grande maioria dos Autónomos utiliza chama-se Estimación Directa (apuramento direto do lucro). Nele determinas o teu lucro acumulado desde o início do ano e pagas de forma fixa 20 % desse valor como pagamento antecipado – deduzindo os pagamentos já efetuados nos trimestres anteriores.
Esquema de cálculo da Estimación Directa
| Passo | Descrição |
|---|---|
| 1 | Soma todos os rendimentos líquidos desde 1 de janeiro (acumulado) |
| 2 | Subtrai todas as despesas empresariais dedutíveis desde 1 de janeiro (acumulado) |
| 3 | Resultado = lucro líquido acumulado |
| 4 | 20 % desse valor = pagamento antecipado teórico total |
| 5 | Deduzindo os montantes do Modelo 130 já pagos no ano |
| 6 | Resultado = montante agora devido |
Exemplo concreto para o T3 (9 meses):
| Posição | Valor |
|---|---|
| Receitas acumuladas (Jan–Set) | 36.000 € |
| Despesas acumuladas (Jan–Set) | 12.000 € |
| Lucro acumulado | 24.000 € |
| 20 % disso | 4.800 € |
| Já pago (T1 + T2) | 3.200 € |
| Valor devido agora no T3 | 1.600 € |
Nota: A taxa de pagamento antecipado de 20 % é fixada por lei e não pode ser ajustada individualmente. Ao contrário do IVA, aqui não se calcula uma taxa de imposto sobre faturas individuais, mas usa-se sempre o lucro anual acumulado como base.
O que acontece no final do ano?
Os pagamentos do Modelo 130 efetuados durante o ano são totalmente creditados no Modelo 100. Se, no total, pagaste a mais, recebes a diferença reembolsada. Se pagaste a menos — por exemplo, porque o T4 foi particularmente forte —, pagas a diferença com a declaração da Renta.
Os prazos: quando é que cada coisa vence
Este é o ponto que mais problemas causa aos iniciantes. Os prazos trimestrais são fixos — e não se alteram, nem mesmo em feriados.
| Trimestre | Período | Prazo de entrega | Prazo em caso de domiciliação bancária |
|---|---|---|---|
| Q1 | Janeiro–Março | 20 de abril | até 15 de abril |
| Q2 | Abril–Junho | 20 de julho | até 15 de julho |
| Q3 | Julho–Setembro | 20 de outubro | até 15 de outubro |
| Q4 | Outubro–Dezembro | 20 de janeiro | até 15 de janeiro |
Atenção: O prazo aplica-se tanto ao Modelo 303 como ao Modelo 130. Quem faz o pagamento por débito direto (domiciliación) a partir da sua conta espanhola tem, geralmente, menos tempo e deve apresentar a declaração mais cedo. Para declarações negativas do Modelo 130 no Q4, aplica-se, segundo dados da AEAT, um prazo de apresentação alargado; em caso de dúvida, verifica os prazos atuais na Sede Electrónica.
Passo a passo: apresentação através do site da AEAT
Ambos os formulários são apresentados online através do portal da Agencia Tributaria. Para isso, precisas obrigatoriamente de um Certificado Digital (FNMT) ou da identificação Cl@ve.
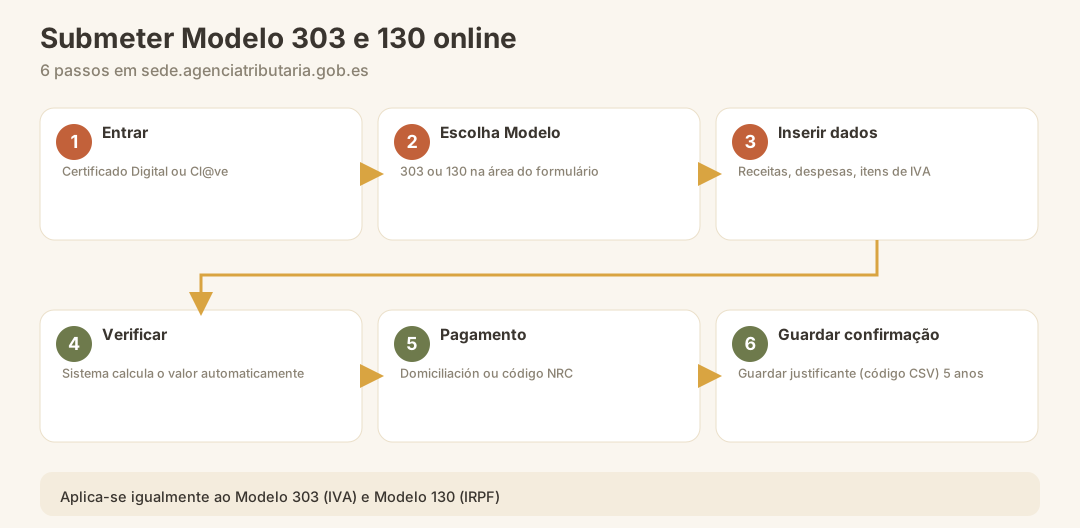
- Iniciar sessão em sede.agenciatributaria.gob.es com Certificado Digital ou Cl@ve
- Selecionar o Modelo: procura por „Modelo 303" ou „Modelo 130" na área de formulários
- Preencher os dados: insere receitas, despesas e posições de IVA (o portal guia-te campo a campo)
- Verificar: o sistema calcula automaticamente o valor a pagar
- Pagamento: diretamente por domiciliación (débito direto) ou através do código NRC do teu banco
- Guardar a confirmação: descarrega obrigatoriamente o Justificante (documento de confirmação) com o código CSV e guarda-o durante pelo menos cinco anos
Nota: Sem Certificado Digital ou Cl@ve, a apresentação online não é possível. Podes consultar ambos em Solicitar o certificado digital.
O que é dedutível? Despesas de negócio no Modelo 130
Apenas as despesas que efetivamente servem a atividade por conta própria podem ser inseridas no Modelo 130 como despesas dedutíveis. Categorias típicas:
| Categoria de despesa | Dedutível? | Observação |
|---|---|---|
| Gestoría / Consultoria fiscal | Sim | 100 %, quando de motivação profissional |
| Material de escritório, assinaturas de software | Sim | 100 % em caso de uso exclusivamente profissional |
| Parcela de home office no aluguel/eletricidade | Parcialmente | Geralmente difícil, devido ao uso misto privado |
| Custos com o veículo | Parcialmente | Apenas com uso profissional claramente comprovado |
| Cuota Autónomo (Segurança Social) | Sim | Totalmente dedutível |
| Despesas de representação | Limitado | Recibos de restaurante apenas de forma muito limitada |
| Prémios de seguro de saúde | Limitado | Até determinados limites como despesa dedutível especial |
Atenção: Para o IVA (Modelo 303) aplicam-se regras próprias quanto à dedutibilidade do IVA soportado. Despesas com uma componente privada só podem ser reclamadas proporcionalmente como IVA dedutível.
Mais sobre itens dedutíveis e regulamentações específicas das Baleares encontras no guia sobre as deduções de IRPF nas Baleares.
Casos especiais: Quando não entregas o Modelo 303
Nem todo Autónomo está sujeito ao IVA. Existem atividades que estão isentas de IVA:
- Determinadas prestações educativas (aulas, apoio escolar sob certas condições)
- Determinadas prestações médicas e terapêuticas
- Serviços de seguros e financeiros
- Autónomos que faturam exclusivamente a clientes não residentes em Espanha, fora da UE (serviços de exportação)
Quem está isento de IVA emite faturas sem IVA e não apresenta o Modelo 303. A desvantagem: esses autónomos também não podem recuperar como IVA dedutível o IVA suportado nas suas compras.
Nota: Se a tua atividade está ou não sujeita a IVA depende do epígrafe do IAE registado e do tipo concreto de serviço. Em caso de dúvida, uma Gestoría em Espanha pode esclarecer.
Modelo 111 e Modelo 115: Outras retenções
Além do Modelo 303 e do 130, há mais duas obrigações trimestrais que muitos ignoram:
| Formulário | Quando vence | Para quê |
|---|---|---|
| Modelo 111 | Trimestral | Quando recebeste faturas de honorários nas quais foi indicada uma retenção (retenção de IRPF) |
| Modelo 190 | Anual (janeiro) | Resumo anual do Modelo 111 |
| Modelo 115 | Trimestral | Se alugares escritórios ou espaços comerciais e tiveres de reter uma retenção |
| Modelo 180 | Anual (janeiro) | Resumo anual do Modelo 115 |
A retenção (retención) sobre faturas de honorários é, em regra, de 15% (frequentemente reduzida nos primeiros anos como novo autónomo — as taxas e condições atualmente em vigor devem ser confirmadas com uma Gestoría).
Erros mais comuns no Modelo 303 e no Modelo 130
1. Prazo esquecido — mesmo com dívida zero
Mesmo que não tenhas ganho absolutamente nada num trimestre, tens de entregar ambos os formulários. Uma declaração a zero não equivale a não declarar — quem não entrega nada recebe na mesma um recargo por atraso.
2. IVA soportado lançado sem fatura válida
Só as faturas emitidas em teu nome e com o teu NIF/NIE, e que contenham todos os dados obrigatórios, podem ser deduzidas como IVA suportado. Recibos, talões e comprovativos de pagamento informais não contam.
3. Modelo 130 calculado sem base cumulativa
Um erro clássico: registar apenas as receitas e despesas de cada trimestre, em vez do lucro anual acumulado. Mas o Modelo 130 funciona de forma cumulativa — sempre desde janeiro até ao final de cada trimestre.
4. Esquecer a Cuota de Autónomo
O pagamento mensal da Segurança Social (Cuota) é uma despesa empresarial totalmente dedutível no Modelo 130. Quem se esquece dela acaba por pagar mais adiantamento de IRPF do que o necessário. Mais sobre o cálculo da Cuota no guia sobre a Cuota Autónomo em Espanha.
5. Faturas a clientes da UE tratadas incorretamente
Quem fatura empresas noutros países da UE utiliza o procedimento de autoliquidação (Reverse-Charge) – sem IVA na fatura, mas com obrigação de declaração no Modelo 303 (e, se aplicável, no Modelo 349 para prestações intracomunitárias). A aplicação incorreta de IVA em faturas da UE gera trabalho adicional de retificação.
6. Formulários anuais esquecidos
O Modelo 303 tem uma contrapartida ao final do ano: o Modelo 390 (resumo anual do IVA, geralmente com prazo em janeiro). O Modelo 130 tem o Modelo 100 (Renta, até 30 de junho). Ambos têm prazos separados.
O que vem a seguir? As declarações anuais
Após quatro trimestres, seguem-se os dois grandes encerramentos anuais:
Modelo 390 (resumo anual do IVA) Resumo das quatro declarações Modelo 303. Não implica um pagamento próprio, mas é uma entrega obrigatória. Prazo: geralmente até ao final de janeiro do ano seguinte.
Modelo 100 (Renta / declaração anual de IRPF) Aqui são finalmente contabilizados todos os rendimentos e despesas do ano – rendimentos de trabalho independente, eventuais rendimentos de capital, rendimentos imobiliários, despesas especiais. Os pagamentos do Modelo 130 efetuados durante o ano são totalmente considerados. Prazo: 30 de junho do ano seguinte.
Nota: Quem também tem rendimentos de capital provenientes de ETFs, fundos ou ações, encontra o tratamento fiscal explicado no nosso guia sobre ETF & Fundos de Índice em Espanha.
Checklist: Impostos trimestrais como Autónomo
Utiliza esta lista antes de cada data de entrega:
- Todas as faturas emitidas do trimestre reunidas e somadas (Líquido + IVA)
- Todas as faturas recebidas em teu nome (Líquido + IVA) reunidas
- Cuota Autónomo dos três meses trimestrais anotada
- Lucro acumulado desde 1 de janeiro calculado (para o Modelo 130)
- Valores já pagos do Modelo 130 deduzidos
- Certificado Digital / Cl@ve a funcionar (não testar apenas no dia da entrega)
- Modelo 303 preenchido, Justificante baixado
- Modelo 130 preenchido, Justificante baixado
- Pagamento confirmado ou lançamento de Domiciliación verificado
- Todos os comprovativos guardados durante, pelo menos, 5 anos
Conclusão
O Modelo 303 e o Modelo 130 não são monstros burocráticos – depois de entenderes o sistema uma vez, cada trimestre torna-se um processo controlável: somar receitas, deduzir despesas, submeter dois formulários online, confirmar o pagamento. O que mais frequentemente causa problemas aos Autónomos não é a complexidade dos formulários em si, mas sim a falta de preparação, prazos perdidos e erros de descuido na acumulação do Modelo 130. Quem recorre a uma Gestoría de confiança ou a uma ferramenta especializada dorme mais tranquilo – mas a responsabilidade continua sempre a ser tua, pessoalmente. Uma boa disciplina contabilística (arquivar todas as faturas de imediato, contabilidade mensal em vez de pânico trimestral) é o investimento mais barato que podes fazer como Autónomo.
Quem está a começar agora a vida de Autónomo encontra o processo completo de configuração no guia Autónomo Espanha – desde o número NIE até ao primeiro Modelo 036.
Fontes oficiais
- Agencia Tributaria (AEAT) – Sede Electrónica, Modelo 303, Modelo 130, Modelo 390, Modelo 100: https://sede.agenciatributaria.gob.es
- AEAT Modelo 303 (versão atualizada a partir de 1 de fevereiro de 2026): https://www.agenciatributaria.es/AEAT.internet/Inicio/Ayuda/Modelos__Procedimientos_y_Servicios/Ayuda_Mod_303/
- AEAT Modelo 130 – Instrucciones: https://sede.agenciatributaria.gob.es/Sede/ayuda/manuales-videos-folletos/manuales-practicos/modelo-130.html
- BOE – Reglamento del IVA (Real Decreto 1624/1992): https://www.boe.es/buscar/act.php?id=BOE-A-1992-25149
- BOE – Ley 37/1992 del Impuesto sobre el Valor Añadido: https://www.boe.es/buscar/act.php?id=BOE-A-1992-28740
- AEAT – RETA / Seguridad Social (Importass): Import@ss (Seguridad Social)