
Clàusules abusives en hipoteques espanyoles: com revisar-les
Si sospites que sa teva hipoteca espanyola conté una clàusula problemàtica, val la pena revisar amb atenció s’escriptura i es rebuts. Ses clàusules hipotecàries abusives a Espanya no es poden identificar només perquè una quota sembli alta o una comissió et molesti. Es que importa és què es va pactar, com es va explicar sa condició i quins imports es varen cobrar realment. Sovint es tracta d’un tipus d’interès mínim en una hipoteca a tipus variable, de comissions d’obertura o des riscs d’una hipoteca en moneda estrangera. Aquesta guia t’indica on pots cercar, quins documents són útils per revisar sa hipoteca i com preparar una reclamació concreta davant s’entitat prestadora. Encara que ja hagis tornat es préstec, no deixis de banda es contracte i s’historial de pagaments massa aviat. Ara bé, si tens dret a reclamar i quin termini s’hi aplica depèn des fonament jurídic de cada cas.
Quines clàusules hipotecàries poden ser problemàtiques?
Una cláusula suelo és un tipus d’interès mínim en un préstec a tipus variable. Si baixa es tipus d’interès de referència pactat, com ara s’Euribor, sa clàusula pot impedir que es tipus d’interès des teu préstec baixi per davall d’un límit establert. Per revisar-la, per tant, no basta llegir-ne sa redacció: compara-la amb ses revisions des tipus d’interès i ses quotes que t’han cobrat realment.
També convé revisar una comissió d’obertura si no se’n va explicar clarament es fonament, si no està justificada de manera comprensible o si es va cobrar juntament amb altres comissions d’estudi o de gestió. No tots es tipus d’interès mínims ni totes ses comissions són invàlids només pel nom que tenen.
| Part des contracte | Punt concret que cal revisar | Document útil |
|---|---|---|
| Tipus d’interès mínim (cláusula suelo) | Es va pactar un límit mínim i es va aplicar a ses revisions des tipus d’interès? | Escriptura hipotecària i rebuts de ses quotes |
| Comissió d’obertura | Es va explicar sa comissió i es va cobrar juntament amb altres comissions? | Documents contractuals i justificant des cobrament de ses comissions |
| Hipoteca en moneda estrangera | Quin risc de canvi es va pactar i quin efecte va tenir? | Escriptura i rebuts |
On pots trobar es tipus d’interès mínim a sa teva hipoteca?
Comença per s’escriptura hipotecària i cerca ses condicions relatives al tipus d’interès variable. Hi trobaràs es tipus d’interès de referència i ses regles per revisar-lo; qualsevol límit mínim l’has de llegir en relació amb aquestes regles. cláusula suelo no ha d’aparèixer necessàriament com a títol.
Després, compara-ho amb es rebuts: com es va revisar es tipus d’interès i quin tipus et va cobrar realment s’entitat prestadora? Aquesta comparació t’ajudarà a distingir una clàusula sospitosa d’una simple suposició. Trobaràs més informació sobre es funcionament d’aquests préstecs a sa guia sobre hipoteques a tipus fix i variable a Espanya.
Quins documents necessites per fer una revisió fonamentada?
Reuneix primer s'escriptura hipotecària signada, sa documentació de ses modificacions posteriors i es justificants des interessos, ses quotes i ses comissions. Per fer una reclamació, és especialment important relacionar sa clàusula impugnada amb un càrrec concret: A quina clàusula et refereixes, quan es va aplicar i quin pagament consideres que s'hauria de revisar per aquest motiu?
Ordena sa documentació per sa signatura des contracte, ses modificacions i s'historial de pagaments. Si et falten justificants o es desglossament d'una comissió no és clar, demana per escrit a s'entitat prestadora sa documentació corresponent i una explicació. No indiquis encara cap import fix de devolució si no el pots justificar amb es pagaments.
Què es pot revisar jurídicament i què no es pot respondre de manera general?
Es redactat des contracte, per si sol, no resol totes ses qüestions controvertides. En cas d'un límit inferior des tipus d'interès, s'ha de revisar com s'integrava en es tipus variable i quin efecte tenia. En cas d'una comissió, s'explicació i es càlcul són es punts principals. Per a una hipoteca en moneda estrangera, en canvi, poden ser rellevants altres qüestions i altres vies legals.
Aquestes referències legals ajuden a situar sa qüestió, però no substitueixen sa revisió de sa teva clàusula:
| Referència | Rellevància per a sa revisió de s'hipoteca |
|---|---|
| Art. 82 Ley Hipotecaria | Cancel·lació d'una hipoteca inscrita després d'haver-la amortitzada |
| Art. 105 i 140 Ley Hipotecaria | Responsabilitat patrimonial i limitació de responsabilitat pactada expressament |
| Art. 579 Ley de Enjuiciamiento Civil | Possible continuació de s'execució si queda deute pendent |
| Art. 1911 Código Civil | Responsabilitat patrimonial general |
Atenció: Una clàusula contractual controvertida, sa devolució d'un préstec i sa cancel·lació registral de s'hipoteca són qüestions diferents. Encara que s'hagi amortitzat completament, s'hipoteca inscrita no desapareix tota sola des Registre de sa Propietat.
Què pots comprovar abans de tornar a signar?
Si contractes una nova hipoteca espanyola, pots plantejar es dubtes abans de sa formalització notarial. S'oferta vinculant es denomina FEIN. Fixa't especialment si entens es tipus d'interès, ses possibles variacions, ses comissions i ses condicions per obtenir ses bonificacions des tipus d'interès que t'ofereixen. Es tràmits prevists et donen s'oportunitat de fer preguntes a temps.
| Pas previ a sa signatura | Termini indicat | Per a què el pots aprofitar |
|---|---|---|
| Revisió de s'oferta vinculant (FEIN) | 10 dies per reflexionar | Revisar ses condicions contractuals i es cost total |
| Assessorament notarial | 24 hores abans de sa cita davant notari | Aclarir es dubtes pendents sobre ses condicions i es riscs |
Aquests passos fan referència a sa formalització d'una hipoteca nova. No són terminis per reclamar posteriorment una clàusula sòl. Si ja tens un contracte, en canvi, allò que importa és es redactat i es pagaments efectuats. Trobaràs una visió més àmplia a sa guia sobre finançament immobiliari a Mallorca.
Com pots reclamar per una clàusula que qüestiones?
Una reclamació fonamentada comença amb uns fets concrets, no amb s'afirmació genèrica que es contracte és «abusiu».
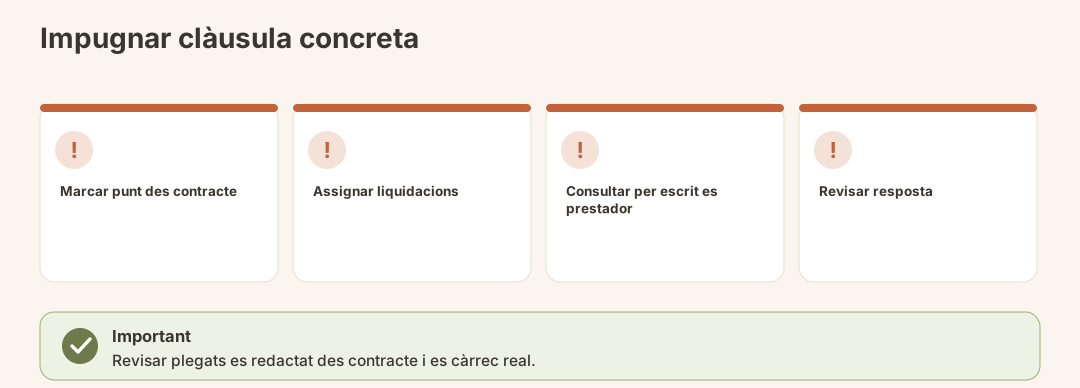
- Assenyala sa clàusula: Indica on es troba dins s'escriptura signada i descriu què regula.
- Comprova com s'ha aplicat: Relaciona es canvis des tipus d'interès, ses comissions o es càlculs en moneda estrangera amb sa clàusula.
- Reuneix sa documentació: Prepara ses pàgines pertinents des contracte i es justificants de pagament.
- Demana aclariments per escrit a s'entitat prestadora: Demana quina és sa base de càlcul i explica quina càrrega econòmica qüestiones.
- Fes revisar sa resposta: Si persisteixen discrepàncies sobre sa repercussió jurídica, s'import o es termini per reclamar, fes avaluar jurídicament es cas concret.
Avís: Un element contractual que crida s'atenció no dona automàticament dret a reclamar una quantitat determinada. Si es pot reclamar res i què es pot reclamar s'ha de determinar segons sa clàusula, com s'ha aplicat i es dret concret a reclamar.
Encara pots reclamar per una clàusula sòl després d'haver acabat de pagar sa hipoteca?
Conserva s'escriptura i es rebuts encara que ja hagis acabat de pagar sa hipoteca. Es pagament total, per si mateix, no resol ni si una clàusula sòl era problemàtica ni quin termini s'aplica a una possible reclamació. Un termini general per a qualsevol reclamació relativa a sa cláusula suelo seria, per tant, enganyós.
Separa, a més, sa possible reclamació de sa qüestió registral: una hipoteca completament pagada no s'elimina automàticament des registre de sa propietat. Per cancel·lar-la, normalment fan falta una escriptura notarial de cancel·lació amb es consentiment de s'entitat prestadora i una sol·licitud al registre. Això és especialment important abans d'una venda posterior; en trobaràs més informació a sa guia per comprovar es registre de sa propietat espanyol.
Què fer en cas d'una hipoteca en moneda estrangera?
Si es teu préstec es va pactar en una moneda estrangera, comprova primer com se descriu sa moneda en es contracte i com han evolucionat ses liquidacions. Una hipoteca en moneda estrangera no és simplement un límit mínim des tipus d'interès amb un altre nom. Per això, tampoc no hauries d'emprar sa mateixa justificació de sa reclamació ni es mateix termini.
Per a una impugnació per error s'esmenta, en relació amb ses hipoteques en moneda estrangera, un termini de quatre anys a partir des coneixement de ses circumstàncies determinants. D'això no se'n deriva cap termini general de quatre anys per a totes ses objeccions contra ses clàusules hipotecàries. Si tens una hipoteca d'aquest tipus, fes revisar individualment, a partir de sa teva documentació, sa via jurídica triada i es moment en què comença es termini.
Errors més freqüents en sa revisió
- Cercar només sa paraula «abusiva»: Són més reveladores sa regulació contractual i es càlcul real.
- Equiparar una quota que esperaves més baixa amb un dret de reclamació: En es préstecs a tipus variable, has de considerar conjuntament es tipus d'interès de referència, es límit pactat i es tipus d'interès calculat.
- Reclamar indiscriminadament sa devolució de totes ses comissions: Comprova per quin concepte se varen cobrar i com se varen explicar.
- Confondre s'amortització des préstec amb sa cancel·lació registral: Són dues qüestions que s'han d'examinar per separat.
- Aplicar un termini a totes ses clàusules: En particular, no s'han d'equiparar es límit mínim des tipus d'interès i s'impugnació d'una hipoteca en moneda estrangera.
Llista de comprovació: tens preparada sa reclamació?
- Disposes de s'escriptura hipotecària signada.
- Sa clàusula qüestionada està marcada en es contracte.
- S'han tingut en compte ses modificacions des contracte.
- Ses liquidacions de quotes, interessos o comissions estan relacionades amb sa clàusula.
- Sa teva consulta per escrit a s'entitat creditora identifica es càrrec concret.
- Si sa hipoteca està amortitzada, sa qüestió de sa reclamació i sa cancel·lació registral s'han tractat per separat.
- No s'ha aplicat cap termini genèric sense verificar a sa possible reclamació.
Què ve després?
Amb sa resposta des prestador, pots comprovar si es redactat des contracte coincideix amb ses liquidacions i si t'han respost ses preguntes sobre sa càrrega econòmica. Si persisteix una disputa sobre sa validesa de sa clàusula, una devolució o un termini, cal una revisió jurídica individualitzada. Si alhora et planteges modificar es teu finançament, tracta-ho com una decisió a part; sa guia sobre es refinançament d'una hipoteca a Espanya explica aquest tema per separat.
Conclusió
No pots identificar de manera fiable una clàusula hipotecària problemàtica només per una paraula clau. Llegeix s'escriptura juntament amb ses liquidacions, identifica sa càrrega concreta i demana primer una explicació comprensible. Sobretot si sa hipoteca ja està amortitzada o si es tracta d'un préstec en moneda estrangera, convé distingir clarament entre es dret a reclamar, es termini i, si escau, sa cancel·lació registral.
No és assessorament jurídic ni fiscal. Si una clàusula és nul·la i si tens un dret que pots fer valer només es pot valorar a partir des teu contracte i de s'historial des teus pagaments.
Fonts oficials
- Boletín Oficial del Estado (BOE) – textos legals oficials, entre ells es Código Civil, sa Ley Hipotecaria, sa Ley de Enjuiciamiento Civil i sa normativa sobre crèdits immobiliaris.
- Banco de España – informació oficial sobre es sistema bancari i ses hipoteques.
- Consejo General del Poder Judicial – informació sobre sa jurisprudència espanyola.