
Ajuts per al primer habitatge a les Balears: com sol·licitar-los
A ses Balearen, comprar un habitatge tot sol ja és gairebé inassumible per a es menors de 40 anys: preus de compra molt per damunt de 300.000 euros, despeses addicionals d'entre es 10 i es 14 % i bancs que poques vegades financen més des 80 %. Per això, es Govern de ses Balearen ha preparat un paquet d'ajudes esglaonat que combina tres mesures: una subvenció directa de fins a 10.000 euros, una exempció total de s'ITP per a es més joves i un aval públic per a sa part de s'hipoteca que es banc no finançaria. En aquesta guia sabràs qui hi té dret exactament, quins documents necessites, com presentar sa sol·licitud pas a pas i on s'amaguen es esculls més habituals. Sa informació sobre sa subvenció directa es basa en ses condicions de sa convocatòria publicades es juliol de 2026 (Convocatoria 2026–2027).
Es paquet d'ajudes de ses Balearen, d'una ullada
Sa presidenta Marga Prohens va anunciar o confirmar, durant es debat general parlamentari des 7 d'octubre de 2025, tres mesures complementàries adreçades especialment a joves que compren es seu primer habitatge a ses Balearen. Ses mesures es complementen i, segons sa informació disponible fins ara, es poden aprofitar alhora.
| Mesura | Destinataris | Avantatge principal |
|---|---|---|
| Subvenció directa | Fins a 40 anys inclosos, 5 anys de residència ininterrompuda a ses Balearen | Fins a 10.000 € a fons perdut |
| Exempció de s'ITP (0 %) | Menors de 30 anys, primera compra | Sense ITP sobre es primers 270.151,20 €; per damunt, 8 % |
| Hipoteca Joven / aval | Compradors joves (límit d'edat exacte segons sa regulació) | Aval públic de fins as 100 % des preu de compra |
Nota: Es límit de valor per accedir a ses bonificacions de s'ITP a ses Balearen depèn de s'illa des des 14 de juny de 2026: 331.859,70 euros a Mallorca i Menorca, i 378.211,68 euros a Ibiza i Formentera (Ley 4/2026; Orden 5/2026 en sa redacció de sa Orden 13/2026).
Qui té entre 30 i 39 anys i, per tant, ja no entra dins sa categoria de s'ITP des 0 %, encara es pot beneficiar de sa subvenció directa i, si escau, d'un tipus reduït de s'ITP. Es tipus generals de ses Balearen per a immobles de segona mà van pujant progressivament des 8 % (fins a 400.000 €), passant pes 9 % (400.001–600.000 €), fins as 13 % (més de 2.000.000 €): qualsevol estalvi, per tant, es nota.
Qui hi té dret? Es requisits principals
Límit d'edat
Sa subvenció directa s'adreça a persones de fins a 40 anys inclosos. S'hi té en compte s'edat es dia de sa presentació de sa sol·licitud.
Requisit de residència: 5 anys a ses Balearen
Es requisit principal per accedir-hi és acreditar una residència mínima de cinc anys a ses Balearen (Empadronamiento). Aquest requisit reflecteix s'objectiu polític declarat de prioritzar ses ajudes per comprar un habitatge a ses persones arrelades de manera permanent a ses illes. Es cinc anys han de ser ininterromputs i immediatament anteriors a sa presentació de sa sol·licitud, i s'ha de mantenir sa residència fins a sa compra. Si dues persones compren conjuntament, basta que una d'elles compleixi aquest requisit.
Primera compra – cap immoble en propietat
Sa subvenció s'aplica exclusivament a sa primera adquisició d'un immoble. Qui ja és copropietari d'un habitatge —encara que només en tengui una part per herència o donació— ho ha de declarar en presentar sa sol·licitud.
Ús com a habitatge propi
S'immoble comprat s'ha d'utilitzar com a residència habitual (vivienda habitual). Llogar-lo posteriorment o utilitzar-lo com a allotjament vacacional comportaria haver de tornar sa subvenció. Es termini durant es qual s'ha de mantenir aquest ús es fixarà a sa normativa d'aplicació.
Límit des preu de compra
Es límit màxim per a ses bonificacions fiscals depèn de s'illa a partir des 14 de juny de 2026: 331.859,70 euros a Mallorca i Menorca, 378.211,68 euros a Ibiza i Formentera. Per a sa subvenció directa, s'apliquen ses condicions de sa Convocatoria 2026–2027; comprova-hi es límit des preu de s'habitatge.
Sa subvenció directa: quant, per a qui i quan?
Import
Sa subvenció és d'un import fix de 10.000 euros per habitatge —un pagament directe i no reemborsable a càrrec des pressupost de sa comunitat autònoma balear. Si compren dues persones, es reparteix segons sa quota de propietat de cadascuna.
Què cobreix sa subvenció
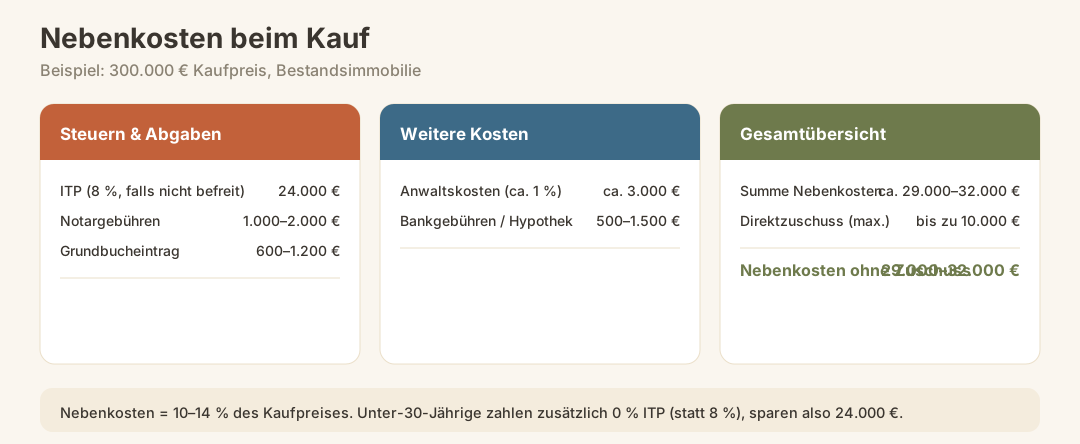
Aquesta ajuda està pensada per contribuir a ses despeses addicionals de sa compra, és a dir, per cobrir sa diferència de finançament que es produeix perquè es bancs solen finançar només es 80 % des preu de compra i ses despeses addicionals de compra a Mallorca hi afegeixen un altre 10–14 %.
| Concepte de despesa | Import aproximat per a un preu de compra de 300.000 € |
|---|---|
| ITP (8 % sobre 300.000 €, si no n'està exempt) | 24.000 € |
| Despeses de notaria | 1.000–2.000 € |
| Inscripció registral | 600–1.200 € |
| Despeses d'advocat (aprox. 1 %) | aprox. 3.000 € |
| Comissions bancàries / despeses hipotecàries | 500–1.500 € |
| Total de ses despeses addicionals | aprox. 29.000–32.000 € |
Una ajuda de 10.000 euros cobreix, per tant, una part considerable de ses despeses addicionals, sempre que s'exempció de s'ITP no s'apliqui ja íntegrament.
Exempció de s'ITP: 0 % per a menors de 30 anys
Qui compra s'immoble abans de fer 30 anys no paga a ses Balearen s'impost de transmissions patrimonials (ITP) — sempre que es preu de compra no superi es límit de valor de sa seva illa: 331.859,70 euros a Mallorca i Menorca, i 378.211,68 euros a Ibiza i Formentera. Sa bonificació s'aplica as primers 270.151,20 euros; sa part que els supera tributa a un 8 %. Per una compra de 300.000 euros, per tant, pagues 2.387,90 euros d'ITP a s'ATIB (Agència Tributària de les Illes Balears), en lloc de 24.000 euros sense sa bonificació.
Segons sa presidenta des Govern, ja s'han beneficiat d'aquesta mesura més de 1.500 joves.
Atenció: S'exempció de s'ITP s'aplica a immobles de segona mà. En ses obres noves, en lloc de s'ITP es paga s'impost sobre es valor afegit (IVA, actualment un 10 % per a habitatges) més s'impost d'actes jurídics documentats (AJD); en aquest cas, s'apliquen normes pròpies.
Important: Es cinc anys de residència són un requisit per a s'ajuda directa; s'exempció de s'ITP exigeix, segons s'article 14 quater des Decreto Legislativo 1/2014, haver residit habitualment a ses Balearen durant almenys tres anys immediatament abans de sa compra. També exigeix uns ingressos de com a màxim 52.800 euros en sa declaració individual o 84.480 euros en sa conjunta, i un préstec hipotecari d'almenys es 60 % des valor de taxació.
Resum de s'ITP per a qui compra es primer habitatge a ses Balearen
| Edat de sa persona compradora | Tipus de s'ITP | Límit de preu | Condicions |
|---|---|---|---|
| Menys de 30 anys | 0 % sobre es primers 270.151,20 €, 8 % sobre sa part que els supera | fins a 331.859,70 € (Mallorca/Menorca), 378.211,68 € (Ibiza/Formentera) | Primera compra, residència habitual, almenys 3 anys de residència a ses Balearen, ingressos de fins a 52.800 € (declaració individual) o 84.480 € (conjunta), hipoteca d'almenys es 60 % des valor de taxació |
| 30–39 anys | Tipus ordinaris per trams (a partir de 8 %) | no s'aplica | Cap tipus especial, però és possible rebre una subvenció |
| A partir de 40 anys | Tipus ordinaris per trams (a partir de 8 %) | no s'aplica | Cap subvenció especial |
Aquesta calculadora et diu quant d'impost de transmissions patrimonials (ITP) hauràs de pagar si se t'aplica s'exempció — introdueix es preu de compra i tria es teu perfil de comprador:
ITP Balears
Explicació
La base imposable és el valor emprat per calcular l’impost: el preu escripturat o el valor de referència cadastral, si és superior. Introdueix el més alt.
Explicació
L’habitatge habitual és aquell on resideixes habitualment d’acord amb la normativa de l’impost sobre la renda de les persones físiques. Tria un perfil només si en compleixes tots els requisits; el càlcul comprova el llindar de valor i la data.
S’aplica la tarifa general sense beneficis fiscals personals, per exemple en adquirir una segona residència.
- Impost sobre transmissions patrimonials (ITP) a pagar
- 25.600,00 €
Normativa vigent a 14 de juny del 2026
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
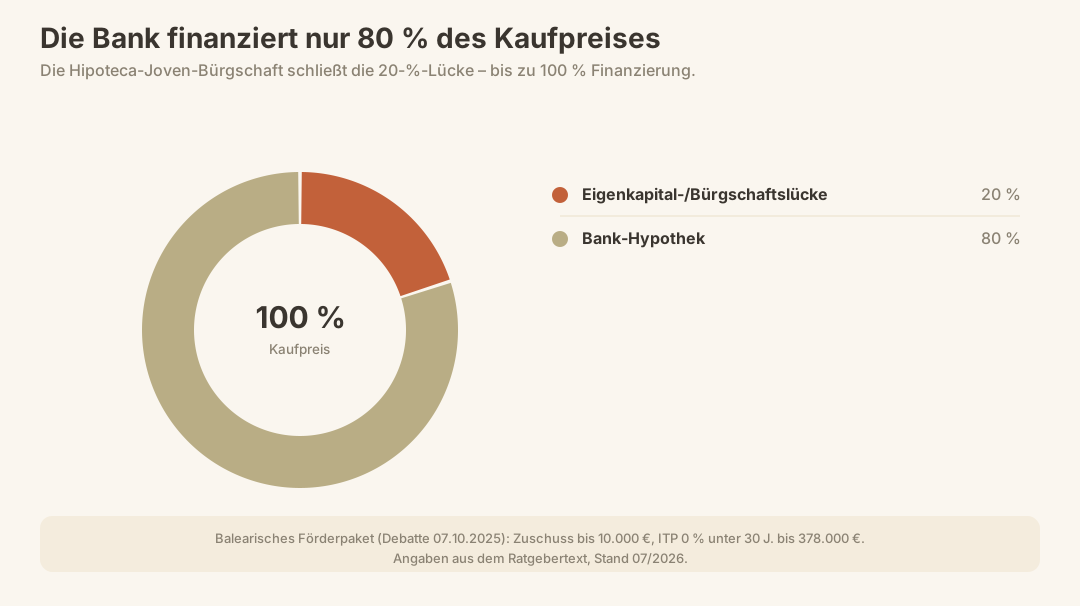
Hipoteca Joven: si es banc només finança es 80 %
Calcular la hipoteca
Explicació
L’import del préstec és el capital concedit originalment. La xifra precarregada coincideix aritmèticament amb el percentatge de finançament triat sobre el preu d’exemple.
Explicació
Són les tres vies de modelització de la calculadora, no una classificació legal de productes: tipus fix, índex més diferencial o fase fixa seguida d’una de variable.
Explicació
El TIN (tipus d’interès nominal) és l’interès anual sense despeses; la TAE (taxa anual equivalent) incorpora despeses i periodicitat i no s’ha d’introduir aquí. La xifra precarregada és un exemple rodó, no un tipus de mercat.
Explicació
El termini total determina el nombre de pagaments mensuals. La xifra precarregada és un exemple.
- Quota mensual (cuota)
- 1.280,37 €
Per què aquesta xifra?
La cuota és el pagament mensual periòdic d’interessos i amortització en el sistema francès.
Càlcul model: dotze mesos iguals, primer pagament un mes després del desemborsament, sense període irregular i amb arrodoniment propi a cèntims. El quadre del banc pot variar pel còmput de dies, el període inicial i l’arrodoniment. Manen la FEIN (Fitxa Europea d’Informació Normalitzada amb les condicions vinculants) i l’escriptura (document notarial del préstec).
Normativa vigent a 1 de gener del 2023
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
Es tercer pilar des paquet d'ajudes és sa Hipoteca Joven, un aval públic amb què es Govern balear garanteix sa part des finançament que es bancs normalment no cobreixen. En teoria, això permet un finançament des 100 % sense aportar una entrada de capital propi — una gran oportunitat per a compradors joves sense estalvis.
Avís: Un finançament íntegre, així i tot, implica quotes mensuals més altes i un risc més gran davant ses pujades des tipus d'interès. Abans de signar, demana a un assessor financer independent que et calculi sa quota mensual.
Per a més detalls sobre ses condicions concretes de s'hipoteca, llegeix sa nostra guia sobre es finançament immobiliari a Mallorca.
Pas a pas: com sol·licitar sa subvenció directa
Ses condicions de ses ajudes estan publicades des de juliol de 2026. Presenta sa sol·licitud mitjançant una declaració (declaración responsable) amb justificants, en línia o presencialment, a sa Conselleria de Vivienda, Territorio y Movilidad; trobaràs tota sa informació a adquisiciohabitatge.caib.es.
Obtén sa NIE — Sense es Número de Identificación de Extranjero no pots presentar sa sol·licitud. Demana sa NIE amb antelació a sa Policia Nacional o a través d'un consolat a Alemanya. Termini de tramitació: segons s'experiència, diverses setmanes, depenent de s'època de s'any.
Acredita s'empadronament — Demana a s'Ayuntamiento des teu lloc de residència un certificat (certificado de empadronamiento histórico) que acrediti cinc anys de residència sense interrupcions.
Signa es contracte de compravenda (Contrato de Arras) — Normalment, només podràs presentar sa sol·licitud d'ajuda quan tenguis un precontracte o un contracte de reserva legalment vinculant. Trobaràs més informació a sa guia sobre es contracte de reserva.
Fer revisar s'immoble – Abans de presentar sa sol·licitud, aclarir sa situació registral, ses càrregues i sa situació urbanística. Trobaràs informació útil a s'article Comprovar es registre de sa propietat a Spanien.
Presentar sa sol·licitud – Per internet a adquisiciohabitatge.caib.es o presencialment a sa Conselleria de Vivienda. Prepara tota sa documentació (vegeu sa llista de comprovació de més avall).
Esperar sa resolució de s'ajut – Rebràs sa confirmació només després d'una resolució favorable i, per norma general, abans de formalitzar sa compra davant notari. Aclareix amb antelació si sa subvenció es paga abans o després de sa cita amb es notari.
Cita amb es notari i formalització de sa compra – Sa compra pròpiament dita es formalitza davant un notari espanyol. Aquí es declara directament s'exempció de s'ITP; sa subvenció es paga per separat.
Inscripció en es registre de sa propietat – Després de sa cita amb es notari, s'immoble s'inscriu a nom teu en es Registro de la Propiedad.
Llista de comprovació: sa documentació que necessites
| Document | Observació |
|---|---|
| Passaport o DNI vigent | S'original |
| Certificat de NIE | Actual i vigent |
| Certificado de empadronamiento histórico | Acredita com a mínim 5 anys de residència a Balearen |
| Justificants d'ingressos (declaracions de s'IRPF) | Des darrers 1–2 anys, complets |
| Contrato de arras / contracte de reserva | Amb es preu de compra i s'immoble objecte de sa compra |
| Nota simple des registre de sa propietat | De fa menys de 3 mesos |
| Declaració de no tenir altres immobles | Formulari de s'administració o declaració notarial |
| Justificant de compte bancari (IBAN de Spanien) | Per cobrar sa subvenció |
Errors més habituals i com evitar-los
Justificant de residència incomplet Es motiu més habitual de denegació és no poder acreditar sense interrupcions s'obligació de residència de cinc anys, perquè s'han oblidat canvis d'empadronament o perquè es certificado histórico és incomplet. Demana es certificat amb temps a s'Ajuntament: a vegades tarda diverses setmanes.
Es preu de compra supera es límit de valor de s'illa Si es preu de compra supera encara que sigui en un euro es límit de valor de sa teva illa —331.859,70 euros a Mallorca i Menorca, 378.211,68 euros a Eivissa i Formentera—, es perd completament sa bonificació. Per davall d'aquest límit, en canvi, s'aplica de manera proporcional: íntegrament sobre es primers 270.151,20 euros i amb un 8 % sobre sa resta. Si pots, negocia es preu de compra en conseqüència.
Nota simple massa antiga en presentar sa sol·licitud Ses autoritats, per regla general, no accepten una Nota simple des Registre de sa Propietat de més de tres mesos d'antiguitat. Demana'n una de nova poc abans de presentar sa sol·licitud.
Sol·licitud presentada després de sa cita amb es notari En molts programes d'ajudes, sa sol·licitud s'ha de presentar abans de formalitzar sa compra o, com a molt tard, en es mateix moment. Qui se'n recorda després sovint es queda sense s'ajuda.
Incompliment de s'obligació d'ús propi Qui lloga s'immoble després de comprar-lo o el destina a habitatge vacacional s'arrisca a haver de tornar sa subvenció. Una llicència ETV per a lloguer vacacional també seria problemàtica en aquest cas. Informa-te'n abans a Llicència ETV a Mallorca.
Sense assessorament jurídic independent Sobretot en ses sol·licituds d'ajudes públiques, val sa pena comptar amb un advocat. Errors en es formulari o declaracions emplenades incorrectament poden comportar una denegació que després és molt difícil de corregir.
Sa relació amb altres obligacions fiscals
Sa compra d'un immoble genera a Balearen diverses obligacions fiscals que convé conèixer, encara que rebis ajudes.
| Impost / taxa | Qui paga | Observació |
|---|---|---|
| ITP (impost sobre transmissions patrimonials) | Comprador | Exempció possible (vegeu més amunt) |
| IBI (impost anual sobre béns immobles) | Propietari | Es paga a partir de s'any següent a sa compra |
| Plusvalía municipal | Venedor | Impost municipal; no afecta qui compra per primera vegada |
| IRPF (rendes immobiliàries imputades) | Propietari d'una segona residència | Si és sa residència habitual, aquesta partida no s'aplica |
| Despeses de notaria / AJD (impost d'actes jurídics documentats) | Comprador | En cas d'obra nova, en lloc de s'ITP |
Per tenir una visió completa des imposts en comprar un immoble, llegeix sa nostra secció Imposts i dret o s'article específic sobre s'impost IBI.
Què ve després? Ses passes següents després de sa compra
Amb sa cita amb es notari no basta. Aquests tràmits s'han de fer just després de sa compra:
- Inscripció en es registre de sa propietat (Registro de la Propiedad) després de sa cita amb es notari
- Declaració de s'ITP a presentar a s'ATIB – encara que n'estiguis exempt, s'exempció s'ha de declarar formalment (termini: un mes des de sa formalització davant notari)
- Empadronament en es nou domicili – canvi d'empadronament a s'Ajuntament, important també per a futures sol·licituds d'ajudes
- Contractar una assegurança de sa llar – Es banc te la demanarà igualment quan contractis una hipoteca; informació sobre s'assegurança de sa llar a Espanya
- Fer-se membre de sa comunitat de propietaris – En es pisos d'una comunitat de propietaris hi ha acords, normes de convivència i quotes; trobaràs tota sa informació en es nostre article sobre sa comunitat de propietaris a Espanya
- Comprovar es certificat d'eficiència energètica – S'entrega en comprar s'immoble; és rellevant per a futures ajudes a sa rehabilitació
Si a llarg termini et planteges una rehabilitació energètica, val la pena consultar ses ajudes per a sa rehabilitació a Mallorca.
Context des mercat: per què arriba ara s'ajuda
S'anunci de s'ajuda per comprar un habitatge no és cap casualitat. Es mercat immobiliari de Balearen es troba en una situació de tensió estructural: sa demanda —sobretot sa internacional— continua sent forta, s'oferta continua sent escassa, i es preus es mantenen elevats malgrat una lleugera davallada de ses compravendes a finals de 2025 (–13,9 % en habitatges el novembre de 2025 respecte de s'any anterior, segons es notaris espanyols). Per a sa població local amb ingressos locals, tenir un habitatge en propietat s'ha tornat pràcticament inassolible. S'ajuda intenta alleujar en part aquest problema estructural, no resoldre'l. Qui vulgui tenir una visió realista des preus des immobles a Mallorca hi trobarà valoracions actualitzades.
Conclusió
S'ajuda de Balearen per a sa primera compra d'habitatge de menors de 40 anys és es paquet d'ajudes regional més complet que hi ha hagut fins ara a ses illes: una subvenció directa de fins a 10.000 euros, una exempció de s'ITP per a menors de 30 anys sobre es primers 270.151,20 euros, dins es límit de valor de s'illa, i un aval públic que permet finançar fins a un 100 % de sa compra. Es requisits decisius són acreditar una residència mínima de cinc anys a Balearen, respectar es límit de preu i destinar s'habitatge a ús propi. Qui compleixi ses tres condicions i presenti sa sol·licitud amb temps i tota sa documentació pot obtenir un avantatge de quatre o cinc xifres i fer així una primera passa en un des mercats immobiliaris més cars d'Europa.
Per conèixer tot es procediment legal, recomanam sa nostra guia sobre sa compra d'un immoble: es procés.
Fonts oficials
- BOIB (Butlletí Oficial de les Illes Balears) — butlletí oficial de Balearen, on es publiquen ses condicions de s'ajuda: https://www.caib.es/eboibfront/
- IBAVI (Institut Balear de l'Habitatge) — organisme responsable de ses ajudes a s'habitatge a Balearen: https://www.ibavi.es
- ATIB (Agència Tributària de les Illes Balears) — organisme responsable de ses exempcions de s'ITP i de ses declaracions tributàries: https://www.atib.es
- Parlament de les Illes Balears — acta des debat de política general des 7 d'octubre de 2025 (anunci de ses mesures d'ajuda per part de Marga Prohens): https://www.parlamentib.es
- Agencia Tributaria (AEAT) — administració tributària estatal responsable de ses qüestions relatives a s'IRPF: https://www.agenciatributaria.es