
Hipoteca inversa a Espanya: requisits, costs i hereus
Una hipoteca inversa a Espanya et pot permetre obtenir doblers de s'immoble sense haver-lo de vendre. A diferència d'una hipoteca ordinària, reps un import en préstec o pagaments periòdics; s'immoble serveix de garantia. Continues sent-ne propietari mentre es deute des préstec creix amb es temps. Per això, no basta mirar només es possible pagament mensual. També són importants es interessos, ses despeses des contracte, sa durada des pagaments i què hauran d'assumir més endavant es teus hereus.
Aquesta guia explica qui pot contractar una hipoteca inversa en principi, per què s'habitatge propi s'ha de valorar d'una manera diferent d'un immoble de vacances i quines despeses hauries d'aclarir abans de firmar. També sabràs com es pot tornar es préstec després de sa mort i per què convé parlar amb es futurs hereus abans de gravar un immoble. Informació general: no constitueix assessorament jurídic, fiscal, financer ni creditici.
Qui pot contractar una hipoteca inversa a Espanya?
Sa hipoteca inversa és un préstec regulat per llei per a propietaris d'immobles d'edat avançada. Per a sa modalitat habitual, s'exigeix una edat mínima de 65 anys. Has de ser propietari de s'immoble que servirà de garantia. Que una entitat ofereixi es préstec, i en quines condicions, depèn, entre altres factors, de sa valoració de s'immoble i des pagaments prevists.
| Comprovació | Aspecte clau |
|---|---|
| Edat de sa persona prestatària | Com a mínim 65 anys |
| Immoble | Propietat de sa persona prestatària; serveix de garantia |
| Pagament | Possible d'un sol cop o en pagaments parcials |
| Marc legal | Sa hipoteca inversa està regulada per llei a Espanya des de 2007 |
Per a qui té un immoble de vacances o una segona residència, és important distingir entre sa possibilitat de contractar-la i ses bonificacions en ses despeses: un immoble d'aquest tipus també es pot gravar amb una hipoteca inversa. Ara bé, ses bonificacions legals en ses despeses només s'apliquen a s'habitatge habitual. A més, alguns proveïdors exigeixen tenir sa residència a Espanya i gravar s'habitatge habitual. Per això, no donis per fet que per a sa teva casa de vacances regeixin es mateixos requisits i ses mateixes despeses addicionals.
Com funcionen es pagaments i sa devolució des préstec?
Amb una hipoteca ordinària, reps doblers i després tornes es préstec. Amb sa hipoteca inversa també reps un préstec, però, en principi, no l'has de tornar mitjançant quotes d'amortització periòdiques. Pots rebre es doblers d'un sol cop o en pagaments parcials acordats. Alhora, augmenta sa càrrega que grava s'immoble.
Sa quantitat que pots rebre no depèn només des valor de s'immoble. També hi influeixen es límit màxim pactat en es contracte i s'edat de sa persona prestatària. A més, uns pagaments limitats en es temps no són es mateix que uns pagaments garantits fins al final de sa vida.
Es deute esdevé exigible, per regla general, després de sa mort de sa persona prestatària o des darrer beneficiari previst en es contracte. També és possible cancel·lar es préstec en vida. Demana que t'indiquin en es contracte quin import hauries de pagar en aquest cas i quines despeses comportaria sa cancel·lació anticipada.
Atenció:«No fer amortitzacions periòdiques» no vol dir «doblers de franc». Compara es deute total previst amb ses quantitats que realment cobraries.
Què mostren ses xifres des exemples, i què no?
S'import que reps depèn molt de s'edat i des valor de s'immoble. Sa taula següent, més antiga, il·lustra aquesta relació; no és cap oferta actual ni cap càlcul per a s'immoble que tens.
| Valor de s'immoble | Edat | Exemple: pagament únic | Exemple: pagament mensual |
|---|---|---|---|
| 200.000 € | 65 anys | 50.000 € | 200 € |
| 200.000 € | 80 anys | 78.000 € | 600 € |
| 500.000 € | 65 anys | 120.000 € | 500 € |
Ses xifres provenen d'una taula d'exemples publicada per idealista s'any 2020. Mostren, per exemple, que per a un mateix immoble es poden preveure pagaments diferents si s'edat en començar és més avançada. No diuen res de s'oferta que et podrien fer avui ni de quin serà es deute final. Per saber-ho, necessites un càlcul individualitzat amb es interessos pactats i totes ses despeses.
Quines despeses hauries de revisar abans de signar?
Per constituir una hipoteca inversa, cal taxar s'immoble i formalitzar es contracte. Altres possibles despeses són s'assessorament independent, una comissió d'obertura i ses despeses de notaria i des registre de sa propietat. En alguns contractes, ses despeses no es paguen immediatament, sinó que s'afegeixen en es préstec. Això pot fer augmentar es deute futur, encara que al principi surtin menys doblers des teu compte.
Si es grava s'habitatge habitual, es costs notarials i registrals estan reduïts per llei. Si es tracta d'una segona residència o d'un immoble de vacances, no hi hauries de comptar. Ses assegurances complementàries també poden canviar es comptes; sobretot, s'ha d'aclarir si han de permetre continuar rebent pagaments després d'haver esgotat es límit de préstec pactat.
Abans de firmar, demana un desglossament que respongui aquestes preguntes:
- Quines despeses has de pagar tu abans de rebre es doblers?
- Quins imports s'afegeixen an es préstec?
- Quins interessos s'apliquen a ses quantitats desemborsades i a ses despeses acumulades?
- Quan s'acaben es desemborsaments, i en quines condicions continuen?
- Com evoluciona es deute previst en es exemples des contracte?
- Quant costa cancel·lar es préstec en vida?
Avís: Es desemborsaments des préstec i es possibles pagaments posteriors d'una assegurança complementària no són fiscalment es mateix. Aclareix es tractament fiscal d'una combinació contractual concreta abans de firmar.
Quins inconvenients té s'hipoteca inversa?
Es benefici més evident és disposar de liquiditat sense haver de renunciar tot d'una a sa propietat. Sa part menys visible és que es deute va creixent. Segons es pagaments pactats i sa durada des contracte, pot quedar menys valor de s'immoble per an es hereus. Un pagament mensual elevat només és significatiu si saps durant quant de temps es cobrarà.
Un altre risc és confondre diferents promeses de pagament: si es desemborsaments des préstec s'acaben en arribar a un límit màxim, això no vol dir automàticament que es pagaments continuïn de per vida. Si una assegurança ha de cobrir aquest buit, n'has de revisar per separat ses condicions, es costs i es tractament fiscal.
Per això, una hipoteca inversa no és adequada només perquè un immoble tengui molt de valor. Sa qüestió decisiva és si sa liquiditat que necessites i sa càrrega prevista per a s'herència encaixen amb sa teva situació i sa de sa teva família.
Què passa amb s'immoble i es hereus després de sa defunció?
En produir-se sa defunció, s'ha de decidir com es pagarà es deute que venç. En principi, es hereus poden saldar-lo, cancel·lar s'hipoteca i conservar s'immoble. O bé poden vendre s'immoble i destinar una part des preu a saldar es deute; sa resta correspondrà an es hereus que l'hagin venut.
Totes dues opcions requereixen fer números. Qui vulgui conservar sa casa ha de saber com podrà finançar sa cancel·lació des deute. Qui la vulgui vendre ha de comparar es preu de venda previst amb es deute que hi haurà en aquell moment. No et fiïs d'una afirmació genèrica sobre es temps de què disposarien es hereus per fer-ho: fes que es venciment i es procediment després de sa defunció en es contracte concret es revisin.
Per planificar s'herència, també et poden ajudar ses nostres guies sobre es testament espanyol i sobre sa Herència a ses Balearen. Una hipoteca inversa no substitueix aquesta planificació.
Com es fa sa revisió abans de firmar?
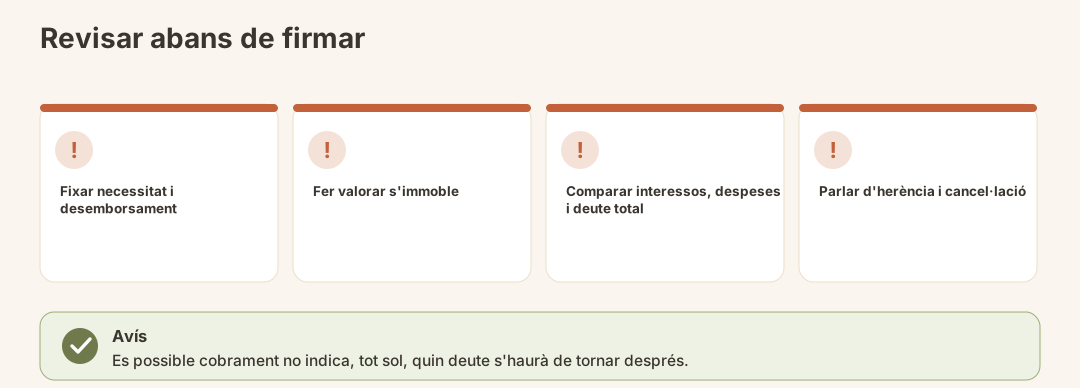
- Defineix què necessites: Decideix si necessites un import únic, pagaments periòdics o una combinació de totes dues coses, i per a què.
- Fes valorar s'immoble: Una taxació serveix de base per calcular es préstec concret. Comprova també ses càrregues existents en es registre de sa propietat espanyol.
- Demana es càlcul des contracte: Compara s'import que rebràs, es interessos, ses despeses addicionals, es límit màxim des préstec i ses condicions perquè s'acabin es pagaments.
- Fes-lo revisar de manera independent: Consulta sa titularitat, sa cancel·lació des préstec i què passa en cas de defunció abans de firmar. Sobretot si hi ha diversos propietaris o beneficiaris, ha de quedar clar sa mort de qui determina es venciment des préstec.
- Fes-hi participar es hereus: No perquè decideixin per tu, sinó perquè sa tria posterior entre cancel·lar es préstec i vendre s'immoble no els agafi per sorpresa.
Si també et planteges vendre s'immoble mantenint es drets d'ús, llegeix, per comparar, en què es diferencia sa venda de sa nuda propiedad de mantenir sa propietat amb una hipoteca inversa.
Errors més freqüents
- Confondre un exemple de pagament amb una oferta. S'edat i es valor de s'immoble, per si sols, encara no permeten fer un càlcul contractual fiable.
- Comparar només es pagament mensual. Sense es interessos, ses despeses i es deute total previst, falta sa meitat decisiva.
- Tractar un habitatge de vacances com si fos sa residència habitual. Sobretot, ses bonificacions en ses despeses no es poden aplicar automàticament.
- Confondre es pagaments per un període limitat amb es pagaments vitalicis. Comprova com es finançaria una possible continuació des pagaments.
- No tenir en compte s'herència. S'immoble continua essent teu, però es deute no desapareix.
- Passar per alt ses despeses addicionals perquè s'afegeixen al préstec. També s'han de tenir en compte aquests imports més endavant.
Què ve després?
Després de signar es contracte, hauries de guardar es contracte, sa valoració de s'immoble i es càlculs de manera que ses persones encarregades de sa teva herència els puguin trobar. Deixa constància, sobretot, de amb qui poden contactar es hereus per aclarir quin deute hi haurà en aquell moment i quins passos caldrà seguir per liquidar-lo.
Si canvien ses teves necessitats, no miris només es pròxim pagament: torna a revisar es deute total previst. Si vols cancel·lar es deute en vida, en principi pots fer-ho anticipadament; ses condicions concretes des contracte són determinants.
Llista de comprovació per prendre sa teva decisió
- Som propietari i complisc es requisit d'edat?
- S'immoble hipotecat és es meu habitatge habitual o un altre immoble?
- Es pagament previst cobreix ses meves necessitats reals?
- Entenc quan s'acaben es pagaments i si hi intervé una assegurança?
- Conec es interessos, ses comissions i es deute total previst?
- Sé com funciona sa cancel·lació des deute en vida?
- Es meus hereus poden entendre com podrien conservar o vendre s'immoble?
- S'han revisat ses conseqüències legals i fiscals des meu contracte concret?
Conclusió
Una hipoteca inversa pot permetre't aprofitar es valor des teu immoble sense deixar de ser-ne propietari. Però es seu cost no es reflecteix només en ses comissions inicials, sinó sobretot en es deute que s'haurà de tornar més endavant. Per això, pren sa decisió a partir d'un càlcul complet des contracte i tingues en compte, des principi, ses opcions des teus hereus.
Fonts oficials
- Boletín Oficial del Estado (BOE) – publicació oficial de sa normativa espanyola
- Banco de España – informació sobre banca i productes financers