
Hypothekenkosten in Spanien zurückfordern: Anspruch und Vorgehen
Wenn Du für eine Immobilie in Spanien eine Hypothek aufgenommen hast, liegen zwischen dem damaligen Notartermin und einer möglichen Erstattung oft Jahre. Entscheidend ist nicht allein, dass Du Gebühren bezahlt hast: Du musst unterscheiden, welche Kosten zur Bestellung der Hypothek gehörten, welche Kosten durch den Immobilienkauf entstanden und was Dein Vertrag über die Verteilung der Ausgaben sagt. Wer Hypothekenkosten in Spanien zurückfordern möchte, beginnt deshalb am besten mit der Urkunde und den einzelnen Rechnungen – nicht mit einer pauschalen Forderung über sämtliche Kaufnebenkosten.
In diesem Ratgeber erfährst Du, warum das Urteil des spanischen Obersten Gerichtshofs von 2015 wichtig ist, welche Posten Du prüfen solltest und welche Unterlagen Du der Bank vorlegen kannst. Auch die Fragen nach einer längst abbezahlten Hypothek und einem Vertrag, der schon viele Jahre alt ist, gehören dazu. Eine feste Erstattungssumme lässt sich daraus allerdings nicht ableiten: Maßgeblich sind Deine Zahlungen und der konkrete Vertrag.
Wann lassen sich Hypothekenkosten in Spanien zurückfordern?
Der Ausgangspunkt ist die Kostenklausel im Hypothekenvertrag. Der spanische Oberste Gerichtshof erklärte mit Urteil 705/2015 vom 23. Dezember 2015 eine Klausel für missbräuchlich, die Verbrauchern die Kosten für Notar und Grundbucheintragung der Hypothek auferlegte. Daraus folgt nicht, dass jede Rechnung rund um einen Immobilienkauf vollständig erstattet wird.
Prüfe zuerst, ob die fragliche Rechnung überhaupt die Hypothekenbestellung betrifft. Die Beurkundung eines Kaufvertrags und die Eintragung des Eigentums sind nicht dasselbe wie die Beurkundung und Eintragung einer Hypothek. Einen Überblick über die Finanzierungskosten findest Du auch im Ratgeber zu den Hypothekennebenkosten in Spanien.
| Zeitpunkt oder Entscheidung | Bedeutung für Deine Prüfung |
|---|---|
| 23. Dezember 2015: Urteil 705/2015 | Eine pauschale Abwälzung von Notar- und Registerkosten der Hypothek auf Verbraucher wurde für missbräuchlich erklärt. |
| 16. Juni 2019: Inkrafttreten des Gesetzes 5/2019 | Für danach bestellte Hypotheken gilt eine andere gesetzliche Kostenverteilung; die Bank trägt den Großteil der Bestellungskosten. |
Achtung: Das Urteil von 2015 ist kein Beleg dafür, dass die beim Immobilienkauf gezahlten Steuern, Notar- oder Registerkosten zurückzuzahlen sind. Trenne Kauf und Finanzierung Rechnung für Rechnung.
Welche Kosten kommen für eine Erstattung infrage?
Bei älteren Hypotheken sind insbesondere die Kosten des Notars, der Eintragung der Hypothek ins Grundbuch und der mit der Hypothek verbundenen Gestoría prüfenswert. Die Notarkosten werden hälftig verteilt; die Kosten der Grundbucheintragung der Hypothek werden der Bank zugeordnet. Das Wertgutachten trägt grundsätzlich der Kreditnehmer.
| Kostenposten | Worauf es ankommt |
|---|---|
| Notar für die Hypothekenurkunde | Eine anteilige Erstattung prüfen; die Kosten werden hälftig zugeordnet. |
| Grundbuchamt für die Eintragung der Hypothek | Eine Erstattung prüfen; die Kosten werden der Bank zugeordnet. |
| Gestoría für die Hypothekenabwicklung | Rechnung und vertragliche Kostenklausel prüfen. |
| Wertgutachten (tasación) | Grundsätzlich Kosten des Kreditnehmers; nicht mit den übrigen Posten gleichsetzen. |
| Dokumentensteuer (AJD) | Nicht pauschal als erstattungsfähigen Posten älterer Verträge einplanen. |
Gerade bei der Dokumentensteuer AJD ist Vorsicht nötig: Eine Erstattung bei älteren Verträgen solltest Du nicht voraussetzen. Die Kostenverteilung bei neuen Hypotheken lässt sich nicht rückwirkend als Zusage für jeden älteren Vertrag lesen. Mehr zur Steuer selbst steht im Ratgeber zur AJD in Spanien.
Was gilt für Hypotheken seit Inkrafttreten des Gesetzes 5/2019?
Seit dem 16. Juni 2019 müssen Banken bei neuen Hypotheken den Großteil der Kosten für deren Bestellung übernehmen; ausgenommen ist das Wertgutachten. Wenn Dein Vertrag aus dieser Zeit stammt, ist daher eine andere Frage vorrangig: Wurde Dir ein Posten berechnet, den die Bank hätte tragen müssen? Die Dokumentensteuer AJD ist in der folgenden Übersicht nicht enthalten; ihre Zuordnung beruht nicht auf dem Gesetz 5/2019.
| Posten bei der Hypothekenbestellung | Kostenverteilung seit dem 16. Juni 2019 |
|---|---|
| Notar | Bank |
| Grundbucheintragung der Hypothek | Bank |
| Gestoría | Bank |
| Wertgutachten | Kreditnehmer |
Verwechsle auch hier die Hypothekenbestellung nicht mit den Kaufnebenkosten auf Mallorca. Eine Rechnung, die beim selben Notartermin anfiel, muss nicht zur Hypothek gehören.
Welche Unterlagen solltest Du der Bank vorlegen?
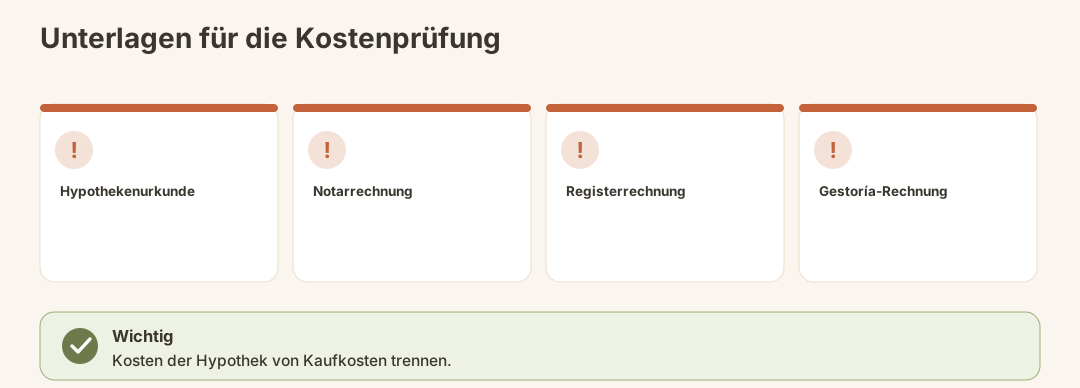
Die Forderung wird nachvollziehbar, wenn Du Vertrag, einzelne Kostenposten und Zahlungen zusammenführst. Für die Prüfung werden insbesondere die Hypothekenurkunde und Kopien der betreffenden Rechnungen benötigt.
| Unterlage | Wofür Du sie brauchst |
|---|---|
| Kopie der Hypothekenurkunde | Um die Kostenklausel und den Vertrag zu prüfen. |
| Notarrechnung | Um den auf die Hypothek entfallenden Betrag zu erkennen. |
| Rechnung des Grundbuchamts | Um die Eintragungskosten der Hypothek zuzuordnen. |
| Rechnung der Gestoría | Um deren abgerechnete Leistung und Betrag zu prüfen. |
| Beleg zur gezahlten AJD, gegebenenfalls Modelo 600 | Um eine Steuerzahlung nachzuweisen, falls sie für die Prüfung Deines Falls relevant ist. |
Fehlen Dir Rechnungen, frage bei der Bank nach den Unterlagen und der Aufstellung der für die Hypothek abgerechneten Beträge. Trenne in Deiner eigenen Übersicht eindeutig zwischen Rechnungen zur Finanzierung und solchen zum Kauf.
Wie reichst Du die Forderung bei der Bank ein?
Du kannst Deine Forderung zunächst direkt an die finanzierende Bank richten. Auch wenn Du ein bestimmtes Institut im Blick hast, bleibt die Vorbereitung dieselbe: Eine nachvollziehbare Aufstellung ist hilfreicher als die bloße Bitte um „alle Hypothekenkosten“.
- Hypothekenurkunde prüfen: Suche die Klausel zur Verteilung von Notar-, Register- und Abwicklungskosten.
- Rechnungen zuordnen: Markiere, welche Positionen die Hypothek betreffen und welche den Immobilienkauf.
- Eigene Zahlungen auflisten: Stelle jeder beanspruchten Position die passende Rechnung gegenüber.
- Erstattung verlangen: Benenne gegenüber der Bank die konkreten Posten und füge Kopien der Unterlagen bei.
- Antwort prüfen: Vergleiche eine angebotene Erstattung mit den einzelnen Rechnungen, statt nur auf die Gesamtsumme zu schauen.
Bewahre Deine Originalunterlagen auf. Wenn Du die Kostenklausel oder die Zuordnung einer Rechnung nicht sicher beurteilen kannst, lass den konkreten Vertrag rechtlich prüfen.
Lohnt sich die Rückforderung?
Das hängt von den tatsächlich gezahlten und erstattungsfähigen Posten ab. Ein hoher Darlehensbetrag allein sagt wenig über Deine Forderung aus. Besonders wichtig ist, ob die Bank Dir Kosten der Hypothekenbestellung auferlegt hat und ob Du sie mit Rechnungen belegen kannst.
Erstelle deshalb vor einer Entscheidung eine einfache Gegenüberstellung: Was hast Du für Notar, Register und Gestoría bezahlt? Was entfiel davon auf die Hypothek? Was hat die Bank bereits getragen? Eine pauschale Erstattungssumme für alle Verträge wäre irreführend.
Kannst Du Kosten einer alten oder abbezahlten Hypothek verlangen?
Eine abbezahlte Hypothek schließt die Prüfung einer Kostenerstattung nicht von vornherein aus. Die Frage betrifft Zahlungen bei der damaligen Bestellung der Hypothek, nicht die noch offene Darlehenssumme.
Bei einem Vertrag, der beispielsweise zehn Jahre alt ist, solltest Du dagegen weder von einem sicheren Anspruch noch von einem automatischen Ausschluss ausgehen. Ob eine Forderung noch durchsetzbar ist, muss anhand des Einzelfalls geprüft werden. Gerade bei älteren Verträgen ist es sinnvoll, Urkunde, Rechnungen und die bisherige Korrespondenz zusammenzustellen, bevor Du Dich auf eine Fristannahme verlässt.
Hinweis: Die Löschung einer bereits zurückgezahlten Hypothek im Grundbuch ist ein anderer Vorgang als die Rückforderung der Kosten ihrer ursprünglichen Bestellung.
Häufigste Fehler
Alle Kaufnebenkosten zusammenrechnen. Die strittige Kostenklausel betrifft die Hypothek. Kosten des Immobilienkaufs müssen getrennt betrachtet werden.
Das Urteil von 2015 als Vollerstattungsurteil verstehen. Besonders Notar, Wertgutachten und AJD lassen sich nicht unterschiedslos der Bank zuordnen.
Nur einen Gesamtbetrag verlangen. Ohne Urkunde und Einzelrechnungen lässt sich schwer nachvollziehen, woraus die Forderung besteht.
Eine abbezahlte Hypothek ungeprüft abschreiben. Die Rückzahlung des Darlehens und ein möglicher Anspruch wegen früher gezahlter Bestellungskosten sind unterschiedliche Fragen.
Bei alten Verträgen eine feste Frist unterstellen. Lass die Durchsetzbarkeit für Deinen konkreten Fall prüfen, statt Dich allein am Alter des Vertrags zu orientieren.
Checkliste: Ist Deine Forderung vorbereitet?
- Die Hypothekenurkunde liegt vor.
- Die Klausel zur Kostenverteilung ist markiert.
- Notar-, Register- und gegebenenfalls Gestoría-Rechnungen sind gesammelt.
- Kaufkosten und Kosten der Hypothekenbestellung sind getrennt.
- Die von Dir bezahlten Beträge sind einzeln aufgelistet.
- Du hast geprüft, ob die Bank einzelne Posten bereits übernommen hat.
- Bei einem älteren Vertrag ist die Frage der Durchsetzbarkeit geklärt oder zur Prüfung vorgemerkt.
Was kommt danach?
Antwortet die Bank mit einer Erstattung, gleiche jeden anerkannten und abgelehnten Posten mit Deiner Aufstellung ab. Bei einer Ablehnung oder einer strittigen Berechnung ist vor allem die Begründung wichtig: Geht es um die Kostenklausel, die Zuordnung einer Rechnung oder die Durchsetzbarkeit der Forderung?
Eine individuelle Prüfung kann dann klären, ob sich ein weiteres Vorgehen lohnt. Das gilt besonders, wenn Unterlagen fehlen oder ein älterer Vertrag betroffen ist. Andere Streitfragen aus Deinem Darlehensvertrag – etwa missbräuchliche Hypothekenklauseln – solltest Du dabei nicht ungeprüft mit der Kostenforderung vermischen.
Fazit
Wer Hypothekenkosten in Spanien zurückfordern will, braucht vor allem eine saubere Trennung der Rechnungen. Das Urteil 705/2015 macht pauschal auf Verbraucher abgewälzte Kosten der Hypothekenbestellung zum Prüfpunkt; das Gesetz 5/2019 regelt die Verteilung bei neueren Verträgen anders. Ob und wie viel Dir zusteht, ergibt sich nicht aus einer allgemeinen Prozentzahl, sondern aus Vertrag, Zahlungsbelegen und der rechtlichen Einordnung der einzelnen Posten.
Keine Rechts- oder Steuerberatung: Bei streitigen Kostenklauseln, älteren Forderungen und Steuerposten ist eine individuelle Prüfung nötig.
Offizielle Quellen
- Spanisches Gesetzesblatt BOE – Gesetz 5/2019 über Immobilienkreditverträge.
- Consejo General del Poder Judicial – Justiz und Rechtsprechung, darunter das Urteil 705/2015 des spanischen Obersten Gerichtshofs.