
Pensión de funcionario alemán en Mallorca: dónde tributa
Quienes, tras jubilarse como funcionarios de Deutsche Post o Deutsche Bahn, trasladan su residencia habitual a Mallorca se encuentran en una situación fiscal especial: La cuestión de la tributación en España de las pensiones de funcionarios está, en principio, resuelta a su favor: el convenio para evitar la doble imposición entre Alemania y España atribuye el derecho a gravarlas exclusivamente a Alemania en su artículo 18, apartado 1. Sin embargo, en diciembre de 2025, una instrucción de la administración tributaria de Nordrhein-Westfalen causó revuelo, según informaciones de prensa: de repente, parte de estos pensionistas tendría que tributar en España, con consecuencias económicas importantes. A finales de marzo de 2026 llegó la tranquilidad. Esta guía explica qué ocurrió, por qué aun así deberías actuar y cómo te ampara el convenio en circunstancias normales.
- Impuestos como residente en Mallorca — fundamentos del IRPF para todos los residentes
Tributación de una pensión pública alemana en España
Explicación
Rendimiento del trabajo son los ingresos de empleo y pensiones. Introduce tu pensión pública bruta anual actual; en el primer año, el importe realmente cobrado. El valor inicial es un ejemplo, no una estadística: no existe una pensión media oficial de los emigrantes.
Explicación
Tu primer cobro efectivo determina el derecho de Alemania a gravar y el límite del convenio según el Protocolo VI, con independencia del año del cálculo.
Explicación
Mínimo personal es la cuantía personal protegida del impuesto en España. Tu edad al final del ejercicio determina los incrementos por edad; los mínimos estatal y balear se calculan por separado.
- Impuesto total · previsión
- 8346,95 €
- Impuesto alemán · previsión
- 1080,00 €
- Impuesto español tras la deducción · previsión
- 7266,95 €
- Neto del bruto total (pensión más otros ingresos)
- 31.253,05 €
Normativa vigente a 1 de enero de 2026
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
El convenio para evitar la doble imposición y el principio del Estado pagador
El convenio para evitar la doble imposición entre Alemania y España regula qué país tiene derecho a gravar determinados tipos de ingresos. Para los pensionistas, establece una distinción decisiva:
| Tipo de ingresos | Derecho a gravarlos según el convenio | Artículo |
|---|---|---|
| Pensión pública de jubilación (Deutsche Rentenversicherung) | España (Estado de residencia) | Art. 17 |
| Pensión de funcionario con cargo a fondos públicos | Alemania (Estado pagador) | Art. 18 Abs. 1 |
| Pensión privada / pensión de empresa | España (Estado de residencia) | Art. 17 |
El denominado principio del Estado pagador establece que, si un Estado firmante paga una pensión con cargo a fondos públicos, ese Estado —y solo ese— tiene derecho a gravarla. En el caso de los funcionarios del Estado alemán, está claro que ese Estado es Alemania.
La consecuencia práctica: quien reside en Mallorca y percibe exclusivamente una pensión de funcionario no tiene que presentar la declaración de la renta (IRPF) en España y paga sus impuestos en Alemania, con las deducciones y mínimos exentos aplicables allí.
Nota: Esta norma solo se aplica a las pensiones pagadas con cargo a fondos públicos. Quien perciba además una pensión pública de Deutsche Rentenversicherung o ingresos privados debe consultar por separado cómo le afecta la normativa.
Qué ocurrió en diciembre de 2025: la instrucción de la OFD
En diciembre de 2025, según informó Mallorca Zeitung, una dirección regional de Hacienda de Nordrhein-Westfalen dictó una instrucción (las informaciones mencionan en unos casos Düsseldorf y en otros Köln); la instrucción no se ha publicado. Su planteamiento central era que el principio del Estado pagador ya no debía aplicarse a los funcionarios jubilados de determinadas empresas anteriormente estatales, en concreto Deutsche Post y Deutsche Bahn. La justificación, en esencia, era que, tras su privatización, Post y Bahn ya no constituían «fondos públicos» en el sentido del convenio.
La consecuencia habría sido grave: este grupo habría tenido que tributar en adelante por su pensión en España, con tipos progresivos del IRPF que pueden llegar hasta el 47 % y sin ventajas fiscales alemanas como la deducción por edad o el mínimo personal exento.
Qué habría supuesto en la práctica la instrucción de la OFD
| Situación | Resultado fiscal según la instrucción de la OFD |
|---|---|
| Pensión de hasta aprox. 12.000 euros/año (solteros) | Sujeta a impuestos en España, pero por debajo del umbral del mínimo exento |
| Pensión de 20.000 euros/año (solteros) | Sujeta al IRPF español, sin el mínimo exento alemán |
| Pensión de 30.000 euros/año (matrimonio) | Sin la ventaja de la tributación conjunta alemana, mayor carga fiscal total |
| Afectados con una liquidación tributaria ya emitida | Es necesario presentar una reclamación dentro del plazo establecido |
Atención: La instrucción llegó sin previo aviso y sorprendió por completo a muchos afectados. Quienes ya habían recibido una liquidación tributaria modificada debían reaccionar dentro del plazo.
Buenas noticias: instrucción revocada (marzo de 2026)
A finales de marzo de 2026, Mallorca Zeitung informó de que la instrucción había sido revocada con el apoyo del Ministerio Federal de Hacienda alemán. No disponemos de una instrucción publicada ni de una comunicación del BMF al respecto. Por eso, quien haya recibido una liquidación basada en esa instrucción debería solicitar que la revisen.
Los funcionarios jubilados de Deutsche Post y Deutsche Bahn que tienen su centro de vida y su residencia fiscal en España siguen sujetos exclusivamente a la legislación fiscal alemana conforme al artículo 18, apartado 1, del DBA. Por tanto, se benefician de:
- el mínimo exento alemán (2026: 12.096 euros para solteros, 24.192 euros para matrimonios que presentan declaración conjunta)
- la reducción fiscal alemana por edad
- la tributación conjunta alemana de los cónyuges
Nota: Quien haya recibido entretanto una liquidación tributaria modificada basada en la instrucción temporal de la OFD debería comprobar, pese a las buenas noticias generales, si necesita presentar una reclamación formal. Las liquidaciones no se corrigen automáticamente.
¿A quién afecta exactamente? Funcionarios de Deutsche Post, Deutsche Bahn y otros organismos
El debate sobre la instrucción de la OFD afectaba sobre todo a funcionarios que trabajaron en Deutsche Post o Deutsche Bahn, dos empresas que antes eran públicas y posteriormente se privatizaron. Sin embargo, siguen siendo funcionarios federales, y sus pensiones se abonan a través de organismos públicos (en particular, la Bundesanstalt für Post und Telekommunikation, BAnst PT).
| Tipo de pensión | Entidad pagadora | Clasificación según el DBA |
|---|---|---|
| Pensión de funcionario federal (general) | Caja federal / autoridad competente | Fondos públicos → art. 18, apartado 1 |
| Pensión de exfuncionario de Correos | Bundesanstalt für Post und Telekommunikation (BAnst PT) | Fue objeto de controversia; ahora vuelve a aplicarse el art. 18, apartado 1 |
| Pensión de exfuncionario de ferrocarriles | Organismo competente para el pago de pensiones | Fue objeto de controversia; ahora vuelve a aplicarse el art. 18, apartado 1 |
| Pensión pública de jubilación (DRV) | Deutsche Rentenversicherung | Art. 17 → tributación en España |
| Pensión privada / de empresa | Aseguradora / fondo de pensiones | Art. 17 → tributación en España |
Nota: Quien percibe tanto una pensión de funcionario como una pensión pública de jubilación tributa en dos países: la pensión de funcionario tributa en Alemania y la pensión pública de jubilación, en España. Por lo general, esto exige presentar declaraciones de la renta en ambos países.
Residencia fiscal en España: ¿cuándo te afecta?
La cuestión del DBA solo se plantea si realmente se te considera residente fiscal en España. La legislación fiscal española (artículo 9 de la Ley del IRPF, Ley 35/2006) establece varios criterios; basta con cumplir uno de ellos:
- Regla de los 183 días: Pasas más de 183 días del año natural (del 1 de enero al 31 de diciembre) en España. No tienen que ser días consecutivos.
- Centro de intereses económicos: La mayor parte de tus intereses económicos se encuentra en España.
- Centro de intereses familiares: Tu cónyuge (si no estáis separados de hecho) o tus hijos menores de edad residen en España.
Atención:Quien pase menos de 183 días en España, pero tenga de forma permanente su centro de intereses vitales en Mallorca (familia, vivienda, cuenta bancaria), también puede ser considerado residente fiscal. El límite de 183 días es solo uno de los varios criterios que se aplican.
Quien sea considerado no residente —es decir, pase realmente menos de 183 días en España y no tenga allí su centro de intereses vitales de forma permanente— no está sujeto al IRPF, sino al impuesto sobre la renta de no residentes (IRNR). Sin embargo, este no suele ser el caso de quienes se trasladan a vivir a Mallorca a tiempo completo. Más información en la guía Impuesto sobre la renta de no residentes en España.
La situación fiscal en la práctica para los pensionistas funcionarios en Mallorca
Según la legislación vigente, la situación de los pensionistas funcionarios residentes en Mallorca es la siguiente:
Paso a paso: cómo determinar la situación fiscal
- Comprobar la residencia fiscal: ¿Vives más de 183 días/año en Mallorca o tienes allí tu centro de intereses vitales? → Sí: eres residente fiscal en España.
- Determinar el tipo de ingresos: ¿Percibes exclusivamente una pensión de funcionario de Alemania? → Entonces se aplica el artículo 18, apartado 1, del DBA.
- Obligaciones fiscales en Alemania: Tu pensión tributa en Alemania ante la oficina tributaria de Neubrandenburg (Finanzamt Neubrandenburg), competente para los pensionistas residentes en el extranjero.
- Obligaciones fiscales en España: En principio, no tienes obligación de presentar la declaración del IRPF por la pensión (siempre que no tengas otros ingresos sujetos a tributación en España).
- Comprobar si hay distintos tipos de ingresos: ¿Percibes además una pensión del sistema público de jubilación, ingresos por alquiler u otros ingresos? → Es necesario analizarlos por separado; consulta a un asesor fiscal.
- Revisar las liquidaciones: ¿Has recibido ya una liquidación modificada durante la fase de instrucciones de la OFD? → Comprueba si puedes presentar un recurso.
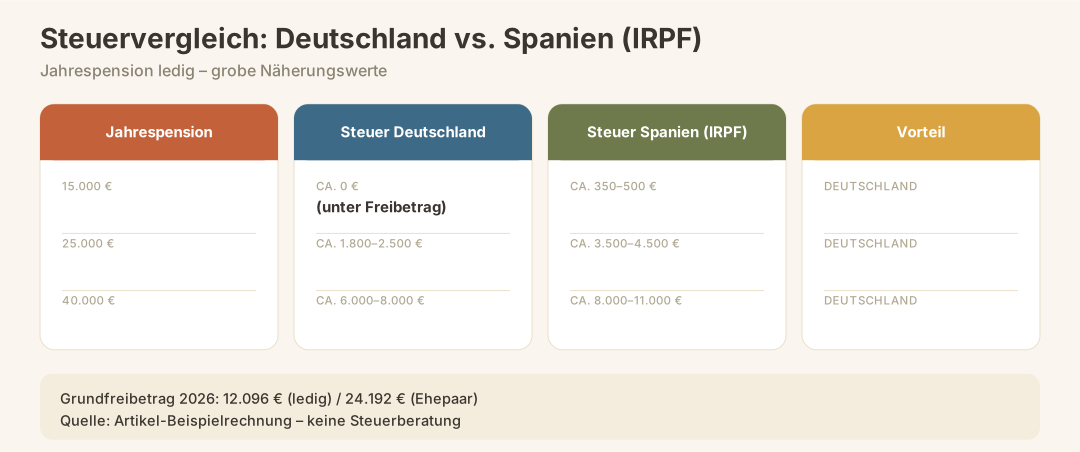
Comparativa: tributación de la pensión en Alemania frente al IRPF en España (cálculo de ejemplo)
| Pensión anual (persona soltera) | Impuestos en Alemania (aprox.) | IRPF en España (aprox.) | Más favorable |
|---|---|---|---|
| 15.000 euros | Aprox. 0 euros (por debajo del mínimo exento de 12.096 + reducción por edad) | Aprox. 350–500 euros | Alemania |
| 25.000 euros | Aprox. 1.800–2.500 euros | Aprox. 3.500–4.500 euros | Alemania |
| 40.000 euros | Aprox. 6.000–8.000 euros | Aprox. 8.000–11.000 euros | Alemania |
Nota: Estas cifras son estimaciones muy simplificadas a modo de ejemplo. La cantidad concreta de impuestos que tengas que pagar depende de otros ingresos, deducciones, tu situación familiar y la base de cálculo. Consulta con un asesor fiscal con experiencia en convenios de doble imposición.
Obligaciones de comunicación y trámites administrativos: qué debes hacer en Alemania y España
Aunque sigas tributando en Alemania, tienes obligaciones administrativas en ambos países.
En Alemania
- Finanzamt Neubrandenburg es la oficina tributaria competente para los jubilados y pensionistas residentes en el extranjero que perciben ingresos de Alemania.
- Sigues presentando la declaración del impuesto sobre la renta en Alemania.
- Debes comunicar a la oficina tributaria tu traslado a España y poder presentar un certificado de residencia fiscal (Certificado de Residencia Fiscal).
- Darte de baja de tu domicilio en Alemania es un requisito formal para dejar de tributar allí por tu renta mundial, pero no resuelve automáticamente todas las cuestiones fiscales.
En España
- Empadronamiento (inscripción en el padrón municipal): es la base necesaria para los demás trámites. Más información: Empadronamiento Mallorca
- Residencia (NIE + derecho de residencia como ciudadano de la UE): debes solicitarla. Más información: Residencia España
- Certificado de Residencia Fiscal se solicita ante la Agencia Tributaria española; este documento es importante para la oficina tributaria alemana.
- Declaración del IRPF: si tu único ingreso es una pensión de funcionario y tributa en Alemania, por lo general no tienes obligación de presentar la declaración en España. Sin embargo, si además obtienes ingresos en España (p. ej., por alquileres), puede que tengas que presentarla.
| Organismo | Trámite | Competencia |
|---|---|---|
| Finanzamt Neubrandenburg | Declaración de la renta alemana para pensionistas residentes en el extranjero | Alemania |
| Agencia Tributaria (AEAT) | Administración tributaria española | España |
| Ayuntamiento | Empadronamiento | Mallorca |
| Policía Nacional | Residencia / NIE | Mallorca |
Modelo 720 y otras obligaciones de declaración en España
Quienes tienen su residencia fiscal en España pueden estar sujetos a otras obligaciones de declaración en España, aunque su pensión tribute en Alemania.
- Modelo 720: Los bienes situados en el extranjero (cuentas bancarias, valores e inmuebles fuera de España) cuyo valor supere los 50.000 euros por categoría deben declararse. Más información: Obligación de presentar el Modelo 720
- Impuesto sobre el Patrimonio: Si tienes tu residencia fiscal en España y un patrimonio total elevado, es posible que debas pagar el Impuesto sobre el Patrimonio.
- La obligación de tributar en Alemania se mantiene: Quien estaba sujeto a tributación por obligación personal en Alemania y se limita a dar de baja su domicilio sin cumplir todos los requisitos puede quedar sujeto al régimen alemán de tributación limitada ampliada.
Atención: La ley alemana de fiscalidad internacional prevé, en determinados casos, una tributación posterior si te trasladas a un país de baja tributación. Sin embargo, España no se considera automáticamente un país de baja tributación a efectos de esta norma. Aun así, pide que estudien tu caso antes de mudarte.
Errores más frecuentes sobre las pensiones de funcionarios y España
Este apartado no es un mero trámite teórico: recoge las dudas que surgen una y otra vez en la práctica.
- «Ya no pago impuestos en Alemania porque vivo en España». Es falso: quienes cobran una pensión como antiguos funcionarios siguen tributando en Alemania, ante el Finanzamt Neubrandenburg.
- «Los funcionarios de Correos y de los ferrocarriles son distintos de los demás funcionarios». Fue objeto de debate durante un breve periodo, pero ya está aclarado: también se les aplica el artículo 18, apartado 1, del DBA.
- «No tengo que presentar la declaración de la renta en España». Es cierto en lo que respecta a la pensión de funcionario, pero no si además percibes ingresos sujetos a tributación en España o se dan casos mixtos.
- «La resolución de la OFD no me afectó, así que no tengo que hacer nada». Comprueba aun así si se modificó tu liquidación tributaria durante el periodo transitorio de diciembre de 2025 a marzo de 2026. Las liquidaciones modificadas no se revierten automáticamente.
- «El Modelo 720 no se me aplica porque pago impuestos en Alemania». Falso: el Modelo 720 es una obligación de información en España para los residentes fiscales, independientemente de dónde paguen el impuesto sobre la renta.
- «El DBA me protege por completo frente a la doble imposición». El DBA determina a qué país corresponde el derecho a gravar, pero no evita que tengas obligaciones de información en España ni que los casos mixtos resulten complicados.
- «Mi mujer cobra una pensión del sistema público; eso no cambia nada». Sí cambia: las pensiones del sistema público tributan en España según el artículo 17 del DBA. Los matrimonios con distintos tipos de ingresos tienen que gestionar dos sistemas tributarios por separado.
¿Qué viene después? Temas estrechamente relacionados con la pensión de funcionario
La tributación de la pensión de funcionario es solo una parte de tu situación fiscal y jurídica en Mallorca. Estos temas están directamente relacionados:
- Tributación de la pensión alemana en España: Si además de la pensión de funcionario cobras una pensión del sistema público, se aplican otras normas. Tributación de la pensión alemana en España
- Deducciones del IRPF en Balearen: Aunque no tengas que tributar por la pensión de funcionario en el IRPF, otros ingresos pueden estar sujetos a este impuesto. Deducciones del IRPF en Balearen
- Seguro médico en España: Si eres pensionista procedente de Alemania, es posible que puedas utilizar el formulario S1. Formulario S1 en España
- Testamento español: Conviene dejar resueltas las cuestiones sucesorias transfronterizas. Testamento español
- Gestoría: Una gestoría local puede encargarse de muchos de estos trámites. Gestoría en España
Lista de comprobación: un pensionista funcionario se muda a Mallorca
Utiliza esta lista de comprobación como punto de partida: no sustituye el asesoramiento individual, pero ofrece una visión general estructurada.
Antes de la mudanza
- Aclarar cómo se aplica el DBA a la propia pensión (¿procede de fondos públicos o no?)
- Identificar los casos mixtos (pensión pública, pensión privada, ingresos por alquiler)
- Dar de baja la residencia en Alemania e informar a la oficina tributaria
- Solicitar que el Finanzamt Neubrandenburg sea la oficina tributaria competente
- Contratar a un asesor fiscal con conocimientos del DBA
Después de la mudanza
- Solicitar el empadronamiento en el municipio de Mallorca
- Solicitar la residencia / NIE
- Solicitar a la AEAT el certificado de residencia fiscal
- Comprobar si hay obligación de presentar el Modelo 720 (bienes en el extranjero por valor superior a 50.000 euros por categoría)
- Revisar las liquidaciones tributarias recibidas entre dic. 2025 y mar. 2026
- Garantizar la cobertura sanitaria (formulario S1 o seguro médico privado)
- Encargar la redacción de un testamento español
Conclusión
Predominan las buenas noticias: tras la revocación de la instrucción de la OFD, el principio de tributación en el Estado pagador vuelve a aplicarse sin restricciones a los funcionarios jubilados de Correos y de los ferrocarriles. Quien viva en Mallorca y cobre una pensión como antiguo funcionario paga el impuesto sobre la renta correspondiente a esa pensión en Alemania, con la exención básica y la desgravación por edad, que en 2026 ascienden a 12.096 euros (persona soltera) y 24.192 euros (matrimonio, tributación conjunta), respectivamente. Para la mayoría de los importes de pensión, esto resulta claramente más favorable que tributar en el sistema español del IRPF.
El episodio de la instrucción de la OFD demuestra, sin embargo, lo rápido que pueden cambiar las directrices administrativas y lo importante que es revisar activamente las propias liquidaciones. Quien haya recibido una liquidación modificada durante el periodo transitorio (diciembre de 2025 a marzo de 2026) no debería confiar en que la situación se resuelva automáticamente.
Además, en cuanto se suman a la pensión otras fuentes de ingresos —pensión pública, ingresos por alquiler o rendimientos del capital—, la situación se complica rápidamente.
Fuentes oficiales
- Convenio entre Alemania y España para evitar la doble imposición (DBA): Artículo 17 (pensiones) y artículo 18 (pensiones de jubilación / función pública) — https://www.bundesfinanzministerium.de
- Ley del IRPF de España (Ley 35/2006), artículo 9: Residencia fiscal — https://www.boe.es
- Agencia Tributaria (AEAT): Administración tributaria española, competente en materia de IRPF y Modelo 720 — https://www.agenciatributaria.es
- Finanzamt Neubrandenburg: Oficina tributaria alemana competente para pensionistas residentes en el extranjero — https://www.finanzamt-neubrandenburg.de
- Bundesanstalt für Post und Telekommunikation Deutsche Post (BAnst PT): Organismo responsable de las pensiones de los funcionarios de correos — https://www.banst-pt.de
- Mallorca Zeitung – artículo original sobre la resolución de la OFD (marzo de 2026): https://www.mallorcazeitung.es/geld/2026/03/22/auswandern-nach-mallorca-steuerfalle-fur-128157214.html
- Mallorca Zeitung – se disipa la alarma (marzo de 2026): https://www.mallorcazeitung.es/geld/2026/03/31/auswandern-nach-mallorca-entwarnung-fur-128620161.html
Si la pensión procede de Suiza
Sí, Suiza y España tienen un convenio propio para evitar la doble imposición en materia de impuestos sobre la renta y el patrimonio. Se firmó en 1966 y se modificó posteriormente. Por tanto, quien viva en Mallorca y perciba prestaciones de Suiza debe consultar el convenio hispano-suizo, no las disposiciones del convenio hispano-alemán explicadas en esta página.
El Estado que puede gravar una pensión depende, entre otras cosas, de la residencia fiscal y del tipo de prestación. La mera existencia del convenio no determina dónde debe tributar una pensión concreta. Nota: Esto no constituye asesoramiento jurídico ni fiscal; conviene que un profesional examine cada caso.
Esta guía ofrece una visión general de la normativa aplicable y no sustituye el asesoramiento jurídico o fiscal para cada caso concreto. Las leyes y los plazos pueden cambiar; prevalece la información de las fuentes oficiales enlazadas.