Impuesto de no residentes en España: guía completa del Modelo 210
Responsable del contenido: Frank Menze
¿Tienes una finca en Mallorca, un apartamento en Palma o una vivienda vacacional en la Playa de Muro, pero pasas la mayor parte del tiempo en Alemania, Austria o Suiza? Entonces tributas en España como no residente y debes presentar cada año ante el fisco el Modelo 210, correspondiente al llamado impuesto sobre la renta de no residentes en España (IRNR – Impuesto sobre la Renta de No Residentes). Esto se aplica incluso si no has alquilado tu inmueble ni una sola vez. En esta guía descubrirás cómo se calcula el impuesto, qué plazos son de obligado cumplimiento, qué ventaja tienen los ciudadanos de la UE frente a los de terceros países y qué errores suelen salir más caros.
¿Qué es el impuesto sobre la renta de no residentes y a quién afecta exactamente?
El IRNR es un impuesto específico que afecta exclusivamente a quienes no tienen residencia fiscal en España, pero obtienen rentas o poseen bienes allí, especialmente inmuebles. No debe confundirse con el impuesto sobre la renta de las personas físicas (IRPF), que solo tendrás que pagar cuando hayas trasladado tu residencia fiscal a España.
Se te considera no residente fiscal si pasas menos de 183 días por año natural en España y tu centro de intereses económicos no está allí. Las ausencias temporales se cuentan a efectos del cómputo de los 183 días; por eso, si solo vuelves a casa de vez en cuando, conviene que lleves un registro cuidadoso de los días.
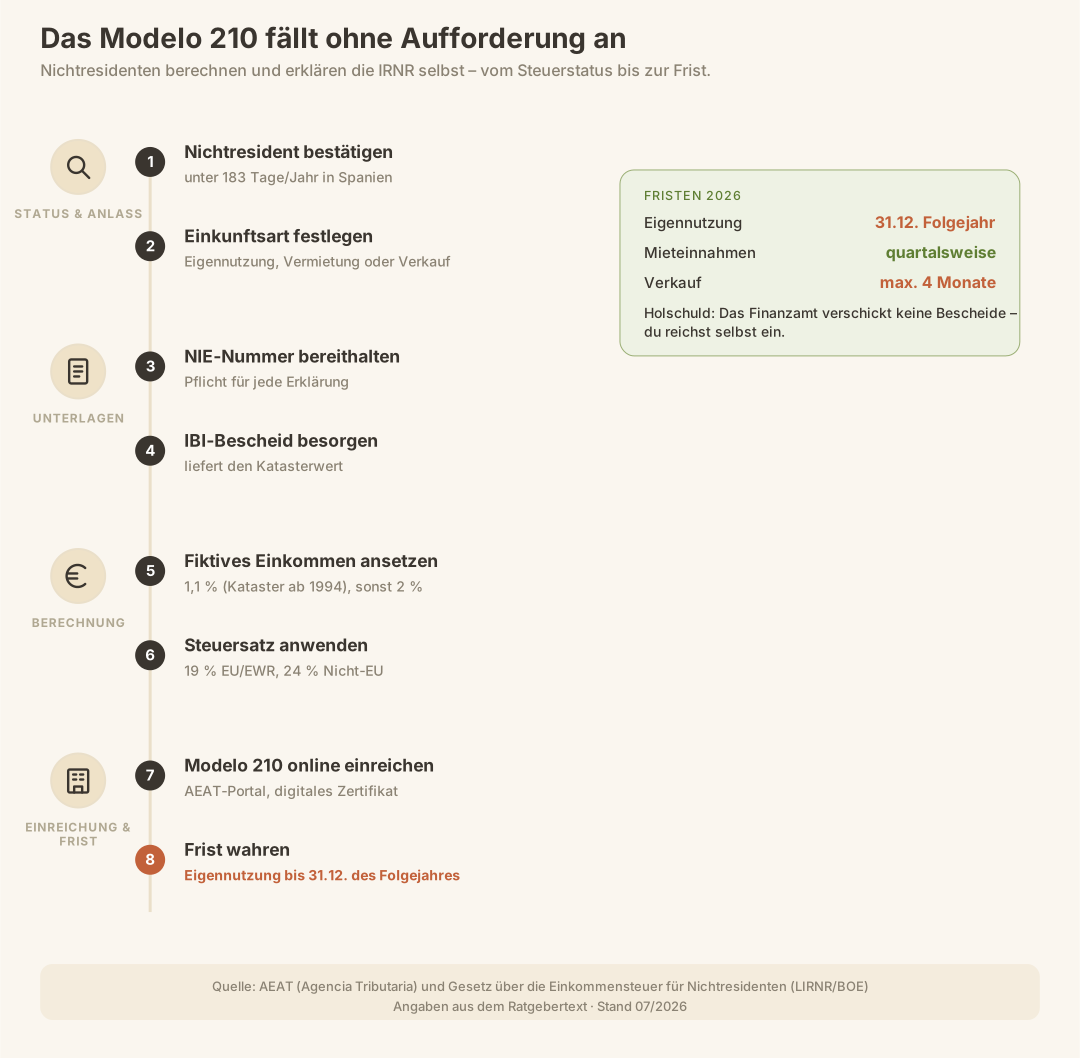
Atención: la Agencia Tributaria española (Hacienda, a escala estatal: AEAT) no envía liquidaciones tributarias. Se trata de una obligación que recae sobre ti: debes presentar la declaración y pagar el impuesto dentro de plazo por iniciativa propia, aunque no hayas recibido ningún requerimiento.
En el caso de los inmuebles, el impuesto sobre la renta de no residentes contempla tres situaciones distintas:
Situación
Tipo de renta
Base de cálculo
Uso propio / inmueble desocupado
Renta imputada (Renta Imputada)
Valor catastral (Valor Catastral)
Alquiler (también alquiler vacacional)
Ingresos reales por alquiler
Ingresos netos (UE/EEE) / brutos (fuera de la UE)
Venta de inmuebles
Ganancia patrimonial
Precio de venta menos coste de adquisición
Residente o no residente: la distinción decisiva
Días de permanencia en España
días
Explicación
Los días de presencia son todos aquellos en los que estuviste en España, incluidos los transcurridos entre dos estancias acreditadas salvo que pruebes tu presencia fuera. Los días de llegada y salida cuentan completos.
días
Explicación
Las ausencias esporádicas son estancias breves en el extranjero que no están incluidas en la cifra anterior. La ley las suma, no las resta.
Explicación
El certificado de residencia fiscal es la acreditación de una autoridad tributaria extranjera de que eres residente fiscal allí; tiene validez anual. Solo excluye las ausencias esporádicas, no tu presencia en España.
Según tus datos, no se cumple ninguno de los dos criterios.
Resultado provisional: el año natural sigue en curso.
Días de permanencia computados
150 días
Umbral legal (más de)
183 días
150 = 150 días
Días que faltan para superar el umbral: 34.
Normativa vigente a 1 de enero de 2007
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
Antes de ocuparte del Modelo 210, debes tener claro cuál es tu situación fiscal. Quien se declara erróneamente no residente cuando ya es residente se arriesga a una liquidación retroactiva con recargos. Igual de peligroso es figurar como residente cuando, en realidad, no se tiene el centro de intereses vitales en España.
Criterio
Residente fiscal
No residente
Estancia en España
> 183 días/año
≤ 183 días/año
Centro de intereses económicos
En España
En el extranjero
Declaración de la renta
IRPF (renta mundial)
IRNR (solo rentas e inmuebles en España)
Formulario principal
Modelo 100
Modelo 210
Quien tiene la Residencia y está inscrito en el padrón (empadronado) suele considerarse residente, pero debe poder acreditar su estancia efectiva. Más información en la guía sobre la Residencia en España.
Los tres casos en detalle: uso propio, alquiler y venta
Impuesto sobre alquileres
Explicación
La limpieza y la ropa solo a la entrada y salida no son servicios hoteleros. Sí lo son durante la estancia la limpieza periódica, recepción, comidas o consigna, aunque se subcontraten.
Explicación
Ingresos totales de todo el inmueble, incluidos los bienes cedidos con él, sin el impuesto sobre el valor añadido (IVA).
Explicación
Solo residentes en la UE o en el EEE con intercambio de información fiscal pueden deducir estos gastos.
Explicación
Suma simplificada ya asignada al periodo alquilado; no incluye amortización.
Impuesto del alquiler por propietario
2223,00 €
rendimiento neto (alquiler después de gastos)
11.700,00 €
Alquiler bruto de todo el inmueble
18.000,00 €
Normativa vigente a 1 de enero de 2023
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
Caso 1: uso propio y vivienda desocupada: la «renta ficticia»
El aspecto del IRNR que más sorprende a muchos propietarios de viviendas vacacionales: aunque no alquiles nunca tu inmueble en Mallorca y lo uses exclusivamente para ti, España te imputa una renta ficticia, la llamada Renta Imputada.
El cálculo se hace así:
Se parte del valor catastral (Valor Catastral) de la vivienda, que encontrarás en tu recibo del IBI.
Por lo general, se aplica el 1,1 % si el valor catastral se revisó o actualizó después de 1994; el 2 % si la última actualización catastral fue anterior a 1994.
A ese importe se le aplica el tipo impositivo (19 % para residentes en la UE/EEE y 24 % para no residentes en la UE).
Ejemplo de cálculo (simplificado):
Paso
Importe de ejemplo
Valor catastral de la vivienda
200.000 €
Renta imputada (1,1 %)
2.200 €
Impuesto para ciudadanos de la UE (19 %)
418 €
Impuesto para ciudadanos de fuera de la UE (24 %)
528 €
Nota: Si solo utilizas la vivienda durante una parte del año y la alquilas el resto, la renta imputada se calcula proporcionalmente: para los periodos en que esté vacía o la uses tú, se aplica la Renta Imputada; para los periodos de alquiler, se tienen en cuenta los ingresos reales.
Modelo 210: uso propio
Explicación
El valor catastral es el valor administrativo del inmueble. Figura en el recibo del IBI (impuesto sobre bienes inmuebles) y suele ser bastante inferior al precio de compra.
Explicación
Para este ejercicio se aplica una regla transitoria: lo determinante es si el valor catastral se ha revisado desde el 1 de enero de 2012.
Explicación
La residencia fiscal determina el tipo de gravamen. Indica si resides en la Unión Europea (UE), en el Espacio Económico Europeo (EEE) o fuera de ambos.
Renta inmobiliaria imputada¿Por qué esta cifra?
Porcentaje sobre el valor catastral: 1,1 %, prorrateado según los días y la titularidad.
2200,00 €
Cuota por propietario¿Por qué esta cifra?
Tipo de gravamen sobre la renta imputada: 19 %.
418,00 €
Total
418,00 €
Cálculo realizado con una cuota de propiedad del 100 %.
Cuota de todo el inmueble (todos los propietarios, suponiendo la misma tributación)418,00 €
Plazo de presentación: del 1 de enero de 2026 al 31 de diciembre de 2026 — para este ejercicio fiscal todavía se aplicaba el año natural completo.
Normativa vigente a 1 de enero de 2023
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
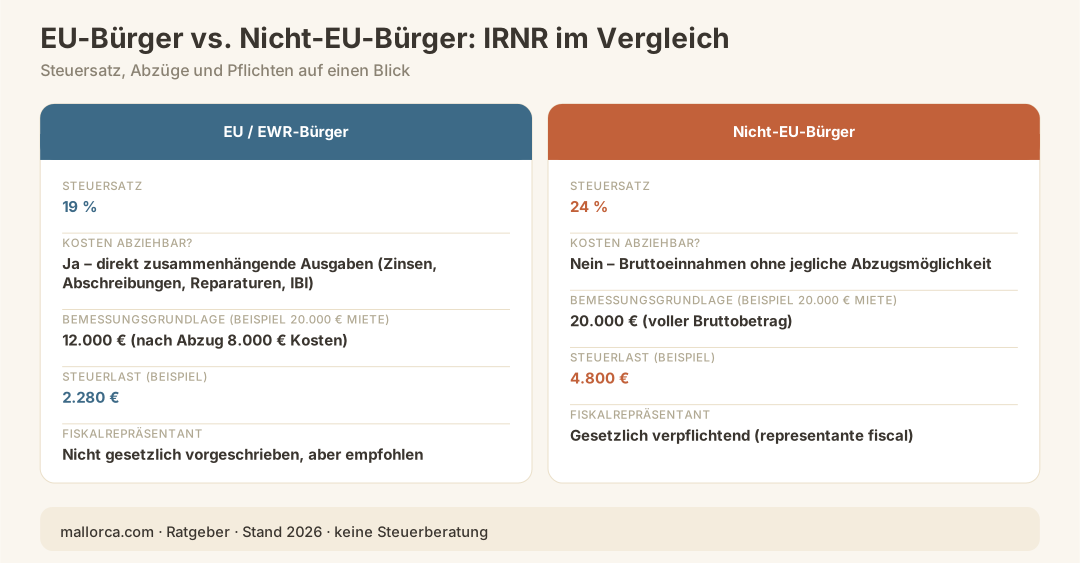
Quien alquila un inmueble, ya sea a largo plazo o como alquiler vacacional, debe tributar por los ingresos reales. En este punto existe una diferencia importante entre los ciudadanos de la UE y los de fuera de la UE:
Ciudadanos de la UE/del EEE pueden deducir los gastos directamente relacionados con los ingresos por alquiler (intereses, amortizaciones, reparaciones, gastos de gestión, IBI) y tributan únicamente por los ingresos netos.
Los ciudadanos de fuera de la UE deben tributar por los ingresos brutos, sin posibilidad de deducir gastos.
Concepto
Propietarios de la UE/del EEE
Propietarios de fuera de la UE
Ingresos brutos por alquiler
20.000 €
20.000 €
Gastos deducibles (p. ej., 8.000 €)
− 8.000 €
no deducibles
Base imponible
12.000 €
20.000 €
Impuesto (19 % / 24 %)
2.280 €
4.800 €
Caso 3: ganancia patrimonial por la venta
Al vender un inmueble en España, se aplica el IRNR a la ganancia patrimonial (precio de venta menos el coste de adquisición, incluidos los gastos de compra). En este caso, el comprador está obligado por ley a retener directamente el 3 % del precio de compraventa e ingresarlo en la AEAT como pago a cuenta del impuesto del vendedor. Si la cuota tributaria efectiva es inferior a ese 3 %, el vendedor puede solicitar la devolución de la diferencia; si es superior, debe pagar la cantidad restante. La declaración también se presenta mediante el Modelo 210, en los tres meses siguientes al vencimiento del plazo de un mes del comprador, es decir, unos cuatro meses después de la venta.
Tipos impositivos de 2026 de un vistazo
País de residencia
Tipo impositivo
¿Se pueden deducir gastos?
País de la UE o del EEE (p. ej., Alemania, Austria)
19 %
Sí (en caso de alquiler)
Terceros países fuera de la UE o del EEE
24 %
No
Nota sobre Suiza: Suiza no pertenece ni a la UE ni al EEE. Que los ciudadanos suizos residentes en Suiza puedan acogerse al tipo del 19 % o al del 24 % depende de su situación fiscal concreta. En caso de duda, conviene consultar a un asesor fiscal especializado en fiscalidad transfronteriza.
El Modelo 210: qué necesitas para presentarlo
El Modelo 210 es el único formulario del IRNR: abarca los tres tipos de renta (uso propio, alquiler y venta), cada uno con distintos códigos y anexos. Puedes presentarlo por internet a través de la sede electrónica de la AEAT; para la presentación telemática, por lo general se necesita un certificado digital español (certificado electrónico) o un asesor fiscal autorizado.
Datos y documentos obligatorios:
Documentos
Para qué sirven
Número de NIE (Número de Identificación de Extranjero)
Obligatorio para cualquier declaración de impuestos en España
Recibo del IBI con el valor catastral y la referencia catastral
Base para el cálculo de la renta imputada
Contratos de alquiler / justificantes de pago
En caso de alquiler
Contrato de compraventa (Escritura)
En caso de venta
Número de identificación fiscal del país de origen
Relevante para los convenios de doble imposición
Certificado de residencia fiscal expedido por la administración tributaria del país de origen
Justificante de la condición de no residente
Si aún no tienes un número NIE, encontrarás toda la información necesaria en la guía sobre el número NIE en Mallorca.
Plazos de 2026: las fechas que debes conocer
El sistema tributario español no contempla periodos de gracia ni prórrogas automáticas. Si presentas la declaración fuera de plazo, tendrás que pagar, aunque solo te retrases unos días.
Tipo de renta
Plazo
Observaciones
Uso propio / renta imputada (ejercicio fiscal 2025)
31 de diciembre de 2026
Declaración anual; referida al año anterior
Ingresos por alquiler, declarados por separado o de forma conjunta
Del 1 al 20 de abril del año siguiente
Aplicable a los ingresos de 2026; las declaraciones individuales correspondientes al periodo de abril a septiembre se presentan todavía en julio u octubre de 2026
Ganancia patrimonial por la venta de un inmueble
3 meses tras el vencimiento del plazo del Modelo 211 (unos 4 meses después de la venta)
El comprador retiene el 3 % como pago a cuenta
Declaración del impuesto sobre el patrimonio (ejercicio fiscal 2025)
Del 3 de abril al 30 de junio de 2026
Formulario independiente Modelo 714
Atención: Desde la Orden HAC/623/2026, los ingresos por alquiler obtenidos a partir de 2026 tienen un único plazo de declaración: del 1 al 20 de abril del año siguiente, tanto si declaras cada ingreso por separado como si declaras el año en su conjunto.
Doble imposición: qué regula el convenio entre Alemania y España
Alemania y España han suscrito un convenio para evitar la doble imposición. Esto significa que no pagas dos veces la totalidad del impuesto por las mismas rentas. Por regla general, a las rentas inmobiliarias se les aplica el principio de tributación en el lugar donde se encuentra el inmueble: la potestad tributaria corresponde al país en el que está situado, es decir, España. No obstante, Alemania puede tener en cuenta esas rentas mediante la llamada cláusula de progresividad para elevar el tipo impositivo alemán aplicable al resto de tus ingresos.
¿Qué significa esto para ti en la práctica?
Por regla general, el IRNR pagado en España se descuenta del impuesto exigible en Alemania o las rentas obtenidas en España quedan exentas.
Aun así, debes incluir las rentas obtenidas en España en tu declaración de la renta alemana.
El tratamiento concreto depende de tu situación personal: en este caso, es imprescindible contar con un asesor fiscal especializado en cuestiones transfronterizas.
Impuesto sobre el patrimonio (Impuesto sobre el Patrimonio): no lo olvides
Además del IRNR, los no residentes con patrimonio inmobiliario en España también pueden estar sujetos al impuesto sobre el patrimonio (Impuesto sobre el Patrimonio, IP). Se declara por separado mediante el Modelo 714.
Importante: el Tribunal Supremo, mediante las sentencias 1372/2025 de 29 de octubre de 2025 (n.º de recurso 4701/2023, ECLI:ES:TS:2025:4849) y 1402/2025 de 3 de noviembre de 2025 (n.º de recurso 7626/2023, ECLI:ES:TS:2025:4846), ha resuelto que es discriminatorio e injustificado reservar el límite conjunto del art. 31.Uno de la Ley del Impuesto sobre el Patrimonio únicamente a los residentes. La redacción de la ley no ha cambiado, pero esa restricción ya no se aplica: el Ministerio de Hacienda la eliminó del Modelo 714 mediante la Orden HAC/277/2026 (a partir del ejercicio fiscal 2025). Para el impuesto de solidaridad de las grandes fortunas, hizo lo propio mediante la Orden HAC/652/2026.
Esta regla limita la suma del impuesto sobre la renta y el impuesto sobre el patrimonio al 60 % de la suma de las bases imponibles del impuesto sobre la renta, aunque la cuota del impuesto sobre el patrimonio no puede reducirse en más de un 80 %. Ni las sentencias ni las órdenes que regulan los modelos aclaran cómo calcular esa base de referencia para un no residente que tributa en España por el IRNR y no por el IRPF. Es un cálculo que debe hacerse caso por caso y dejarse en manos de un asesor fiscal. Para ejercicios anteriores, el límite puede solicitarse mediante una rectificación de la autoliquidación (art. 120.3 de la Ley General Tributaria); el plazo de prescripción es de cuatro años.
El plazo para presentar la declaración del Impuesto sobre el Patrimonio de 2025 va del 3 de abril al 30 de junio de 2026.
Responsabilidad y representante fiscal: quién responde por ti
Los no residentes de terceros países (es decir, de fuera de la UE/EEE) están obligados por ley a designar a un representante fiscal (representante fiscal) residente en España que actúe como interlocutor ante la Agencia Tributaria española. Los ciudadanos de la UE no están obligados formalmente a designar un representante fiscal, pero es una práctica habitual y recomendable: un asesor fiscal de la zona (asesor fiscal) conoce los plazos, los casos especiales y los cambios recientes, y te ayuda a evitar problemas de responsabilidad.
Nota: Si un inquilino residente en España paga el alquiler a un no residente, en determinados casos está obligado a retener e ingresar una parte del pago en concepto de impuesto. Esta es otra razón para coordinar bien la comunicación entre inquilino, propietario y asesor fiscal.
Errores más frecuentes con el impuesto de no residentes
En la práctica, se repiten una y otra vez los mismos errores. Estos son los más peligrosos:
Error
Consecuencia
No declarar el uso propio porque «no lo alquilo»
Pago de impuestos atrasados + recargos de años anteriores
Aplicar un porcentaje incorrecto al valor catastral (2 % en lugar de 1,1 %)
Pago excesivo o declaración incorrecta
Pasar por alto el plazo del 31.12. porque no llega ningún recordatorio de pago
Recargo por presentación fuera de plazo y, si el retraso se prolonga, sanciones considerables
Un ciudadano de fuera de la UE intenta deducir gastos
Declaración incorrecta y pago de la diferencia
No disponer de número NIE
Imposibilidad técnica de presentar el Modelo 210
Olvidar la exención prevista en el convenio de doble imposición (DBA) en Alemania
Doble imposición o problemas con la Agencia Tributaria alemana
Usar el valor catastral de un recibo antiguo en lugar del recibo actual del IBI
Base de cálculo incorrecta
¿Y después? Los temas más importantes que conviene abordar a continuación
Si ya tienes controlado el impuesto de no residentes, lo siguiente es aclarar estos puntos:
Valorar la residencia fiscal: Quien pasa más de 183 días en España se convierte automáticamente en residente fiscal, independientemente de su intención. Puedes leer qué implica esto en la guía Impuestos para residentes (IRPF).
Seguro médico: Si no eres residente y no tienes cobertura de la Seguridad Social española, necesitas un seguro privado. Encontrarás más información en la guía Seguro médico en España.
Alquiler vacacional: Si quieres obtener ingresos por alquiler, además del IRNR debes comprobar los requisitos de licencia. En las Baleares se aplican normas más estrictas desde hace algunos años.
Lista de comprobación: presentar correctamente el Modelo 210
Repasa esta lista antes de presentar la declaración o encargar su presentación a tu asesor fiscal:
Tener un número de NIE válido
Haber obtenido el recibo del IBI actualizado, con el valor y la referencia catastral
Haber confirmado tu situación fiscal: no residente (estancia < 183 días)
Haber determinado el tipo de renta (uso propio / alquiler / venta / combinación)
Haber calculado el porcentaje correcto para la renta imputada (1,1 % o 2 %)
Haber aplicado el tipo impositivo correcto (19 % UE/EEE o 24 % fuera de la UE)
En caso de alquiler: tener documentados los ingresos y los gastos deducibles (UE/EEE)
Haber anotado el plazo en el calendario
Haber informado a tu asesor fiscal alemán de los ingresos obtenidos en España (reserva de progresividad)
Haber facilitado una cuenta bancaria para el cargo del impuesto o preparado la transferencia
En caso de venta del inmueble: tener documentada la retención del 3 % practicada por el comprador
Conclusión
El impuesto sobre la renta de no residentes en España no supone una gran cantidad, pero ignorarlo puede tener consecuencias reales. La obligación de cumplir sin requerimiento previo, el cálculo de la cuota por parte del propio contribuyente y los plazos estrictos lo convierten en una de las causas más frecuentes de sanciones evitables entre los propietarios alemanes de Mallorca. La buena noticia es que, una vez establecido un sistema que funcione —un asesor fiscal local, el NIE a mano y el recibo del IBI archivado cada año—, presentar el Modelo 210 lleva pocos minutos o puede delegarse por completo.
En situaciones más complejas (alquiler vacacional, venta, patrimonio elevado o paso a la residencia fiscal), siempre merece la pena buscar asesoramiento individualizado.
Fuentes oficiales
AEAT (Agencia Estatal de Administración Tributaria) – información sobre el IRNR y presentación telemática del Modelo 210: https://www.agenciatributaria.es
Ley del Impuesto sobre la Renta de no Residentes (LIRNR) – publicada en el BOE: https://www.boe.es
Convenio para evitar la doble imposición entre Alemania y España – publicación en el BOE y Ministerio Federal de Hacienda alemán: https://www.bundesfinanzministerium.de
Sentencias del Tribunal Supremo 1372/2025 y 1402/2025 (límite máximo conjunto también para los no residentes) — la doctrina se recoge literalmente en el preámbulo de la Orden HAC/652/2026: https://www.boe.es/eli/es/o/2026/06/26/hac652
Esta guía ofrece una visión general de la normativa aplicable y no sustituye el asesoramiento jurídico o fiscal para cada caso concreto. Las leyes y los plazos pueden cambiar; prevalece la información de las fuentes oficiales enlazadas.
¿Tengo que presentar el Modelo 210 aunque nunca alquile mi inmueble en Mallorca?
Sí, sin falta. En España, el uso propio de un inmueble genera una renta ficticia, denominada *Renta Imputada*, que se calcula a partir del valor catastral. La obligación tributaria existe aunque no se obtengan ingresos por alquiler. El plazo para el ejercicio fiscal 2025 termina el 31 de diciembre de 2026.
¿Cuánto paga de impuesto sobre la renta de no residentes un propietario alemán?
Como ciudadano de la UE, pagas el 19 % sobre la base imponible. Si el inmueble es de uso propio, según su valor catastral, el importe suele ser de solo unos cientos de euros al año. Si obtienes ingresos por alquiler, puedes deducir los gastos directamente relacionados con el arrendamiento y tributar únicamente por la renta neta.
¿Qué ocurre si no presento el Modelo 210 o lo presento fuera de plazo?
La Agencia Tributaria española no envía recordatorios. Si incumples el plazo, tendrás que pagar recargos por presentación fuera de plazo sobre la deuda tributaria. Si el incumplimiento se prolonga, la Administración tributaria puede iniciar un procedimiento formal, con sanciones bastante más elevadas que si regularizas tu situación voluntariamente.
¿Qué diferencia hay entre los ciudadanos de la UE y los de fuera de la UE en el IRNR?
Los ciudadanos de la UE y del EEE pagan el 19 % y, si alquilan el inmueble, pueden deducir de los ingresos los gastos directamente relacionados con el arrendamiento. Los ciudadanos de fuera de la UE pagan el 24 % sobre los ingresos brutos, sin posibilidad de deducir gastos. Además, por lo general deben designar un representante fiscal en España.
¿Cómo puedo consultar el valor catastral correcto de mi inmueble?
Encontrarás el valor catastral actual (*Valor Catastral*) y la referencia catastral en el recibo anual del IBI. También puedes consultarlos en la Sede Electrónica del Catastro.
¿Tengo que pagar también el impuesto sobre el patrimonio si soy propietario de un inmueble en Mallorca?
Depende del valor total de tu patrimonio situado en España. Si supera un determinado mínimo exento, puede corresponderte pagar el impuesto sobre el patrimonio (*Impuesto sobre el Patrimonio*), que se declara por separado mediante el Modelo 714. El Tribunal Supremo confirmó en 2025 que los no residentes pueden acogerse al mismo límite máximo de tributación que los residentes, lo que en algunos casos supone un ahorro fiscal considerable.
¿Puedo presentar el Modelo 210 por mi cuenta o necesito un asesor fiscal?
Es posible presentarlo a través del portal de la AEAT, pero necesitas un certificado digital español y conocer bien el sistema. Muchos propietarios consiguen presentarlo por su cuenta en casos sencillos, como un único inmueble destinado exclusivamente a uso propio. Si lo alquilas o lo vendes, tienes varios inmuebles o tu situación fiscal es compleja, conviene acudir a un *asesor fiscal* local.
¿Cómo se trata en Alemania el impuesto sobre la renta de no residentes?
España tiene el derecho preferente a gravar las rentas de los inmuebles situados en su territorio. Por lo general, Alemania exime esas rentas de tributación, pero las tiene en cuenta para calcular el tipo aplicable al resto de los ingresos mediante la llamada cláusula de progresividad. Por tanto, debes reflejarlas debidamente en tus declaraciones de impuestos alemanas.
¿Cobra España un impuesto inmobiliario del 100 %?
No. Un proyecto de ley prevé un gravamen adicional de hasta el 100 % sobre la compra de viviendas por parte de no residentes de fuera de la UE. En mayo de 2026 aún no se había aprobado. El gravamen previsto no es un impuesto inmobiliario anual ni el impuesto sobre la renta de no residentes (IRNR) aquí descrito. Esto no constituye asesoramiento jurídico ni fiscal.
Utilizamos cookies para ofrecerle la mejor experiencia posible en nuestro sitio web. Más información en nuestra Política de Privacidad