
Impostos em Maiorca para residentes: IRPF e Modelo 100
Se vives permanentemente em Maiorca, por norma torna-te residente fiscal em Espanha — e, com isso, o IRPF (Impuesto sobre la Renta de las Personas Físicas), o imposto espanhol sobre o rendimento, passa a ser a tua principal obrigação anual. Como residente, tributas todo o teu rendimento mundial em Espanha, apresentando a declaração de impostos através do Modelo 100. Este guia explica-te quando és considerado residente fiscal, como é a tarifa do IRPF nas Baleares em 2026, que prazos se aplicam e como a convenção para evitar a dupla tributação com a Alemanha te protege. Questões fiscais são complexas e individuais — vê este texto como uma orientação fundamentada, não como substituto de um contabilista/consultor fiscal (gestor/asesor fiscal).
Quando és residente fiscal em Maiorca?
Dias de permanência em Espanha
Explicação
Os dias de presença são todos os dias passados em Espanha, incluindo os dias entre duas estadias comprovadas salvo prova de presença no estrangeiro. Os dias de chegada e partida contam por inteiro.
Explicação
As ausências esporádicas (“ausencias esporádicas”, estadias breves no estrangeiro) são dias não incluídos no valor acima. A lei soma-os em vez de os subtrair.
Explicação
O certificado de residência fiscal (“certificado de residencia fiscal”) é a declaração de uma autoridade fiscal estrangeira de que tens residência fiscal nesse país; é válido por um ano. Exclui apenas ausências esporádicas, não a presença em Espanha.
Segundo os dados, nenhum dos dois critérios está preenchido.
Resultado provisório: o ano civil ainda está a decorrer.
- Dias de permanência contados
- 150 dias
- Limite legal (mais de)
- 183 dias
150 = 150 dias
Dias em falta para ultrapassar o limite: 34.
Enquadramento legal em 1 de janeiro de 2007
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
A residência fiscal nada tem a ver com o teu título de residência ou o registo no Padrón — segue regras próprias. O artigo 9.º da lei espanhola do IRPF (Ley del IRPF) prevê três critérios alternativos. Basta que um deles seja cumprido para que Espanha te trate como residente.
| Critério | O que significa | Nota prática |
|---|---|---|
| Regra dos 183 dias | Permaneces mais de 183 dias no ano civil em Espanha | Ausências esporádicas contam, a menos que comprovem residência fiscal no estrangeiro |
| Centro de interesses económicos | O núcleo ou base das tuas atividades e interesses económicos situa-se em Espanha | Basta que aqui tenhas mais património/rendimentos do que em qualquer outro país individualmente (maioria relativa) |
| Presunção familiar | O teu cônjuge não separado e os filhos menores residem habitualmente em Espanha | Presunção ilidível — podes apresentar prova em contrário |
Os 183 dias não precisam de ser consecutivos; são somados ao longo de todo o ano civil. Importante: ao contrário do conceito alemão de domicílio, em Espanha não existe divisão do ano — és, para todo o ano fiscal, residente ou não residente. Quanto ao critério do "centro de interesses económicos", o Supremo Tribunal espanhol (Tribunal Supremo, sentença de 08.07.2024) esclareceu que não contam apenas os rendimentos, mas também a localização do teu património móvel e imóvel, bem como o local a partir do qual o geres.
Erros mais comuns na avaliação da residência
- Confundir o padrón com a residência fiscal. A inscrição no Empadronamiento é um ato de registo administrativo — não gera automaticamente a tua obrigação fiscal, mas pode ser um indício.
- Achar que "menos de 183 dias = certamente não residente". O centro de interesses económicos por si só pode desencadear a residência, mesmo que estejas cá menos de meio ano.
- Não documentar devidamente a saída da Alemanha. Sem provas claras, corres o risco de reivindicações duplas por parte de ambas as administrações fiscais.
O princípio do rendimento mundial
A diferença decisiva entre residente e não residente: como residente, tributas o teu rendimento mundial através do IRPF (a chamada "obligación personal"). Sejam rendimentos de arrendamento alemães, uma pensão de reforma empresarial da Alemanha, dividendos de uma conta de investimento nos EUA ou o teu salário de um empregador mallorquino — tudo isso entra, em princípio, na tua declaração fiscal espanhola.
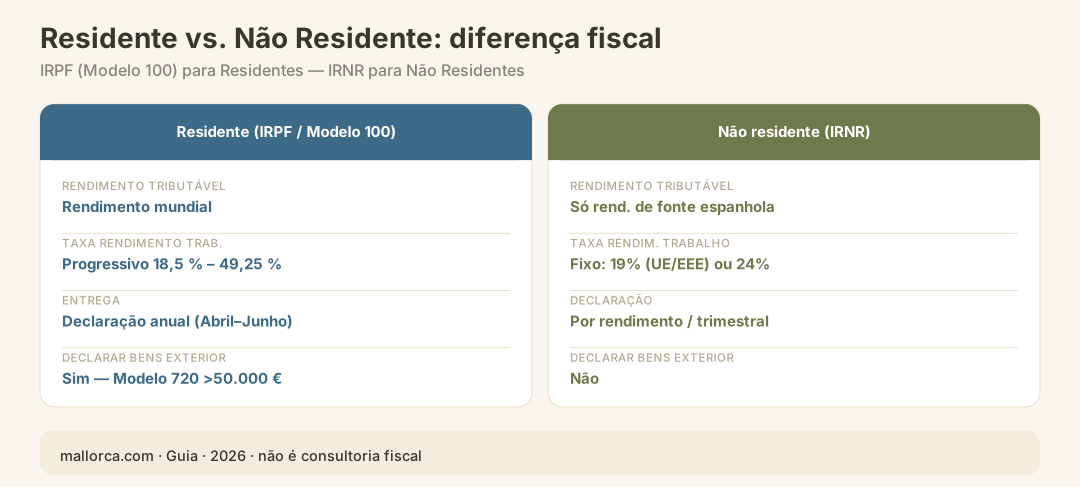
Um não residente, por outro lado, paga imposto em Espanha apenas sobre rendimentos de origem espanhola (por exemplo, rendimentos de arrendamento de uma finca ou mais-valias na venda de um imóvel) — através do outro modelo, o IRNR (Impuesto sobre la Renta de no Residentes).
| Aspeto | Residente (IRPF, Modelo 100) | Não residente (IRNR) |
|---|---|---|
| Rendimento tributável | Rendimento mundial | Apenas rendimentos de fonte espanhola |
| Taxa sobre rendimento do trabalho | Progressiva (ver tabela abaixo) | Fixa (UE/EEE geralmente 19%, caso contrário 24%) |
| Entrega | Declaração anual (abril–junho) | Por rendimento / trimestralmente |
| Declarar património no estrangeiro | Sim (Modelo 720 a partir de 50.000 €) | Não |
Tabela do IRPF nas Baleares 2026: parte estatal + parte autonómica
Impostos Alemanha–Espanha
Explicação
O teu rendimento bruto anual de trabalho por conta de outrem, antes de impostos e contribuições sociais.
Explicação
Casados significa aqui tributação conjunta pelo método alemão de splitting e, em Espanha, uma unidade familiar que pode escolher entre declaração conjunta e separada.
- Alemanha
- 13 747,00 €
- Espanha: IRPF (imposto espanhol sobre o rendimento)
- 16 114,00 €
Espanha custa mais 2367,00 € de imposto do que a Alemanha.
Contribuições sociais: O cálculo compara o imposto sobre o rendimento com o IRPF, não os encargos totais. Não inclui contribuições alemãs ou espanholas nem, por isso, as deduções previdenciais alemãs. Ambos os impostos parecem superiores ao encargo real, sobretudo o alemão: incluir as deduções aumenta a diferença e não a inverte.
O imposto religioso alemão não é calculado.
Enquadramento legal em 1 de janeiro de 2026
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
O IRPF é uma taxa dividida: uma metade ("tramo estatal") é definida pelo Estado espanhol, a outra metade ("tramo autonómico") é definida por cada região autónoma. Em Maiorca aplica-se a tabela da Comunidad Autónoma Illes Balears. As Baleares reduziram as suas taxas para os escalões inferiores e médios — a taxa marginal combinada mais alta é de 49,25 % a partir de 175.000 euros de rendimento coletável geral.
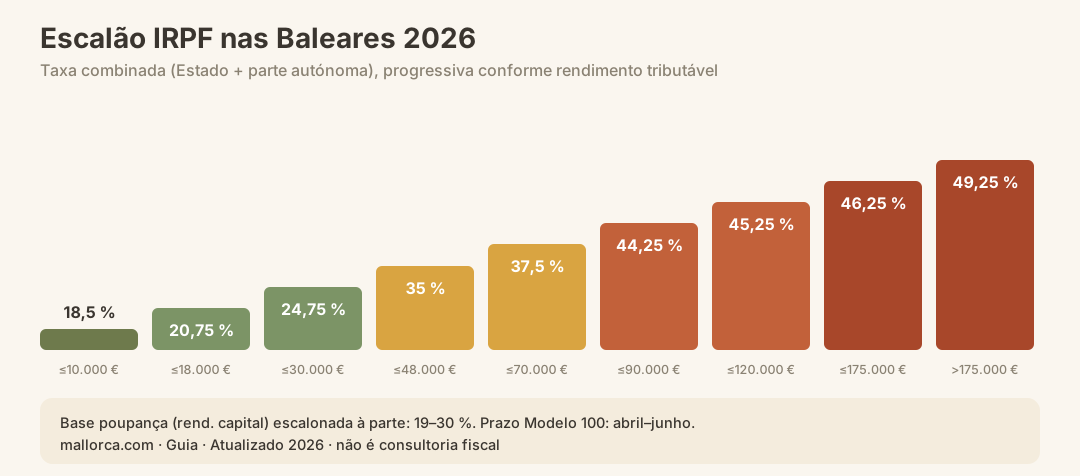
A tabela seguinte mostra as taxas combinadas (Estado + Baleares) para o ano fiscal de 2025, que declaras na campanha de 2026 através do Modelo 100. Trata-se de uma tabela progressiva por escalões: cada euro é tributado apenas à taxa do seu respetivo escalão, e não todo o teu rendimento à taxa marginal mais alta.
| Escalão (rendimento coletável) | Taxa combinada Baleares |
|---|---|
| 0 € – 10.000 € | 18,50 % |
| 10.000 € – 18.000 € | 20,75 % |
| 18.000 € – 30.000 € | 24,75 % |
| 30.000 € – 48.000 € | 35,00 % |
| 48.000 € – 70.000 € | 37,50 % |
| 70.000 € – 90.000 € | 44,25 % |
| 90.000 € – 120.000 € | 45,25 % |
| 120.000 € – 175.000 € | 46,25 % |
| a partir de 175.000 € | 49,25 % |
Para compreender o mecanismo, aqui está apenas a parte autonómica (balear) isolada, tal como a Agencia Tributaria a apresenta no manual oficial — nove escalões de 9 % a 24,75 %:
| Base tributável até | Taxa autonómica Baleares |
|---|---|
| 10.000 € | 9,00 % |
| 18.000 € | 11,25 % |
| 30.000 € | 14,25 % |
| 48.000 € | 17,50 % |
| 70.000 € | 19,00 % |
| 90.000 € | 21,75 % |
| 120.000 € | 22,75 % |
| 175.000 € | 23,75 % |
| a partir de 175.000 € | 24,75 % |
A nível estatal, não houve alteração dos escalões gerais em 2026 em relação ao ano anterior. A taxa combinada indicada em cada caso resulta da soma do escalão estatal e do escalão balear.
Modelo 100: prazo e borrador (campanha 2026)
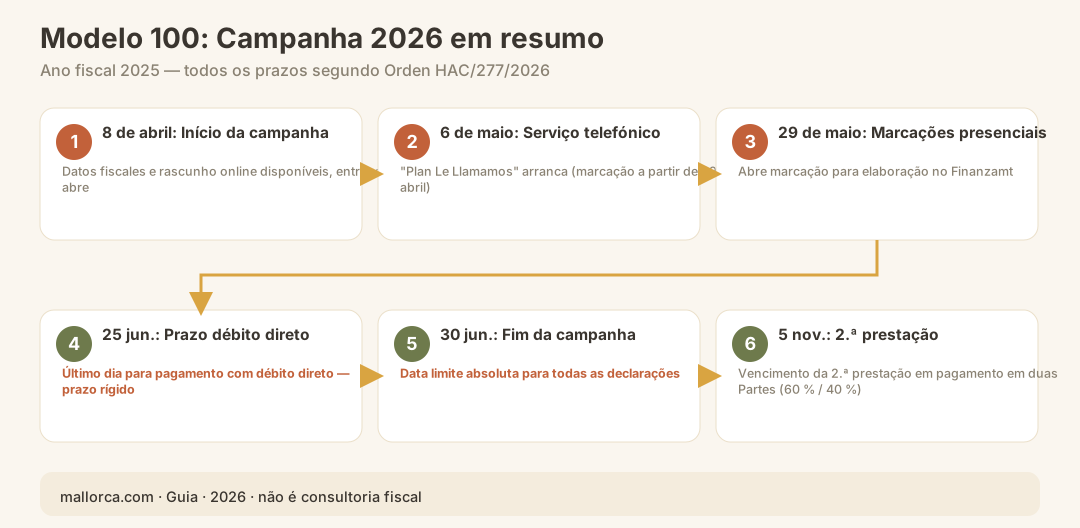
O Modelo 100 é a declaração anual oficial do IRPF. Para o ano fiscal de 2025, o Ministério das Finanças definiu os prazos na Orden HAC/277/2026. A declaração é submetida online através do Renta WEB na Sede Electrónica da Agencia Tributaria.
| Data 2026 | O que acontece |
|---|---|
| 8 de abril | Início da campanha — dados fiscais ("datos fiscales") e borrador disponíveis online, abertura da entrega online |
| 6 de maio | Início da elaboração por telefone ("Plan Le Llamamos") (marcação de horário a partir de 29 de abril) |
| 29 de maio | Abertura da marcação de horário para elaboração presencial nas repartições de finanças |
| 25 de junho | Último dia para pagamento com domiciliação bancária (débito direto) em caso de pagamento adicional |
| 30 de junho | Fim da campanha — último dia de entrega |
| 5 de novembro | Vencimento da segunda parcela, em caso de pagamento em duas partes (60 % / 40 %) |
Assim procedes passo a passo:
- Identificar: acesso via Cl@ve, certificado digital ou número de referência.
- Verificar o rascunho: A Espanha disponibiliza um rascunho ("borrador") com dados pré-preenchidos. Nunca o confirmes às cegas — rendimentos e contas no estrangeiro quase sempre faltam nele.
- Complementar: Inserir pensões alemãs, rendimentos de arrendamento, rendimentos de capital, deduções.
- Verificar o resultado: Reembolso ("a devolver") ou pagamento adicional ("a ingresar").
- Entregar: Em caso de pagamento adicional com débito bancário, até 25 de junho, no máximo; caso contrário, até 30 de junho.
Uma entrega tardia sem interpelação prévia por parte das autoridades fiscais desencadeia os recargos do artigo 27 da Ley General Tributaria — entregar a tempo poupa dinheiro.
Deduções e reduções importantes
Antes de aplicar a tabela, as reduções ("reducciones") são subtraídas da base tributável; depois, as deduções ("deducciones") reduzem diretamente o imposto a pagar. As principais alavancas:
- Mínimo pessoal e familiar ("mínimo personal y familiar"): um valor base isento de impostos, que aumenta conforme a idade, filhos e dependentes.
- Contribuições para planos de pensões espanhóis ("planes de pensiones"): reduzem a base tributável geral dentro dos limites máximos anuais.
- Contribuições para a Seguridade Social como trabalhador por conta de outrem ou autónomo.
- Deduções autonómicas das Baleares: adicionais às estatais — por exemplo, para filhos, famílias numerosas, deficiência e determinadas situações regionais.
- Donativos a organizações reconhecidas (taxas melhoradas segundo a Ley 49/2002).
Quais deduções se aplicam concretamente à tua situação depende muito das tuas circunstâncias — aqui um gestor compensa rapidamente, sobretudo no primeiro ano de residência.
Pensões e rendimentos de capital
Estes dois tipos de rendimento afetam com especial frequência os emigrantes alemães em Maiorca.
Pensões pertencem, em princípio, ao rendimento do trabalho ("rendimientos del trabajo") e são tributadas com a tabela progressiva acima — com uma exceção importante para as pensões de funcionários públicos alemães e caixas públicas (ver secção do DBA). A tua pensão legal ou privada alemã entra, portanto, geralmente na progressividade espanhola. Decisivo aqui é a distinção de qual país tem, em primeiro lugar, o direito de tributar: segundo o DBA, em princípio, apenas a Espanha, como estado de residência, tem o direito de tributar pensões e rendas de reforma. Apenas para as pensões legais da segurança social (por exemplo, da Deutsche Rentenversicherung) é que a Alemanha pode adicionalmente cobrar uma parte limitada de imposto na fonte — detalhes sobre isto na secção do DBA.
Rendimentos de capital (juros, dividendos, mais-valias de ações ou imóveis) entram, em contrapartida, na sua própria base, menos progressiva, a base de poupança ("base imponible del ahorro"). Desde 1 de janeiro de 2025, a sua taxa máxima chega a 30 %.
| Base de poupança (rendimentos de capital) | Taxa 2025/2026 |
|---|---|
| até 6.000 € | 19 % |
| 6.000 € – 50.000 € | 21 % |
| 50.000 € – 200.000 € | 23 % |
| 200.000 € – 300.000 € | 27 % |
| a partir de 300.000 € | 30 % |
Para investidores com conta em banco alemão é importante saber: os dividendos alemães estão sujeitos, na Alemanha, a uma retenção na fonte de 26,375 %. Segundo o DBA, a Alemanha só pode reter 15 % — a diferença podes reclamá-la de volta na Alemanha (pedido dentro de quatro anos), e os restantes 15 % podes deduzi-los no teu imposto espanhol.
Dupla tributação: o DBA Alemanha–Espanha
Para que o mesmo rendimento não seja tributado duas vezes, aplica-se o Acordo de Dupla Tributação (DBA) entre a Alemanha e a Espanha, assinado em 3 de fevereiro de 2011, em vigor desde 18 de outubro de 2012 e aplicável a partir do ano fiscal de 2013. Ele resolve a questão mais importante: qual país pode tributar qual rendimento?
| Tipo de rendimento | Direito de tributação segundo o DBA |
|---|---|
| Pensão alemã privada ou empresarial (não legal) | Exclusivamente o estado de residência (Espanha) — a Alemanha não pode tributar adicionalmente aqui (Art. 17.1) |
| Pensão alemã legal da segurança social (por exemplo, Deutsche Rentenversicherung) | Estado de residência (Espanha); a Alemanha pode cobrar adicionalmente um imposto na fonte limitado (Art. 17.2 — ver nota abaixo da tabela) |
| Pensão pública alemã de funcionário público / caixa pública | Em princípio, o Estado da caixa pagadora (Alemanha) — em Espanha, geralmente isenta de imposto (podendo haver reserva de progressividade) |
| Rendimentos de arrendamento de imóvel alemão | Estado de localização (Alemanha); Espanha concede crédito ou isenção com reserva de progressividade |
| Dividendos provenientes da Alemanha | Estado de residência (Espanha); a Alemanha retém no máximo 15% de imposto na fonte (5% em participações qualificadas ≥ 10%) |
| Ganho na venda de imóvel na Alemanha | Estado de localização (Alemanha) |
Importante sobre a tributação de pensões (Art. 17 da Convenção): Segundo o Art. 17.1, pensões e reformas são, em princípio, tributadas exclusivamente no Estado de residência (ou seja, Espanha). Isso vale, em particular, para pensões privadas e profissionais — a Alemanha não pode tributá-las adicionalmente. Apenas no caso de pagamentos ao abrigo da legislação da segurança social (pensões legais da segurança social, como as do Deutsche Rentenversicherung), o Art. 17.2 concede à Alemanha, como Estado da fonte, um direito de tributação adicional limitado: até 5%, se o facto gerador do direito à pensão ocorrer entre 1 de janeiro de 2015 e 31 de dezembro de 2029, e até 10%, se esse facto ocorrer a partir de 1 de janeiro de 2030. Não confundas, portanto, pensões privadas com pensões legais — a retenção de 5%/10% aplica-se apenas a estas últimas.
Para evitar a dupla tributação, a Alemanha aplica predominantemente o método de isenção com reserva de progressividade, mas, para determinados rendimentos (entre outros, pensões privadas, mais-valias, remunerações de conselhos fiscais), aplica o método de crédito ("imputación"). Em Espanha, na qualidade de residente, deduzes o imposto pago na Alemanha à tua dívida de IRPF espanhola — até ao limite do imposto espanhol correspondente.
Importante: a Convenção de 2011 abrange o Imposto sobre o Rendimento e o Imposto sobre o Património, não o Imposto sobre Sucessões e Doações — para este não existe convenção entre os dois países.
Referência: Regime Beckham e Modelo 720
Comparar o regime Beckham
Explicação
Remuneração bruta anual do trabalho em Espanha. O ramo Beckham tributa este valor bruto sem deduções.
Explicação
A Seguridad Social é a segurança social espanhola. Indica a contribuição do trabalhador; só reduz o IRPF normal.
- Vantagem anual do regime Beckham
- 13 734,00 €
Taxas efetivas sobre o bruto: Beckham 24%, normal 35,45%.
Enquadramento legal em 1 de janeiro de 2024
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Dois temas específicos relevantes para muitos novos residentes:
Regime Beckham (régimen de impatriados, Art. 93 da Ley IRPF): Quem se muda para Espanha por motivos profissionais e não foi fiscalmente residente em Espanha nos cinco anos anteriores pode solicitar ser tributado como não residente no ano da mudança e nos cinco anos seguintes — com uma taxa fixa de 24% sobre rendimentos do trabalho até 600.000 € (47% acima desse valor). Vantagem: só são tributados os rendimentos de origem espanhola, não se aplicando o princípio do rendimento mundial. O pedido é feito através do Modelo 149 (no prazo de seis meses após o início da atividade), sendo a declaração anual apresentada depois através do Modelo 151, em vez do Modelo 100. Desde 2023, sob certas condições, também podem aderir determinados trabalhadores independentes, nómadas digitais e familiares.
Modelo 720 (declaração de bens no estrangeiro): Como residente com bens no estrangeiro superiores a 50.000 € por categoria (contas / valores mobiliários e seguros / imóveis), tens de os declarar de forma puramente informativa — o prazo é até 31 de março do ano seguinte (para 2025, portanto, até 31 de março de 2026). Nos anos seguintes, só é necessário voltar a declarar se o valor de uma categoria tiver variado mais de 20.000 € face à última declaração — para cima ou para baixo — ou se tiveres extinguido ou alienado um elemento já declarado (conta, carteira de valores, imóvel). Desde o acórdão do TJUE de 27 de janeiro de 2022 (C-788/19), aplica-se o regime sancionatório geral, mais atenuado; contudo, a obrigação de declaração em si mantém-se integralmente. As criptomoedas superiores a 50.000 € guardadas no estrangeiro são declaradas de forma análoga através do Modelo 721 (mesmo prazo, de 1 de janeiro a 31 de março).
Erros mais comuns na declaração do IRPF
- Confirmar o borrador às cegas: Rendimentos e contas no estrangeiro nunca vêm pré-preenchidos — tens de os acrescentar tu mesmo.
- "Esquecer" a pensão alemã: Como residente, ela pertence ao IRPF espanhol, mesmo vindo da Alemanha.
- Ignorar o Modelo 720: Quem ultrapassa o limite de 50.000 € e não declara arrisca sanções e consequências no IRPF.
- Não recuperar a retenção na fonte sobre dividendos alemães: Até 11,375 % retidos a mais ficam por reaver.
- Não esclarecer o estatuto de residência: Quem é considerado residente em ambos os países tem de aplicar as regras de "desempate" (tie-breaker) da CDT — caso contrário arrisca-se a uma dupla tributação real.
- Confundir o prazo de 25 de junho com o de 30 de junho: Em caso de pagamento adicional por débito direto, o prazo já é 25 de junho.
E depois?
Com a primeira declaração do IRPF, a tua integração fiscal em Maiorca não fica concluída. Estes são os próximos passos lógicos:
- Precisas obrigatoriamente de um número fiscal — como solicitar o NIE, lê no guia sobre o número NIE.
- Se comprares na ilha, acrescem custos de aquisição únicos — separados do IRPF corrente.
- Para a situação do mercado e a evolução dos preços, vale a pena consultar o relatório de mercado atual (em alemão).
- Reunimos todos os outros temas sobre autoridades e emigração no guia para emigrantes.
Checklist para a tua declaração do IRPF como residente
- Estatuto de residência devidamente esclarecido (183 dias / centro de vida / família)
- NIE e Cl@ve / certificado digital disponíveis
- Datos fiscales e borrador consultados a partir de 8 de abril
- Todos os rendimentos mundiais registados (pensão, aluguer, capital, salário)
- Tratamento CDT verificado por tipo de rendimento, imposto estrangeiro compensado
- Deduções verificadas (mínimo familiar, plano de pensões, deducciones baleares)
- Modelo 720 verificado (património no estrangeiro > 50.000 €) — prazo 31 de março
- Regime Beckham verificado, caso se trate de mudança por motivos profissionais
- Entrega antes de 25 de junho (débito direto) ou 30 de junho
Conclusão
Como residente em Maiorca, tributas o teu rendimento mundial através do IRPF e do Modelo 100 — com a tabela balear, que varia entre 18,5 % e 49,25 %, uma base de poupança separada para rendimentos de capital (19–30 %) e o prazo anual de 8 de abril a 30 de junho. A CDT Alemanha–Espanha evita a dupla tributação, mas exige que classifiques corretamente cada tipo de rendimento. Obrigações adicionais como o Modelo 720 e oportunidades como o regime Beckham tornam o primeiro ano exigente em termos de aconselhamento. Quem esclarece o estatuto desde o início e emigra com boa documentação evita os erros mais dispendiosos.
Fontes oficiais
- Agencia Tributaria — Cuota íntegra autonómica (IRPF 2025, tabela Illes Balears)
- BOE — Orden HAC/277/2026 (Modelo 100, prazos Renta 2025)
- Ministerio de Hacienda — CDT Espanha–Alemanha 2011 (texto integral)
- BOE — Instrumento de ratificação da CDT Espanha–Alemanha
Aviso YMYL: Este guia serve para informação geral, com data de referência de junho de 2026, e não substitui uma consultoria fiscal ou jurídica individual. Taxas de imposto, deduções e prazos podem mudar e dependem da tua situação pessoal. Informações vinculativas são fornecidas apenas por um gestor/asesor fiscal autorizado ou pela Agencia Tributaria. Para decisões com impacto financeiro relevante, consulta um consultor especializado.
Este guia apresenta o enquadramento jurídico geral e não substitui o aconselhamento jurídico ou fiscal para cada caso concreto. As leis e os prazos podem mudar; prevalecem as fontes oficiais indicadas nas ligações.