
Contabilidade como autónomo em Espanha: obrigações, modelos e prazos
Quem se torna Autónomo em Espanha não troca o stress burocrático alemão pela liberdade – troca-o por um ritmo diferente: quatro trimestres, quatro prazos, dois tipos de impostos, um calendário vinculativo. A boa notícia é que as obrigações contabilísticas para a maioria dos trabalhadores independentes são geríveis. Desde que factures menos de 600.000 euros por ano, basta uma contabilidade simplificada de receitas e despesas – sem plano de contas espanhol, sem balanço. Neste guia ficas a saber quais os Modelos que tens de entregar e quando, como funciona a Estimación Directa, que custos são dedutíveis, que opções de software existem e onde ocorrem os erros mais frequentes – com números, prazos e endereços concretos.
O que um Autónomo realmente precisa de fazer a nível contabilístico
O direito fiscal espanhol distingue claramente entre sociedades comerciais (por exemplo, uma Sociedad Limitada) e pessoas singulares que exercem atividade em nome próprio. Como Autónomo, és uma pessoa singular – e isso facilita muita coisa. Desde que o teu volume de negócios anual seja inferior a 600.000 euros, não és obrigado a manter uma contabilidade financeira completa segundo o Plan General Contable (PGC) espanhol nem a elaborar balanços. Em vez disso, basta um apuramento simplificado do rendimento: receitas menos despesas dedutíveis.
O que, no entanto, tens de documentar de forma completa:
- Todas as faturas emitidas (Facturas emitidas) – com numeração sequencial, data, NIF do destinatário, valor e taxa de IVA
- Todas as faturas recebidas (Facturas recibidas) – apenas despesas empresariais sujeitas a imposto
- Registo de IVA (Libro de IVA) para operações de entrada e saída
- Registo de retenções de IRPF (Libro de retenciones), caso emitas faturas com retenção de IRPF
Estes registos constituem a base de todas as declarações trimestrais e anuais. Sem eles, arriscas sanções severas numa inspeção (Inspección) por parte da Agencia Tributaria.
Os dois impostos que afetam os Autónomos
Como Autónomo, deparas-te essencialmente com dois tipos de impostos: o Imposto sobre o Rendimento (IRPF) e o Imposto sobre o Valor Acrescentado (IVA). Acresce ainda a obrigação mensal de Segurança Social, que, no entanto, não é um formulário fiscal.
| Imposto | Designação espanhola | Relevante para |
|---|---|---|
| Imposto sobre o Rendimento | IRPF – Impuesto sobre la Renta de las Personas Físicas | Todos os Autónomos |
| Imposto sobre o Valor Acrescentado | IVA – Impuesto sobre el Valor Añadido | A maioria das atividades (exceções: p. ex., certas profissões de saúde, educação) |
| Segurança Social | Cuota RETA | Contribuição obrigatória, sem formulário junto da Hacienda |
Para determinadas atividades – como arrendamento, rendimentos de capital ou rendimentos obtidos no estrangeiro – existem obrigações declarativas adicionais. Quem atua globalmente deve também ter em atenção o Modelo 720.
Estimación Directa Simplificada: o sistema padrão para a maioria
De longe, o método de apuramento de lucros mais comum para Autónomos é a Estimación Directa Simplificada (método direto simplificado). Aplica-se automaticamente a todos os que faturam menos de 600.000 euros por ano e não optaram expressamente por outro método.
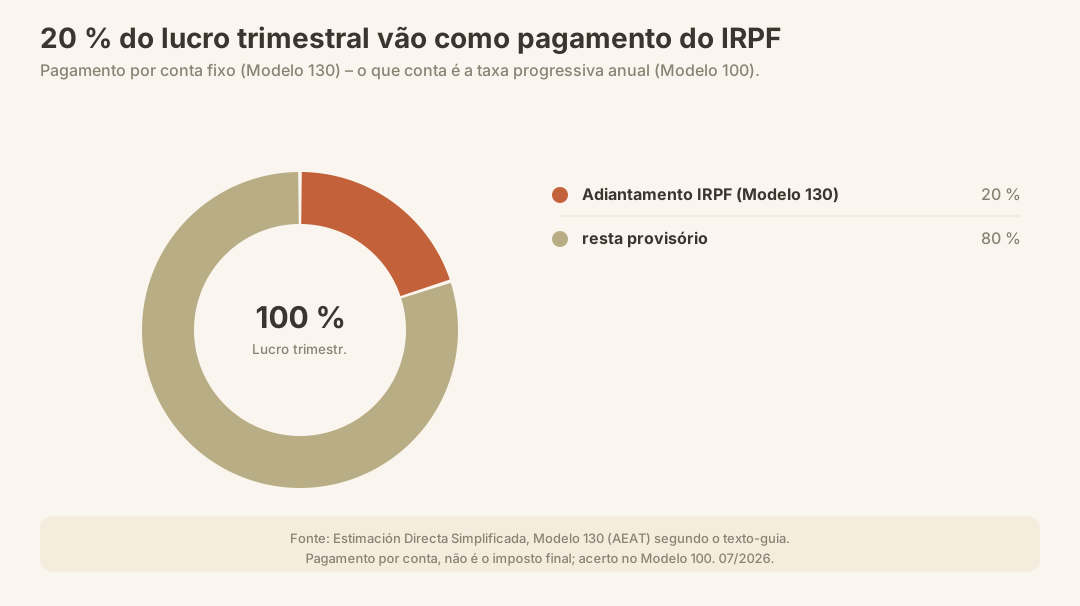
O princípio é simples: somas todos os rendimentos do trimestre, deduzes as despesas de exploração dedutíveis e obténs o teu lucro provisório. Sobre este montante fazes um pagamento antecipado fixo de 20 % a título de IRPF – esta percentagem está fixada por lei e não pode ser ajustada individualmente.
Em alternativa, existem:
- Estimación Directa Normal – obrigatória a partir de 600.000 euros de volume de negócios anual, exige contabilidade completa segundo o PGC
- Estimación Objetiva (Módulos) – cálculo fixo com base em fatores objetivos (número de trabalhadores, metros quadrados, etc.), permitido apenas para determinadas atividades; está a ser cada vez mais restringido
Para a grande maioria dos trabalhadores independentes de língua alemã em Maiorca – freelancers, consultores, artesãos, designers – a Estimación Directa Simplificada é o caminho certo e mais simples.
O calendário trimestral: prazos, Modelos e consequências
O núcleo da obrigação contabilística como Autónomo é o ritmo trimestral. Dois formulários dominam este processo: o Modelo 130 para o pagamento antecipado do IRPF e o Modelo 303 para a liquidação do IVA. Ambos são entregues para o mesmo trimestre – sempre até ao dia 20 do mês seguinte ao trimestre (no caso de débito direto, até ao dia 15).
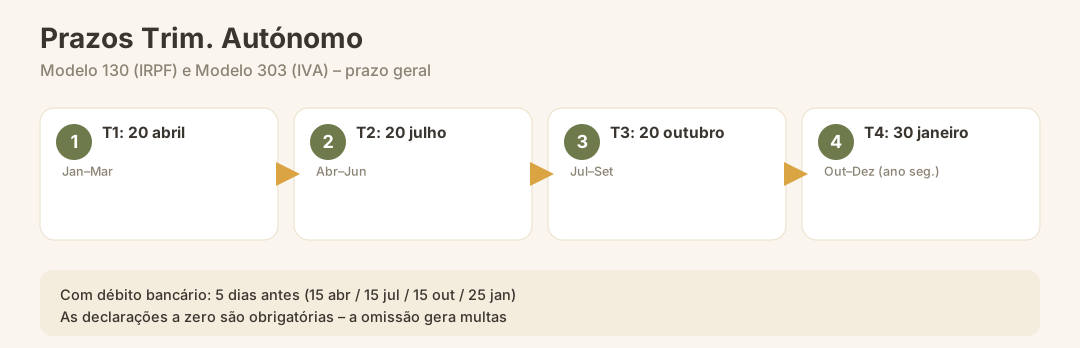
| Trimestre | Período | Prazo de entrega (geral) | Prazo em caso de débito bancário |
|---|---|---|---|
| Q1 | Janeiro – Março | 20 de abril | 15 de abril |
| Q2 | Abril – Junho | 20 de julho | 15 de julho |
| Q3 | Julho – Setembro | 20 de outubro | 15 de outubro |
| Q4 | Outubro – Dezembro | 30 de janeiro (ano seguinte) | 25 de janeiro |
Atenção: Se o dia 20 cair num fim de semana ou feriado, o prazo passa para o próximo dia útil. Ainda assim, recomenda-se uma margem de vários dias – problemas técnicos na plataforma da AEAT não são exceção.
Um Modelo 130 ou 303 entregue com atraso desencadeia automaticamente um recargo. Quem não apresenta a declaração de todo arrisca uma estimativa integral por parte da autoridade e penalizações bastante mais elevadas.
Modelo 130: pagamento antecipado do IRPF passo a passo
O Modelo 130 é o documento central para o pagamento antecipado trimestral do imposto sobre o rendimento. É preenchido de forma cumulativa: no segundo trimestre não indicas apenas os valores de abril a junho, mas todas as receitas e despesas de janeiro a junho – deduzindo o que já pagaste no primeiro trimestre.
Procedimento em detalhe:
- Somar todas as receitas (líquidas, sem IVA) do ano até à data
- Somar todas as despesas de exploração dedutíveis (líquidas, sem IVA) do ano até à data
- Calcular a diferença = lucro anual provisório até à data
- Calcular 20 % desse valor = dívida acumulada de IRPF
- Deduzir os valores já pagos em trimestres anteriores
- Resultado = pagamento atual (pode também ser zero, se os trimestres anteriores já cobriram em excesso)
- Adicionalmente: compensar as retenções de IRPF nas faturas (retenciones), caso existam
Os pagamentos antecipados efetuados são compensados no final do ano com o IRPF definitivo (Modelo 100). Quem pagou a mais recebe um reembolso – quem pagou a menos tem de liquidar a diferença.
Modelo 303: liquidação do IVA e o que muitos subestimam
O Modelo 303 é a liquidação trimestral do IVA. O princípio é o seguinte: subtrais o IVA que cobraste nas tuas faturas (IVA repercutido) menos o IVA que tu próprio pagaste nas despesas de exploração (IVA soportado). O saldo vai para a Hacienda – ou é devolvido.
| Taxa de IVA | Casos de aplicação típicos |
|---|---|
| 21 % | Taxa normal – a maioria dos serviços e bens |
| 10 % | Alimentos (determinados), restauração, alojamento |
| 4 % | Produtos alimentares básicos, livros, determinados medicamentos |
| 0 % | Entregas intracomunitárias (B2B UE) sob determinadas condições |
Se prestas serviços exclusivamente a clientes privados fora da UE ou para atividades isentas de IVA, mesmo assim tens de apresentar o Modelo 303 – nesse caso com declaração nula.
Importante para quem trabalha muito com clientes empresariais da UE: assim que prestes serviços intracomunitários, ficas também obrigado à Declaração Recapitulativa (Modelo 349). Esta também é apresentada trimestralmente.
O que podes deduzir como despesa profissional
Aqui existe frequentemente um potencial por aproveitar – e ao mesmo tempo uma zona de risco para despesas mal contabilizadas. Regra básica: uma despesa é dedutível se for necessária para a atividade e comprovável. A Hacienda pode, em caso de dúvida, exigir comprovativos.
| Categoria de despesa | Dedutibilidade | Observações |
|---|---|---|
| Material de escritório, software, hardware | Total | Em caso de uso misto, proporcionalmente |
| Despesas de deslocação (profissionais) | Parcial / integral | Necessário um propósito empresarial claramente documentado |
| Despesas telefónicas | Proporcional (50% habitual em caso de uso misto) | Recomendável comprovativo individual |
| Cuota RETA (Segurança Social) | Integral | Dedução direta como despesa empresarial |
| Custos de gestoría/consultor fiscal | Integral | Também retroativamente para o ano de constituição |
| Despesas de representação | Dedutível de forma limitada | Comprovativo da finalidade profissional obrigatório |
| Home office (proporção de renda/eletricidade) | Proporcional – complexo | Condição: habitação registada como local de trabalho |
| Formação contínua, literatura especializada | Integral | A relação com o setor de atividade deve ser comprovável |
A Cuota RETA – ou seja, a tua contribuição mensal para a Segurança Social – é uma das poucas despesas que podes deduzir na íntegra sem qualquer discussão. No primeiro ano com Tarifa Plana, a cuota é de 88,64 euros mensais; a partir do segundo ano, sobe, consoante o lucro líquido efetivo, para valores entre cerca de 200 e 607 euros mensais.
Declaração anual de impostos: Modelo 100 até 30 de junho
Os pagamentos trimestrais antecipados são apenas adiantamentos. O acerto final é feito através do Modelo 100, a declaração anual do imposto sobre o rendimento (Declaración de la Renta). Esta abrange todos os rendimentos do ano anterior – não apenas a atividade independente, mas também rendas recebidas, rendimentos de capital, pensões e outras fontes.
Datas importantes:
- Período de entrega: Normalmente de abril a 30 de junho do ano seguinte
- Entrega: Online através do portal da Agencia Tributaria (com Certificado Digital ou Cl@ve PIN)
- Compensação: Todos os pagamentos do Modelo 130 já efetuados, bem como as retenciones retidas, são deduzidos
- Resultado: Pagamento adicional (a ingresar) ou reembolso (a devolver)
A taxa real do IRPF é progressiva e depende do rendimento total – os 20% pagos de forma fixa podem, portanto, ter sido a mais ou a menos. Quem recorre à Lei Beckham está sujeito a um sistema de tributação diferente e entrega o Modelo 151 em vez do Modelo 100.
Software e ferramentas: o que os Autónomos em Espanha utilizam
Uma organização estruturada e uma ferramenta simples de contabilidade poupam a ti e à tua Gestoría muito trabalho – e, com isso, custos. Como Autónomo na Estimación Directa Simplificada, não precisas de um software de contabilidade completo segundo o padrão alemão.
| Ferramenta / Serviço | Orientação | Particularidade |
|---|---|---|
| Xolo Spain | Autónomos com clientes internacionais | Tudo-em-um: faturação, declarações fiscais, conformidade |
| Holded | PMEs e Autónomos em Espanha | Faturação, contabilidade, CRM em espanhol |
| Quipu | Autónomos e pequenas empresas | Criação automática de formulários (Mod. 130, 303) |
| Contasimple | Iniciantes / atividades simples | Económico, orientado às obrigações espanholas |
| Excel / Google Sheets | Atividades muito simples | Só faz sentido com poucas transações; a Gestoría verifica manualmente |
Nota: A obrigação de faturação eletrónica (Facturación Electrónica) foi reformulada pelo Real Decreto 238/2026, de 25 de março de 2026. Para os Autónomos que emitem faturas B2B, num futuro próximo surgirão requisitos obrigatórios de e-Invoicing. Mantém o teu software atualizado a este respeito — ou pergunta à tua Gestoría qual é o estado atual da implementação.
Quem ainda não tem uma conta bancária espanhola deve tratar disso antes do primeiro pagamento trimestral — abrir uma conta bancária em Espanha costuma ser simples, mas é urgente em termos de prazo.
Gestoría ou fazer sozinho? Uma avaliação honesta
Tecnicamente, podes apresentar todos os Modelos por conta própria — desde que tenhas um Certificado Digital e estejas familiarizado com a plataforma da AEAT. Na prática, a maioria dos Autónomos contrata uma Gestoría, ainda que só seja pelo facto de os custos serem dedutíveis fiscalmente.
| Cenário | Faz sentido responsabilizar-se sozinho? | Recomenda-se uma Gestoría? |
|---|---|---|
| Freelancer, 1-2 clientes, atividade homogénea | Sim, com um bom software | Opcional |
| Fontes de rendimento mistas (aluguer + trabalho por conta própria) | Trabalhoso | Sim |
| Faturas internacionais / clientes da UE | Complexo (Mod. 349) | Sim |
| Funcionários ou subcontratados | Muito complexo | Indispensável |
| Primeiro início de atividade por conta própria em Espanha | Curva de aprendizagem acentuada | Recomendado |
Os custos típicos de uma gestoría para a contabilidade corrente de um autónomo simples situam-se entre 50 e 100 euros por mês. A isto acresce a declaração anual de impostos, que é frequentemente faturada à parte. Casos altamente complexos custam, naturalmente, mais.
Erros mais comuns na contabilidade como autónomo
Estes erros são frequentemente encontrados por gestorías e consultores fiscais – e todos são evitáveis:
- Despesas privadas contabilizadas como despesas empresariais – risco clássico de fiscalização. A Hacienda pode exigir qualquer comprovativo.
- IVA esquecido em faturas a clientes particulares – quem não discrimina o IVA tem, mesmo assim, de o calcular a partir da receita e entregá-lo.
- Modelo 130 não entregue porque o lucro foi zero – até as declarações a zero são obrigatórias; a sua não entrega desencadeia sanções automáticas.
- Cuota RETA não registada como despesa empresarial – com isso, perdes um valor totalmente dedutível.
- Lançamentos de mudança de ano baralhados – prestações e pagamentos têm de ser atribuídos ao ano fiscal correto.
- Ausência de arquivo de comprovativos – em Espanha, as faturas devem ser conservadas durante pelo menos quatro anos; o formato digital é permitido, desde que a fidelidade ao original esteja garantida.
- Custos de home office sem registo correto – quem quiser deduzir parte da renda tem de ter registado o endereço da habitação junto da Hacienda como estabelecimento comercial.
O que vem a seguir? Visão geral das declarações anuais
Além das declarações trimestrais, há outras obrigações anuais que surpreendem muitos:
| Declaração | Formulário | Prazo (aproximado) | Conteúdo |
|---|---|---|---|
| Declaração anual de IRS | Modelo 100 | Abril–30 de junho | Rendimento total do ano anterior |
| Informação anual do IVA | Modelo 390 | 30 de janeiro | Resumo de todos os trimestres do IVA |
| Lista de clientes a partir de 3.005,06 € | Modelo 347 | Fevereiro | Clientes/fornecedores acima deste limite |
| Bens no estrangeiro | Modelo 720 | 31 de março | Se os bens no estrangeiro excederem 50.000 € |
| Operações intracomunitárias | Modelo 349 | Trimestral (eventualmente mensal) | Operações B2B com países da UE |
O Modelo 347 é frequentemente esquecido: quem teve um único cliente ou fornecedor com mais de 3.005,06 euros no ano deve declará-lo em fevereiro do ano seguinte. Se for omitido, há risco de multas.
Checklist: contabilidade como Autónomo – o essencial num relance
- NIE, NIF e inscrição no RETA estão feitos
- Certificado Digital está ativo (para entregas online junto da AEAT)
- Atividade registada na Hacienda (Modelo 036 ou 037)
- Registo de IVA (Libro de IVA) é mantido continuamente
- Todas as faturas emitidas contêm os dados obrigatórios completos, incluindo IVA
- Todas as faturas recebidas são guardadas como originais (mín. 4 anos)
- Datas trimestrais no calendário: 20 de abril, 20 de julho, 20 de outubro, 30 de janeiro
- O Modelo 130 é entregue mesmo com lucro zero
- O Modelo 303 é entregue mesmo com saldo de IVA zero
- Cuota RETA está registada como despesa de exploração
- Gestoria foi informada ou o software está configurado
- Modelo 100 (Renta) planeado até 30 de junho do ano seguinte
Conclusão: a contabilidade como Autónomo não é bicho de sete cabeças – mas exige disciplina
As obrigações contabilísticas como Autónomo em Espanha são, em comparação internacional, perfeitamente gerenciáveis: sem balanço obrigatório, sem contabilidade financeira completa, um calendário claro com quatro declarações trimestrais por ano. O fator decisivo não é a complexidade, mas sim a consistência – quem perde prazos ou não guarda comprovativos acaba a pagar multas desnecessárias.
Para quem está a começar a trabalhar por conta própria em Espanha, contratar uma Gestoria nos primeiros um a dois anos é um investimento sensato: os custos são razoáveis e dedutíveis, e a taxa de erro diminui consideravelmente. Depois disso, com um bom software, é possível assumir muitas tarefas por conta própria. Quem tenha simultaneamente pensões, rendimentos de arrendamento ou rendimentos internacionais deve manter acompanhamento profissional de forma permanente – pois nesses casos entram em jogo interações fiscais que não são óbvias. Podes encontrar mais sobre o contexto fiscal mais amplo no artigo geral Impostos como Residente (IRPF).
Fontes oficiais
- Agencia Tributaria (AEAT) – autoridade fiscal central, formulários e submissão: https://www.agenciatributaria.es
- Modelo 130 – pagamento antecipado trimestral do IRPF: https://sede.agenciatributaria.gob.es/Sede/procedimientoini/G322.shtml
- Modelo 303 – declaração trimestral do IVA: https://sede.agenciatributaria.gob.es/Sede/iva/modelo-303.html
- Modelo 100 – declaração anual de IRS (Renta): https://sede.agenciatributaria.gob.es/Sede/irpf/renta.html
- Tesorería General de la Seguridad Social (TGSS) – registo e contribuições do RETA: https://www.seg-social.es
- Real Decreto-ley 16/2025 e RDL 3/2026 – congelamento das taxas de contribuição dos Autónomos para 2026 (BOE): https://www.boe.es
- Real Decreto 238/2026 de 25 de março de 2026 – faturação eletrónica (e-Factura): https://www.boe.es
- ICAC – Instituto de Contabilidad y Auditoría de Cuentas – normas de contabilidade: https://www.icac.gob.es