
Fundar uma SL em Espanha: Quando compensa a GmbH para emigrantes?
Estás a pensar em fundar a tua própria sociedade em Espanha e perguntas-te se fundar uma SL em Espanha é o caminho certo — ou se o simples estatuto de Autónomo já chega? Quase todos os emigrantes que querem dedicar-se a sério a uma atividade empresarial fazem esta pergunta. A Sociedad Limitada (S.L.) é o equivalente espanhol direto à GmbH alemã: responsabilidade limitada, capital mínimo modesto, basta um único sócio. Ao mesmo tempo, traz consigo obrigações contabilísticas contínuas, custos e burocracia que só compensam a partir de um determinado nível de lucro. Este guia explica-te todo o processo de constituição passo a passo, compara honestamente a SL com o estatuto de Autónomo, mostra-te as taxas de imposto reais e indica os erros mais comuns — para que tomes uma decisão fundamentada antes de ires ao notário.
O que é afinal uma Sociedad Limitada?
A Sociedad Limitada é, de longe, a forma jurídica mais comum em Espanha para pequenas e médias empresas. Corresponde estruturalmente à GmbH alemã: uma pessoa jurídica com personalidade jurídica própria, na qual a responsabilidade dos sócios se limita ao capital investido. O património pessoal permanece, em princípio — ao contrário do que acontece com o Autónomo —, intocado, desde que não assumas fianças pessoais perante bancos ou parceiros de negócio.
Alguns parâmetros básicos que deves ter em mente:
| Característica | Sociedad Limitada (SL) | GmbH alemã | GmbH austríaca |
|---|---|---|---|
| Capital mínimo | 1 € (regra legal desde a Ley 18/2022; sujeito a obrigação de reservas e responsabilidade dos sócios até serem atingidos 3.000 €) | 25.000 € | 35.000 € (privilégio de constituição: 10.000 €) |
| Responsabilidade | Limitada ao património da sociedade | Limitada | Limitada |
| Número mínimo de sócios | 1 | 1 | 1 |
| Obrigação de residência do gerente | Não | Não | Não |
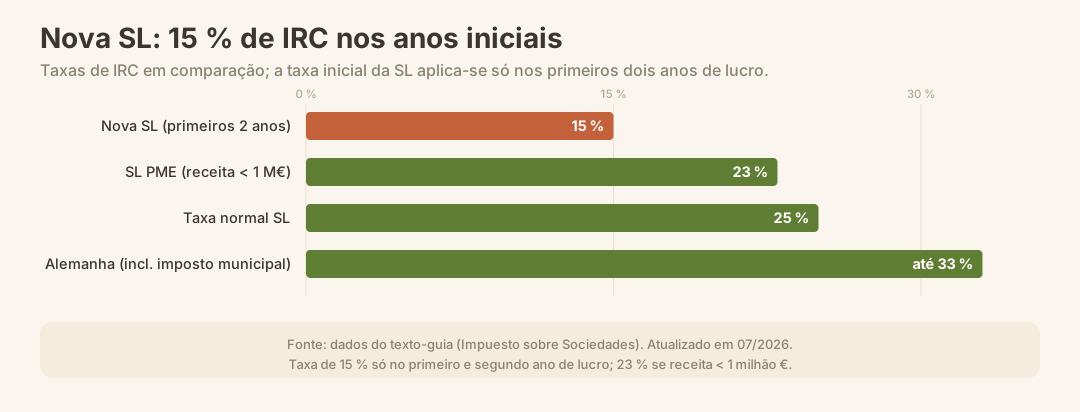
| Taxa padrão do imposto sobre sociedades | 25 % | até cerca de 33 % (incluindo o imposto sobre atividades económicas) | 25 % |
Nota: A lei „Crea y Crece" (Ley 18/2022) reduziu o capital mínimo legal da SL para 1 € — esta é a regra, não a exceção. Paralelamente, aplicam-se uma obrigação de reservas e uma responsabilidade dos sócios até serem atingidos 3.000 €. Na prática, a maioria das gestorias e advogados recomenda, ainda assim, um capital de 3.000 €, uma vez que bancos e parceiros de negócio podem ver um capital reduzido de forma crítica.
A SL é gerida por um ou mais administradores (administradores) – não necessariamente um sócio. Não existe requisito de residência para o gerente, o que torna a estrutura atrativa para fundadores internacionais. Ao mesmo tempo, a SL é obrigada a manter uma contabilidade organizada e deve apresentar anualmente as contas anuais no Registo Comercial (Registro Mercantil).
SL vs. Autónomo: A comparação honesta
Antes de marcares a visita ao notário, deves responder honestamente a uma pergunta: A criação de uma SL realmente compensa para ti? A regra prática mais importante é a seguinte: a partir de um lucro anual de cerca de 30.000 €, a SL começa a tornar-se fiscalmente interessante — com o escalão de 19 % sobre os primeiros 50.000 €, em vigor desde 2025, esse ponto situa-se sensivelmente mais baixo do que sob a anterior taxa PME de 23 % – desde que não retires todo o lucro de imediato como salário ou dividendos.
O motivo é simples: a SL paga uma taxa de imposto sobre sociedades em grande parte fixa: as microempresas com um volume de negócios do ano anterior inferior a 1 milhão de € tributam de forma escalonada 19 % sobre os primeiros 50.000 € da base tributável e 21 % sobre o restante; para volumes de negócios entre 1 e 10 milhões de € aplica-se 23 %, e a partir de 10 milhões de € a taxa geral de 25 % (Ley 7/2024, DT 44ª LIS), enquanto o autónomo está sujeito ao imposto progressivo sobre o rendimento (IRPF), que a partir de um determinado nível é significativamente mais elevado.
| Critério | Autónomo | Sociedad Limitada |
|---|---|---|
| Responsabilidade | Ilimitada, património pessoal em risco | Limitada ao património da sociedade |
| Base tributável | IRPF progressivo | Imposto sobre sociedades: 19 % / 21 % escalonado (volume de negócios < 1 milhão de €), 23 % (1–10 milhões de €), 25 % (a partir de 10 milhões de €) |
| Ponto de equilíbrio fiscal | — | Aprox. a partir de 30.000 € de lucro anual |
| Custo de constituição | Baixo (registo no RETA + Hacienda) | Alto (notário, registo, cerca de 6 semanas) |
| Contabilidade corrente | Simplificada | Contabilidade completa + contas anuais |
| Segurança Social do fundador | RETA (mensal, dependente do rendimento desde 2023) | Gerente tipicamente sujeito ao RETA |
| Tarifa Plana / Cuota Cero | Sim (80 €/mês nos primeiros 12 meses, compensado nas Baleares) | Não |
| Credibilidade junto dos bancos | Mais limitada | Melhor (contas anuais disponíveis) |
Atenção: Mesmo que a SL pareça fiscalmente mais vantajosa – se você retirar todo o lucro para cobrir seus custos de vida pessoais (como salário ou dividendos), a vantagem fiscal diminui consideravelmente, pois as retiradas voltam a ser tributadas no seu nível pessoal.
Se você ainda está no início, espera uma renda baixa ou deseja aproveitar a Tarifa Plana (80 €/mês nos primeiros 12 meses como novo Autónomo), o status de Autónomo costuma ser o ponto de partida mais pragmático. Nas Ilhas Baleares existe ainda a "Cuota Cero", que compensa integralmente esses 80 € – uma verdadeira vantagem inicial que não está disponível para uma SL.
Mais informações sobre as obrigações fiscais contínuas como Autónomo, especialmente sobre os modelos trimestrais 303 e 130, você encontra em nosso guia separado: 👉 Modelo 303 & 130 para Autónomos em Espanha
As taxas de imposto da SL em detalhe
O argumento fiscal a favor da SL depende das taxas concretas. Aqui estão as mais importantes:
| Tipo de imposto | Taxa | Condição |
|---|---|---|
| Imposto sobre Sociedades (Impuesto sobre Sociedades) | 25 % | Taxa padrão |
| Imposto sobre Sociedades para microempresas | 19 % / 21 % | Faturamento abaixo de 1 milhão de €: 19% sobre os primeiros 50.000 € da base tributável, 21% sobre o restante |
| Imposto sobre Sociedades para pequenas empresas | 23 % | Faturamento entre 1 e 10 milhões de € |
| Imposto sobre sociedades para novas SL (anos de início) | 15 % | Primeiro e segundo ano de lucro |
| IVA (Imposto sobre o Valor Acrescentado) | 21 % | Taxa padrão |
| Imposto sobre sociedades na Alemanha (incl. imposto comercial) | até cerca de 33 % | Para comparação |
| Imposto sobre sociedades na Áustria | 25 % | Para comparação |
A taxa de 15 % nos dois primeiros anos de lucro é uma verdadeira vantagem inicial: uma SL recém-fundada paga apenas 15 % de imposto sobre sociedades sobre os seus primeiros lucros. Face à taxa alemã total de até 33 %, isto continua a ser competitivo mesmo tendo em conta deduções e incentivos regionais.
Nota: Quem se muda para Espanha como sócio-gerente e cumpre os requisitos do chamado regime Beckham (art. 93 LIRPF) pode pagar, durante seis anos fiscais, um imposto de rendimento fixo de 24 % sobre rendimentos do trabalho de origem espanhola até 600.000 €. O regime foi alargado pela Lei das Startups de 2023 a trabalhadores remotos, empreendedores inovadores e gerentes. Mais informações no nosso guia: 👉 Beckham Law Espanha – Requisitos e pedido
Passo a passo: Fundar a SL
A fundação de uma Sociedad Limitada em Espanha decorre em passos claramente definidos. Com todos os documentos e acompanhamento profissional, o processo completo demora, segundo a experiência, cerca de seis semanas — a mera notarização cerca de uma semana após a apresentação de todos os documentos.
Solicitar o número NIE para todos os sócios e gerentes Todos os envolvidos precisam de um número de identificação espanhol para estrangeiros (NIE). Sem o NIE, nada avança – nem no notário, nem no banco. → Detalhes sobre o NIE: Solicitar a Residencia e o NIE em Espanha
Solicitar o nome da empresa no Registo Central (Registro Mercantil Central) em Madrid Aí é verificado se o nome pretendido está disponível. Recebes um certificado (certificación negativa de denominación), que deve ser apresentado ao notário. O certificado tem validade limitada, por isso convém avançar rapidamente com os passos seguintes.
Abrir uma conta bancária para a sociedade em constituição e depositar o capital social O capital social (legalmente no mínimo 1 €, na prática geralmente 3.000 €) deve ser depositado numa conta da „SL en constitución“. O banco emite um certificado do depósito, que o notário necessita. → Dica sobre contas bancárias espanholas: Abrir uma conta bancária em Espanha
Formalizar a escritura de constituição e os estatutos perante o notário O notário e o advogado/gestoria elaboram os estatutos. Todos os sócios devem comparecer pessoalmente ou emitir uma procuração com reconhecimento notarial – útil se estiveres a fundar a empresa a partir do estrangeiro.
Solicitar o número fiscal (NIF) junto da Hacienda Após a notarização, é emitido um NIF provisório. A partir desse momento, a sociedade já pode operar a nível nacional.
Inscrição no Registo Comercial (Registro Mercantil) A inscrição demora geralmente de três a quatro semanas a partir da notarização. Só depois disso a SL adquire plena capacidade jurídica.
Registo junto da Hacienda (Modelo 036) e, se aplicável, adesão ao IAE A sociedade deve declarar a sua atividade económica junto das finanças. Além disso, o sócio-gerente que exerce atividade ativa na sociedade normalmente inscreve-se no RETA (segurança social dos trabalhadores independentes).
| Passo | Entidade responsável | Duração típica |
|---|---|---|
| Solicitar o NIE | Consulado / Polícia em Espanha | 1–4 semanas |
| Reservar o nome da empresa | Registro Mercantil Central, Madrid | Poucos dias |
| Conta bancária + depósito de capital | Banco espanhol | 1–2 semanas |
| Notarização | Notário em Espanha | Cerca de 1 semana após a entrega dos documentos |
| NIF (provisório) | Agencia Tributaria (AEAT) | No momento da escritura pública |
| Registo comercial | Registro Mercantil | 3–4 semanas |
| Registo na Hacienda (M036) | AEAT | Após o registo |
Custos: o que a constituição de uma SL realmente custa
Comprar imóvel: em nome particular ou por uma S.L. (Sociedad Limitada espanhola)
Explicação
O preço de compra é o montante da escritura. O valor inicial é apenas um exemplo.
Explicação
O ITP tributa imóveis usados, o IVA é o imposto sobre o valor acrescentado e o AJD é o imposto de selo da obra nova. Estes regimes excluem-se aqui.
- Custos de aquisição totais · Compra particular
- 73 806,76 €
- Custos de aquisição totais · Compra através da S.L.
- 73 806,76 €
- Adicional: constituição da S.L.
- Desconhecido
A comparação anual exige sobretudo a renda de mercado e os custos correntes da S.L. A versão compacta não a quantifica.
Enquadramento legal em 1 de janeiro de 2026
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Sem surpresas, por favor. Aqui estão os principais itens de custo:
| Tipo de custo | Valor (aprox.) |
|---|---|
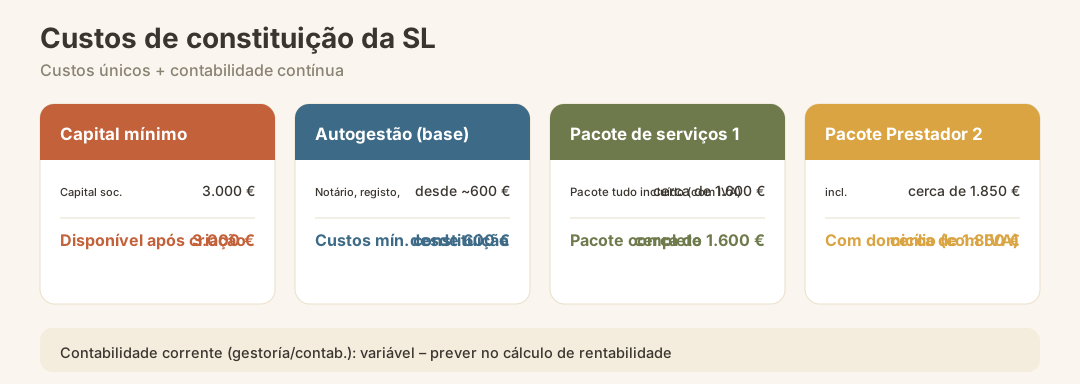
| Capital social (contribuição obrigatória) | 3.000 € (utilizável após a constituição) |
| Custos totais de constituição (notário, registo, impostos) | a partir de aprox. 600 € |
| Preço do pacote junto de prestadores de serviços (tudo incluído, Pacote 1) | aprox. 1.600 € incl. IVA |
| Preço do pacote com domicílio/serviço de escritório (Pacote 2) | aprox. 1.850 € incl. IVA |
| Contabilidade corrente (gestoria/consultor fiscal) | variável consoante o âmbito |
O capital social de 3.000 € não é uma despesa perdida: pode ser utilizado após a constituição para investimentos ou como capital de exploração.
Nota: Aos custos únicos acima mencionados acrescem custos correntes de contabilidade, encerramento de contas anual e consultoria fiscal. Deves incluí-los no teu cálculo de rentabilidade.
Obrigações correntes da SL: o que te espera
Uma SL não é um modelo de „criar e esquecer". Desde o primeiro dia assumes obrigações correntes:
- Contabilidade organizada completa segundo o direito espanhol
- Declarações fiscais trimestrais (IVA, pagamentos por conta do imposto sobre sociedades)
- Contas anuais (cuentas anuales), que devem ser apresentadas no Registro Mercantil – em caso de incumprimento, há risco de multas avultadas
- Declaração do Imposto sobre Sociedades (Impuesto sobre Sociedades) uma vez por ano
- Inscrição do sócio-gerente ativo na Seguridad Social (geralmente através do RETA)
- Assembleia Geral realizada e documentada pelo menos uma vez por ano
Para a maioria dos fundadores, isso significa na prática: precisas de uma Gestoria ou de um consultor fiscal de confiança. Isso não é um luxo, é uma obrigação.
Se queres compreender a tua situação fiscal como residente em Espanha, lê também o nosso guia: 👉 Impostos como residente em Espanha (IRPF)
A SL imobiliária: outrora um modelo de poupança fiscal, hoje vista com olhos críticos
Um caso especial que antigamente era muito comum em Maiorca e noutras ilhas turísticas: a chamada SL imobiliária – uma SL constituída exclusivamente para deter um imóvel. Até cerca de 2006, este era um modelo popular de poupança fiscal, uma vez que a SL de gestão patrimonial beneficiava, em determinadas condições, de taxas de Imposto sobre Sociedades mais vantajosas na venda do imóvel.
Entretanto, o contexto fiscal mudou fundamentalmente. Quem hoje avalia uma SL imobiliária deve analisar os seguintes pontos com um consultor fiscal especializado:
- As antigas vantagens fiscais especiais já não existem nesta forma
- Os custos contínuos de contabilidade e as obrigações fiscais da SL podem superar os benefícios no caso de uma utilização puramente passiva do imóvel
- No caso de utilização como imóvel de férias, entram em jogo questões adicionais relacionadas com licenças
Atenção: Para quem arrenda imóveis de férias nas Baleares, a área das licenças de arrendamento turístico (ETV) é fortemente regulada. Informa-te sobre o enquadramento legal atual antes de estruturar o negócio.
Regime Beckham e SL: a combinação para fundadores
Comparar o regime Beckham
Explicação
Remuneração bruta anual do trabalho em Espanha. O ramo Beckham tributa este valor bruto sem deduções.
Explicação
A Seguridad Social é a segurança social espanhola. Indica a contribuição do trabalhador; só reduz o IRPF normal.
- Vantagem anual do regime Beckham
- 13 734,00 €
Taxas efetivas sobre o bruto: Beckham 24%, normal 35,45%.
Enquadramento legal em 1 de janeiro de 2024
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Quem se muda pessoalmente para Espanha como fundador ou gerente pode solicitar, ao abrigo do artigo 93.º da LIRPF, o chamado regime Beckham – desde que não tenha sido residente fiscal em Espanha nos cinco anos anteriores à mudança e que esta seja motivada por razões profissionais.
A Lei do Startup de 2023 ampliou o círculo de beneficiários: também trabalhadores remotos, empresários inovadores e administradores podem usufruir do regime. Os pontos-chave mais importantes:
- 24 % de IRS fixo sobre rendimentos do trabalho espanhóis até 600.000 €
- Válido por seis anos fiscais
- Os rendimentos obtidos no estrangeiro permanecem, em grande medida, fora da tributação espanhola
A combinação de uma SL recém-fundada (15 % de imposto sobre sociedades nos dois primeiros anos de lucro) com o regime Beckham a nível de sócio pode ser fiscalmente muito eficiente para determinados perfis – mas não é adequada para todos. Um aconselhamento individual é indispensável aqui.
Os erros mais comuns na fundação de uma SL em Espanha
Para quem já fez a pesquisa e ainda assim cai em armadilhas típicas – aqui estão as pedras no caminho mais frequentes:
Fundar cedo demais, sem análise de rentabilidade: Uma SL só compensa a partir de um determinado lucro. Quem fica abaixo de 30.000 € de lucro anual e retira tudo, muitas vezes paga mais do que como Autónomo.
Não obter o NIE para todos os envolvidos com antecedência: A falta de números de NIE é o motivo mais frequente de atrasos. Planeie tempo suficiente com antecedência.
Escolher o nome errado para a empresa: O nome desejado já está registado no Registo Central, mas o caos só surge no dia da escritura no notário. Verifique com antecedência e tenha nomes alternativos prontos.
Adquirir uma sociedade de prateleira sem análise crítica: A compra de uma sociedade de prateleira já utilizada operacionalmente é arriscada se não se conhecer o seu passado por completo. Dívidas ocultas ou obrigações fiscais em aberto são difíceis de rastrear.
Não entregar as contas anuais: Parece trivial, mas muitas pequenas SLs não cumprem o prazo de entrega no Registro Mercantil. As consequências são multas consideráveis.
Operar uma SL sem estrutura de contabilidade: Sem uma gestoria ou consultor fiscal desde o início, uma SL rapidamente enfrenta problemas de conformidade.
Erro: a SL protege sempre da responsabilidade pessoal: Quando os bancos exigem garantias pessoais (o que acontece frequentemente em pequenas SLs sem uma almofada de capital próprio), és pessoalmente responsável – apesar do escudo da SL.
E depois? A SL em funcionamento contínuo
Após a constituição, começa a verdadeira vida empresarial. Alguns pontos que muitos só percebem depois:
- Salário do gerente: Como sócio-gerente ativo, podes fixar um salário para ti e deduzi-lo como despesa da empresa – isto é uma verdadeira vantagem fiscal em comparação com o Autónomo, que tributa a totalidade dos seus rendimentos diretamente.
- Créditos bancários: As sociedades têm, geralmente, um acesso mais fácil a capital externo em comparação com os Autónomos, uma vez que as contas anuais aumentam a transparência.
- Distribuição de dividendos: Os lucros distribuídos estão sujeitos, ao nível do beneficiário, ao IRPF (ou ao regime Beckham). A convenção para evitar a dupla tributação com a Alemanha é aqui relevante quando os sócios permanecem residentes na Alemanha.
- Modelo 720: Se, como residente espanhol, detiveres participações em sociedades estrangeiras ou contas estrangeiras acima de determinados limiares, existe obrigação de declaração. Mais sobre isto: 👉 Modelo 720 – Obrigação de declaração de património no estrangeiro
Checklist: Estou pronto para constituir uma SL?
Antes de dares o primeiro passo, percorre esta lista com honestidade:
- O meu lucro anual esperado situa-se, de forma sustentável, nos 30.000 € ou acima
- Não quero retirar imediatamente todo o lucro para uso privado
- Preciso da responsabilidade limitada (atividade com elevado risco de responsabilidade ou projeção externa)
- Tenho ou estou a solicitar um NIE para todos os sócios e gerentes
- Já pensei num nome para a empresa e em alternativas
- Tenho um consultor fiscal ou uma gestoria que trata da contabilidade corrente
- Já previ 3.000 € de capital social mais os custos de constituição (a partir de cerca de 600 €)
- Estou ciente de que a fundação demora cerca de 6 semanas
- Verifiquei se o regime Beckham é aplicável ao meu caso
- Calculei a rentabilidade em comparação com o estatuto de Autónomo
Conclusão: Quando a SL realmente compensa para quem emigra
A Sociedad Limitada é uma ferramenta a levar a sério – mas não é uma panaceia. Compensa para ti se esperares lucros sustentáveis acima do limiar de cerca de 30.000 € anuais, se atuares numa área com elevado risco de responsabilidade, se quiseres reter parte dos lucros dentro da sociedade, se quiseres construir credibilidade junto de parceiros comerciais ou bancos, ou se, como fundador qualificado, puderes combinar isso com o regime Beckham.
(Ainda) não compensa se estiveres apenas a começar, esperares um rendimento reduzido, puderes usufruir da Tarifa Plana ou da Cuota Cero das Baleares, ou se, de qualquer forma, pretenderes retirar cada euro de lucro para uso privado.
Para ambos os caminhos vale o seguinte: a decisão tem consequências fiscais, legais e ao nível da segurança social que variam individualmente. Um contabilista experiente com especialização em Espanha não é uma opção, é a chave para o sucesso.
👉 Todos os temas fiscais para residentes num só lugar 👉 Trabalho remoto em Maiorca: aspetos legais e fiscais
Fontes oficiais
- Registro Mercantil Central (reserva de nome para SL): https://www.rmc.es
- Agencia Tributaria (AEAT) – Imposto sobre Sociedades, NIF, Modelo 036: sede.agenciatributaria.gob.es
- Seguridad Social – Alta en RETA (registo de trabalhadores independentes): https://portal.seg-social.gob.es
- Ley de Creación y Crecimiento de Empresas ("Crea y Crece") – Ley 18/2022: https://www.boe.es/eli/es/l/2022/09/28/18
- Ley del Impuesto sobre Sociedades – Real Decreto Legislativo 4/2004 (texto consolidado via BOE): https://www.boe.es
- Artigo 93 LIRPF (Regime Beckham / Régimen especial para trabajadores desplazados): Lei 35/2006, BOE: https://www.boe.es/eli/es/l/2006/11/28/35