
Falso Autónomo Espanha: Quando a falsa independência sai cara
Quem trabalha em Espanha como trabalhador independente (Autónomo) ou emprega pessoas sob este estatuto move-se numa zona cinzenta legal que preocupa as autoridades há anos. O termo falso autónomo designa uma pessoa que, no papel, está registada no RETA (Régimen Especial de Trabajadores Autónomos), mas que, na prática, é tratada como um trabalhador subordinado, sujeito a instruções. Espanha considera isto fraude à segurança social, e as sanções são consideráveis: pagamentos em atraso, multas por pessoa e ações judiciais laborais movidas pelo próprio afetado podem prejudicar seriamente uma empresa. Este guia explica-te como os inspetores identificam a falsa independência, que consequências concretas podem daí resultar, o que diz o Estatuto dos Trabalhadores (Estatuto de los Trabajadores) sobre o assunto — e como estruturar de forma juridicamente segura a relação com clientes ou prestadores de serviços.
- Consultor fiscal Espanha Expat — Como encontrar o asesor certo
O que é um Falso Autónomo? Definição e base legal
Um falso autónomo trabalha formalmente como Autónomo – ou seja, está registado no RETA, emite faturas, paga as suas próprias contribuições para a segurança social –, mas cumpre, na prática, todas as características de uma relação laboral. A base determinante encontra-se no artigo 1.º do Estatuto de los Trabajadores (ET): existe uma relação laboral quando alguém trabalha voluntariamente, mediante remuneração, por conta de outrem e sob as instruções de um empregador.
Quando esta combinação se verifica, o tipo de contrato escolhido deixa de ter relevância. Os tribunais laborais espanhóis e a Inspección de Trabajo y Seguridad Social olham para a realidade vivida, não para o texto do contrato.
Nota: A falsa independência não prejudica apenas o trabalhador afetado, que perde os seus direitos laborais (férias pagas, salário mínimo, indemnização, subsídio de doença a cargo do empregador). É também dispendiosa para a empresa — e o caso Glovo, em que foi aplicada uma multa de quase 79 milhões de euros por falsa independência, tornou este tema notícia a nível nacional.
Quatro características centrais de uma relação laboral segundo o Art. 1.º ET
| Característica | Autónomo clássico | Falso Autónomo (Indício) |
|---|---|---|
| Remuneração | Dependente do desempenho, variável, por projeto | Honorário mensal fixo, independente do resultado |
| Liberdade de escolha | Livre para escolher se e quando aceitar encargos | Presença permanente esperada, recusas mal vistas |
| Heteronomia (assunção de risco) | Assume o próprio risco empresarial | Risco e lucro ficam a cargo do contratante |
| Subordinação a instruções | Define método, horário e local por conta própria | O contratante define local, horário e processo |
Os indícios que os inspetores observam
A Inspección de Trabajo segue, nas suas verificações, um catálogo de indícios. Normalmente, uma única característica não basta — é a visão de conjunto que decide. Aqui estão os principais sinais de alerta conhecidos da prática:
Dependência organizacional
- O contratante determina início, fim e local de trabalho.
- O suposto freelancer recebe circulares internas, instruções operacionais ou comunicados da mesma forma que os funcionários efetivos.
- Utiliza exclusivamente ferramentas, software ou equipamento do contratante – nenhuma infraestrutura própria.
- O fluxo de informações é controlado de forma centralizada pela empresa.
Dependência económica
- A pessoa tem apenas um único contratante ou obtém dele mais de 75 % das suas receitas (relevante também para o estatuto TRADE – ver mais abaixo).
- O honorário é, de facto, um salário mensal, não uma remuneração de projeto variável.
- O contratante assume todos os custos de material; o freelancer não tem despesas operacionais próprias.
Prestação pessoal do serviço
- A pessoa não pode delegar a prestação do serviço a terceiros – tem de comparecer pessoalmente.
- Existe uma expectativa tácita de exclusividade em relação ao contratante.
Atenção: Mesmo que o contrato designe explicitamente uma atividade independente e o autónomo apresente o seu certificado RETA, estes indícios podem desencadear uma reclassificação. Os tribunais espanhóis seguem o princípio da Realidad sobre la forma – a realidade prevalece sobre a forma.
Falso Autónomo vs. Autónomo TRADE: a diferença conta
Quem depende economicamente de forma acentuada de um único contratante pode, em certas circunstâncias, ser classificado como TRADE (Trabajador Autónomo Económicamente Dependiente) – um estatuto especial consagrado na lei do trabalho autónomo (Ley del Estatuto del Trabajo Autónomo).
| Critério | Autónomo Verdadeiro | TRADE | Falso Autónomo |
|---|---|---|---|
| Percentagem de rendimento com um único cliente | abaixo de 75 % | ≥ 75 % | irrelevante (de facto trabalhador por conta de outrem) |
| Risco empresarial próprio | sim | sim | não |
| Sujeição a instruções | não | limitada | praticamente total |
| Sistema de segurança social | RETA | RETA (com proteção adicional) | deveria estar no Régimen General |
| Direito a férias remuneradas | não | 18 dias úteis/ano | anulado ilegalmente |
| Direito a indemnização | não | em caso de despedimento pelo empregador | anulado ilegalmente |
O estatuto TRADE não é um cheque em branco – protege apenas contra as lacunas mais graves. Quem não cumpre as condições TRADE e, mesmo assim, trabalha totalmente sob subordinação, continua a ser um falso autónomo.
O que arrisca a empresa? Consequências concretas
As consequências de uma reclassificação pela Inspección de Trabajo são múltiplas e dispendiosas.
Pagamento retroativo de contribuições à Segurança Social
A empresa deve pagar retroativamente todas as contribuições à Segurança Social desde o início efetivo da relação laboral – ou seja, tanto a parte patronal como a parte do trabalhador, aplicáveis no Régimen General. A isso acrescem juros de mora e sobretaxas.
Multas dos inspetores de trabalho
Para cada pessoa afetada, o Art. 40.1.e LISOS prevê, no caso de uma infracción grave, uma multa de 3.750 a 7.500 euros (grau mínimo), 7.501 a 9.600 euros (grau médio) e 9.601 a 12.000 euros (grau máximo). No caso de uma infracción muy grave, o intervalo vai de 12.001 a 225.018 euros. Se houver vários trabalhadores afetados, este valor multiplica-se proporcionalmente.
Ações judiciais trabalhistas do trabalhador afetado
Assim que um trabalhador consiga que a sua falsa condição de autônomo seja reconhecida judicialmente, surgem direitos a:
- Pagamento retroativo de férias remuneradas
- Cumprimento da convenção coletiva aplicável ao setor
- Indenização por rescisão da relação laboral
- Remuneração de acordo com o salário mínimo, caso o honorário fosse inferior
Acesso dificultado a contratos públicos
Empresas com infrações à Segurança Social podem ser excluídas de concursos públicos.
| Consequência | Responsável | Valor / Alcance |
|---|---|---|
| Segurança Social Régimen General (com efeito retroativo) | Empregador | Parte do empregador + parte do trabalhador desde o dia 1 |
| Multa Inspección de Trabajo | Empregador | 3.750 a 12.000 € por pessoa (grave); até 225.018 € em caso de muy grave |
| Pagamento retroativo de férias, horas extra, salário | Empregador | individual (ação do trabalhador) |
| Indemnização por despedimento | Empregador | conforme o ET |
| Exclusão de contratos públicos | Empresa | por tempo limitado |
Nota: O caso Glovo – multa de quase 79 milhões de euros por falso trabalho autónomo de milhares de estafetas – mostra que, perante uma prática sistemática, as autoridades não sancionam apenas casos isolados, mas questionam todo o modelo de negócio.
O que arrisca o próprio afetado?
Também o falso autónomo não está automaticamente livre de responsabilidade. Quem contribuiu ativa e conscientemente para a construção do esquema pode ser corresponsabilizado – por exemplo, se emitiu faturas que simulavam uma verdadeira condição de autónomo. Na prática, a sanção mais dura recai quase sempre sobre a empresa, por ser a parte economicamente mais forte e que dirige a relação.
O que o afetado perde, por outro lado: durante o período de falso trabalho autónomo, paga a sua própria quota RETA (2026: consoante o escalão de rendimentos, normalmente entre cerca de 206 euros e cerca de 623 euros mensais), apesar de, na verdade, ter direito a um posto de trabalho por conta de outrem no Régimen General – com contribuição patronal. Isso é dinheiro concreto que se perde.
Além disso, faltam na biografia contributiva períodos de contribuição no regime correto. Isso pode repercutir-se a longo prazo no valor da pensão. Mais informações no guia Solicitar a pensão em Espanha.
Como decorre uma fiscalização pela Inspección de Trabajo?
A Inspección de Trabajo y Seguridad Social costuma verificar o falso trabalho autónomo em várias etapas:
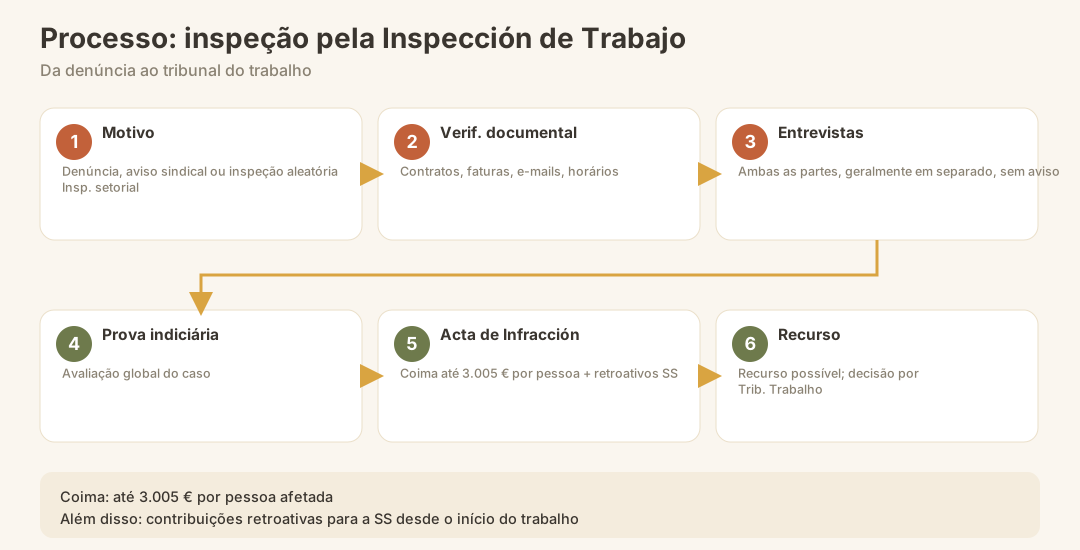
- Desencadeador: denúncia de um trabalhador afetado, indicação de um sindicato ou fiscalização setorial sem motivo específico (por exemplo, economia de plataformas, restauração, construção civil, serviços de TI).
- Verificação documental: apresentação de contratos, faturas, comprovativos de pagamento, comunicação interna (e-mails, mensagens de chat), escalas de trabalho.
- Entrevistas: os inspetores entrevistam tanto o suposto autónomo como outros funcionários da empresa – muitas vezes separadamente e sem aviso prévio.
- Avaliação dos indícios: análise conjunta de todas as circunstâncias. Nenhuma característica isolada é, por si só, decisiva.
- Acta de infracción: auto de infração formal, com exigência de pagamento retroativo das contribuições à Segurança Social.
- Possibilidade de recurso: a empresa pode apresentar recurso; a decisão final cabe aos tribunais de trabalho.
Atenção: a comunicação interna (grupos de WhatsApp com funcionários, nos quais também o „freelancer" recebe notificações de grupo) é considerada um forte indício de integração organizacional.
Os setores e situações mais frequentes
A falsa atividade por conta própria não é um fenómeno de nicho. A Inspección de Trabajo atua com especial frequência nos seguintes setores:
| Setor | Constelação típica | Risco específico |
|---|---|---|
| Plataformas / Economia gig | Serviços de entrega, serviços de transporte, aplicações de artesãos | Planeamento de trabalho controlado por algoritmo = forte dependência de instruções |
| TI / Desenvolvimento de software | Programador exclusivo para um único contratante | Colaboração de longo prazo na empresa, posto de trabalho fixo |
| Restauração / Turismo | Empregados de mesa, cozinheiros em regime de "faturação" | Horários de turno fixos, uniforme, ferramentas da empresa |
| Construção | Artesãos sem ferramentas próprias | Presença em obra sob supervisão |
| Media / Profissões criativas | Jornalistas, designers gráficos permanentemente para uma editora | Reuniões de redação como funcionário efetivo |
| Vendas | Representante externo com prémio fixo | Metas de vendas, carro da empresa, sistemas de CRM internos |
Erros mais comuns – e como evitá-los
Erro 1: Ter apenas um cliente (e isso durante anos)
Se, como autónomo, recebes de forma permanente quase todos os teus rendimentos de um único cliente, estás pelo menos na zona TRADE – ou pior, és um falso autónomo. A solução: construir ativamente uma segunda ou terceira relação com clientes, mesmo que o cliente principal traga a maior parte do trabalho.
Erro 2: Honorário mensal fixo sem relação com o desempenho
Um honorário transferido mensalmente ao cêntimo, independentemente do número de horas trabalhadas ou dos projetos faturados, parece um salário. Solução: as faturas devem indicar serviços concretos, e a remuneração deve pelo menos variar ligeiramente.
Erro 3: Trabalhar exclusivamente com os meios do cliente
Quem não tem o seu próprio portátil, o seu próprio software, o seu próprio escritório – e recebe tudo do cliente –, dificilmente pode comprovar de forma credível a independência empresarial. Ter meios de trabalho próprios não é um luxo, mas sim uma proteção legal.
Erro 4: Nenhuma liberdade de decisão própria sobre o método ou o tempo
Se tiveres de aparecer todas as manhãs no escritório do cliente a uma hora fixa, há pouco a argumentar. O verdadeiro estatuto de Autónomo significa que podes recusar ou reagendar encargos.
Erro 5: Ausência de risco empresarial próprio
Um trabalhador independente ganha e perde com os seus projetos. Quem recebe um honorário mensal fixo, nunca assume despesas e nunca recusa um encargo, não assume risco empresarial algum – e essa é uma característica central da relação de trabalho.
Erro 6: Tratamento igual ao dos funcionários efetivos no dia a dia
Se o suposto freelancer está inscrito na mesma lista de distribuição interna que a equipa, participa no jantar de Natal e tem um cartão de colaborador – nesse ponto, falta claramente a distinção.
Como construir uma relação de Autónomo correta
Para empresas e trabalhadores independentes que queiram estabelecer a relação corretamente, existem recomendações claras:
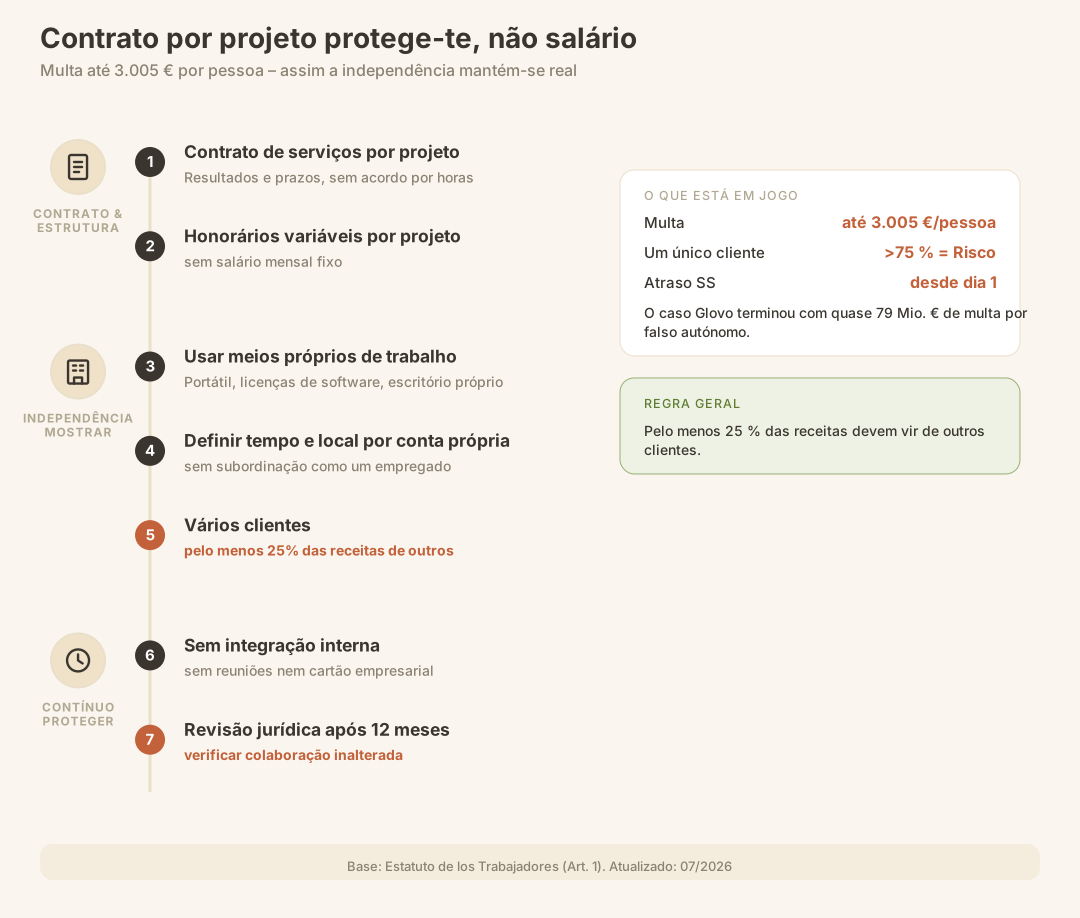
- Elaborar um contrato de prestação de serviços por escrito, que descreva projetos concretos, resultados e prazos – sem acordos por horas como nos contratos de trabalho.
- Documentar a gestão autónoma do tempo: o Autónomo decide por si próprio quando e onde trabalha.
- Utilizar meios de trabalho próprios: computador portátil, licenças de software, escritório ou espaço de co-working do freelancer.
- Procurar vários clientes: pelo menos 25 % dos rendimentos devem provir de outras fontes.
- Honorários variáveis e faturação por projeto: as faturas devem sempre incluir uma descrição concreta do serviço prestado.
- Sem integração interna: sem inscrição em listas de distribuição internas, sem participação obrigatória em reuniões de equipa, sem cartão da empresa.
- Revisão jurídica regular: o mais tardar quando uma colaboração ultrapassa 12 meses sem alteração estrutural, vale a pena marcar uma consulta.
Quem quiser proteger-se ainda mais, encontra no guia Modelo 303 & 130 tudo sobre a gestão fiscal enquanto verdadeiro Autónomo.
O que acontece depois? Quando a reclassificação já ocorreu
Quem recebeu uma Acta de Infracción ou suspeita que uma inspeção está em curso deve agir de imediato:
- Consultoria jurídica imediata: Os prazos para recursos são curtos; sem um advogado especializado em direito laboral, geralmente expiram sem serem utilizados.
- Guardar a documentação: Conservar todos os contratos, faturas, comunicações e escalas de trabalho.
- Não corrigir sem aconselhamento: Alterações posteriores a documentos podem agravar a suspeita.
- Falar com a pessoa envolvida: Muitas vezes é possível chegar a uma solução amigável antes de um tribunal do trabalho decidir.
- Avaliar a regularização: Se a relação corresponde de facto a uma relação laboral, uma mudança voluntária para um contrato de trabalho pode desescalar a situação e reduzir sanções agravadas.
Também podem surgir pagamentos fiscais em atraso – para isso, recomendamos o resumo em Impostos como residente.
Lista de verificação: Sou eu (ou é o meu contratado) um falso autónomo?
Responda com sinceridade às seguintes perguntas com Sim ou Não. Quanto mais respostas Sim, maior o risco.
| Pergunta | Sim = Risco |
|---|---|
| O contratante define diariamente o horário e o local de trabalho? | ✓ |
| Existe um honorário mensal fixo, independentemente dos serviços prestados? | ✓ |
| Todos ou quase todos os rendimentos provêm de um único contratante? | ✓ |
| O trabalho é realizado exclusivamente com ferramentas/equipamentos do contratante? | ✓ |
| O autónomo não pode recusar ou delegar tarefas? | ✓ |
| A comunicação interna da empresa é enviada da mesma forma que aos funcionários? | ✓ |
| Não existe risco empresarial próprio (nenhuma perda possível)? | ✓ |
| A colaboração decorre há mais de 12 meses sem alterações? | ✓ |
| O autónomo não tem carteira de clientes própria nem outros projetos? | ✓ |
0–2 Sim: Provavelmente uma estrutura de autónomo correta. 3–5 Sim: Zona cinzenta – recomenda-se uma verificação jurídica. 6+ Sim: Risco grave de reclassificação – aconselha-se urgentemente consulta jurídica.
Conclusão
O falso autónomo não é uma infração menor em Espanha – trata-se de fraude à Segurança Social, e a Inspección de Trabajo encara-o com seriedade. Para as empresas, uma reclassificação significa: pagamentos retroativos de contribuições à Segurança Social, multas entre 3.750 e 12.000 euros por pessoa afetada, e processos judiciais laborais. Para os freelancers afetados, significa a perda de direitos laborais e contribuições RETA pagas desnecessariamente.
A boa notícia: quem, desde o início, tiver o cuidado de adotar as estruturas corretas – vários contratantes, meios de produção próprios, remuneração centrada em projetos, sem integração organizacional – está em terreno seguro. E quem já se encontra numa situação problemática deve agir agora, antes que um inspetor apareça.
Fontes oficiais
- Estatuto de los Trabajadores (Real Decreto Legislativo 2/2015): https://www.boe.es/buscar/act.php?id=BOE-A-2015-11430
- Ley del Estatuto del Trabajo Autónomo (Ley 20/2007): https://www.boe.es/buscar/act.php?id=BOE-A-2007-13409
- Segurança Social – RETA (Régimen Especial de Trabajadores Autónomos): https://www.seg-social.es/wps/portal/wss/internet/Trabajadores/Afiliacion/10548
- Inspección de Trabajo y Seguridad Social: https://www.mites.gob.es/itss/web/
- Agencia Tributaria (AEAT) – Obrigações fiscais dos autónomos: https://www.agenciatributaria.es
- Real Decreto-ley 13/2022 (Reforma das contribuições dos autónomos baseadas no rendimento): https://www.boe.es/buscar/doc.php?id=BOE-A-2022-11281