
Subrogar una hipoteca o solicitar una carencia en Mallorca
Si quieres modificar tu hipoteca en España, conviene distinguir primero entre dos objetivos: ¿buscas que el préstamo sea más barato o que sus cuotas sean más previsibles a largo plazo, o necesitas un respiro temporal con los pagos mensuales? Para el primer objetivo puedes plantearte una modificación con tu entidad actual (novación) o el traslado de la hipoteca a otra entidad (subrogación de acreedor). Si atraviesas una dificultad temporal, puedes hablar en su lugar de una carencia, es decir, de una pausa pactada en los pagos o de un ajuste de la amortización.
Cada vía tiene consecuencias distintas para el capital pendiente, el plazo y el coste total. Una cuota mensual más baja no significa necesariamente que el préstamo salga más barato. Aquí descubrirás qué preguntas conviene hacer antes de cambiar de entidad, cómo plantear una pausa en los pagos y por qué «refinanciación gratuita» no es una afirmación válida en todos los casos. Aunque tu inmueble esté en Mallorca, será tu contrato de préstamo concreto el que determine qué cambios son posibles y cuáles te convienen.
¿Qué opciones hay para modificar una hipoteca en España?
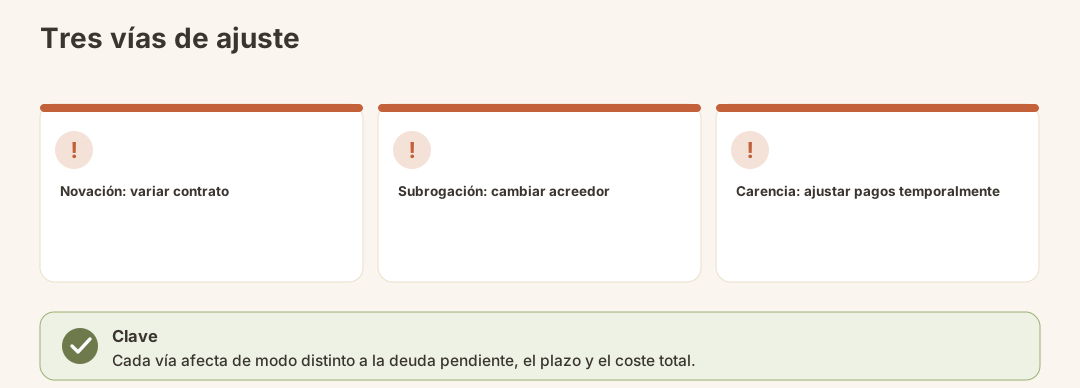
En España, la novación consiste en modificar el contrato vigente con la entidad actual. Mediante una subrogación de acreedor, otra entidad pasa a ocupar la posición de acreedora. La carencia, en cambio, busca aliviar temporalmente los pagos. No implica cambiar de entidad ni que se condone el capital pendiente.
| Opción | Qué se pretende cambiar | Pregunta clave antes de decidir |
|---|---|---|
| Novación | Las condiciones del préstamo vigente con la entidad actual | ¿Qué condiciones del contrato se modificarán y cuál será el coste total? |
| Subrogación de acreedor | La entidad acreedora | ¿Compensa la ventaja de la nueva oferta los costes del cambio? |
| Carencia | Los pagos se ajustan durante un periodo acordado | ¿Qué pagos seguirán siendo exigibles y qué ocurrirá después con la cuota y el plazo? |
Nota: Transmitir un préstamo vigente, modificar sus condiciones y cancelarlo mediante un préstamo nuevo no son lo mismo. Pide que te expliquen con claridad la operación prevista antes de firmar.
¿Cuándo merece la pena cambiar la hipoteca de banco en España?
Conviene estudiar el cambio, sobre todo, si el tipo de interés o el periodo durante el que tienes garantizado el tipo actual ya no encajan con tus planes. Pero la comparación no debe quedarse en el tipo de interés ofrecido: también importan el capital pendiente, el plazo restante, las posibles compensaciones previstas en el contrato actual, una nueva tasación y las condiciones de la nueva oferta.
Pide primero a tu entidad actual una propuesta de modificación por escrito. Así podrás comprobar si una novación te permite alcanzar tu objetivo sin cambiar de entidad. Al comparar un tipo de interés fijo y uno variable también importa el riesgo que quieras asumir en el futuro, no solo la próxima cuota mensual.
Una carencia responde a otra necesidad. Si la cuota solo te resulta demasiado elevada temporalmente, puede darte un respiro. Pero no sustituye la comparación de los costes de financiación a largo plazo.
¿Cuánto cuesta una subrogación? ¿Es gratuita?
No deberías considerar «gratuito» un cambio de banco hasta que tengas por escrito todas las partidas correspondientes a tu contrato y a la oferta concreta. Que debas pagar una compensación por amortización anticipada depende de las condiciones contractuales y de cómo se articule jurídicamente la operación. También puede ser necesaria una nueva tasación del inmueble.
| Aspecto que revisar | Referencia concreta | Qué debes aclarar |
|---|---|---|
| Tasación del inmueble (tasación) | Como referencia, se mencionan unos 300–500 € | ¿Quién encarga y paga la tasación, incluso si el cambio no llega a realizarse? |
| Compensación prevista en el contrato actual | No hay un importe único para todos los préstamos | ¿Qué cláusula se aplica a tu capital pendiente y al cambio que quieres hacer? |
| Otros trámites | Depende de si el préstamo se subroga, se modifica o se contrata uno nuevo | ¿Qué costes figuran en la oferta concreta? |
El rango indicado para una tasación es orientativo, no una tarifa garantizada. Si lo que más te interesa es saber qué efecto tendría una amortización anticipada parcial en lugar de cambiar de banco, también te ayudará la guía sobre el cuadro de amortización y la amortización anticipada parcial.
¿Qué impuestos se aplican al cambiar de entidad financiera?
Un mero cambio de prestamista no equivale a constituir una nueva hipoteca. Por eso, sería engañoso afirmar que toda «refinanciación» tiene las mismas consecuencias fiscales. Si se cancela el préstamo anterior y se contrata una nueva financiación, el impuesto sobre actos jurídicos documentados (AJD) puede tener un tratamiento distinto al de una subrogación.
Antes de nada, deja constancia de qué operación se va a formalizar en escritura pública y qué impuestos o tasas consideran las partes que se aplicarán. Encontrarás más información sobre este impuesto en AJD en España.
Atención: Este artículo tiene carácter informativo general y no constituye asesoramiento jurídico, fiscal ni financiero, ni una recomendación de crédito. El mero uso del término «refinanciación» no permite concluir que la operación esté exenta de impuestos ni que esté sujeta a un impuesto concreto.
¿Cómo se cambia a otro prestamista?
Seguir este orden te ayudará a comparar ofertas y detectar pronto los posibles costes:
- Revisa el contrato vigente: Anota el capital pendiente, el tipo de interés, el plazo restante y las condiciones de cancelación anticipada.
- Define tu objetivo: ¿Quieres reducir la cuota, limitar las variaciones del tipo de interés o modificar otras condiciones?
- Pide ofertas por escrito: Solicita al prestamista actual una modificación del contrato y examina también una oferta para cambiar de prestamista.
- Compara los costes totales: Ten en cuenta, además de la cuota, la tasación, las posibles compensaciones y las condiciones durante el plazo restante.
- Aclara cómo se articulará la operación: Pide que te confirmen si se prevé una subrogación, una modificación adicional del contrato o una nueva financiación.
- Solo entonces toma una decisión: Comprueba que la documentación definitiva se corresponda con la oferta que has comparado.
Para que el prestamista actual presente una posible contraoferta se prevén 15 días mencionado. No consideres este dato un plazo general aplicable a cada paso de tu caso; pide que te expliquen por escrito el procedimiento que corresponde a tu trámite.
¿Cómo solicitas una carencia o una pausa en los pagos?
Habla con la entidad prestamista antes de que dejes de hacer un pago acordado. Explica por qué necesitas un alivio temporal y a partir de cuándo prevés poder volver a afrontar los pagos habituales. Después, pide una propuesta por escrito que muestre no solo el pago reducido, sino también las consecuencias una vez terminada la pausa.
Por lo general, las entidades prestamistas españolas conceden este tipo de acuerdo por un máximo de uno o dos años. No es un derecho ni una garantía general. Lo determinante es lo que acuerdes con la entidad prestamista.
| Pregunta para la entidad prestamista | Por qué es importante |
|---|---|
| ¿Qué partes del pago se suspenden o reducen durante la carencia? | «Pausa en los pagos» no aclara qué importes seguirán pendientes de pago. |
| ¿De cuánto será el pago durante el periodo acordado? | Necesitas una planificación fiable para afrontar el bache económico. |
| ¿Cómo evolucionarán después el capital pendiente, la cuota y el plazo? | Pagar menos ahora puede modificar la carga financiera posterior. |
| ¿Qué modificación se acordará por escrito? | Las expectativas verbales no bastan para planificar tus finanzas. |
Atención: La carencia no implica automáticamente que el préstamo no devengue intereses ni que se condonen los pagos pendientes. Revisa expresamente las condiciones acordadas.
¿Qué documentos y cifras debes tener preparados?
Para hablar de una novación, una subrogación o una carencia es más útil hacer un balance claro que fijar apresuradamente una cuota deseada. Ten a mano tu contrato de préstamo, el calendario de pagos actual y un justificante del capital pendiente. Anota también qué pagos periódicos tienes que afrontar actualmente y qué cambio quieres conseguir.
Cuando compares ofertas, pide en cada caso un desglose de los pagos durante el plazo restante. Si solicitas una pausa en los pagos, también necesitas las cifras correspondientes al periodo posterior a la pausa. Para una nueva valoración del inmueble puede ser necesaria una tasación.
Errores más frecuentes
- Comparar solo la próxima cuota mensual. Una cuota más baja no indica cuánto costará el préstamo en total.
- Confundir el cambio de banco con la contratación de un nuevo préstamo. La forma jurídica de la operación es importante para su tramitación y sus posibles costes.
- Creer que una pausa en los pagos supone la condonación de la deuda. Lo decisivo es lo que se acuerde por escrito sobre los importes que siguen siendo exigibles y lo que ocurrirá después.
- Preguntar demasiado tarde por los costes de la tasación. Aclara antes de encargarla quién los asumirá si finalmente no cambias de banco.
- Aceptar una contraoferta sin hacer una comparación completa. Compara las condiciones definitivas, no solo un tipo de interés destacado.
¿Qué viene después?
Tras una modificación del contrato o un cambio de banco, debes cotejar el nuevo calendario de pagos con los documentos firmados y conservar ambos. Después de una carencia acordada, es especialmente importante que sepas cuándo empezará a aplicarse la cuota posterior y que la incluyas a tiempo en tu planificación.
Si, en cambio, amortizas por completo el préstamo, el pago de la deuda no equivale a la cancelación de la hipoteca inscrita. Para cancelarla, serán necesarios otros trámites y un justificante de que la deuda está saldada. Esto es especialmente importante si quieres vender el inmueble más adelante.
Lista de comprobación antes de decidir
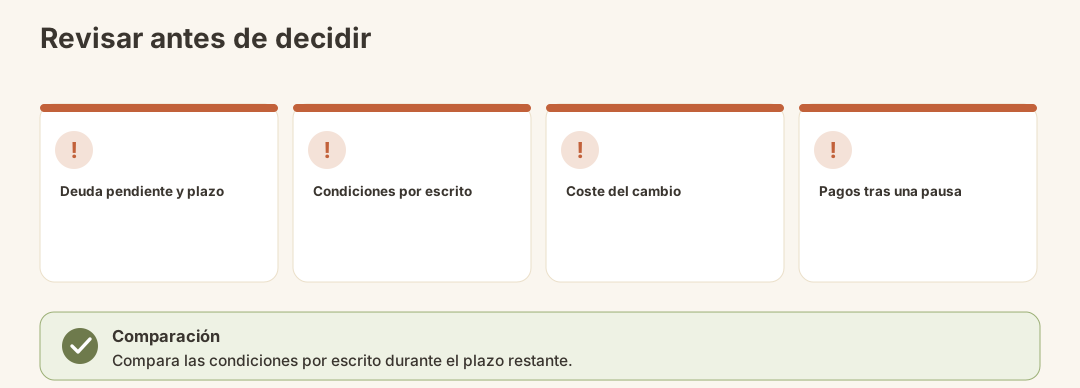
- Conozco el capital pendiente, el tipo de interés y el plazo restante de mi préstamo.
- Sé si necesito un cambio permanente de condiciones o solo un alivio temporal.
- He revisado en el contrato las condiciones de amortización anticipada.
- Dispongo de las condiciones por escrito de cada opción que estoy considerando seriamente.
- La tasación y los posibles costes adicionales se han tenido en cuenta en la comparación.
- Si hay una carencia, sé cuánto pagaré durante ese periodo y después.
- Sé si la operación prevista supone modificar el contrato, cambiar de entidad prestamista o contratar un nuevo préstamo.
Conclusión
Una hipoteca española puede modificarse de distintas maneras. La novación afecta a tu contrato actual; la subrogación de acreedor supone cambiar de entidad prestamista, y la carencia permite aliviar los pagos según lo acordado. La opción más adecuada no la determina la cuota anunciada más baja, sino la comparación de las condiciones por escrito a lo largo del plazo restante. Si tienes dificultades inmediatas para pagar, el siguiente paso más importante es hablar con tu entidad prestamista antes de dejar de pagar una cuota.
Fuentes oficiales
- Boletín Oficial del Estado (BOE) – publicación oficial de la Ley 5/2019 reguladora de los contratos de crédito inmobiliario.