
Impuesto sobre el Patrimonio en España: quién presenta el Modelo 714
Quien vive en España o posee bienes aquí, tarde o temprano se encontrará con el impuesto sobre el patrimonio en España —el Impuesto sobre el Patrimonio o IP—. Este impuesto anual grava el patrimonio neto a 31 de diciembre y se declara mediante el Modelo 714. Desde 2022 existe además el impuesto estatal de solidaridad (Impuesto de Solidaridad de las Grandes Fortunas, IGF), aplicable en toda España a partir de un patrimonio neto de 3 millones de €. El impuesto sobre el patrimonio pagado se deduce de su cuota. En esta guía descubrirás qué mínimos exentos se aplican, cómo se valoran los inmuebles, qué diferencia a residentes y no residentes, cómo fija Balearen sus tipos impositivos, cuándo debes presentar el Modelo 714 y cómo se coordinan ambos impuestos para evitar una doble tributación.

¿Qué es el impuesto sobre el patrimonio y a quién afecta?
El impuesto sobre el patrimonio español (Impuesto sobre el Patrimonio) es un impuesto anual directo sobre el patrimonio neto de una persona física a 31 de diciembre. Se introdujo por primera vez en 1977 mediante la Ley del Impuesto sobre el Patrimonio y su estructura básica, aún vigente, quedó definida por la Ley 19/1991.
Calcular el patrimonio
Explicación
El valor de tus bienes y derechos antes de deducir deudas. Los inmuebles se computan por el mayor entre el valor catastral, el de adquisición y el comprobado por la Administración.
Explicación
Deudas y cargas acreditadas imputables a ese patrimonio, por ejemplo el capital pendiente de la hipoteca del inmueble.
Explicación
Los no residentes pueden aplicar la normativa de la comunidad autónoma donde radique el mayor valor de su patrimonio en España (disposición adicional cuarta de la Ley 19/1991). De ahí dependen el mínimo exento y la tarifa.
- Carga fiscal anual
- 14.571,42 €
- Impuesto sobre el Patrimonio
- 14.571,42 €
- Impuesto de solidaridad tras la deducción
- 0,00 €
- Mínimo exento
- 3.000.000,00 €
Normativa vigente a 1 de enero de 2024
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
¿Quién está obligado a pagarlo?
En términos generales, hay dos grupos de contribuyentes:
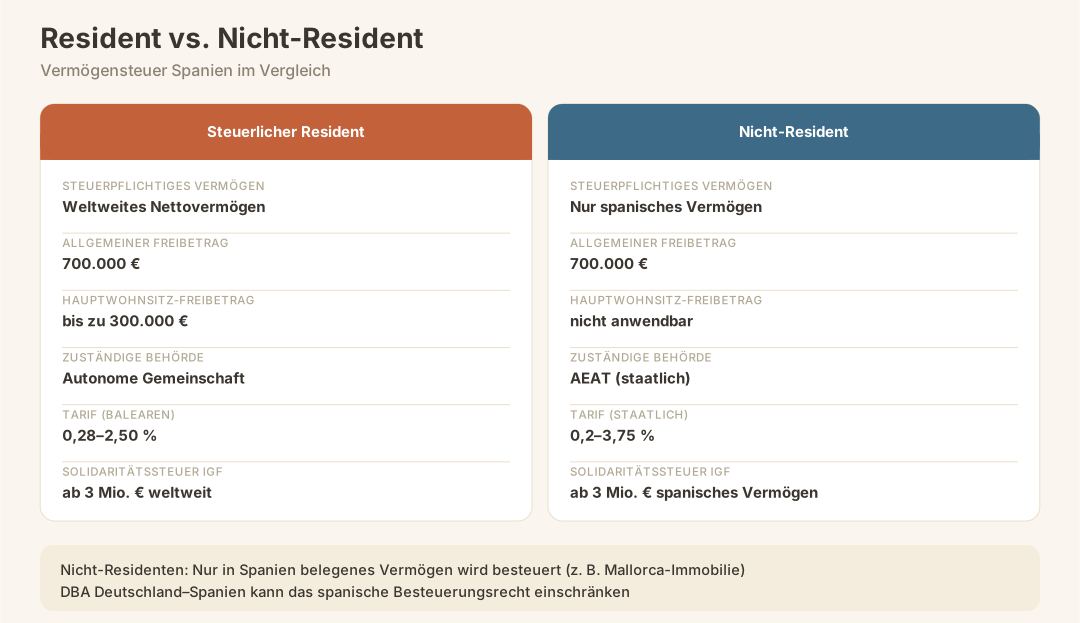
- Los residentes fiscales en España (quienes pasan más de 183 días al año en el país o tienen en España el centro de sus intereses económicos) tributan por su patrimonio mundial.
- Los no residentes que poseen bienes en España (por ejemplo, una vivienda vacacional en Mallorca) tributan únicamente por su patrimonio situado en España.
Nota: El impuesto sobre el patrimonio es un Impuesto autonómico (impuesto cedido). Esto significa que las comunidades autónomas pueden establecer sus propias exenciones, tipos impositivos y bonificaciones dentro de determinados límites. A los no residentes se les aplica la normativa estatal, salvo que un convenio para evitar la doble imposición limite la potestad tributaria de España.
Un caso particular es la Comunidad de Madrid: había reducido de facto a cero el impuesto sobre el patrimonio mediante una bonificación del 100 %. El impuesto estatal de solidaridad introducido en 2022 pretendía contrarrestar este efecto; volveremos a ello más adelante.
¿Qué se incluye en el patrimonio sujeto al impuesto?
Se grava el patrimonio neto total de una persona a fecha de 31 de diciembre. Según la información consultada, comprende los siguientes tipos de bienes y derechos:
| Tipo de bien o derecho | Ejemplos |
|---|---|
| Inmuebles | Pleno dominio, usufructo y otros derechos reales |
| Saldos bancarios y efectivo | Cuentas corrientes, libretas de ahorro y depósitos a la vista, tanto en España como en el resto del mundo |
| Inversiones financieras | Acciones, bonos, fondos de inversión y criptomonedas |
| Participaciones empresariales | Participaciones en GmbH y en S.L. |
| Vehículos, embarcaciones y aeronaves | Bienes de lujo con un valor de mercado considerable |
| Joyas, obras de arte y objetos de colección | Objetos de valor que superen determinados umbrales |
| Seguros de vida y productos de previsión | Valor del capital en lugar del pago futuro |
De la suma de todos los activos se restan las deudas deducibles —por ejemplo, las hipotecas sobre inmuebles— para obtener el Patrimonio neto que debe determinarse como base imponible.
Atención: No todas las deudas son deducibles. Las obligaciones que pueden tenerse en cuenta dependen del tipo de bien y conviene consultarlas con un asesor fiscal.
¿Cómo se valoran los inmuebles a efectos del impuesto sobre el patrimonio?
Para muchos propietarios en Mallorca, los inmuebles son la partida más importante de la declaración del impuesto sobre el patrimonio. Su valoración sigue unas reglas claras:
Como valor del inmueble se toma, por regla general, el mayor de los tres valores siguientes:
- Valor catastral (valor catastral)
- Valor comprobado o aceptado por la Administración tributaria (valor comprobado por la Administración)
- Valor de adquisición (precio de compra según la escritura)
En la práctica, para los inmuebles en Mallorca suele prevalecer el precio de compra o el valor comprobado por la Administración, especialmente en las adquisiciones recientes. El valor catastral suele ser inferior al valor de mercado, pero no por ello es automáticamente el importe que debe declararse.
Nota: Desde 2022 existe en España el denominado Valor de Referencia Catastral (VRC), que el Ministerio de Hacienda publica para los inmuebles. Si se aplica al impuesto sobre el patrimonio y de qué manera es algo que debe examinarse en cada caso. Consúltalo con tu asesor fiscal: las diferencias pueden ser considerables, sobre todo en el caso de inmuebles exclusivos en Mallorca.
Mínimos exentos: ¿qué queda libre de impuestos?
Mínimo exento personal general
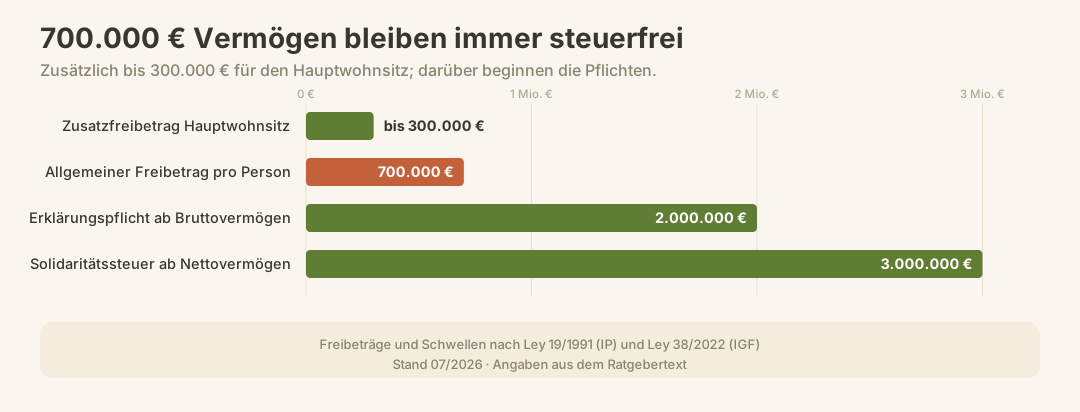
El mínimo exento estatal asciende a 700.000 euros por persona. Solo está sujeto al impuesto el patrimonio neto que supere este umbral. Para Mallorca, sin embargo, esta no es la cifra de referencia: En Balearen, el mínimo exento se elevó el 1 de enero de 2024 a 3.000.000 de euros por persona (Ley 12/2023). Cuando a continuación se mencionan 700.000 euros, se hace referencia al marco estatal.
Exención adicional por vivienda habitual
Para la vivienda principal de uso propio (vivienda habitual) existe una exención adicional de hasta 300.000 euros. Esta cantidad se deduce del valor del inmueble antes de incluirlo en la base imponible.
Diferencias entre comunidades autónomas
| Comunidad autónoma | Mínimo exento general | Particularidad |
|---|---|---|
| Balearen | 3.000.000 € (desde el 01.01.2024, Ley 12/2023) | Tipos impositivos propios (véase más abajo) |
| Madrid | 700.000 € | Históricamente, bonificación del 100 %; compensada por el IGF |
| Algunas otras comunidades | Puede variar | Según la normativa autonómica |
| No residentes | 700.000 € (mínimo estatal) | Solo tributa el patrimonio situado en España |
Nota: Los mínimos exentos exactos pueden variar según la comunidad autónoma. Los importes aquí indicados corresponden a los datos acreditados por la investigación realizada. En Balearen, la Ley 12/2023 establece desde el 1 de enero de 2024 un mínimo exento de 3.000.000 de euros por persona. Por tanto, el mínimo estatal de 700.000 euros, junto con la exención por vivienda habitual de hasta 300.000 euros, prácticamente ya no es la referencia aplicable en Mallorca.
Obligación de declarar con independencia de la cuota tributaria
Incluso quien no tenga que pagar impuestos está obligado a presentar el Modelo 714 si el patrimonio bruto supera los 2.000.000 euros; en ese caso, se trata de una obligación informativa con una «cuota tributaria cero».
Tipos impositivos: escala estatal, Baleares e impuesto de solidaridad
Escala estatal (Impuesto sobre el Patrimonio)
La escala fijada por el Estado es progresiva y va del 0,2 % al 3,5 %. Las comunidades autónomas pueden establecer sus propias escalas; si no lo hacen, se aplica la estatal.
Escala de Baleares
Baleares ha establecido su propia escala impositiva. La información consultada sitúa los tipos en Baleares entre el 0,28 % y el 3,45 % sobre el patrimonio neto sujeto a gravamen.
Impuesto de solidaridad (IGF): el impuesto estatal complementario
| Impuesto | Se aplica a partir de un patrimonio neto de | Tipo impositivo | Base imponible |
|---|---|---|---|
| Impuesto sobre el Patrimonio (IP) | 3.000.000 € (Baleares) / 700.000 € (escala estatal) | 0,2–3,5 % (estatal) / 0,28–3,45 % (Baleares) | Patrimonio neto mundial (residentes) / patrimonio neto en España (no residentes) |
| Impuesto de Solidaridad de las Grandes Fortunas (IGF) | 3.000.000 € de patrimonio neto | 1,70–3,50 % | Patrimonio neto mundial (residentes) / patrimonio neto en España (no residentes) |
Importante: El impuesto sobre el patrimonio correspondiente a la comunidad autónoma puede deducirse del impuesto de solidaridad. Por tanto, no se produce una doble imposición íntegra, pero sí una tributación mínima que impide que los tipos autonómicos nulos eliminen por completo el impuesto.
El impuesto de solidaridad se aplica por igual a residentes y no residentes cuando su patrimonio neto sujeto al impuesto supera los 3.000.000 euros.
Modelo 714: formulario de declaración y presentación
El Modelo 714 es el formulario oficial para la declaración anual del Impuesto sobre el Patrimonio en España. Se presenta por vía electrónica a través de la plataforma de la Agencia Tributaria (AEAT).
¿Quién debe presentarlo?
- Los residentes con un patrimonio neto mundial superior al mínimo exento aplicable (en Balearen, 3.000.000 €; el mínimo estatal es de 700.000 €, más, en su caso, la exención por vivienda habitual)
- Los residentes con un patrimonio bruto superior a 2.000.000 € (aunque la cuota tributaria sea cero)
- Los no residentes con un patrimonio neto situado en España superior al mínimo exento
¿Cómo se presenta?
La declaración se presenta exclusivamente por vía electrónica, ya sea:
- Con el Certificado Digital o Cl@ve PIN del propio contribuyente
- A través de un asesor fiscal (asesor fiscal) o un abogado autorizados
Paso a paso: presentación del Modelo 714
- Hacer inventario de todos los bienes a 31 de diciembre — inmuebles, cuentas bancarias, valores, vehículos, joyas y participaciones
- Determinar el valor de los bienes — especialmente el de los inmuebles, según las reglas indicadas anteriormente
- Reunir las deudas deducibles — por ejemplo, el capital pendiente de las hipotecas
- Calcular el patrimonio neto y compararlo con el mínimo exento aplicable
- Determinar la comunidad autónoma competente – ¿Qué comunidad autónoma te corresponde? (domicilio en el caso de los residentes; ubicación de los bienes en el de los no residentes)
- Cumplimentar y presentar el Modelo 714 por vía electrónica a través de la plataforma de la AEAT o mediante un asesor fiscal
- Realizar el pago o establecer la domiciliación bancaria si existe una deuda tributaria
Nota: El Modelo 714 se presenta durante la campaña anual de declaraciones tributarias que en España suele ir de abril a julio, en paralelo a la declaración de la renta (IRPF). La AEAT fija los plazos exactos cada año; consulta las fechas actualizadas directamente en sede.agenciatributaria.gob.es.
Residentes y no residentes: principales diferencias
| Criterio | Residente fiscal | No residente |
|---|---|---|
| Patrimonio sujeto al impuesto | Patrimonio neto mundial | Solo bienes situados en España |
| Mínimo exento | 700.000 € (con posibles ajustes autonómicos) + hasta 300.000 € por vivienda habitual | 700.000 € (mínimo estatal) |
| Administración tributaria competente | Comunidad autónoma de residencia | Administración tributaria estatal / AEAT |
| Tarifa aplicable | Autonómica (p. ej., tarifa de Balearen) | Tarifa estatal |
| Impuesto Temporal de Solidaridad de las Grandes Fortunas (IGF) | Sí, a partir de un patrimonio neto mundial de 3 millones de € | Sí, a partir de un patrimonio neto situado en España de 3 millones de € |
Para los ciudadanos alemanes sin residencia fiscal en España, que poseen un inmueble en Mallorca, se aplica lo siguiente: son no residentes y tributan exclusivamente por el patrimonio situado en España. El convenio para evitar la doble imposición entre Alemania y España puede limitar la potestad tributaria de España; conviene analizar este aspecto de forma individual.
Si estás pensando en trasladar tu residencia fiscal a España, lee primero nuestra guía sobre impuestos para residentes (IRPF) e infórmate sobre la residencia.
Exenciones fiscales y bienes que quedan exentos
No todo forma parte del patrimonio sujeto a tributación. La documentación consultada recoge las siguientes excepciones relevantes:
- Domicilio principal (vivienda habitual): Hasta 300.000 euros de su valor quedan excluidos mediante una exención adicional
- Patrimonio empresarial y participaciones en empresas: Bajo determinadas condiciones —como la participación activa, que constituya la principal fuente de ingresos y una participación mínima—, las participaciones empresariales pueden quedar exentas del impuesto sobre el patrimonio. Los requisitos exactos son complejos y requieren asesoramiento fiscal
- Obras de arte y bienes culturales: Parcialmente exentos en determinadas circunstancias
- Productos de previsión para la jubilación cuyas prestaciones aún no se están cobrando: Según sus características
Atención: La exención del patrimonio empresarial (empresa familiar) está sujeta a requisitos estrictos. Si utilizas una estructura de holding o tienes inmuebles a través de una S.L., conviene consultar cuanto antes a un asesor fiscal con experiencia en expatriados.
Impuesto sobre el patrimonio e impuesto de solidaridad: cómo se relacionan
La Impuesto de solidaridad (Imuesto de Solidaridad de las Grandes Fortunas, IGF) se introdujo en 2022 como impuesto estatal complementario. Se aplica a partir de un patrimonio neto de 3.000.000 euros y tiene tipos del 1,70 % al 3,50 %.
¿Cómo funciona la deducción?
El Impuesto sobre el Patrimonio (IP) pagado a la comunidad autónoma correspondiente se deduce del impuesto de solidaridad. Esto significa que:
- Quien reside en una región con tipos habituales del IP (p. ej., Balearen) paga la diferencia entre el IGF y el IP, o no paga nada si el IP iguala o supera el IGF.
- Quien reside en Madrid y no ha pagado el IP gracias a la bonificación autonómica paga el IGF íntegro.
Ejemplo práctico (simplificado): Patrimonio neto de 5.000.000 euros, residente en Mallorca:
- Se calcula el IP según la tarifa de Balearen sobre el importe que excede de 3.000.000 €
- Se calcula el IGF sobre el importe que excede de 3.000.000 €
- El IP pagado se deduce de la cuota del IGF
Para los residentes, el impuesto de solidaridad se aplica al patrimonio neto mundial; para los no residentes, al patrimonio neto situado en España.
Si también tienes patrimonio en el extranjero que debes declarar mediante el Modelo 720, conviene planificar con especial cuidado cómo se coordinan estas declaraciones.
Errores más frecuentes en el Impuesto sobre el Patrimonio en Mallorca
- Valorar incorrectamente un inmueble: Declarar el valor catastral aunque el precio de compra sea superior puede dar lugar a pagos adicionales tras una inspección.
- Olvidar la exención de la vivienda habitual: No se aplica la exención adicional de hasta 300.000 euros por la vivienda habitual.
- No declarar el patrimonio mundial: Los residentes deben declarar todos los bienes que poseen en todo el mundo, no solo los situados en España.
- No deducir las deudas: Se pasan por alto las hipotecas pendientes u otras deudas deducibles.
- No aplicar la escala autonómica: Quien reside en Balearen está sujeto a la escala fiscal de Balearen, no automáticamente a la estatal.
- Ignorar la obligación de declarar aunque la cuota sea cero: Si el patrimonio bruto supera los 2.000.000 euros, hay que presentar el Modelo 714 aunque no resulte ningún impuesto a pagar.
- No cumplir el plazo: El plazo de presentación coincide con la campaña del IRPF; presentar la declaración fuera de plazo puede dar lugar a recargos.
- Pasar por alto el impuesto de solidaridad: Quien supere el umbral de 3 millones debe tener en cuenta el IGF por separado, aunque ya pague el IP.
¿Qué viene después? Otras obligaciones fiscales relacionadas
El impuesto sobre el patrimonio rara vez es la única obligación fiscal. Estas guías te ayudarán a entender el panorama completo:
- Impuesto sobre la renta para residentes: Si eres residente fiscal en España, debes tributar por tus ingresos mundiales → Impuestos como residente (IRPF)
- Impuesto sobre la renta de no residentes: Si eres no residente y tienes un inmueble en España, también se aplica el Impuesto sobre la Renta de No Residentes → Impuesto sobre la renta de no residentes en España
- Modelo 720: declarar los bienes en el extranjero: Los residentes con bienes en el extranjero que superen determinados umbrales deben presentar el Modelo 720 → Obligación de presentar el Modelo 720
- ETF y fondos de inversión: Si tienes productos de inversión, también conviene conocer su tratamiento fiscal → ETF y fondos indexados en España
- Beckham Law: Los profesionales cualificados y empresarios que acaban de trasladarse pueden solicitar, bajo determinadas condiciones, tributar a un tipo fijo, lo que también puede afectar a su obligación de pagar el impuesto sobre el patrimonio → Beckham Law en España
- Deducciones del IRPF en Balearen: Para los residentes en Mallorca existen particularidades autonómicas en el impuesto sobre la renta → Deducciones del IRPF en Balearen
- Bienes de lujo: Las embarcaciones, los yates y los vehículos de alta gama forman parte del patrimonio sujeto a tributación → Importar un coche de lujo a Mallorca | Amarre en una marina de Mallorca
Lista de comprobación: ¿Tengo que pagar el impuesto sobre el patrimonio en Mallorca?
Revisa estos puntos por orden:
- Determinar la residencia fiscal: ¿Soy residente fiscal en España (> 183 días / centro de intereses económicos)?
- Hacer un inventario del patrimonio: Reunir todos los activos a 31 de diciembre, incluidas las cuentas, los fondos y los inmuebles en el extranjero
- Recopilar las deudas: Identificar las hipotecas y otras deudas deducibles
- Calcular el patrimonio neto: Activos menos deudas deducibles
- Aplicar las exenciones: en Balearen, 3.000.000 € por persona (mínimo estatal: 700.000 €) + hasta 300.000 € por vivienda habitual
- Consultar la escala autonómica: ¿Vives en Balearen? → Escala de Balearen del 0,28–3,45 %
- Comprobar el patrimonio bruto: ¿Supera los 2.000.000 €? → Obligación de presentar la declaración aunque la cuota sea cero
- Comprobar el impuesto de solidaridad: ¿Supera el patrimonio neto los 3.000.000 €? → Tener en cuenta el IGF
- Presentar el Modelo 714 dentro del plazo: Durante la campaña del IRPF/IP (normalmente entre abril y julio)
- Consultar a un asesor fiscal: Especialmente si hay patrimonio en el extranjero, participaciones empresariales o se está cerca del umbral
Conclusión
El impuesto sobre el patrimonio en España no es para muchos expatriados y compradores de vivienda en Mallorca una cuestión teórica, sino una obligación anual muy concreta. El mínimo exento balear de 3.000.000 euros por persona (mínimo estatal: 700.000 euros), más hasta 300.000 euros por la vivienda habitual, deja fuera del impuesto a la gran mayoría de los casos en Mallorca. Sin embargo, quien posea un inmueble de alto valor, tenga patrimonio financiero en el extranjero o supere el umbral de 3 millones de euros necesita planificarlo cuidadosamente.
Baleares tiene una escala propia del 0,28–3,45 %, distinta de la estatal. Además, el impuesto de solidaridad garantiza una tributación mínima incluso cuando una comunidad autónoma haya dejado sin efecto el IP.
Lo fundamental es presentar el Modelo 714 correctamente y dentro de plazo, declarar todos los bienes y aprovechar las posibilidades de compensación entre el IP y el IGF. Contar con un asesor fiscal experimentado en fiscalidad hispano-alemana no es opcional, sino imprescindible, especialmente si hay patrimonio en todo el mundo, participaciones empresariales o bienes de lujo.
Fuentes oficiales
- Agencia Tributaria (AEAT) – Modelo 714: https://sede.agenciatributaria.gob.es — formularios, plazos y presentación electrónica
- Ley 19/1991, de 6 de junio, del Impuesto sobre el Patrimonio (BOE): https://www.boe.es/buscar/act.php?id=BOE-A-1991-14392 — ley básica del impuesto sobre el patrimonio español
- Ley 38/2022 – Impuesto de Solidaridad de las Grandes Fortunas (BOE): https://www.boe.es/diario_boe/txt.php?id=BOE-A-2022-22138 — impuesto de solidaridad sobre las grandes fortunas
- Ley 22/2009 – sistema de financiación de las comunidades autónomas (BOE): https://www.boe.es/buscar/pdf/2009/BOE-A-2009-20375-consolidado.pdf — base de las competencias tributarias autonómicas
- ATIB – Agència Tributària de les Illes Balears: https://www.atib.es — autoridad tributaria competente en materia de impuestos autonómicos en Baleares
Esta guía ofrece una visión general de la normativa aplicable y no sustituye el asesoramiento jurídico o fiscal para cada caso concreto. Las leyes y los plazos pueden cambiar; prevalece la información de las fuentes oficiales enlazadas.