
Verificare le clausole abusive nei mutui in Spagna e far valere i propri diritti
Se sospetti che il tuo mutuo spagnolo contenga una clausola problematica, esamina con attenzione l’atto e i rendiconti. Per riconoscere una clausola abusiva non basta che una rata ti sembri alta o che una commissione ti infastidisca. Conta ciò che è stato concordato, come ti è stata spiegata la clausola e quali importi ti sono stati effettivamente addebitati. I casi più frequenti riguardano il tasso minimo nei mutui a tasso variabile, le commissioni di apertura e i rischi dei mutui in valuta estera. Questa guida ti mostra dove cercare, quali documenti possono esserti utili per la verifica e come preparare una richiesta precisa all’ente finanziatore. Anche se hai già estinto il mutuo, non mettere subito da parte il contratto e la documentazione dei pagamenti. L’esistenza di un diritto e i termini per farlo valere dipendono però dal fondamento giuridico della richiesta.
Quali clausole del mutuo possono essere problematiche?
La cláusula suelo fissa un tasso minimo per un mutuo a tasso variabile. Se il tasso di riferimento concordato, per esempio l’Euribor, scende, la clausola può impedire che il tasso del tuo mutuo diminuisca al di sotto di una determinata soglia. Per verificarla, quindi, non fermarti al testo della clausola: confrontalo con gli adeguamenti del tasso e con le rate che ti sono state effettivamente addebitate.
Anche la commissione di apertura merita un esame più attento se non ti è stato spiegato chiaramente su cosa si basa, se non è giustificata in modo comprensibile o se si aggiunge ad altre commissioni per l’istruttoria o la gestione. Un tasso minimo o una commissione non sono illegittimi solo per il loro nome.
| Elemento del contratto | Cosa verificare | Documento utile |
|---|---|---|
| Tasso minimo (cláusula suelo) | È stato concordato un tasso minimo? È stato applicato quando il tasso è stato adeguato? | Atto di mutuo ipotecario e prospetti delle rate |
| Commissione di apertura | La commissione è stata spiegata e addebitata insieme ad altre commissioni? | Documenti contrattuali e rendiconti delle commissioni |
| Mutuo ipotecario in valuta estera | Quale rischio di cambio prevedeva il contratto e quali effetti ha avuto? | Atto e rendiconti |
Dove trovi il tasso minimo nel tuo mutuo ipotecario?
Inizia dall’atto di mutuo ipotecario e cerca le condizioni relative al tasso variabile. Lì trovi il tasso di riferimento e le regole per adeguare gli interessi: per capire se è previsto un tasso minimo, devi leggere queste disposizioni nel loro insieme. La dicitura cláusula suelo non compare necessariamente come titolo.
Confronta poi l’atto con i rendiconti: come è stato adeguato il tasso e quale tasso ti ha effettivamente applicato la banca? Questo confronto ti aiuta a capire se hai individuato una clausola da esaminare o se si tratta soltanto di un sospetto. Per saperne di più su come funzionano i mutui a tasso variabile, leggi la guida ai mutui ipotecari a tasso fisso e variabile in Spagna.
Quali documenti ti servono per una verifica attendibile?
Raccogli innanzitutto l’atto di mutuo ipotecario firmato, i documenti relativi alle eventuali modifiche successive e i rendiconti degli interessi, delle rate e delle commissioni. Se intendi presentare una richiesta, è particolarmente importante collegare la clausola contestata a un addebito concreto: a quale clausola ti riferisci, quando è stata applicata e quale pagamento ritieni debba essere verificato?
Metti in ordine i documenti relativi alla stipula del contratto, alle modifiche e ai pagamenti effettuati. Se ti mancano dei rendiconti o una commissione non è indicata in modo chiaro, chiedi per iscritto alla banca i documenti necessari e una spiegazione. Non indicare ancora un importo preciso da rimborsare se non riesci a ricostruirlo sulla base dei pagamenti.
Che cosa si può verificare dal punto di vista legale e a quali domande non si può dare una risposta valida per tutti?
Il testo del contratto, da solo, non basta a risolvere ogni controversia. Se è previsto un tasso minimo, occorre verificare come si inserisce nelle regole sul tasso variabile e quali effetti ha avuto. Per una commissione, contano soprattutto le spiegazioni fornite e il modo in cui è stata calcolata. Nel caso di un mutuo ipotecario in valuta estera, invece, possono essere rilevanti altre questioni e altre vie legali.
Questi riferimenti normativi ti aiutano a inquadrare la questione, ma non sostituiscono una verifica della clausola contenuta nel tuo contratto:
| Riferimento | Rilevante per la verifica del mutuo ipotecario |
|---|---|
| Art. 82 Ley Hipotecaria | Cancellazione dell’ipoteca iscritta dopo il rimborso del prestito |
| Art. 105 e 140 Ley Hipotecaria | Responsabilità e sua limitazione espressamente concordata |
| Art. 579 Ley de Enjuiciamiento Civil | Possibile prosecuzione dell’esecuzione forzata se resta un debito da pagare |
| Art. 1911 Código Civil | Responsabilità patrimoniale generale |
Attenzione: Una clausola contrattuale contestata, il rimborso di un prestito e la cancellazione dell’ipoteca dal registro immobiliare sono questioni distinte. Anche dopo il rimborso integrale, l’ipoteca iscritta non viene cancellata automaticamente dal registro immobiliare.
Cosa puoi verificare prima di firmare un nuovo mutuo?
Se stai stipulando un nuovo mutuo ipotecario in Spagna, puoi chiedere chiarimenti prima della firma davanti al notaio. L’offerta vincolante si chiama FEIN. Verifica soprattutto che ti siano chiari il tasso d’interesse, le sue eventuali variazioni, le spese e le condizioni per ottenere le riduzioni del tasso proposte. Le fasi previste dalla procedura ti danno la possibilità di porre domande per tempo.
| Fase prima della stipula | Tempistiche indicate | Come puoi sfruttarla |
|---|---|---|
| Esame dell’offerta vincolante (FEIN) | 10 giorni per riflettere | Esaminare le condizioni contrattuali e i costi complessivi |
| Spiegazioni del notaio | 24 ore prima della firma dal notaio | Chiarire gli eventuali dubbi su condizioni e rischi |
Questi passaggi riguardano la stipula di un nuovo mutuo. Non indicano i termini per chiedere in seguito la restituzione delle somme pagate a causa di una clausola sul tasso minimo. Se hai già firmato un contratto, contano invece ciò che prevede e i pagamenti effettivamente effettuati. Per una panoramica più ampia, consulta la guida ai finanziamenti immobiliari a Maiorca.
Come far valere le tue ragioni su una clausola contestata?
Per presentare una richiesta fondata, parti dai fatti concreti: non basta affermare genericamente che il contratto sia „missbräuchlich“.
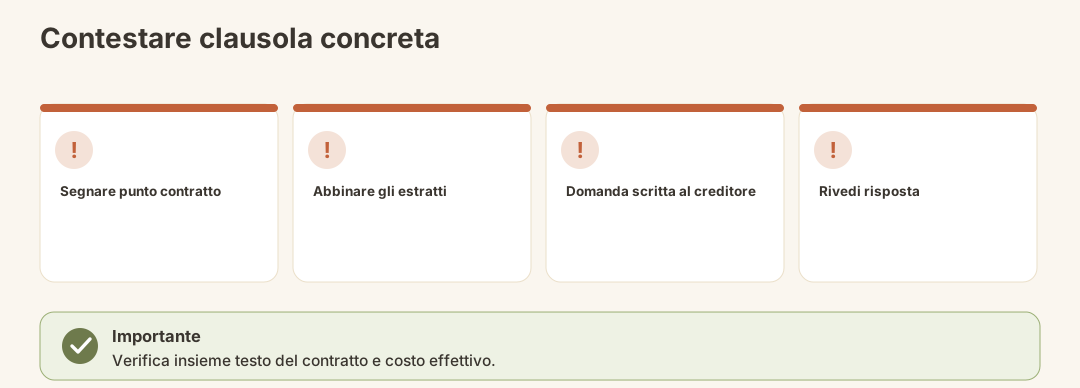
- Individua la clausola: indica dove si trova nell’atto firmato e spiega che cosa prevede.
- Verifica come è stata applicata: individua gli adeguamenti dei tassi, le commissioni o i conteggi in valuta riconducibili alla clausola.
- Raccogli i documenti: prepara le pagine del contratto pertinenti e le prove dei pagamenti.
- Chiedi chiarimenti per iscritto al creditore: domanda su quali basi sono stati fatti i calcoli e spiega quali addebiti contesti.
- Fai esaminare la risposta: se restano dubbi sugli effetti giuridici, sull’importo o sui termini per far valere il tuo diritto, chiedi una valutazione legale del tuo caso.
Nota: una clausola che desta dubbi non dà automaticamente diritto a un rimborso di un determinato importo. Per stabilire se puoi chiedere la restituzione di somme e quali, occorre esaminare la clausola, come è stata applicata e il diritto che intendi far valere.
Puoi contestare una clausola sul tasso minimo anche dopo aver estinto il mutuo?
Conserva l’atto e i rendiconti anche se hai già estinto il mutuo ipotecario. L’estinzione, da sola, non chiarisce né se la clausola sul tasso minimo fosse problematica né quale termine si applichi a un’eventuale richiesta. Sarebbe quindi fuorviante indicare un termine unico per tutte le richieste relative alla cláusula suelo.
Inoltre, tieni distinta l’eventuale richiesta dalla cancellazione nei registri: un mutuo ipotecario interamente rimborsato non viene cancellato automaticamente dal registro della proprietà. Di norma, per cancellarlo occorrono un atto notarile di cancellazione con il consenso del creditore e una domanda al registro. È un aspetto particolarmente importante se in seguito vorrai vendere l’immobile; trovi maggiori informazioni nella guida su come verificare il registro della proprietà in Spagna.
Cosa fare se hai un mutuo ipotecario in valuta estera?
Se hai stipulato un mutuo in valuta estera, verifica anzitutto come viene descritta la valuta nel contratto e come sono cambiati gli importi nei rendiconti. Un mutuo ipotecario in valuta estera non è semplicemente una clausola sul tasso minimo con un altro nome. Non dare quindi per scontato che valgano le stesse motivazioni per avanzare una richiesta o gli stessi termini.
Per l’impugnazione per errore di un mutuo ipotecario in valuta estera viene indicato un termine di 4 anni da quando si viene a conoscenza delle circostanze rilevanti. Questo non significa che tutte le contestazioni delle clausole di un mutuo siano soggette a un termine generale di 4 anni. Se hai un mutuo di questo tipo, fai valutare il percorso legale più adatto e la decorrenza del relativo termine sulla base dei tuoi documenti.
Gli errori più frequenti nella verifica
- Cercare soltanto la parola «abusiva»: conta di più ciò che prevede il contratto e come sono stati calcolati gli importi.
- Considerare una rata più alta del previsto come prova di un diritto al rimborso: per i mutui a tasso variabile devi esaminare insieme il tasso di riferimento, il limite previsto dal contratto e il tasso applicato.
- Chiedere il rimborso di tutte le spese indistintamente: verifica per quale motivo sono state addebitate e come sono state spiegate.
- Confondere l’estinzione del mutuo con la cancellazione dal registro: sono 2 questioni da valutare separatamente.
- Applicare lo stesso termine a tutte le clausole: in particolare, non devi equiparare la contestazione di una clausola sul tasso minimo all’impugnazione di un mutuo ipotecario in valuta estera.
Lista di controllo: hai preparato la tua richiesta?
- Hai l’atto del mutuo ipotecario firmato.
- Hai evidenziato nel contratto la clausola che intendi contestare.
- Hai tenuto conto delle modifiche al contratto.
- Hai individuato i conteggi di rate, interessi o spese a cui si applica la clausola.
- Nella tua richiesta scritta al creditore indichi l'addebito specifico.
- Se il mutuo è stato estinto, hai distinto la possibilità di far valere un diritto dalla cancellazione dell'ipoteca dai registri.
- Per l'eventuale diritto che potresti far valere, non hai dato per valido un termine generico senza verificarlo.
Qual è il passo successivo?
Quando ricevi la risposta del creditore, puoi verificare se i conteggi corrispondono a quanto previsto dal contratto e se hai ottenuto risposta alle tue domande sull'addebito. Se resta una controversia sulla validità della clausola, su un rimborso o su un termine, serve una valutazione legale del tuo caso. Se stai pensando anche di modificare il tuo finanziamento, considera questa una decisione a parte: la guida alla surroga o rinegoziazione di un mutuo in Spagna tratta questo argomento separatamente.
In sintesi
Non basta una singola parola per capire se una clausola del mutuo è problematica. Leggi l'atto insieme ai conteggi, individua l'addebito specifico e chiedi innanzitutto una spiegazione chiara. Soprattutto se il mutuo è già stato estinto o è in valuta estera, tieni distinti il diritto che potresti far valere, il termine per esercitarlo e, se necessaria, la cancellazione dell'ipoteca dai registri.
Queste informazioni non costituiscono consulenza legale o fiscale. Solo esaminando il tuo contratto e i pagamenti effettuati si può stabilire se una clausola è invalida e se hai un diritto che puoi far valere.
Fonti ufficiali
- Boletín Oficial del Estado (BOE) – testi legislativi ufficiali, tra cui Código Civil, Ley Hipotecaria, Ley de Enjuiciamiento Civil e le norme sui mutui immobiliari.
- Banco de España – informazioni ufficiali su banche e mutui.
- Consejo General del Poder Judicial – informazioni sulla giurisprudenza spagnola.