
Mutuo per comprare casa a Maiorca: banca spagnola o del tuo Paese?
Se vuoi comprare un immobile a Maiorca, una delle prime domande da farti è questa: chiedere un mutuo a una banca spagnola sull’isola oppure a una banca tedesca? La risposta dipende dalla tua residenza fiscale, dal prezzo d’acquisto, dalla stabilità che cerchi nel tasso d’interesse e dalla tua disponibilità ad affrontare le pratiche richieste da una banca spagnola. Questa guida ti spiega entrambe le possibilità, passo dopo passo: quanto capitale devi mettere di tasca tua, quali documenti chiedono le banche spagnole, in che cosa le norme spagnole sui mutui ipotecari differiscono da quelle tedesche e quali errori, nel peggiore dei casi, possono farti perdere il finanziamento. Alla fine saprai cosa puoi aspettarti e cosa no.
Calcolare il mutuo
Spiegazione
L’importo del mutuo è il capitale originariamente concesso. Il valore preimpostato è aritmeticamente coerente con la percentuale di finanziamento scelta sul prezzo di esempio.
Spiegazione
Sono i tre percorsi di modellizzazione del calcolatore, non una classificazione legale dei prodotti: tasso fisso, indice più margine o fase fissa seguita da una variabile.
Spiegazione
Il TIN (tipo de interés nominal) è il tasso annuo nominale senza costi; il TAE (tasa anual equivalente) comprende costi e periodicità e non va inserito qui. Il valore preimpostato è un esempio arrotondato, non un tasso di mercato.
Spiegazione
La durata totale determina il numero dei pagamenti mensili. Il valore preimpostato è un esempio.
- Rata mensile (cuota)
- 1280,37 €
Perché questa cifra?
La cuota è il pagamento mensile regolare di interessi e capitale nel sistema di ammortamento francese.
Calcolo modello: dodici mesi uguali, primo pagamento un mese dopo l’erogazione, nessun periodo parziale e arrotondamento proprio ai centesimi. Il piano della banca può differire per convenzione sui giorni, periodo iniziale e arrotondamento. Fanno fede la FEIN (Prospetto informativo europeo standardizzato con le condizioni vincolanti) e la escritura (atto notarile del prestito).
Quadro normativo al 1 gennaio 2023
Questo calcolo ha valore puramente indicativo e non sostituisce in alcun modo una consulenza fiscale o legale relativa a casi specifici.
Il mercato immobiliare di Maiorca nel 2026: cosa significa per il tuo finanziamento
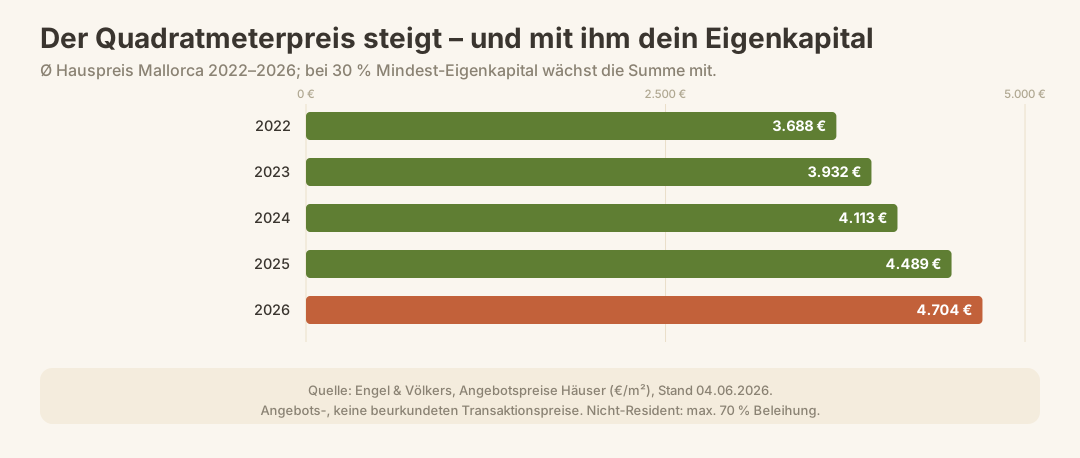
Prima di entrare nei dettagli tecnici, vale la pena guardare al mercato: è soprattutto dai prezzi che dipende la somma che dovrai finanziare. Secondo Engel & Völkers, a metà del 2026 i prezzi medi richiesti a Maiorca erano di circa 4.704 €/m² per le case e 5.384 €/m² per gli appartamenti. Nelle zone più richieste, come Puerto Andratx, già nel 2024 si chiedevano fino a circa 8.687 €/m².
| Anno | Prezzo medio delle case al m² | Variazione rispetto all’anno precedente | Prezzo medio degli appartamenti al m² | Variazione rispetto all’anno precedente |
|---|---|---|---|---|
| 2022 | 3.688 € | – | n.d. | – |
| 2023 | 3.932 € | +6,6 % | 4.009 € | +9,6 % |
| 2024 | 4.113 € | +4,6 % | 4.537 € | +13,2 % |
| 2025 | 4.489 € | +9,2 % | 5.095 € | +12,3 % |
| 2026 | 4.704 € | +4,8 % | 5.384 € | +5,7 % |
Fonte: Engel & Völkers, prezzi richiesti sui portali immobiliari, dati aggiornati a giugno 2026
In pratica, se acquisti un appartamento di 150 m² al prezzo medio (circa 807.000 €), da non residente devi avere a disposizione tra 240.000 e 325.000 € solo per la quota a tuo carico (30–40 %), senza contare le spese di acquisto. Con prezzi di questo livello, pianificare bene il finanziamento è indispensabile.
Nota: secondo le statistiche notarili pubblicate a gennaio 2026, a novembre 2025 le compravendite nelle Baleari sono diminuite del 13,9 % rispetto allo stesso mese dell’anno precedente. Il mercato rallenta: per te che acquisti significa un po’ più di margine nella trattativa, anche se i prezzi nel complesso non scendono.
Le 2 possibilità di finanziamento: banca spagnola o banca tedesca
Finanziamento DE/ES
Spiegazione
Prezzo di acquisizione dell’immobile. Inserisci il prezzo che hai concordato.
Spiegazione
Il tuo fabbisogno in euro, uguale per entrambe le vie. Il valore iniziale è un esempio.
- Finanziamento disponibile · Via ES
- 525.000,00 €
- Costi base delle garanzie
- 1742,95 €
- Rata mensile del modelloVia DE
- 2381,97 €
- Rata mensile del modelloVia ES
- 2299,34 €
Quadro normativo al 1 gennaio 2025
Questo calcolo ha valore puramente indicativo e non sostituisce in alcun modo una consulenza fiscale o legale relativa a casi specifici.
In sostanza, puoi scegliere tra 2 possibilità. Ognuna ha vantaggi e svantaggi che vanno ben oltre il tasso d’interesse.
Opzione 1: banca spagnola
Le banche spagnole finanziano direttamente l’immobile sull’isola. Il mutuo viene iscritto nel registro immobiliare spagnolo (Registro de la Propiedad) e l’immobile funge da garanzia. Gli istituti spagnoli conoscono il mercato locale, effettuano una propria perizia (tasación) e possono decidere più rapidamente.
Condizioni tipiche per i non residenti (2026):
- Importo finanziabile: fino al 70 % del valore più basso tra il prezzo di acquisto e la stima della banca
- Tipo di tasso: spesso variabile, legato all’Euribor; sono sempre più diffuse anche le opzioni a tasso fisso
- Durata: da 10 a 25 anni
- Da sapere: le banche spesso subordinano il finanziamento alla sottoscrizione di prodotti aggiuntivi (assicurazioni, apertura di un conto ecc.)
Opzione 2: banca tedesca
Alcune banche e casse di risparmio tedesche sono disposte a finanziare un immobile a Maiorca, prendendo a garanzia un altro immobile in Germania oppure direttamente quello spagnolo. Secondo Dr. Klein, per esempio, PSD Bank Rhein-Ruhr offre finanziamenti specializzati per immobili a Maiorca e Ibiza.
Condizioni tipiche delle banche tedesche:
- Tipo di tasso: mutuo con rate costanti e tasso fisso, in genere bloccato per 10 anni
- Percentuale finanziabile: di norma fino al 70 %, in alcuni casi anche di più
- Vantaggio: si applica il diritto tedesco, con condizioni familiari e senza prodotti aggiuntivi che non conosci
- Svantaggio: molte banche non conoscono abbastanza il mercato immobiliare di Maiorca e rifiutano il finanziamento oppure stimano l’immobile con prudenza
| Criterio | Banca spagnola | Banca tedesca |
|---|---|---|
| Finanziamento massimo (non residenti) | 70 % | Di norma 70 %, eventualmente di più |
| Tipo di tasso | Variabile (Euribor) o fisso | Per lo più fisso, bloccato per 10 anni |
| Durata | 10–25 anni | 10–25 anni |
| Prodotti aggiuntivi | Spesso richiesta | Di solito no |
| Conoscenza del mercato | Elevata | Spesso scarsa |
| Barriera linguistica | Possibile | Nessuna |
| Valutazione dell'immobile | Perizia locale (tasación) | Valutazione effettuata in Germania, spesso prudente |
Consiglio: puoi finanziare l'acquisto di un immobile a Maiorca anche tramite una cassa di risparmio edilizio tedesca. In questo caso ottieni un mutuo a rate costanti, con il tasso bloccato per 10 anni. Molti istituti tedeschi, però, sono poco interessati a finanziare immobili all'estero perché non conoscono il mercato locale.
Capitale proprio: quanto te ne serve davvero
È un aspetto che molti acquirenti sottovalutano. Se non sei residente in Spagna, le banche spagnole finanziano al massimo il 70 % del prezzo d'acquisto o del valore stimato dalla perizia della banca, prendendo come riferimento il più basso dei 2 importi. Se sei residente fiscale in Spagna, la percentuale può salire fino all'80 %.
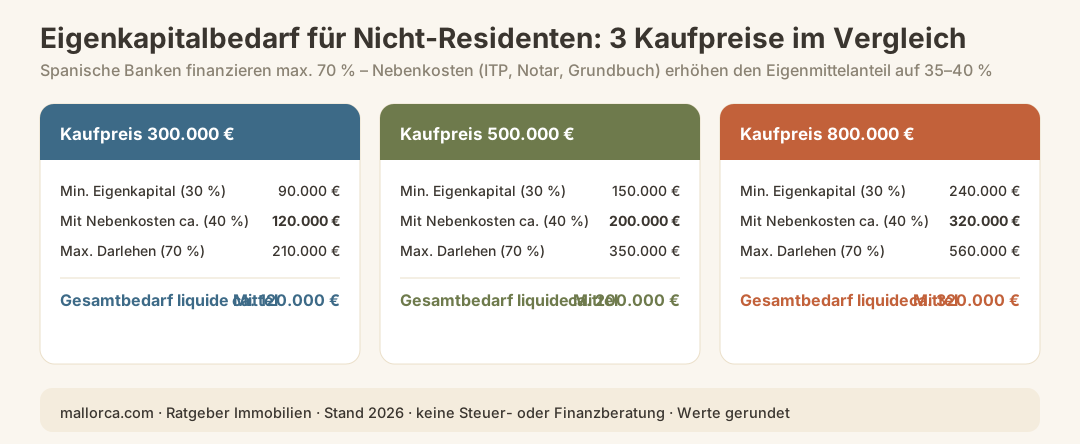
Questo significa che, se non sei residente, devi disporre di un capitale proprio pari ad almeno il 30 % del prezzo d'acquisto. Aggiungendo le spese accessorie per l'acquisto a Maiorca – ITP (imposta sul trasferimento della proprietà), spese notarili, iscrizione al registro immobiliare e commissione dell'agenzia – il capitale proprio necessario arriva rapidamente al 35–40 % del prezzo d'acquisto.
| Prezzo d’acquisto | Capitale proprio minimo (30 %) | Capitale necessario, spese accessorie incluse, circa (40 %) | Mutuo massimo (70 %) |
|---|---|---|---|
| 300.000 € | 90.000 € | 120.000 € | 210.000 € |
| 500.000 € | 150.000 € | 200.000 € | 350.000 € |
| 800.000 € | 240.000 € | 320.000 € | 560.000 € |
| 1.200.000 € | 360.000 € | 480.000 € | 840.000 € |
Attenzione: le banche spagnole stabiliscono il valore di un immobile con una propria perizia (tasación). Se la perizia indica un valore inferiore al prezzo d’acquisto, la banca prende come riferimento il valore più basso: dovrai quindi disporre di più capitale proprio.
Perché conta la residenza fiscale
Le banche spagnole distinguono tra residenti (con residenza fiscale in Spagna) e non residenti. Questa distinzione incide direttamente sulle condizioni del mutuo:
- I non residenti ottengono in genere un finanziamento che copre una quota minore del valore dell’immobile (massimo 70 %), pagano tassi d’interesse tendenzialmente più alti e devono presentare più documenti.
- I residenti possono ottenere un finanziamento fino all’80 % del valore dell’immobile e condizioni leggermente più favorevoli.
La residenza conta anche sul piano fiscale: i non residenti pagano sui redditi da locazione l’IRNR (Impuesto sobre la Renta de No Residentes), mentre i residenti pagano l’ordinaria imposta sul reddito. Se intendi stabilirti in modo permanente a Mallorca, informati prima sulle conseguenze fiscali: vanno considerate nel calcolo complessivo dei costi.
Quali documenti ti servono, passo dopo passo
Se sei straniero, per richiedere un mutuo in Spagna devi presentare più documenti che in Germania. Organizzati per tempo: in base all’esperienza, servono almeno da 4 a 8 settimane per raccoglierli tutti.
Documenti obbligatori per i non residenti presso le banche spagnole:
- NIE (Número de Identificación de Extranjero): il numero di identificazione fiscale spagnolo per gli stranieri; senza NIE non puoi procedere
- Passaporto o carta d’identità in corso di validità
- Documenti aggiornati che attestano il reddito (buste paga degli ultimi 3–6 mesi o dichiarazione dei redditi)
- Estratti conto aggiornati (di norma relativi agli ultimi 3–6 mesi)
- Documentazione che attesta il capitale proprio disponibile (estratti conto e rendiconti del deposito titoli)
- Documento sulla situazione creditizia rilasciato nel paese d’origine (per esempio, un rapporto Schufa dalla Germania)
- Contratto di lavoro oppure, per i lavoratori autonomi, documentazione relativa alla registrazione dell’attività o alla società
- Contratto preliminare (contrato de arras o contrato privado) dell’immobile
- Certificato energetico dell’immobile (obbligatorio per tutte le vendite; trovi maggiori informazioni nella guida al certificato energetico in Spagna)
- Visura del registro immobiliare (nota simple) relativa all’immobile
Nota: Di norma, tutti i documenti non redatti in spagnolo devono essere tradotti da un traduttore giurato (traductor jurado). Questo vale anche per i rapporti Schufa e le buste paga.
Come funziona: dalla richiesta di mutuo alla firma
In Spagna la procedura è un po’ diversa rispetto alla Germania. Ecco le tappe principali:
- Richiedi il NIE – presso il consolato spagnolo in Germania oppure direttamente a Maiorca, alla Policía Nacional; senza NIE non puoi aprire un conto bancario né ottenere un mutuo
- Apri un conto bancario in Spagna – la maggior parte delle banche richiede un conto locale per gestire il mutuo
- Presenta una richiesta preliminare a più banche (solicitud de hipoteca) – confronta le condizioni offerte
- Richiedi la perizia bancaria (tasación) – la banca incarica un perito abilitato; di norma il costo, che può ammontare a diverse centinaia di euro a seconda del valore dell’immobile, è a carico dell’acquirente
- Ottenere l'approvazione del mutuo e la FEIN – la Ficha Europea de Información Normalizada è il documento informativo europeo standardizzato che devi ricevere prima di firmare
- Rispettare il periodo di riflessione previsto dalla legge – dopo aver ricevuto la FEIN, devi attendere almeno 10 giorni prima di poter firmare il mutuo
- Andare dal notaio per il mutuo – l'atto di mutuo (escritura de hipoteca) viene stipulato separatamente davanti al notaio, spesso lo stesso giorno dell'atto di compravendita
- Registrare il mutuo – la banca provvede a iscrivere l'ipoteca nel registro immobiliare spagnolo (Registro de la Propiedad)
Attenzione: in Spagna, dalla riforma della legge sui mutui (Ley 5/2019), vigono precise norme a tutela dei consumatori. La banca deve comunicarti tutti i costi prima dell'appuntamento dal notaio. Il notaio per l'atto di mutuo viene scelto dalla banca, ma hai il diritto di firmare l'atto di mutuo e quello di compravendita in momenti diversi.
Tasso variabile o fisso: quale fa per te?
In Spagna i mutui a tasso variabile sono tradizionalmente più diffusi che in Germania. Il tasso variabile è di solito legato all'Euribor a 12 mesi, a cui si aggiunge uno spread fisso stabilito dalla banca. Se l'Euribor sale, aumenta anche la tua rata mensile.
In Spagna sono ormai disponibili anche i mutui a tasso fisso (hipoteca fija), diventati più interessanti per molti acquirenti dopo l'aumento dei tassi degli ultimi anni.
| Tipo di tasso | Vantaggio | Svantaggio | Consiglio |
|---|---|---|---|
| Tasso variabile (Euribor + spread) | Tasso iniziale spesso più conveniente | Rate variabili e minore certezza nella pianificazione delle spese | Se vuoi rifinanziare o estinguere il mutuo in tempi brevi |
| Tasso fisso (hipoteca fija) | Sai quanto pagherai per tutta la durata del mutuo | Tasso iniziale leggermente più alto | Se vuoi un finanziamento a lungo termine e cerchi stabilità |
| Tasso misto (hipoteca mixta) | Tasso fisso nei primi anni, poi variabile | Più difficile da confrontare con altre offerte | Da scegliere solo dopo aver fatto calcoli precisi |
Le banche tedesche offrono generalmente il classico mutuo con rata costante e tasso bloccato per 10 anni: è simile a una hipoteca mixta con un lungo periodo iniziale a tasso fisso, ma segue regole ben definite dal diritto tedesco.
Costi aggiuntivi del mutuo: cosa cambia in Spagna
Costi del mutuo in Spagna
Spiegazione
Il capitale erogato con il mutuo ipotecario.
Spiegazione
La responsabilidad hipotecaria è l'importo della responsabilità ipotecaria indicato nell'escritura (atto notarile). Comprende capitale, interessi, costi e penali garantiti; se manca un importo, l'art. 30.1 TRLITPAJD considera il capitale più tre anni d'interessi. Copia la cifra dall'atto.
Ambito: immobile nelle Baleari e mutuo soggetto alla Ley 5/2019 (consumatore e mutuante professionale).
- A carico della bancaVoce bancaria calcolata (AJD)
- 4500,00 €
- A tuo caricole tue spese accessorie una tantum calcolate
- 0,00 €
Quadro normativo al 1 gennaio 2025
Questo calcolo ha valore puramente indicativo e non sostituisce in alcun modo una consulenza fiscale o legale relativa a casi specifici.
Rispetto ai mutui tedeschi c’è una differenza importante: le banche spagnole spesso subordinano il finanziamento all’acquisto di prodotti e servizi aggiuntivi. Questo può incidere notevolmente sul tasso annuo effettivo (TAE – Tasa Anual Equivalente).
Tra i prodotti aggiuntivi più comuni ci sono:
- Assicurazione sull’immobile e assicurazione sulla vita stipulate tramite la banca
- Apertura e gestione di un conto corrente
- Carta di credito della banca
- Prodotti previdenziali o piani di risparmio
Nota: Non sei obbligato a sottoscrivere tutti i prodotti aggiuntivi. Di norma, però, questi prodotti ti permettono di ottenere un tasso d’interesse più favorevole. Chiedi sempre che ti venga indicato il TAE, non solo il tasso nominale, per confrontare correttamente le offerte delle diverse banche.
Ci sono anche costi legati al mutuo: la perizia richiesta dalla banca (tasación) è a carico tuo. Dalla riforma del 2019, invece, le spese per l’iscrizione dell’ipoteca nel registro immobiliare e quelle notarili per l’atto di mutuo sono a carico della banca, non di chi acquista.
Gli errori più comuni quando si finanzia l’acquisto di un immobile a Mallorca
L’esperienza mostra che la maggior parte dei problemi nasce da errori facili da evitare con un po’ di preparazione.
1. Sottovalutare il capitale necessario Chi acquista calcola un capitale proprio del 20 %, come in Germania, e dimentica che le banche spagnole finanziano solo il 70 % per i non residenti. A questo si aggiungono le spese accessorie. Risultato: il finanziamento salta poco prima dell’appuntamento dal notaio.
2. Richiedere il NIE troppo tardi Senza NIE non puoi aprire un conto in banca e senza conto non puoi ottenere un mutuo. A seconda del consolato e della stagione, la richiesta può richiedere diverse settimane. Muoviti per tempo.
3. Non considerare la perizia della banca La banca non finanzia in base al prezzo d’acquisto, ma al valore stimato nella perizia, che a volte è inferiore. Se non lo metti in conto, potresti dover trovare rapidamente altro capitale.
4. Chiedere un’offerta a una sola banca Le condizioni offerte dalle banche a Mallorca possono variare sensibilmente. Chiedi più preventivi e confronta i TAE.
5. Non verificare la situazione giuridica dell’immobile Un mutuo non ti serve a nulla se sull’immobile risultano gravami o se non è chiaro chi ne sia il proprietario. Verificare la visura del registro immobiliare è indispensabile prima di accettare un’offerta di finanziamento.
6. Non rispettare i tempi di riflessione La legge prevede almeno 10 giorni di riflessione tra la ricezione della FEIN e la firma. Tienine conto quando pianifichi le scadenze: le pressioni del venditore o della banca non cambiano questa regola.
7. Non calcolare le conseguenze fiscali Il mutuo non riguarda solo la banca. Nel calcolo complessivo devi includere gli interessi, l’imposta sul trasferimento della proprietà, l’imposta patrimoniale ed eventualmente l’IRNR. Se pensi di affittare o vendere l’immobile in futuro, considera fin dall’inizio le imposte sulla vendita di un immobile.
E dopo? Mutuo, acquisto e registro immobiliare
Piano e rimborso extra
Spiegazione
Il capitale residuo è la parte del mutuo che devi ancora restituire; il valore precompilato riprende l’esempio del mutuo.
Spiegazione
Il TIN (tipo de interés nominal) è il tasso d’interesse annuo nominale senza costi; copialo dal tuo contratto.
Spiegazione
La durata residua è il numero di anni interi ancora pattuiti; il valore precompilato è uno scenario di calcolo tondo, non un’indicazione sulla prassi bancaria.
Spiegazione
Il rimborso anticipato annuo (amortización anticipada, restituzione del capitale prima della scadenza) viene contabilizzato una volta l’anno; 5.000 è un importo illustrativo volutamente tondo, non un dato di mercato o della banca.
- Risparmio netto
- 37.949,43 €
rispetto al prestito senza rimborsi extra
Quadro normativo al 1 gennaio 2025
Questo calcolo ha valore puramente indicativo e non sostituisce in alcun modo una consulenza fiscale o legale relativa a casi specifici.
Hai firmato il mutuo, ma la procedura non è ancora conclusa. Dopo l’appuntamento dal notaio per la compravendita e per il mutuo, entrambi gli atti devono essere iscritti nel Registro de la Propiedad. Solo con l’iscrizione la tua proprietà e l’ipoteca risultano ufficialmente registrate.
Inoltre, devi:
- Pagare le imposte: devi dichiarare e pagare l’imposta sul trasferimento della proprietà (ITP) per gli immobili già costruiti, oppure l’AJD per le nuove costruzioni, entro 1 mese dall’appuntamento dal notaio
- Intestarti le utenze: luce, acqua e internet devono passare a tuo nome
- Attivare il pagamento delle rate del mutuo: le banche spagnole addebitano le rate su un conto locale
Se in futuro vorrai estinguere il mutuo o vendere l’immobile, dovrai far cancellare l’ipoteca dal registro immobiliare (cancelación registral). Anche per questo serve un appuntamento dal notaio e sono previste delle spese.
Per saperne di più sull’intero percorso di acquisto, leggi la guida all’iter legale per l’acquisto di un immobile. Trovi il dettaglio delle spese accessorie nella guida alle spese accessorie per l’acquisto a Mallorca.
Lista di controllo: finanziare l’acquisto di un immobile a Mallorca
Usa questa lista per organizzare i passaggi da seguire: verifica ogni voce prima di firmare un contratto di acquisto.
- Capitale proprio disponibile calcolato (almeno il 30–40 % del prezzo d’acquisto, spese accessorie incluse)
- NIE richiesto (al consolato o a Mallorca)
- Conto corrente spagnolo aperto o apertura programmata
- Raccolte almeno 3 offerte di mutuo da banche spagnole ed eventualmente tedesche
- Confrontato il TAE (tasso annuo effettivo) di tutte le offerte, non solo il tasso nominale
- Elencati, per ogni offerta, i prodotti aggiuntivi e i relativi costi
- Perizia bancaria (tasación) richiesta o relativo costo messo in conto
- Verificata la visura del registro immobiliare (nota simple) dell’immobile
- Attestato di prestazione energetica dell’immobile disponibile
- FEIN ricevuto e previsti 10 giorni di riflessione
- Coordinato l’appuntamento dal notaio per l’atto di mutuo e quello di compravendita
- Calcolate in anticipo le imposte dovute (ITP/AJD, IRNR, imposta sul patrimonio)
Conclusioni
Ottenere un mutuo per un immobile a Mallorca non è complicato, ma le procedure sono diverse da quelle tedesche. Se non sei residente, devi disporre di più capitale proprio (30–40 %), avere obbligatoriamente un NIE e mettere in conto tempi più lunghi per la documentazione. Una banca spagnola conosce il mercato locale ed è più rapida; una banca tedesca offre invece una struttura dei tassi più familiare, senza obblighi nascosti di sottoscrivere prodotti aggiuntivi.
Con prezzi medi compresi tra circa 4.700 e 5.400 €/m² nel 2026, le somme in gioco sono considerevoli: farsi consigliare bene è indispensabile. Quando pianifichi il finanziamento, affiancagli sempre un’accurata verifica legale dell’immobile: controlla il registro immobiliare, informati sulle fasi della compravendita e calcola realisticamente le spese accessorie. Così potrai pianificare con chiarezza il percorso verso un immobile di tua proprietà a Mallorca.
Fonti ufficiali
- Banco de España – normativa sui mutui, tutela dei consumatori e obbligo della FEIN: https://www.bde.es
- Ley 5/2019 reguladora de los contratos de crédito inmobiliario (legge spagnola sui mutui immobiliari): https://www.boe.es/buscar/act.php?id=BOE-A-2019-3814
- Registro de la Propiedad / Colegio de Registradores (registri immobiliari spagnoli): https://www.registradores.org
- ATIB – Agència Tributària de les Illes Balears (imposta sul trasferimento di immobili ITP nelle Baleari): https://www.atib.es
- AEAT – Agencia Estatal de Administración Tributaria (NIE, IRNR e normativa fiscale): https://www.agenciatributaria.es
- Consell de Mallorca – Departament de Territori (normativa edilizia e destinazione d’uso): https://www.conselldemallorca.net
- Notariado.org – Portale statistico dei notai spagnoli (dati sulle compravendite nelle Baleari): https://www.notariado.org