
Rinegoziare un mutuo in Spagna: cambiare banca, modificare il contratto o sospendere le rate?
Se vuoi rinegoziare il tuo mutuo in Spagna, chiediti anzitutto quale risultato cerchi: vuoi rendere il finanziamento meno costoso o più prevedibile nel lungo periodo, oppure hai bisogno di alleggerire temporaneamente le rate mensili? Nel primo caso puoi valutare una modifica del contratto con l’attuale finanziatore (novación) o il passaggio a un altro finanziatore (subrogación de acreedor). Se invece stai attraversando una difficoltà temporanea, puoi chiedere una carencia, cioè una sospensione concordata dei pagamenti o una modifica del rimborso del capitale.
Ogni soluzione ha effetti diversi sul debito residuo, sulla durata del mutuo e sul costo complessivo. Una rata mensile più bassa non significa necessariamente un mutuo meno costoso. Qui scoprirai quali domande porre prima di cambiare banca, come chiedere una sospensione dei pagamenti e perché non si può affermare in generale che la „kostenlose Umschuldung“ sia davvero gratuita. Anche se il tuo immobile si trova a Maiorca, è il tuo contratto di mutuo a determinare quali modifiche siano possibili e convenienti.
Quali opzioni hai per modificare un mutuo in Spagna?
In Spagna, novación indica la modifica del contratto esistente con l’attuale finanziatore. Con la subrogación de acreedor, invece, un altro finanziatore subentra come creditore. La carencia serve ad alleggerire temporaneamente i pagamenti: non comporta né un cambio di banca né la cancellazione del debito residuo.
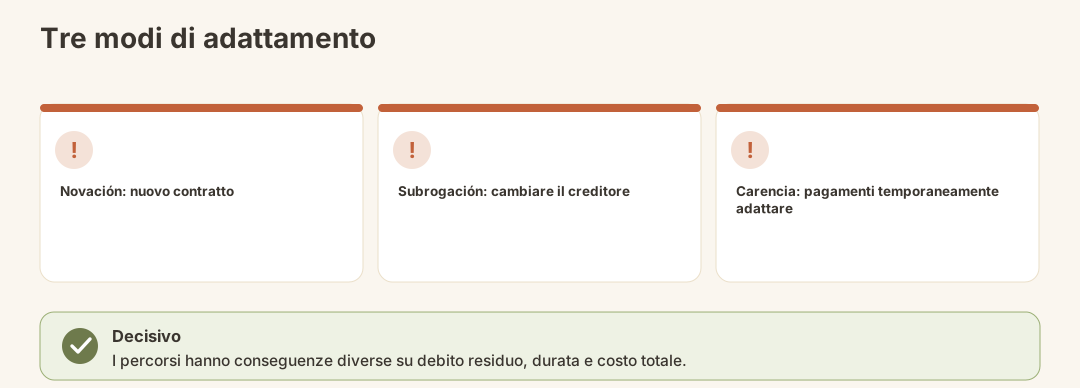
| Opzione | Che cosa si può modificare | Domanda da porsi prima di decidere |
|---|---|---|
| Novación | Le condizioni del mutuo esistente con l’attuale finanziatore | Quali condizioni contrattuali cambiano e quanto costa complessivamente la modifica? |
| Subrogación de acreedor | Cambia la banca che concede il mutuo | Il vantaggio della nuova offerta supera i costi del cambio? |
| Carencia | I pagamenti vengono modificati per un periodo concordato | Quali pagamenti restano dovuti e come cambiano poi la rata e la durata del mutuo? |
Attenzione: trasferire un mutuo esistente, modificarne le condizioni e sostituirlo con un nuovo mutuo sono operazioni diverse. Prima di firmare, fatti spiegare con chiarezza quale operazione ti viene proposta.
Quando conviene cambiare mutuo in Spagna?
Vale la pena valutare un cambio soprattutto se il tasso del tuo mutuo o il periodo per cui resta bloccato non sono più adatti ai tuoi progetti. Non fermarti però al tasso proposto: contano anche il debito ancora da rimborsare, la durata residua, gli eventuali indennizzi previsti dal contratto attuale, una nuova perizia dell’immobile e le condizioni della nuova offerta.
Chiedi prima alla banca attuale una proposta scritta per modificare il contratto. Potrai così capire se una novación ti permette di ottenere ciò che cerchi senza cambiare banca. Nel confronto tra tasso fisso e tasso variabile conta anche il rischio che sei disposto a sostenere in futuro, non soltanto l’importo della prossima rata mensile.
Una pausa nei pagamenti risponde a un’esigenza diversa. Se la rata è troppo pesante solo temporaneamente, può darti un po’ di respiro. Non sostituisce però il confronto dei costi del mutuo nel lungo periodo.
Quanto costa una Subrogación? Può essere gratuita?
Puoi dire che cambiare banca è «gratis» solo quando hai ricevuto per iscritto tutte le voci di costo relative al tuo contratto e all’offerta concreta. L’eventuale indennizzo per l’estinzione anticipata dipende dalle condizioni contrattuali e dal tipo di operazione. Anche una nuova perizia dell’immobile può incidere sui costi.
| Voce da verificare | Indicazione concreta | Cosa devi chiarire |
|---|---|---|
| Perizia immobiliare (tasación) | Come riferimento, considera circa 300–500 € | Chi richiede e paga la perizia, anche se il passaggio a un altro istituto non va in porto? |
| Indennizzo previsto dal contratto in essere | L’importo varia da contratto a contratto | Quale clausola si applica al tuo debito residuo e al passaggio a un altro istituto? |
| Altri adempimenti | Dipende dal fatto che il mutuo venga trasferito, modificato o sostituito con uno nuovo | Quali spese sono indicate nell’offerta che hai ricevuto? |
La fascia di prezzo indicata per la perizia è solo orientativa, non una tariffa garantita. Se vuoi soprattutto capire che effetto avrebbe un rimborso anticipato parziale anziché il passaggio a un altro istituto, consulta anche la guida sul piano di ammortamento e sul rimborso anticipato parziale.
Quali imposte si pagano cambiando banca?
Cambiare soltanto l’istituto che concede il mutuo non equivale a stipulare una nuova ipoteca. Per questo sarebbe fuorviante sostenere che ogni «Umschuldung» abbia le stesse conseguenze fiscali. Se estingui il mutuo in essere e ne stipuli uno nuovo, l’imposta sugli atti giuridici documentati (AJD) potrebbe applicarsi in modo diverso rispetto al trasferimento del mutuo.
Chiedi di chiarire in anticipo quale operazione sarà effettivamente formalizzata con atto notarile e quali imposte o tributi comporterà secondo le parti coinvolte. Per saperne di più, leggi la guida all’AJD in Spagna.
Attenzione: questo articolo ha uno scopo puramente informativo: non costituisce una consulenza legale, fiscale o finanziaria né una raccomandazione a sottoscrivere un mutuo. Dal solo termine «Umschuldung» non si può dedurre né l’esenzione dalle imposte né l’applicazione di una specifica imposta.
Come si passa a un altro istituto di credito?
Seguendo quest’ordine puoi confrontare le offerte e individuare per tempo le spese ancora da chiarire:
- Controlla il contratto attuale: annota il capitale residuo, il tasso d’interesse, la durata rimanente e le condizioni per l’estinzione anticipata.
- Definisci il tuo obiettivo: vuoi ridurre la rata, limitare gli effetti delle variazioni dei tassi o modificare altre condizioni?
- Chiedi offerte scritte: domanda al tuo attuale creditore una modifica del contratto e confrontala con un’offerta per passare a un altro creditore.
- Confronta i costi complessivi: oltre alla rata, considera la perizia, gli eventuali indennizzi e le condizioni applicate per tutta la durata residua.
- Chiarisci come si svolgerà l’operazione: fatti confermare se è prevista una subrogación, un’ulteriore modifica del contratto o un nuovo finanziamento.
- Solo allora decidi: verifica che i documenti definitivi corrispondano all’offerta che hai confrontato.
Di norma, il tuo attuale creditore ha 15 giorni per presentare un’eventuale controfferta. Non considerare questo termine valido per ogni fase della tua pratica: chiedi che ti venga spiegata per iscritto la procedura applicabile al tuo caso.
Come richiedere una Carencia o una sospensione dei pagamenti?
Contatta il creditore prima di saltare un pagamento previsto dal contratto. Spiega perché hai temporaneamente bisogno di alleggerire le rate e da quando prevedi di poter riprendere i pagamenti regolari. Chiedi poi una proposta scritta che indichi non solo quanto pagherai durante la pausa, ma anche quali saranno le conseguenze al suo termine.
Di norma, i creditori spagnoli concedono accordi di questo tipo per un massimo di 1-2 anni. Non è un diritto né una garanzia valida in tutti i casi: contano le condizioni che concorderai con il creditore.
| Domanda da porre al creditore | Perché è importante |
|---|---|
| Quali componenti della rata vengono sospese o ridotte durante la carencia? | Parlare di «sospensione dei pagamenti» non chiarisce quali somme continuerai a dover pagare. |
| Quanto pagherai durante il periodo concordato? | Ti serve un piano realistico per affrontare il periodo di difficoltà finanziaria. |
| Come cambieranno poi il debito residuo, la rata e la durata del prestito? | Pagare meno adesso può incidere su quanto dovrai pagare in seguito. |
| Quale modifica sarà concordata per iscritto? | Per pianificare le tue finanze non puoi basarti su accordi solo verbali. |
Attenzione: Carencia non significa necessariamente che il prestito sia senza interessi o che i pagamenti ancora dovuti vengano cancellati. Verifica le condizioni concordate.
Quali documenti e dati dovresti avere a portata di mano?
Per parlare di novación, subrogación o carencia, è più utile fare il punto della situazione che proporre subito una rata più bassa. Tieni a portata di mano il contratto di prestito, il piano di rimborso aggiornato e un documento che attesti il debito residuo. Annota anche quali pagamenti periodici devi sostenere attualmente e quale modifica vorresti ottenere.
Se confronti più offerte, chiedi per ciascuna il dettaglio dei pagamenti previsti per tutta la durata residua del prestito. Se è prevista una sospensione dei pagamenti, ti servono anche le cifre relative al periodo successivo. Per una nuova valutazione dell’immobile potrebbe essere necessaria una tasación.
Gli errori più comuni
- Confrontare solo la prossima rata mensile. Una rata più bassa non ti dice quanto ti costerà il prestito nel complesso.
- Confondere il cambio di banca con la stipula di un nuovo prestito. La forma giuridica dell’operazione conta per la procedura e per gli eventuali costi.
- Pensare che una sospensione dei pagamenti cancelli il debito. Conta ciò che viene concordato per iscritto: quali somme restano dovute e cosa succede in seguito.
- Informarsi troppo tardi sui costi della valutazione. Prima di affidare l’incarico, chiarisci chi li sosterrà se il cambio di banca non andrà in porto.
- Accettare una controproposta senza confrontare tutte le condizioni. Confronta le condizioni definitive, non soltanto il tasso d’interesse messo in evidenza.
Cosa succede dopo?
Dopo una modifica del contratto o un cambio di banca, confronta il nuovo piano dei pagamenti con i documenti firmati e conserva entrambi. Se hai concordato una carencia, è particolarmente importante sapere quando inizierai a pagare la rata successiva e tenerne conto per tempo nella tua pianificazione.
Se invece estingui completamente il mutuo, il rimborso del debito non comporta automaticamente la cancellazione dell’ipoteca iscritta. Per cancellarla servono altri passaggi e un documento che attesti l’estinzione del debito. È un aspetto particolarmente importante se in seguito vuoi vendere l’immobile.
Lista di controllo prima di decidere
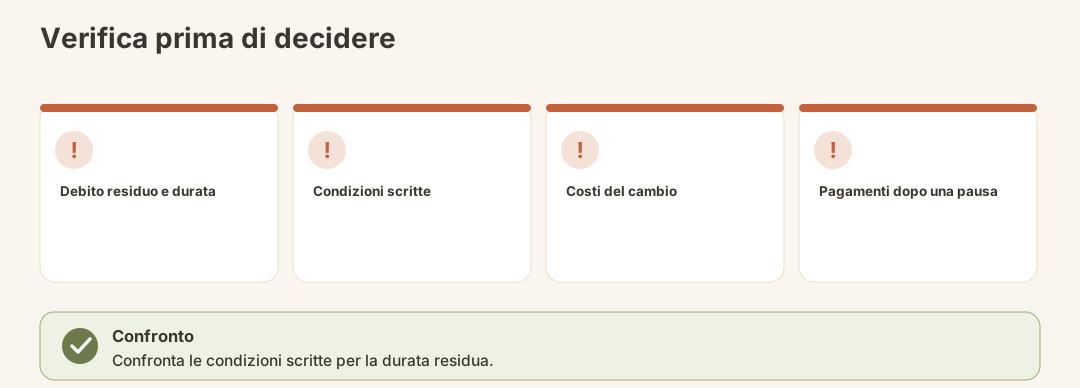
- Conosco il debito residuo, il tasso d’interesse e la durata residua del mio mutuo.
- So se ho bisogno di condizioni diverse in modo permanente o solo di un sollievo temporaneo nei pagamenti.
- Ho verificato nel contratto le condizioni per l’estinzione anticipata.
- Ho ricevuto per iscritto le condizioni di ogni opzione che sto prendendo seriamente in considerazione.
- Nel confronto ho tenuto conto della valutazione e degli eventuali altri costi.
- In caso di carencia, so quanto dovrò pagare durante e dopo la pausa.
- So se l’operazione prevista comporta una modifica del contratto, un trasferimento o un nuovo mutuo.
In sintesi
Puoi modificare un mutuo spagnolo in diversi modi. La novación riguarda il contratto esistente, la subrogación de acreedor comporta il cambio del creditore e la carencia offre un sollievo concordato nei pagamenti. Per capire quale opzione fa per te, non fermarti alla rata pubblicizzata più bassa: confronta le condizioni scritte per tutta la durata residua del mutuo. Se hai difficoltà a pagare nell’immediato, la cosa più importante è parlare con il creditore prima di saltare una rata.
Fonti ufficiali
- Boletín Oficial del Estado (BOE) – pubblicazione ufficiale della Ley 5/2019 sui mutui immobiliari.