
Seguros de saúde privados em Espanha: Sanitas, DKV, Adeslas e ASSSA
Quem emigra para Espanha – seja para Maiorca, para o continente ou para as Canárias – depara-se mais cedo ou mais tarde com uma questão concreta: como garantir a minha saúde sem depender dos frequentemente longos tempos de espera do sistema público? A comparação de seguros de saúde privados em Espanha não é um problema de luxo, mas sim, para muitos residentes, simplesmente uma necessidade – especialmente quando não existe direito à Segurança Social espanhola, como no caso de reformados sem formulário S1 ou de trabalhadores independentes na fase inicial. Neste guia, descobres como estão posicionadas as quatro seguradoras mais mencionadas – Sanitas, DKV, Adeslas e ASSSA –, quanto custam, o que oferecem – e qual delas se adequa melhor a cada situação de vida.

Seguro de saúde em Espanha
Explicação
A calculadora identifica a tua via de acesso. Os regimes públicos não são seguros que possas escolher livremente.
Explicação
Anos completos na data de referência.
Explicação
Viveste em Espanha sem interrupção durante pelo menos doze meses imediatamente antes do pedido?
Explicação
O registo municipal de habitantes chama-se Padrón. Estás atualmente inscrito no município onde apresentas o pedido?
- Custo mensal da tua via
- 60,00 €
- A tua via
- Convenio especial (acordo especial com o serviço de saúde)Podes apresentar o pedido · Art. 3 a)–c), Art. 4.4 RD 576/2013
Tens outro direito a cuidados de saúde públicos?: Não
Enquadramento legal em 1 de janeiro de 2026
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
O sistema de seguros privados espanhol – explicado resumidamente
Espanha tem dois sistemas: a Segurança Social estatal (comparável ao sistema público de saúde alemão) e o setor privado, utilizado tanto por espanhóis como por expatriados. Este último deve a sua crescente popularidade, não por acaso, aos frequentemente longos tempos de espera no setor público.
As seguradoras privadas celebram contratos de honorários com médicos e clínicas, construindo assim uma rede de prestadores. Dentro desta rede, podes consultar diretamente especialistas – sem passar pelo médico de família. A faturação é feita ou por débito direto mediante apresentação do cartão de segurado, ou, no caso de determinadas prestações, mediante autorização prévia da seguradora.
Atenção: As tarifas espanholas clássicas excluem tradicionalmente certas prestações que no sistema alemão são consideradas óbvias – entre elas, frequentemente, medicamentos, vacinas, dispositivos médicos, próteses dentárias e terapias dispendiosas como a diálise. No entanto, isto varia muito consoante a seguradora e a tarifa, razão pela qual a comparação direta é tão importante.
| Característica | Segurança Social (pública) | Seguro de Saúde Privado |
|---|---|---|
| Tempos de espera | Por vezes várias semanas | Geralmente muito curto |
| Escolha de médico | Médico atribuído | Livre escolha de médico na rede |
| Idioma | Espanhol | Frequentemente disponíveis médicos multilingues |
| Mensalidade | Sujeito a segurança social | A partir de cerca de 34–40 € (dependendo da idade e do plano) |
| Serviços dentários | Raramente incluídos | Contratáveis individualmente ou incluídos |
| Admissão até | — | Normalmente até 75 anos |
Para quem vale a pena um seguro de saúde privado em Espanha?
Nem todo residente precisa obrigatoriamente de uma apólice privada – mas para determinados grupos ela é praticamente indispensável:
- Reformados sem formulário S1: Quem não está integrado no sistema de saúde espanhol através do formulário S1 não tem direito à Seguridad Social e precisa de se precaver de forma privada.
- Trabalhadores independentes (Autónomo) na fase inicial: Quem está inscrito como Autónomo há pouco tempo paga as Cuotas, mas pode ainda não ter construído uma cobertura completa.
- Expatriados e nómadas digitais: Para o Visto de Nómada Digital ou o Non-Lucrative Visa, é obrigatório comprovar um seguro de saúde privado sem copagamentos nem períodos de carência.
- Famílias com filhos: Quem vive em Maiorca com filhos e precisa de acesso rápido a pediatras e especialistas beneficia consideravelmente do sistema privado – mais informações no guia Escola e vida em Maiorca.
- Residentes de longa duração e residentes sazonais: Quem permanece mais de 90 dias (palavra-chave regra dos 90/180 dias) precisa de uma cobertura sólida.
Sanitas – Maior alcance, adequado para vistos, estrutura de preços clara
A Sanitas é uma das seguradoras de saúde privadas mais conhecidas de Espanha e pertence ao grupo Bupa. Para expatriados em Maiorca e no continente, é sobretudo relevante o plano Sanitas Más Salud, pois é reconhecido para o pedido da Residencia (autorização de residência).
Planos em resumo
| Plano | Particularidade | Preço a partir de (por pessoa/mês) |
|---|---|---|
| Sanitas Más Salud | Seguro completo, sem franquia, apto para visto | aprox. 55,26 € |
| Sanitas Más Salud Plus | Seguro completo com franquia | aprox. 40,31 € |
Nota: Estes valores resultam de pesquisa e podem sofrer alterações. O prémio real depende da idade, do local de residência e dos detalhes da tarifa – recomenda-se um pedido individual.
Pontos fortes da Sanitas:
- Rede de prestadores muito ampla em Espanha continental e nas Baleares
- Atendimento ao cliente multilingue (entre outros, alemão, inglês, espanhol, sueco, francês, italiano, neerlandês)
- Reconhecido para pedidos de Residencia sem franquia
- Faturação direta em toda a rede Sanitas
O que deves ter em conta:
- A cobertura fora da rede depende da tarifa
- As tarifas mais económicas com franquia (Más Salud Plus) só são adequadas em certa medida para pedidos de visto – aqui conta o formulário concreto exigido pela autoridade consular
DKV – Know-how alemão, forte orientação internacional
A DKV (Deutsche Krankenversicherung) está presente em Espanha, entre outras, com as linhas de produtos DKV Salud Internacional e DKV Mundisalud, dirigindo-se especialmente a expatriados de língua alemã que esperam um nível de seguro semelhante ao padrão alemão.
O que a DKV oferece em Espanha
| Área de cobertura | Particularidade da DKV |
|---|---|
| Escolha de médico e hospital | Livre escolha possível também fora da rede |
| Cuidados dentários | Tratamento dentário e próteses dentárias com reembolso acima da média |
| Medicamentos | Reembolso de medicamentos de alta qualidade consoante o tarifário |
| Cobertura no estrangeiro | Validade mundial nos tarifários internacionais |
| Prevenção | Exames de prevenção e check-ups de saúde |
| Psicoterapia | Incluída em determinadas tarifas |
| Fisioterapia | Incluída em determinadas tarifas |
A DKV é considerada especialmente adequada para pessoas que valorizam um nível de serviço alemão e uma estrutura tarifária clara. Segundo a pesquisa, o fornecedor oferece tarifas flexíveis para empregados, autônomos e expatriados.
Nota: Dependendo da variante tarifária concreta, as tarifas da DKV também podem servir como comprovante para a Residencia ou para pedidos de visto. Qual tarifa exatamente é reconhecida deve ser esclarecido antes da contratação junto à autoridade de estrangeiros ou ao consulado competente.
ASSSA – especialista em aposentados e residentes de longa duração
ASSSA Salud é um fornecedor bem estabelecido na comunidade de expatriados que, segundo a pesquisa, é especialmente especializado em aposentados e residentes mais velhos.
Pontos fortes e limites da ASSSA
| Critério | ASSSA |
|---|---|
| Público-alvo | Aposentados, residentes mais velhos, pessoas em estadia de longa duração |
| Admissão por idade | Geralmente até 75 anos |
| Aumento de prémio por idade | A ASSSA promove que os prémios não aumentam apenas devido à idade |
| Rede | Rede de contratos própria, com foco em determinadas regiões |
| Psicoterapia | Segundo relatos de utilizadores, não incluída na oferta padrão |
| Portal web | Portal do cliente próprio disponível |
| Serviços dentários | Limitados na tarifa padrão |
Relatos de experiência de expatriados mostram que a ASSSA tem um bom desempenho nos serviços básicos clássicos – no entanto, para pessoas com necessidade de psicoterapia ou de serviços dentários abrangentes, outros fornecedores são mais adequados. A estabilidade de prémios promovida é um argumento importante para reformados provenientes do mercado segurador norte-americano ou alemão.
Adeslas – líder de mercado em volume, rede ampla
Adeslas (SegurCaixa Adeslas) é uma das maiores seguradoras de saúde privadas de Espanha e é conhecida como fornecedora com uma rede médica muito ampla. Na comunidade expat, a Adeslas é menos percecionada como fornecedora premium, mas, devido à sua relação qualidade-preço e à densidade da rede, é uma opção a levar a sério.
| Característica | Adeslas |
|---|---|
| Posição no mercado | Um dos maiores fornecedores de Espanha |
| Amplitude da rede | Rede médica muito extensa, especialmente no continente |
| Faixa de preço | Comparativamente económico |
| Multilinguismo | Menos forte do que a DKV ou a Sanitas |
| Adequação para visto | Possível consoante a tarifa – verificar detalhes concretos da tarifa |
| Serviços dentários | Disponível como módulo adicional |
Atenção: A Adeslas é mencionada na pesquisa como fornecedor, mas sem o nível de detalhe documentado para a Sanitas, a DKV ou a ASSSA. As informações acima baseiam-se em dados gerais de mercado – para decisões concretas sobre tarifas, é indispensável um aconselhamento individual.
A grande comparação: fornecedores num relance
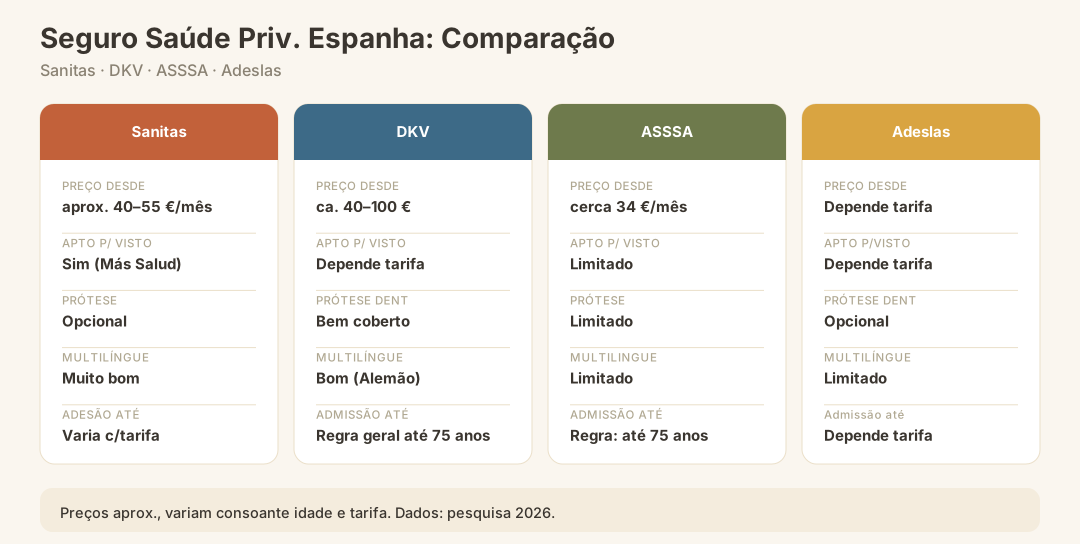
Esta tabela dá-te uma visão estruturada dos quatro fornecedores – com base nas fontes de pesquisa disponíveis:
| Critério | Sanitas | DKV | ASSSA | Adeslas |
|---|---|---|---|---|
| Preço a partir de (aprox.) | aprox. 40–55 € / mês | aprox. 40–100 € (dependendo da idade) | aprox. 34 € / mês | depende da tarifa |
| Adequado para visto (Residencia) | Sim (Más Salud) | Depende da tarifa | Verificar com restrições | Depende da tarifa |
| Psicoterapia | Depende da tarifa | Depende da tarifa | Não incluído no padrão | Depende da tarifa |
| Prótese dentária | Opcional | Bem coberto | Limitado | Opcional |
| Cobertura no estrangeiro | Depende da tarifa | Forte a nível internacional | Assistência de emergência na UE | Depende da tarifa |
| Serviço multilíngue | Muito bom | Bom (alemão) | Limitado | Limitado |
| Idade de admissão | Depende da tarifa | Normalmente até 75 anos | Normalmente até 75 anos | Depende da tarifa |
| Estabilidade de contribuição por idade | Habitual | Habitual | Explicitamente divulgado | Habitual |
| Faturação direta | Na rede | Na rede | Na rede | Na rede |
O que as seguradoras espanholas normalmente excluem
Uma diferença decisiva entre as tarifas alemãs e espanholas: muitas seguradoras locais excluem determinadas prestações da sua oferta padrão – seja porque os custos seriam demasiado elevados, seja porque essas prestações são tradicionalmente cobertas pelo setor estatal.
Exclusões típicas nas tarifas espanholas padrão (variam consoante a seguradora e a tarifa):
- Medicamentos (muitas vezes têm de ser pagos pelo próprio)
- Vacinas
- Ajudas técnicas (cadeira de rodas, aparelhos auditivos, etc.)
- Tratamento dentário e próteses dentárias na tarifa básica
- Diálise e outros tratamentos contínuos de custo elevado
- Psicoterapia (nem sempre incluída)
- Óculos e ajudas ópticas
Nota: Quem precisa destes serviços – por exemplo, em casos de doenças crónicas – deve procurar especificamente por seguradoras e tarifas que os incluam explicitamente. Um corretor experiente no local é mais valioso do que um comparador online.
Informações mais detalhadas sobre serviços dentários em Maiorca encontras aqui: Dentista em Maiorca.
Seguro de saúde privado e a Residencia: o que precisas de saber
Para requerer a Residencia em Espanha – ou seja, a autorização de residência para cidadãos da UE – é exigido, em muitos casos, um comprovativo de seguro de saúde suficiente. Aplicam-se aqui requisitos específicos:
- Sem franquia (Co-Pagos): Tarifas com franquia são rejeitadas por alguns consulados e serviços de estrangeiros.
- Sem períodos de carência (Periodos de Carencia): A cobertura deve ser válida de imediato.
- Cobertura completa sem lacunas de prestações: Lacunas ao nível de psiquiatria, dentária ou urgências podem levar à rejeição.
- Apólice anual comprovável: Tarifas com rescisão mensal muitas vezes não são suficientes.
A tarifa Sanitas Más Salud é explicitamente mencionada na pesquisa como adequada para visto, sem franquia. No caso da DKV, depende da tarifa concreta – aqui compensa questionar diretamente a seguradora ou o corretor antes de submeteres o pedido.
Atenção: Os requisitos exatos variam consoante o consulado (no caso de primeiro pedido a partir da Alemanha) e consoante o município ou a Oficina de Extranjería em Maiorca. Obtém sempre uma confirmação atualizada antes de contratares uma apólice.
Passo a passo: como escolher a apólice certa
- Esclarecer a situação de vida: És reformado, trabalhador independente, empregado ou nómada digital? Isso determina os requisitos básicos.
- Verificar a necessidade de visto: Precisas da apólice para a Residencia, para o Visto Não Lucrativo ou para o Visto de Nómada Digital? Nesse caso, tem de ser sem franquia e sem períodos de carência.
- Declarar doenças pré-existentes: As doenças pré-existentes têm de ser indicadas no pedido. Uma declaração falsa pode levar à rescisão.
- Priorizar as prestações: Do que realmente precisas? Dentária, psiquiatria, fisioterapia, cobertura no estrangeiro? Faz uma lista antes de pedires orçamentos.
- Comparar ofertas: Solicite pelo menos três orçamentos – idealmente através de um corretor independente que não esteja vinculado a um único fornecedor.
- Ler as letras miúdas: Que serviços estão realmente incluídos e quais só podem ser contratados como módulo adicional? Que períodos de carência se aplicam a parto, prótese dentária ou doenças psiquiátricas?
- Ativar a apólice: Após a contratação, solicite o cartão de segurado, verifique se o contrato está completo e, se necessário, mande traduzir para documentos oficiais.
Erros mais frequentes ao contratar um seguro de saúde privado em Espanha
Erro 1: Escolher a tarifa mais barata sem verificar as coberturas As tarifas de entrada parecem tentadoras, mas muitas vezes não cobrem áreas essenciais. Quem precisa de psicoterapia, fisioterapia ou prótese dentária acaba pagando mais no final.
Erro 2: Não declarar doenças preexistentes Quem omite asma, diabetes ou problemas crónicos no pedido arrisca-se a que a apólice seja cancelada ou o pagamento recusado em caso de necessidade.
Erro 3: Usar tarifas com franquia para pedidos de visto Tarifas com co-pagamentos não são aceites por muitos consulados e serviços de estrangeiros para pedidos de residência.
Erro 4: Não verificar a rede Uma rede ampla no continente não significa automaticamente boa cobertura em Maiorca. Verifique previamente se as suas clínicas e médicos preferidos fazem parte da rede contratada.
Erro 5: Assumir a cobertura internacional como garantida Muitas tarifas cobrem apenas emergências fora de Espanha. Quem viaja regularmente pela UE precisa de um módulo internacional explícito.
O que vem a seguir? Ficar atento a coberturas relacionadas
Um seguro de saúde é apenas um dos pilares da tua proteção como residente em Maiorca. O seguinte também deve ser tratado em paralelo:
- Sistema de saúde em Maiorca: Entende como está estruturado o sistema público e quando ainda assim podes recorrer a ele.
- Impostos como residente (IRPF): Em determinadas condições, os prémios de seguros de saúde privados podem ser relevantes do ponto de vista fiscal.
- Serviço de relocation em Maiorca: Quem quiser ser acompanhado profissionalmente em todo o processo de mudança encontra aqui orientação.
- Empadronamiento em Maiorca: O registo na junta de freguesia (empadronamiento) é frequentemente um requisito para a Residencia e, com isso, também para o acesso aos serviços públicos de saúde.
Checklist: contratar um seguro de saúde privado em Espanha
- Estatuto de residência e necessidade de visto esclarecidos
- Doenças pré-existentes documentadas e preparadas para o pedido
- Prioridades de cobertura definidas (dentista, saúde mental, estrangeiro, etc.)
- Pelo menos três propostas de diferentes seguradoras recolhidas
- Rede de prestadores em Maiorca / no local de residência verificada em concreto
- Cláusulas de coparticipação e prazos de carência revistos no contrato
- Compatibilidade com o visto confirmada junto do consulado ou dos serviços de estrangeiros
- Apólice anual contratada com início imediato da cobertura
- Cartão de segurado recebido e guardado (foto no telemóvel)
- Fazer traduzir a apólice para documentos oficiais, se necessário
Conclusão: Qual seguradora é ideal para ti?
Não existe uma resposta única para a pergunta sobre o melhor seguro de saúde privado em Espanha – isso depende demasiado da tua situação. O que se destaca claramente da pesquisa:
- Sanitas Más Salud é a primeira escolha se precisares da apólice sobretudo para a residência ou um pedido de visto – claramente estruturada, sem franquia, adequada para visto.
- DKV é a opção mais forte para expatriados de língua alemã que esperam um nível de serviço próximo do padrão alemão e valorizam serviços dentários e cobertura internacional.
- ASSSA convence sobretudo reformados e residentes mais velhos que apreciam a estabilidade das mensalidades e não precisam de psicoterapia.
- Adeslas pode ser interessante para residentes atentos ao preço que priorizam uma vasta rede de médicos no continente – o aspeto do multilinguismo é aqui menos desenvolvido.
A faixa de preços de aproximadamente 34 a 100 € mensais só pode ser avaliada de forma sensata se souberes de que serviços realmente precisas. Procura uma consultoria independente – de preferência de alguém que conheça o mercado de Maiorca.
Fontes oficiais
- Seguridad Social Espanha (sistema de saúde): www.seg-social.es
- Ministerio de Sanidad – informações sobre saúde: www.sanidad.gob.es
- Conselleria de Salut Balears (Ib-Salut): www.ibsalut.es
- AEAT – Tratamento fiscal dos prémios de seguro: www.agenciatributaria.es
- Dirección General de Seguros y Fondos de Pensiones (DGSFP): www.dgsfp.mineco.es