
Finançament immobiliari a Mallorca: banc espanyol o alemany?
Qui a Mallorca vol comprar un immoble, es troba aviat davant una pregunta clau: Ho finanç amb un banc espanyol directament a s'illa o deman es préstec a Alemanya? Sa resposta depèn des teu domicili fiscal, des preu de compra, de sa seguretat que vols respecte des tipus d'interès i de sa teva disposició a passar per un procés bancari espanyol. Aquesta guia t'explica ses dues opcions pas a pas: quants de doblers propis necessites de veres, quina documentació exigeixen es bancs espanyols, en què es diferencia sa normativa hipotecària espanyola des préstecs alemanys i quines errades et poden fer perdre es finançament en es pitjor des casos. En acabar, sabràs exactament amb què pots comptar i amb què no.
Calcular la hipoteca
Explicació
L’import del préstec és el capital concedit originalment. La xifra precarregada coincideix aritmèticament amb el percentatge de finançament triat sobre el preu d’exemple.
Explicació
Són les tres vies de modelització de la calculadora, no una classificació legal de productes: tipus fix, índex més diferencial o fase fixa seguida d’una de variable.
Explicació
El TIN (tipus d’interès nominal) és l’interès anual sense despeses; la TAE (taxa anual equivalent) incorpora despeses i periodicitat i no s’ha d’introduir aquí. La xifra precarregada és un exemple rodó, no un tipus de mercat.
Explicació
El termini total determina el nombre de pagaments mensuals. La xifra precarregada és un exemple.
- Quota mensual (cuota)
- 1.280,37 €
Per què aquesta xifra?
La cuota és el pagament mensual periòdic d’interessos i amortització en el sistema francès.
Càlcul model: dotze mesos iguals, primer pagament un mes després del desemborsament, sense període irregular i amb arrodoniment propi a cèntims. El quadre del banc pot variar pel còmput de dies, el període inicial i l’arrodoniment. Manen la FEIN (Fitxa Europea d’Informació Normalitzada amb les condicions vinculants) i l’escriptura (document notarial del préstec).
Normativa vigent a 1 de gener del 2023
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
Es mercat immobiliari mallorquí de 2026: què suposa per es teu finançament
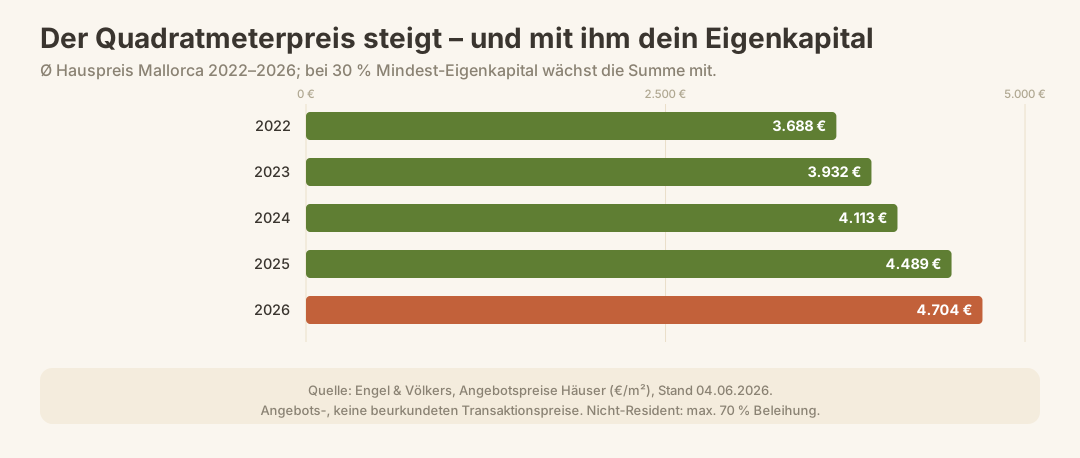
Abans d'entrar en detalls tècnics, convé fer una ullada an es mercat, perquè determina en gran part quant has de finançar. Segons Engel & Völkers, es preus mitjans d'oferta a Mallorca a mitjan 2026 eren d'uns 4.704 €/m² per cases i d'uns 5.384 €/m² per pisos. A zones de primer nivell com Puerto Andratx, ja es demanaven preus de fins a uns 8.687 €/m² el 2024.
| Any | Ø Preu de ses cases/m² | Variació respecte de s'any anterior | Ø Preu des pisos/m² | Variació respecte de s'any anterior |
|---|---|---|---|---|
| 2022 | 3.688 € | – | Sense dades | – |
| 2023 | 3.932 € | +6,6 % | 4.009 € | +9,6 % |
| 2024 | 4.113 € | +4,6 % | 4.537 € | +13,2 % |
| 2025 | 4.489 € | +9,2 % | 5.095 € | +12,3 % |
| 2026 | 4.704 € | +4,8 % | 5.384 € | +5,7 % |
Font: Engel & Völkers, preus d'oferta a portals immobiliaris, dades de juny de 2026
Què significa això a sa pràctica: per un pis de 150 m² a preus mitjans (aprox. 807.000 €), com a no resident has de tenir preparats, només per a s'aportació de capital propi (30–40 %), entre uns 240.000 i 325.000 € — i això abans de ses despeses associades a sa compra. Es nivell de preus fa que una planificació financera sòlida sigui imprescindible, no opcional.
Nota: Segons ses estadístiques notarials de gener de 2026, ses compravendes a Balearen varen baixar un 13,9 % el novembre de 2025 respecte des mateix mes de s'any anterior. Es mercat s'alenteix: això te dona una mica més de marge per negociar com a comprador, sense que es preus baixin de manera generalitzada.
Ses dues vies de finançament: banc espanyol o banc alemany
Finançament DE/ES
Explicació
Preu d’adquisició de l’immoble. Introdueix el preu que has acordat.
Explicació
El teu finançament necessari en euros, igual per a les dues vies. Exemple lliurement triat.
- Finançament disponible · Via ES
- 525.000,00 €
- Costos bàsics de garanties
- 1.742,95 €
- Quota mensual del modelVia DE
- 2.381,97 €
- Quota mensual del modelVia ES
- 2.299,34 €
Normativa vigent a 1 de gener del 2025
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
En principi, tens dues vies a s'abast. Cadascuna té avantatges i inconvenients clars que van molt més enllà des tipus d'interès.
Via 1: banc espanyol
Es bancs espanyols financen s'immoble directament a s'illa. Sa hipoteca s'inscriu en es registre de sa propietat espanyol (Registro de la Propiedad) i s'immoble serveix de garantia. Ses entitats espanyoles coneixen es mercat local, fan una taxació pròpia (tasación) i poden prendre decisions més aviat.
Condicions habituals per a no residents (2026):
- Percentatge de finançament: fins a un 70 % des valor més baix entre es preu de compra i sa taxació bancària
- Tipus d'interès: sovint variable i referenciat a s'Euribor, amb opcions de tipus fix cada vegada més disponibles
- Termini: de 10 a 25 anys
- Particularitat: es bancs sovint condicionen es préstec a contractar productes addicionals (assegurances, obertura de compte, etc.)
Via 2: banc alemany
Alguns bancs i caixes d’estalvis alemanys estan disposats a finançar un immoble a Mallorca, ja sigui amb una càrrega hipotecària alemanya sobre un altre immoble o directament amb s’immoble espanyol com a garantia. Segons Dr. Klein, per exemple, PSD Bank Rhein-Ruhr ofereix finançament especialitzat a Mallorca i Ibiza.
Condicions habituals des bancs alemanys:
- Modalitat d’interès: préstec amb quotes constants i tipus d’interès fix, habitualment durant 10 anys
- Percentatge màxim de finançament: en general, fins a un 70 %; en casos concrets, també pot ser superior
- Avantatge: dret alemany, condicions conegudes i cap producte addicional desconegut
- Inconvenient: molts bancs no coneixen prou bé es mercat mallorquí i rebutgen s’operació o valoren s’immoble de manera conservadora
| Criteri | Banc espanyol | Banc alemany |
|---|---|---|
| Finançament màxim (no residents) | 70 % | En general, 70 %; eventualment, més |
| Modalitat d’interès | Variable (Euribor) o fix | Majoritàriament fix, durant 10 anys |
| Termini | 10–25 anys | 10–25 anys |
| Productes addicionals | Sovint obligatoris | Normalment no |
| Coneixement des mercat | Alt | Sovint baix |
| Barrera lingüística | Possible | Cap |
| Valoració de s’immoble | Informe de taxació local (taxació) | Des d'Alemanya – sovint conservador |
Consell: Una altra opció és finançar un immoble a Mallorca a través d'una caixa d'estalvi alemanya especialitzada en habitatge. Així obtens un préstec clàssic amb quotes constants i un tipus d'interès fix durant deu anys. Ara bé, moltes entitats alemanyes mostren poc interès per finançar immobles a l'estranger perquè no coneixen prou es mercat.
Capital propi: quant en necessites realment
Aquest és es punt que molts de compradors infravaloren. Si no ets resident a Espanya, es bancs espanyols financen com a màxim es 70 % des preu de compra o des valor de sa taxació bancària — segons quin sigui més baix. Si ets resident fiscal, aquest percentatge pot arribar fins a un 80 %.
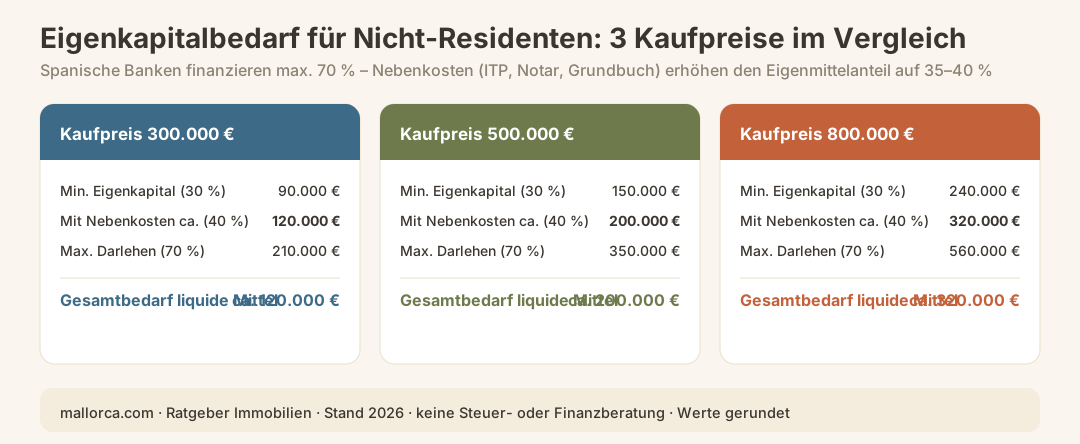
Això vol dir que, si no ets resident, necessites com a mínim un 30 % de capital propi respecte des preu de compra. Si hi afegeixes ses despeses addicionals de sa compra a Mallorca — ITP (impost de transmissions patrimonials), honoraris de notaria, inscripció en es registre de sa propietat i comissió de s'agència immobiliària —, es capital propi realment necessari puja ràpidament fins a un 35–40 % des preu de compra.
| Preu de compra | Capital propi mínim (30 %) | Amb despeses addicionals, aprox. (40 %) | Préstec màxim (70 %) |
|---|---|---|---|
| 300.000 € | 90.000 € | 120.000 € | 210.000 € |
| 500.000 € | 150.000 € | 200.000 € | 350.000 € |
| 800.000 € | 240.000 € | 320.000 € | 560.000 € |
| 1.200.000 € | 360.000 € | 480.000 € | 840.000 € |
Atenció: Es bancs espanyols valoren un immoble mitjançant una taxació pròpia (tasación). Si es valor de sa taxació és inferior an es preu de compra, es pren es valor més baix com a base i, en conseqüència, necessites més capital propi.
Sa importància de sa residència fiscal
Es bancs espanyols distingeixen bàsicament entre residents (amb residència fiscal a Espanya) i no residents. Això afecta directament ses condicions des préstec:
- Es no residents solen obtenir un percentatge de finançament més baix (màx. 70 %), interessos generalment més alts i han de presentar més documentació.
- Es residents poden obtenir finançament de fins a 80 % i beneficiar-se de condicions una mica més favorables.
Sa residència també té implicacions fiscals: es no residents paguen s'IRNR (Impuesto sobre la Renta de No Residentes) pes ingressos de lloguer, mentre que es residents paguen s'impost ordinari sobre sa renda. Si estableixes sa residència permanent a Mallorca, convé que t'informis abans de ses conseqüències fiscals: també formen part des càlcul global.
Quina documentació necessites, passa a passa
Sa llista de documents per obtenir una hipoteca a Espanya com a estranger és més llarga que a Alemanya. Preveu prou temps: segons s'experiència, fan falta com a mínim entre quatre i vuit setmanes per reunir tota sa documentació.
Documents obligatoris per a no residents a ses entitats bancàries espanyoles:
- NIE (Número de Identificación de Extranjero) – es número d'identificació fiscal espanyol per a estrangers; sense NIE no pots fer res
- Passaport o document d'identitat en vigor
- Justificants d'ingressos recents (nòmines des darrers 3–6 mesos o liquidació tributària)
- Extractes bancaris recents (normalment des darrers 3–6 mesos)
- Justificant des capital propi disponible (extractes bancaris, extractes de sa cartera de valors)
- Informe de solvència des país d'origen (p. ex., un informe de Schufa d'Alemanya)
- Contracte de feina o alta d'activitat econòmica / documentació de sa societat en cas de treballadors per compte propi
- Precontracte (contracte d'arres o contracte privat) de s'immoble
- Certificat energètic de s'immoble (obligatori per a totes ses vendes; més informació a sa Guia des certificat energètic a Espanya)
- Extracte des Registre de sa Propietat (nota simple) de s'immoble
Avís: Per norma general, tots es documents que no estiguin expedits en castellà han de ser traduïts per un traductor jurat (traductor jurat). Això també s'aplica as informes de Schufa i a ses nòmines.
Es procés: de sa sol·licitud de finançament a sa signatura
Es procés a Espanya és una mica diferent que a Alemanya. Aquestes són ses etapes més importants:
- Sol·licitar es NIE – al consolat espanyol a Alemanya o directament a Mallorca a sa Policía Nacional; sense NIE no hi ha compte bancari ni hipoteca
- Obrir un compte bancari espanyol – sa majoria de bancs exigeixen un compte local per tramitar es préstec
- Fer una consulta prèvia a diversos bancs (sol·licitud d'hipoteca) – comparar ses condicions
- Taxació bancària (taxació) encarregar – es banc contracta un taxador autoritzat; es costs (diversos centenars d'euros, segons es valor de s'immoble) solen anar a càrrec des comprador
- Obtenir s'aprovació des crèdit i sa FEIN – sa Ficha Europea de Información Normalizada és sa fitxa informativa europea estandarditzada que has de rebre abans de signar
- Respectar es termini legal de reflexió – després de rebre sa FEIN, tens com a mínim 10 dies de reflexió, abans de poder signar s'hipoteca (per llei)
- Cita amb es notari per a s'hipoteca – s'escriptura hipotecària (escritura de hipoteca) s'atorga per separat davant notari, sovint es mateix dia que s'escriptura de compravenda
- Inscripció en es registre de sa propietat – es banc inscriu s'hipoteca en es registre de sa propietat espanyol (Registro de la Propiedad)
Atenció: A Espanya, des de sa reforma de sa llei hipotecària (Ley 5/2019), hi ha normes clares de protecció des consumidors. Es banc t'ha d'informar de totes ses despeses abans de sa cita amb es notari. Es banc tria es notari per a s'escriptura hipotecària, però tens dret a fer sa cita per a s'hipoteca en una data diferent de sa de s'escriptura de compravenda.
Interès variable o fix: quin et convé?
A Espanya, ses hipoteques a interès variable tradicionalment són més habituals que a Alemanya. Es tipus d'interès variable sol prendre com a referència s'Euribor (valor de 12 mesos) més un diferencial fix des banc. Si puja s'Euribor, puja sa teva quota mensual.
Ses hipoteques a interès fix (hipoteca fija) ja estan disponibles a Espanya i, després de s'augment des tipus d'interès dels darrers anys, han esdevingut més atractives per a molts compradors.
| Modalitat d'interès | Avantatge | Inconvenient | Recomanació |
|---|---|---|---|
| Interès variable (Euribor + diferencial) | Sovint, un tipus d'interès inicial més baix | Variacions de ses quotes, incertesa a l'hora de planificar | Si vols cancel·lar o amortitzar es préstec a curt termini |
| Interès fix (hipoteca fixa) | Seguretat per planificar durant tota sa durada des préstec | Un tipus d'interès inicial una mica més alt | Si vols finançar-te a llarg termini i tenir seguretat |
| Interès mixt (hipoteca mixta) | Es primers anys, fix; després, variable | Més difícil de comparar | Només amb un càlcul detallat |
Es bancs alemanys solen oferir es préstec clàssic amb quotes constants i 10 anys d'interès fix – això equival aproximadament a una hipoteca mixta amb un període llarg d'interès fix, però està clarament regulat per sa legislació alemanya.
Costs addicionals de s'hipoteca: què fa diferent Espanya
Despeses de la hipoteca
Explicació
El capital desemborsat del préstec hipotecari.
Explicació
La responsabilidad hipotecaria és la suma garantida que consta a l'escriptura. Inclou el capital garantit i els interessos, costos i penalitzacions també garantits; si no hi consta cap quantitat, l'art. 30.1 TRLITPAJD pren el capital més tres anys d'interessos. Copia la xifra de l'escriptura.
Àmbit: immoble a les Illes Balears i préstec subjecte a la Ley 5/2019 (consumidor i prestador professional).
- Ho paga el bancPartida bancària calculada (AJD)
- 4.500,00 €
- Ho pagues tules teves despeses accessòries úniques calculades
- 0,00 €
Normativa vigent a 1 de gener del 2025
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
Una diferència important respecte de ses hipoteques alemanyes: es bancs espanyols solen vincular es préstecs a productes i serveis addicionals. Això pot influir considerablement en es tipus d'interès efectiu (TAE – Tasa Anual Equivalente).
Productes addicionals habituals:
- Assegurança de sa llar i de vida contractades a través des banc
- Obertura i manteniment d'un compte corrent
- Targeta de crèdit des banc
- Productes de jubilació o plans d'estalvi
Avís: No estàs obligat a contractar tots es productes addicionals. Ara bé, per regla general milloren es tipus d'interès ofert. Demana sempre que t'indiquin sa TAE — i no només es tipus d'interès nominal — per poder comparar de manera justa ses ofertes de diferents bancs.
A més, sa hipoteca mateixa comporta despeses: sa taxació bancària (tasación) la pagues tu com a comprador. Des de sa reforma de 2019, ses despeses d'inscripció de sa hipoteca en es Registre de sa Propietat i ses despeses notarials de s'escriptura hipotecària són a càrrec des banc — no des comprador.
Errors més freqüents en es finançament immobiliari a Mallorca
A sa pràctica, es repeteix una mateixa situació: sa majoria de problemes provenen d'errors que es poden evitar fàcilment amb una mica de preparació.
1. Necessitat de fons propis infravalorada Es compradors calculen un 20 % de fons propis, com a Alemanya, i obliden que es bancs espanyols només financen un 70 % per a no residents, a més de ses despeses addicionals. Es resultat: es finançament falla poc abans de sa cita amb es notari.
2. NIE sol·licitat massa tard Sense NIE no hi ha compte bancari, i sense compte bancari no hi ha hipoteca. Sa tramitació tarda diverses setmanes, segons es consolat i sa temporada. Comença amb temps.
3. No tenir en compte sa taxació bancària Es banc no finança es preu de compra, sinó es valor de taxació, que de vegades és inferior. Qui no ho prevegi haurà d'aportar més fons propis a darrera hora.
4. Demanar oferta només a un banc Ses condicions poden variar sensiblement entre bancs de Mallorca. Demana diverses ofertes i compara sa TAE.
5. No comprovar sa situació jurídica de s'immoble Una hipoteca no et servirà de res si s'immoble té càrregues inscrites en es Registre de sa Propietat o sa titularitat no està clara. Comprovar s'extracte des Registre de sa Propietat és obligatori abans d'acceptar una oferta de finançament.
6. Ignorar es període de reflexió Es període de reflexió legal d'almenys 10 dies entre sa recepció de sa FEIN i sa signatura és obligatori. Inclou-lo en es calendari: sa pressió des venedor o des banc no canvia res.
7. No calcular ses conseqüències fiscals Una hipoteca no és només un producte bancari. Es pagaments d'interessos, s'impost sobre transmissions patrimonials, s'impost sobre es patrimoni i, si escau, s'IRNR s'han d'incloure en es càlcul global. Si tens previst llogar o vendre s'immoble més endavant, convé tenir en compte es imposts sobre sa venda d'immobles des de bon principi.
Què ve després? Hipoteca, compra i registre de sa propietat
Pla i amortització extra
Explicació
El capital pendent és la part del préstec que encara has de tornar; la xifra precarregada continua l’exemple hipotecari.
Explicació
El TIN (tipus d’interès nominal) és l’interès anual sense despeses; copia’l del teu contracte.
Explicació
El termini restant és el nombre d’anys complets encara pactats; la xifra precarregada és un escenari rodó de càlcul, no una afirmació sobre la pràctica bancària.
Explicació
L’amortització anticipada (amortización anticipada en castellà) és el retorn de capital abans del venciment i aquí es carrega una vegada l’any; 5.000 és una quantitat il·lustrativa deliberadament rodona, no una xifra de mercat ni del banc.
- Estalvi net
- 37.949,43 €
en comparació amb el préstec sense amortitzacions extra
Normativa vigent a 1 de gener del 2025
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
Sa hipoteca ja està firmada, però es procés encara no ha acabat. Després de sa cita amb es notari (per a sa compra i sa hipoteca), s'han d'inscriure ses dues escriptures en es Registro de la Propiedad. Només amb sa inscripció queden oficialment registrades sa teva propietat i sa càrrega hipotecària.
A més:
- Pagar es imposts: S'impost de transmissions patrimonials (ITP) per a immobles de segona mà o s'AJD per a obra nova s'ha de declarar i pagar dins un mes a partir de sa cita amb es notari
- Canviar sa titularitat des contractes de subministrament: Electricitat, aigua i internet a nom teu
- Domiciliar ses quotes de sa hipoteca: Es bancs espanyols cobren sa quota des compte local
Si més endavant vols liquidar sa hipoteca o vendre s'immoble, hauràs de cancel·lar sa hipoteca en es registre de sa propietat (cancelación registral). Això també requereix una cita a part amb es notari i comporta despeses.
Trobaràs més informació sobre tot es procés de compra a sa guia Procés legal de compra d'immobles i sobre ses despeses addicionals, amb detall, a Despeses addicionals de compra a Mallorca.
Llista de control: finançament immobiliari a Mallorca
Fes servir aquesta llista com a guia pràctica: marca cada punt abans de firmar un contracte de compravenda:
- Capital propi calculat (mín. 30–40 % des preu de compra, despeses addicionals incloses)
- NIE sol·licitat (consolat o Mallorca)
- Compte bancari espanyol obert o en tràmit
- Com a mínim tres ofertes bancàries obtingudes (espanyoles i, si escau, alemanyes)
- TAE (taxa anual equivalent) de totes ses ofertes comparada, no només es tipus d'interès nominal
- Productes addicionals i es seus costs detallats per a cada oferta
- Taxació bancària (taxació) encarregada o amb es costs prevists
- Extracte des registre de sa propietat (nota simple) de s'immoble comprovat
- Certificat energètic de s'immoble disponible
- FEIN rebuda i previst es termini de reflexió de 10 dies
- Cita amb es notari per a s'escriptura hipotecària i s'escriptura de compravenda coordinada
- Conseqüències fiscals (ITP/AJD, IRNR, impost sobre es patrimoni) calculades prèviament
Conclusió
Finançar un immoble a Mallorca no és cap ciència oculta, però funciona d'una altra manera que a Alemanya. Qui hi arriba com a no resident ha d'aportar més capital propi (30–40 %), necessita obligatòriament un NIE i s'ha de preparar per a una fase de documentació més llarga. S'avantatge des banc espanyol és es coneixement des mercat i sa rapidesa; s'avantatge des banc alemany és s'estructura de tipus d'interès coneguda, sense vinculacions ocultes a productes.
Atesos es preus mitjans d'entre uns 4.700 i 5.400 €/m² l'any 2026, ses quantitats totals són considerables: un bon assessorament no és una opció, sinó un requisit. Combina sempre sa planificació des finançament amb una revisió jurídica rigorosa de s'immoble: comprovar es registre de sa propietat, entendre es procés de compra i calcular ses despeses addicionals de sa compra de manera realista; així, es camí cap a un immoble propi a Mallorca queda ben estructurat i és planificable.
Fonts oficials
- Banco de España – dret hipotecari, protecció des consumidors, obligatorietat de sa FEIN: https://www.bde.es
- Ley 5/2019 reguladora de los contratos de crédito inmobiliario (llei hipotecària espanyola): https://www.boe.es/buscar/act.php?id=BOE-A-2019-3814
- Registro de la Propiedad / Colegio de Registradores (registre de sa propietat a Espanya): https://www.registradores.org
- ATIB – Agència Tributària de les Illes Balears (impost sobre transmissions patrimonials ITP a Balearen): https://www.atib.es
- AEAT – Agencia Estatal de Administración Tributaria (NIE, IRNR, dret tributari): https://www.agenciatributaria.es
- Consell de Mallorca – Departament de Territori (dret urbanístic i d'ús): https://www.conselldemallorca.net
- Notariado.org – Portal estadístic des notaris espanyols (dades de transaccions de Balearen): https://www.notariado.org
Garantia de s’IBAVI per comprar un habitatge habitual
Per comprar un habitatge habitual i permanent a Mallorca, en determinades condicions es pot optar a sa Nova Hipoteca Jove de s’IBAVI. S’Institut Balear de l’Habitatge ofereix una garantia per sa part des préstec que supera es 80 % des valor de s’immoble. Per a sol·licitants de menys de 40 anys, així com per a determinades famílies i persones amb discapacitat, sa garantia pot arribar fins a un 20 %; per a altres persones que compleixin es requisits, com a màxim un 15 %.
Es requisits des programa inclouen, entre d’altres, sa destinació de s’immoble a habitatge habitual i permanent, es preu de compra i es finançament a través d’un banc participant. Es banc ha d’examinar sa sol·licitud de crèdit i aprovar es préstec; sa garantia no implica que se concedeixi es finançament. Has de preveure per separat es tributs de sa compra i ses altres despeses associades. S’IBAVI indica una comissió des 0,50 % de s’import garantit per tramitar sa garantia.
Avís: Això és informació general, no assessorament financer, jurídic ni fiscal.