
Impostos en vendre immobles a Mallorca: plusvàlua i guany patrimonial
Qui ven un immoble a Mallorca s’enfronta alhora a dos imposts completament diferents: s’impost municipal sobre s’increment de valor, sa Plusvalía Municipal, i s’impost estatal sobre es guany obtingut amb sa venda. Tots dos plegats poden representar una part considerable de s’import net de sa venda, i cadascun té ses seves pròpies regles, terminis i fórmules de càlcul. Vendre com a resident fiscal o com a no resident marca una diferència fonamental: mentre que es no residents paguen un tipus fix del 19 %, als residents se’ls aplica una escala progressiva. A més, hi ha una retenció automàtica que es comprador aplica directament davant notari. En aquesta guia aprendràs com es calculen tots dos imposts, quines despeses pots deduir, quins terminis s’apliquen i quins errors solen sortir cars fins i tot als venedors amb experiència.
Calcular el guany
Explicació
Es tracta de la residència fiscal, no de la nacionalitat: qui viu a Espanya més de 183 dies l'any, o hi té el centre d'interessos econòmics, és resident i tributa per l'escala de l'estalvi en lloc d'un tipus fix.
Explicació
El preu realment acordat a l'escriptura. Si és inferior al valor de mercat, l'Administració pren el valor de mercat.
Explicació
L'import de la teva escriptura de compra. Si l'immoble es va heretar o rebre en donació, es pren el valor que va servir de base a l'impost de successions i donacions.
- Impost sobre el guany
- 60.040 €
- Guany patrimonial
- 316.000 €
- Queda després de despeses i impost
- 832.960 €
Normativa vigent a 1 de gener del 2025
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
En vendre un immoble a Mallorca, bàsicament s’han de distingir dos imposts independents:
| Impost | Nom complet | Qui el recapta? | Base |
|---|---|---|---|
| Plusvalía Municipal | Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (IIVTNU) | Ajuntament (Ayuntamiento) | Valor cadastral des terreny + temps de propietat |
| Impost sobre es guany | Impuesto sobre la Renta (IRPF) o IRNR per a no residents | Estat espanyol (AEAT) | Guany real de sa venda |
Tots dos imposts recauen exclusivament sobre es venedor, no sobre es comprador. Es comprador, en canvi, paga s’impost sobre transmissions patrimonials (ITP) o s’IVA. En trobaràs més informació a sa guia sobre ses despeses associades a sa compra a Mallorca.
Nota: Sa Plusvalía i s’impost sobre es guany no es poden compensar entre si. Tots dos s’originen de manera independent, però sa Plusvalía pagada es pot deduir com a despesa en calcular s’impost sobre es guany.
Plusvalía Municipal: càlcul, tipus i venciment
Plusvàlua municipal
Explicació
L'Ajuntament és l'administració municipal i la seva ordenança fiscal fixa el tipus, els coeficients i les possibles bonificacions.
Explicació
Indica la data de la darrera operació subjecta. Una transmissió no subjecta, com la derivada d'una sentència de divorci, no reinicia el període (art. 107.4).
Explicació
La data de transmissió és la data de meritació de l'art. 109.1.a i determina la versió legal aplicable.
Explicació
És el valor cadastral només del sòl fixat en la data de transmissió. Si no n'hi ha, l'art. 110.4 impedeix exigir l'autoliquidació.
- Quota líquida
- 2.592,00 €
- Base imposable, mètode objectiu
- 14.400,00 €
- Període de generació
- 10 anys complets (10 transcorreguts)
Termini de declaració: 30 dies hàbils, no naturals (art. 110.2.a).
Normativa vigent a 1 de gener del 2026
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
Sa Plusvalía Municipal grava s’increment de valor calculat des terreny urbà (no de s'edificació) durant es temps que n'has estat propietari. Sa base no és es preu real de mercat, sinó es valor cadastral oficial (valor catastral) de sa part des terreny.
Dos mètodes de càlcul
Arran d'una sentència des Tribunal Constitucional espanyol (2021), pots triar entre dos mètodes i aplicar es que et surti més a compte:
Mètode 1 – Mètode objectiu (valor cadastral × coeficient municipal × tipus impositiu)
| Temps de possessió | Coeficient estatal màxim |
|---|---|
| Fins a 1 any | 0,14 |
| 1–2 anys | 0,13 |
| 2–3 anys | 0,15 |
| 3–4 anys | 0,17 |
| 4–5 anys | 0,17 |
| 5–6 anys | 0,17 |
| 6–7 anys | 0,12 |
| 7–8 anys | 0,10 |
| 8–9 anys | 0,09 |
| 9–10 anys | 0,08 |
| 10–11 anys | 0,08 |
| 11–12 anys | 0,08 |
| 12–13 anys | 0,08 |
| 13–14 anys | 0,08 |
| 14–15 anys | 0,08 |
| 15–20 anys | 0,06 |
| Més de 20 anys | 0,045 |
Mètode 2 – Mètode des valor real
Si es guany real de sa venda (preu de venda menys preu de compra, en ambdós casos només sa part des terreny) és inferior a s'import calculat segons es mètode 1, pots fer servir aquest guany real com a base de càlcul.
Atenció: Si s'immoble es ven amb pèrdues (es preu real de venda és inferior an es preu de compra d'aquell moment), no s'ha de pagar sa plusvàlua. Tot i això, ho has d'acreditar i sol·licitar expressament.
Tipus impositiu i municipi
Cada municipi fixa es tipus impositiu aplicable; es tipus màxim legal és d'un 30 % de s'increment de valor calculat. Ciutats com Palma de Mallorca tenen ordenances pròpies. Pots consultar s'import exacte a s'ajuntament corresponent.
Termini
| Situació | Termini |
|---|---|
| Venda entre vius | 30 dies feiners (dies hàbils) des de s'atorgament davant notari |
| Herència | 6 mesos des de sa defunció (prorrogable fins a 12 mesos) |
Impost sobre es guany patrimonial per a no residents: 19 % fix
Si sa teva residència fiscal principal no tens a Espanya, és a dir, no ets resident fiscal espanyol, es guany de sa venda d'un immoble tributa a un tipus únic de 19 %. Aquest tipus s'aplica tant si ets ciutadà de sa UE com si no ho ets.
Fórmula de càlcul
Guany subjecte a impost = Preu de venda – Preu de compra – Despeses deduïbles
Impost = Guany subjecte a impost × 19 %
Despeses deduïbles en sa venda
Ses despeses següents poden reduir es guany:
| Tipus de despesa | Deduïble? | Observació |
|---|---|---|
| Despeses de notaria i advocat de sa compra original | ✅ Sí | Guarda es justificants |
| Impost de transmissions patrimonials (ITP) o impost sobre el valor afegit (IVA) de sa compra | ✅ Sí | Derivades de sa compra |
| Comissió de s'agent immobiliari en sa venda | ✅ Sí | Amb factura justificativa |
| Despeses legals de sa venda | ✅ Sí | Advocat, gestió |
| Millores de s'immoble | ✅ Sí | Només actuacions estructurals |
| Reformes estètiques (cuina, pintura, paviment) | ❌ No | No es considera una millora que augmenti es valor |
| Despeses de manteniment habitual | ❌ No | Cap operació de capital |
| Plusvàlua pagada | ✅ Sí | Redueix es guany subjecte a impost |
Exemple de càlcul per a un no resident
| Concepte | Import |
|---|---|
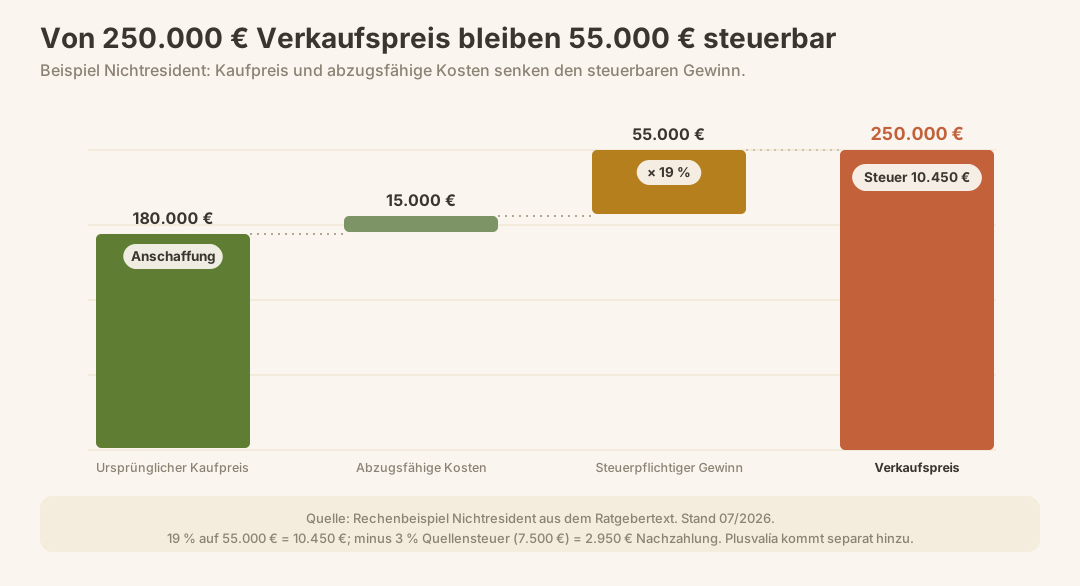
| Preu de venda | 250.000 € |
| Preu de compra original | 180.000 € |
| Despeses deduïbles (notari, ITP, agent immobiliari a sa compra, agent immobiliari a sa venda) | 15.000 € |
| Guany subjecte a impost | 55.000 € |
| Impost sobre es guany (19 %) | 10.450 € |
| Retenció a compte ja practicada (3 % × 250.000 €) | 7.500 € |
| Import pendent de pagament / devolució | 2.950 € pendents de pagament |
Sa retenció des 3 %: com funciona
Retenció en la venda
Explicació
La contraprestació acordada a l'escriptura és la base de la retenció: no pas el valor cadastral ni el valor de referència.
Explicació
El guany patrimonial és el preu de venda menys les teves despeses de venda i menys el valor d'adquisició, amb les despeses i els tributs de la compra, minorat en les amortitzacions practicades (amortizaciones) si l'immoble va estar llogat. Si véns amb pèrdua, hi poses la pèrdua amb signe negatiu: no hi ha impost i la retenció que se t'imputa és retornable.
- Retenció del comprador
- 19.500,00 €
- Impost sobre el guany
- 22.800,00 €
- Import a ingressar
- 3.300,00 €
El teu impost supera la retenció. La diferència la ingresses amb la declaració.
Normativa vigent a 1 de gener del 2016
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
Quan un immoble és venut per un no resident, es comprador està obligat per llei a retenir es 3 % des preu de venda i ingressar-lo directament a s'Agència Tributària espanyola AEAT. No és un impost definitiu, sinó un pagament a compte de s'impost sobre es guany.
Procediment:
- Es notari formalitza es contracte de compravenda
- Es comprador paga es 3 % des preu de venda no a es venedor, sinó que transfereix aquesta quantitat mitjançant es Modelo 211 a s'AEAT – dins es termini d'un mes després de sa formalització notarial
- Es venedor presenta sa declaració d'imosts dins es tres mesos següents a s'acabament d'aquest termini mensual – és a dir, uns quatre mesos després de sa formalització notarial – mitjançant es Modelo 210 corresponent
- Si s'impost efectiu és inferior a sa retenció des 3 %: Devolució
Si s'impost efectiu és superior: Pagament addicional
Atenció: Si es comprador no ingressa sa retenció a compte, s'immoble mateix en respon com a garantia. Es compradors que comprin a un no resident no ho haurien d'oblidar mai – ni tampoc passar-ho per alt.
Impost sobre es guany patrimonial per a residents: trams progressius
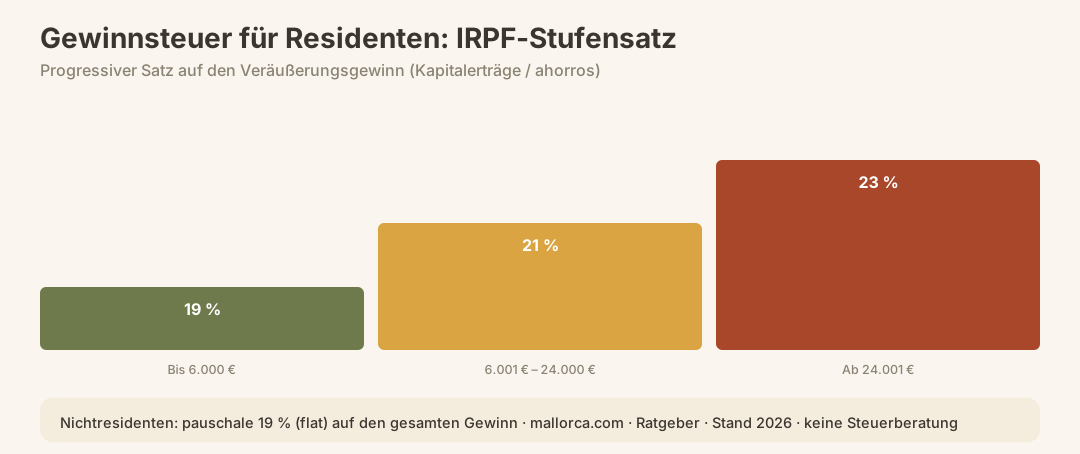
Qui és resident fiscal a Espanya (més de 183 dies per any natural en es país, o té es centre des interessos econòmics a Espanya – regulat a s'article 9 de sa Llei 35/2006), tributa pes guany immobiliari dins s'IRPF segons uns trams progressius:
| Tram des guany | Tipus impositiu |
|---|---|
| Fins a 6.000 € | 19 % |
| De 6.000 € a 50.000 € | 21 % |
| De 50.000 € a 200.000 € | 23 % |
| De 200.000 € a 300.000 € | 27 % |
| Més de 300.000 € | 30 % |
Nota:Es tipus s'apliquen per trams: cada part des guany tributa segons es tipus des tram que li correspon, no tot es guany segons es tipus més alt. És s'escala de sa base de s'estalvi (base liquidable del ahorro) segons s'article 66 de sa Llei 35/2006; es tipus màxim des 30 % el va introduir sa Ley 7/2024 amb efectes des de l'1 de gener de 2025. Es guany immobiliari se suma a sa resta de rendiments des capital que hagis obtingut es mateix any.
Es guany s'ha de declarar a sa declaració anual de s'impost sobre sa renda a Espanya (IRPF, Modelo 100), que generalment s'ha de presentar abans que acabi es juny de s'any següent.
Nota: Es residents no estan subjectes a cap retenció automàtica en vendre. Sa retenció des 3 % només s'aplica si es venedor és no resident.
Exempcions fiscals i règims especials
Exempció per reinversió en s'habitatge habitual (residents)
Es residents poden quedar exempts de tributar pes guany, si compleixen determinats requisits i reinverteixen íntegrament s'import de sa venda en sa compra d'un habitatge habitual nou a Espanya. Sa reinversió s'ha de fer dins es termini de 2 anys abans o després de sa venda. Pes no residents de sa UE i de s'EEE hi ha una regulació pròpia molt semblant; consulta sa nota al final d'aquest apartat.
Exempció per a persones de més de 65 anys (residents)
Es residents que han fet 65 anys i han viscut a s'immoble com a habitatge habitual durant almenys 3 anys estan exempts de tributar pes guany obtingut amb sa venda d'aquest habitatge, tant si reinverteixen com si no.
Sense plusvàlua si hi ha una pèrdua real de valor
Com s'ha indicat més amunt, si pots demostrar que es preu real de venda és inferior al preu de compra d'aquell moment, no has de pagar sa plusvàlua. Ho pots acreditar amb s'escriptura de compra i s'escriptura de venda.
Atenció: S'exempció per edat a partir des 65 anys només s'aplica als residents fiscals. S'exempció per reinversió també està disponible pes no residents que resideixin en un estat de sa UE o de s'EEE amb intercanvi efectiu d'informació i que, abans de vendre'l, hagin utilitzat personalment s'immoble com a habitatge habitual a Espanya. Han de reinvertir tot s'import de sa venda en un habitatge habitual nou; si només en reinverteixen una part, s'exempció és proporcional. Tot i això, sa retenció des 3 % i sa declaració mitjançant es Modelo 210 continuen essent obligatòries. Sa base legal és sa disposició addicional setena des Real Decreto Legislativo 5/2004.
Residents i no residents: comparació directa
| Criteri | No resident | Resident (IRPF) |
|---|---|---|
| Tipus impositiu | 19 % (tipus fix) | Del 19 % al 30 % (progressiu, per trams) |
| Formulari | Modelo 210 | Modelo 100 (declaració anual de s'IRPF) |
| Termini de presentació | 4 mesos després de sa venda | Generalment, fins dia 30 de juny de s'any següent |
| Retenció a compte des 3 % | Sí, es comprador fa sa retenció | No |
| Exempció per reinversió | Sí, en cas de residència a s'EU o a s'EWR (antic habitatge habitual propi) | Sí (amb condicions) |
| Exempció per edat de 65+ | No | Sí (habitatge habitual, mín. 3 anys) |
| Plusvalía | Sí, per a tots dos | Sí, per a tots dos |
Despeses deduïbles: ses partides que sovint s'obliden
Molts de venedors infravaloren sa quantitat que poden deduir des guany subjecte a imposts. Aquestes despeses sovint s'obliden:
A sa compra inicial:
- Despeses de notaria i des registre de sa propietat
- Impost de transmissions patrimonials (ITP) o impost sobre es valor afegit (IVA) pagats
- Honoraris de s'advocat o des gestor a sa compra
A sa venda:
- Comissió de s'agent immobiliari (inclòs s'impost sobre es valor afegit espanyol que s'hi aplica)
- Despeses d'advocat i de notari de sa venda
- Despeses des certificat energètic (obligatori per llei)
- Despeses de possibles legalitzacions (p. ex., obres il·legals)
- Plusvalía Municipal pagada
Consell: Guarda totes ses factures i es justificants de sa compra de manera permanent, encara que faci molts d'anys que vares comprar. Sense justificants, no es poden deduir fiscalment ses despeses.
Resum des terminis
| Impost / formulari | Qui ho presenta? | Termini |
|---|---|---|
| Modelo 211 (ingrés de sa retenció) | Comprador | 1 mes després de sa formalització davant notari |
| Modelo 210 (impost sobre es guany patrimonial de no residents) | Venedor | 3 mesos després que acabi es termini des Modelo 211 (uns 4 mesos) |
| Plusvalía Municipal | Venedor | 30 dies feiners després de sa formalització davant notari |
| IRPF / Modelo 100 (resident) | Venedor | Per regla general, fins dia 30 de juny de s'any següent |
Atenció: Incomplir es terminis de sa Plusvalía Municipal i des Modelo 210 pot comportar recàrrecs i interessos. Es terminis comencen a comptar a partir de sa data de sa formalització davant notari, no de sa data en què es rep es pagament.
Es errors més freqüents en sa venda d'immobles a Mallorca
Assessors fiscals i advocats amb experiència es troben aquests errors una vegada i una altra:
Justificants de compra no conservats: Qui ja no té s'escriptura de compravenda, ses liquidacions de s'ITP i ses factures de notaria de sa compra original no pot deduir aquestes despeses; això augmenta considerablement es guany subjecte a tributació.
Devolució de sa retenció fiscal no sol·licitada: Molts no residents no saben que, després de presentar es Modelo 210, poden rebre una devolució si s'impost real és inferior a sa retenció des 3 %. Aquesta devolució s'ha de sol·licitar expressament.
Plusvalía presentada fora de termini: Es termini de 30 dies davant s'Ayuntamiento passa aviat, sobretot quan sa venda es coordina des de s'estranger.
Reformes deduïdes indegudament: Ses reformes de cuines i banys, es treballs de pintura o es paviments nous no són deduïbles fiscalment. Només compten ses obres estructurals que augmenten es valor.
Residència fiscal valorada incorrectament: Qui passa més de 183 dies a s'any a Espanya és resident fiscal, encara que no en sigui conscient. Això afecta es tipus impositiu i ses exempcions aplicables.
Retenció fiscal a no residents no acordada: Es compradors que s'obliden de practicar sa retenció responen personalment davant s'AEAT.
No comprovar sa Plusvalía en cas de venda amb pèrdues: Qui ven amb pèrdues i, tot i així, paga sa Plusvalía, llença doblers.
Què ve després? Obligacions de declaració i impostos posteriors
Després de sa venda, encara queden algunes gestions per fer:
- Registre de sa propietat (Registro de la Propiedad): Es comprador inscriu es canvi de titularitat en es Registre de sa propietat. Com a venedor, ja no te n'has d'ocupar, però has d'assegurar-te que es cancel·li qualsevol hipoteca que hi pugui haver.
- Cadastre (Catastro): Es comprador s'encarrega des canvi de titularitat, però, com a venedor, convé comprovar que s'ha fet per evitar futures factures de s'IBI (impost sobre béns immobles).
- Declaració de s'impost sobre sa renda a Alemanya: Qui tributa a Alemanya també hi ha de declarar es guany de sa venda. Es conveni de doble imposició (DBA) entre Alemanya i Espanya estableix que es guanys immobiliaris tributen, en principi, a s'estat on es troba s'immoble (Espanya); a Alemanya, queden subjectes a sa reserva de progressivitat. Convé contractar en paral·lel es serveis d'un assessor fiscal alemany.
- Declaració de s'impost sobre es patrimoni: Després de sa venda, ja no correspon declarar s'immoble venut, però assegura't de reflectir correctament sa situació a sa data de referència (sa data de referència és es 31 de desembre de s'any de sa venda). Més informació a sa nostra guia sobre s'impost sobre es patrimoni a Espanya.
Llista de control: vendre a Mallorca complint ses obligacions fiscals
Fes servir aquesta llista com a base per preparar sa teva venda:
- Escriptura de compra (Escritura de Compraventa) de s'adquisició disponible
- Liquidació de s'ITP o factura de s'IVA de sa compra disponible
- Recollides totes ses factures de notaria, d'advocats i de gestoría relatives a sa compra
- Disponibles ses factures de millores estructurals (amb llicències d'obra)
- Encarregat es certificat d'eficiència energètica (obligatori abans de sa venda)
- Conegut es valor cadastral de s'immoble (per estimar sa Plusvalía)
- Comprovada sa situació de residència fiscal (resident o no resident?)
- Fixades per escrit sa comissió de s'agència immobiliària i ses condicions contractuals
- Contractat un assessor fiscal especialitzat en Espanya
- Anotat en es calendari es termini per a sa Plusvalía (30 dies hàbils)
- Anotat es termini per presentar es Modelo 210 (3 mesos després que acabi es termini des Modelo 211)
- Planificada sa devolució de sa retenció fiscal (si escau)
Conclusió: una bona preparació estalvia doblers de bon de veres
Sa càrrega fiscal de vendre un immoble a Mallorca és assumible, si la coneixes. S'impost des 19 % sobre es guanys per a no residents està clarament regulat, i sa retenció des 3 % és un sistema de pagament a compte que funciona bé. Es problemes gairebé sempre apareixen quan falten justificants, s'incompleixen terminis o es valora malament sa pròpia residència fiscal. Sa Plusvalía Municipal és un impost municipal amb normes pròpies: si fa molts d'anys que tens s'immoble i es valor cadastral ha augmentat, pot representar una despesa notable; en canvi, si vens amb pèrdues, pot no haver-se de pagar gens. Planifica fiscalment sa venda amb almenys sis mesos d'antelació, cerca prest un assessor fiscal especialitzat a Mallorca i guarda tots es documents de sa compra: és sa millor inversió per maximitzar es guany net.
Fonts oficials
- Agencia Tributaria (AEAT) – Modelo 210 (IRNR), Modelo 211, Modelo 100: https://www.agenciatributaria.es
- Agencia Tributaria Illes Balears (ATIB) – imposts balears i normativa autonòmica: https://www.atib.es
- Ley 35/2006, de 28 de noviembre – Impuesto sobre la Renta de las Personas Físicas (llei de l'IRPF, article 9 sobre residència fiscal): https://www.boe.es/buscar/act.php?id=BOE-A-2006-20764
- Real Decreto Legislativo 5/2004 – Texto Refundido de la Ley del Impuesto sobre la Renta de no Residentes (article 25 sobre tipus impositius, Disposición adicional séptima sobre s'exempció per reinversió): https://www.boe.es/buscar/act.php?id=BOE-A-2004-4527
- Real Decreto Legislativo 2/2004 – Texto Refundido de la Ley Reguladora de las Haciendas Locales (Plusvalía Municipal / IIVTNU): https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214
- Real Decreto-ley 26/2021 – Reforma de sa Plusvalía arran de sa sentència des Tribunal Constitucional: https://www.boe.es/diario_boe/txt.php?id=BOE-A-2021-17910
- Ajuntament de Palma – Plusvalía Municipal Palma: https://www.palma.cat
- Consell de Mallorca – Administració tributària de Balearen: https://www.conselldemallorca.net
Reclamar sa devolució de sa Plusvalía pagada: com fer-ho
Si has pagat sa Plusvalía Municipal en vendre un immoble, tot i que es terreny no havia augmentat de valor o s'impost s'havia calculat per un import massa alt, adreça sa sol·licitud a s'ajuntament competent. Sa qüestió decisiva és com es va determinar s'impost:
- Autoliquidació presentada per tu: Sol·licita'n sa rectificació i sa devolució de s'import pagat de més.
- Liquidació emesa per s'ajuntament: Revisa ses indicacions sobre recursos i recorre sa liquidació dins es termini establert. Si ja és ferma, cal examinar si és possible iniciar un procediment especial de revisió; en aquest cas, sa devolució no és automàtica.
- Adjunta es justificants: Aporta, sobretot, ses escriptures de compra i de venda, s'autoliquidació o sa liquidació, i es justificant de pagament. Sa sol·licitud ha d'explicar per què consideres que s'impost no era procedent o que s'import era massa alt.
Es tràmit de sa Plusvalía és diferent de s'impost sobre es guany en sa venda d'un immoble: una sol·licitud presentada a s'ajuntament no substitueix cap declaració davant s'Agència Tributària estatal. S'impost municipal i es recursos contra ses liquidacions d'imposts municipals estan regulats pes Real Decreto Legislativo 2/2004. Sa devolució d'imposts pagats indegudament es regeix per sa Ley 58/2003 General Tributaria (art. 221) i es Real Decreto 520/2005.
Avís: Això no és assessorament jurídic ni fiscal. Sobretot en es cas de liquidacions antigues o fermes, convé examinar es terminis i ses possibles vies de recurs segons ses circumstàncies particulars.