
Vérifier les clauses abusives d’un prêt hypothécaire en Espagne et faire valoir ses droits
Si vous pensez que votre prêt hypothécaire espagnol contient une clause problématique, examinez attentivement l’acte de prêt et vos relevés. Une mensualité élevée ou des frais qui vous semblent excessifs ne suffisent pas à établir qu’une clause est abusive. Il faut vérifier ce que prévoit le contrat, la façon dont la clause vous a été expliquée et les sommes réellement prélevées. Les questions les plus fréquentes concernent les taux planchers des prêts à taux variable, les commissions d’ouverture et les risques liés aux prêts libellés en devise étrangère. Ce guide vous indique où chercher, quels documents réunir pour examiner votre situation et comment préparer une demande précise à adresser à votre prêteur. Même si vous avez déjà remboursé votre prêt, ne mettez pas trop vite de côté le contrat et l’historique de vos paiements. L’existence d’un droit à remboursement et le délai pour le faire valoir dépendent toutefois du fondement juridique invoqué.
Quelles clauses d’un prêt hypothécaire peuvent poser problème ?
Une cláusula suelo fixe un taux plancher pour un prêt à taux variable. Si le taux de référence prévu au contrat, par exemple l’Euribor, baisse, cette clause peut empêcher le taux de votre prêt de descendre sous un certain seuil. Pour l’examiner, ne vous limitez donc pas à sa formulation : comparez-la aux révisions du taux et aux mensualités réellement prélevées.
Une commission d’ouverture mérite également un examen attentif si son fondement n’a pas été clairement expliqué, si elle n’est pas justifiée de façon compréhensible ou si elle s’ajoute à d’autres frais d’étude ou de gestion. Un taux plancher ou une commission n’est pas automatiquement invalide du seul fait de son intitulé.
| Élément du contrat | Point à vérifier | Justificatif utile |
|---|---|---|
| Taux plancher (cláusula suelo) | Un taux plancher était-il prévu au contrat et a-t-il été appliqué lors des révisions du taux ? | Acte de prêt hypothécaire et relevés des mensualités |
| Commission d’ouverture | Les frais ont-ils été expliqués et facturés en plus d’autres frais ? | Documents contractuels et décompte des frais |
| Prêt hypothécaire en devise étrangère | Quel risque de change était prévu au contrat et quelles en ont été les conséquences ? | Acte et relevés de compte |
Où trouver le taux d’intérêt plancher de votre prêt hypothécaire ?
Commencez par consulter l’acte de prêt hypothécaire et cherchez les conditions relatives au taux d’intérêt variable. Elles précisent le taux de référence et les modalités de révision du taux. Si un taux plancher est prévu, examinez-le à la lumière de ces modalités. La mention cláusula suelo ne figure pas nécessairement dans un titre.
Comparez ensuite ces conditions avec vos relevés : comment le taux a-t-il été révisé et quel taux le prêteur a-t-il réellement appliqué ? Cette comparaison vous aidera à distinguer une clause qui mérite votre attention d’un simple soupçon. Pour mieux comprendre le fonctionnement des prêts à taux variable, consultez notre guide sur les prêts hypothécaires à taux fixe et variable en Espagne.
Quels documents réunir pour examiner votre situation de manière fiable ?
Rassemblez d’abord l’acte de prêt hypothécaire signé, les documents relatifs aux modifications ultérieures ainsi que les relevés détaillant les intérêts, les mensualités et les frais. Pour formuler une demande, il est particulièrement important de relier la clause contestée à une somme effectivement prélevée : quelle clause est en cause, quand a-t-elle été appliquée et quel paiement souhaitez-vous faire vérifier ?
Classez les documents par date de signature du contrat, de modification et de paiement. S’il vous manque des relevés ou si le détail de certains frais n’est pas clair, demandez par écrit au prêteur les documents concernés et des explications. N’avancez pas encore de montant précis à rembourser si vous ne pouvez pas le justifier à partir des paiements effectués.
Que peut-on examiner sur le plan juridique, et à quelles questions ne peut-on pas répondre de manière générale ?
Le libellé du contrat ne suffit pas à trancher tous les litiges. Pour un taux d’intérêt plancher, il faut examiner comment il s’articulait avec le taux variable et quels effets il a eus. Pour des frais, il faut surtout vérifier les explications fournies et leur mode de calcul. Un prêt hypothécaire en devise étrangère peut soulever d’autres questions et relever d’autres recours juridiques.
Les références juridiques suivantes vous aideront à situer le sujet, mais ne remplacent pas l’examen de votre clause :
| Référence | Points à vérifier pour un prêt hypothécaire |
|---|---|
| Art. 82 Ley Hipotecaria | Radiation d’une hypothèque inscrite après remboursement intégral du prêt |
| Art. 105 et 140 Ley Hipotecaria | Responsabilité et limitation de responsabilité expressément convenue |
| Art. 579 Ley de Enjuiciamiento Civil | Possibilité de poursuivre l’exécution forcée si une dette subsiste |
| Art. 1911 Código Civil | Responsabilité sur l’ensemble du patrimoine |
Attention : une clause contractuelle contestée, le remboursement d’un prêt et la radiation de l’hypothèque inscrite au registre sont 3 questions distinctes. Même après le remboursement intégral du prêt, l’hypothèque ne disparaît pas automatiquement du registre de la propriété.
Que pouvez-vous vérifier avant de signer à nouveau ?
Pour un nouveau prêt hypothécaire en Espagne, vous pouvez demander des éclaircissements avant la signature de l’acte notarié. L’offre ferme est appelée FEIN. Vérifiez notamment que vous comprenez le taux d’intérêt, ses éventuelles variations, les frais et les conditions à remplir pour bénéficier des réductions de taux proposées. Les étapes prévues vous permettent de poser vos questions à temps.
| Étape avant la signature | Délai indiqué | À quoi cette étape peut vous servir |
|---|---|---|
| Examen de l’offre ferme (FEIN) | Délai de réflexion de 10 jours | Examen des conditions du contrat et du coût total |
| Explications du notaire | 24 heures avant le rendez-vous de signature de l’acte notarié | Clarification des questions en suspens sur les conditions et les risques |
Ces étapes concernent la souscription d’un nouveau prêt hypothécaire. Elles ne fixent aucun délai pour demander ultérieurement le remboursement de sommes liées à un taux plancher. Si vous avez déjà signé un contrat, ce sont plutôt ses clauses et les sommes effectivement payées qu’il faut examiner. Pour une vue d’ensemble, consultez le guide sur le financement immobilier à Majorque.
Comment contester une clause ?
Pour que votre demande puisse être examinée, partez de faits précis, plutôt que d’affirmer simplement que le contrat est „missbräuchlich“.
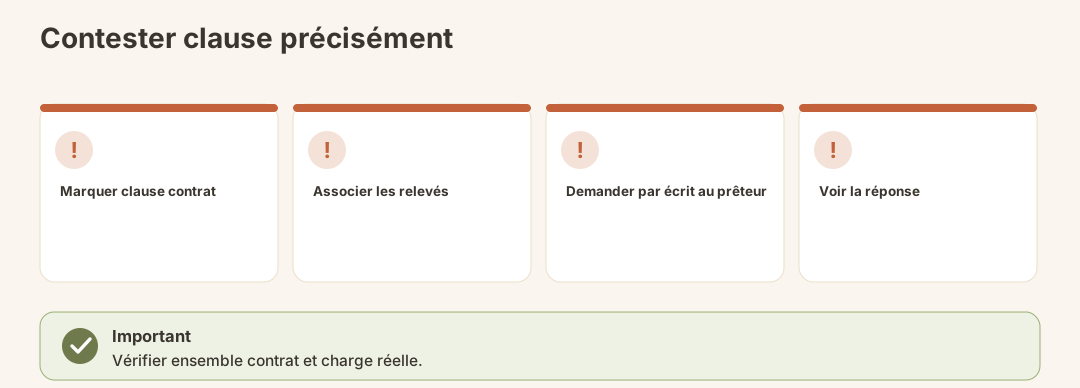
- Repérez la clause : Indiquez où elle figure dans l’acte signé et expliquez ce qu’elle prévoit.
- Vérifiez son application : Déterminez quelles révisions du taux d’intérêt, quels frais ou quelles opérations de change découlent de cette clause.
- Rassemblez les documents : Préparez les pages du contrat concernées et les justificatifs de paiement.
- Demandez des explications écrites au prêteur : Interrogez-le sur la méthode de calcul et précisez les sommes que vous contestez, ainsi que vos raisons.
- Faites examiner sa réponse : Si les effets juridiques de la clause, le montant ou le délai pour agir restent contestés, demandez un avis juridique sur votre situation.
À noter : Une clause qui attire votre attention ne vous donne pas automatiquement droit à un remboursement d’un montant donné. Pour déterminer si vous pouvez réclamer une somme, et laquelle, il faut examiner la clause, son application et le fondement de votre demande.
Pouvez-vous encore contester un taux plancher après avoir remboursé votre prêt ?
Conservez l’acte de prêt et les relevés, même si vous avez déjà remboursé votre prêt hypothécaire. Ce remboursement ne permet pas, à lui seul, de déterminer si le taux plancher était contestable ni quel délai s’applique à une éventuelle demande. Il serait donc trompeur d’annoncer un délai unique pour toutes les demandes liées à la cláusula suelo.
Il faut aussi distinguer une éventuelle demande de remboursement des formalités au registre : le remboursement intégral d’un prêt hypothécaire n’entraîne pas automatiquement la radiation de l’hypothèque au registre de la propriété. Pour obtenir cette radiation, il faut généralement un acte notarié constatant l’accord du prêteur et déposer une demande auprès du registre. C’est particulièrement important si vous envisagez de vendre le bien plus tard. Pour en savoir plus, consultez notre guide sur la vérification du registre de la propriété en Espagne.
Que faire si votre prêt hypothécaire est libellé en devise étrangère ?
Si votre prêt est libellé en devise étrangère, commencez par vérifier ce que dit le contrat à ce sujet et comment les montants figurant sur vos relevés ont évolué. Un prêt hypothécaire en devise étrangère n’est pas simplement un taux plancher sous un autre nom. Vous ne devez donc pas reprendre les mêmes arguments juridiques ni supposer que le même délai s’applique.
Pour une contestation fondée sur une erreur concernant un prêt hypothécaire en devise étrangère, un délai de 4 ans à compter du moment où vous avez eu connaissance des éléments déterminants est mentionné. Cela ne signifie pas que toute contestation d’une clause d’un prêt hypothécaire est soumise à un délai de 4 ans. Si vous avez un tel prêt, faites examiner votre dossier pour déterminer quelle voie juridique choisir et à partir de quand le délai applicable court.
Les erreurs les plus fréquentes lors de l’examen du contrat
- Se contenter de chercher le mot « abusif » : la clause du contrat et la manière dont les montants ont réellement été calculés sont plus révélatrices.
- Penser qu’une mensualité plus élevée que prévu donne nécessairement droit à un remboursement : pour un prêt à taux variable, vous devez examiner ensemble le taux de référence, le plancher prévu au contrat et le taux effectivement appliqué.
- Demander systématiquement le remboursement de tous les frais : vérifiez à quoi ils correspondaient et comment ils vous ont été présentés.
- Confondre remboursement du prêt et radiation de l’hypothèque au registre : ces 2 questions doivent être examinées séparément.
- Appliquer le même délai à toutes les clauses : il ne faut surtout pas assimiler la contestation d’un taux plancher à celle d’un prêt hypothécaire en devise étrangère fondée sur une erreur.
Liste de vérification : votre demande est-elle prête ?
- Vous avez l’acte de prêt hypothécaire signé.
- Vous avez repéré dans le contrat la clause que vous contestez.
- Les modifications apportées au contrat ont été prises en compte.
- Les décomptes des mensualités, des intérêts ou des frais ont été rapprochés de la clause.
- Votre question écrite au prêteur précise la somme qui vous a été facturée.
- Si l’hypothèque est remboursée, la question d’un éventuel recours est distinguée de celle de la radiation au registre.
- Aucun délai général n’a été retenu sans vérification pour l’éventuel recours.
Et ensuite ?
La réponse du prêteur vous permettra de vérifier si les décomptes correspondent aux termes du contrat et si vos questions sur la somme facturée ont reçu une réponse. Si un désaccord persiste sur la validité de la clause, un remboursement ou un délai, votre situation devra faire l’objet d’une analyse juridique individuelle. Si vous envisagez aussi de modifier votre financement, prenez cette décision séparément : le guide sur le refinancement d’une hypothèque en Espagne traite de ce sujet distinct.
En résumé
Un simple mot-clé ne suffit pas à repérer une clause hypothécaire problématique. Lisez l’acte et les décomptes ensemble, précisez la somme qui vous a été facturée et demandez d’abord une explication détaillée. Si votre hypothèque est déjà remboursée ou si votre prêt est libellé dans une devise étrangère, veillez tout particulièrement à distinguer votre éventuel recours, le délai applicable et, le cas échéant, la radiation au registre.
Ceci ne constitue pas un conseil juridique ou fiscal. Seul l’examen de votre contrat et de l’historique de vos paiements permet de déterminer si une clause est invalide et si vous disposez d’un droit que vous pouvez faire valoir.
Sources officielles
- Boletín Oficial del Estado (BOE) – textes législatifs officiels, notamment Código Civil, Ley Hipotecaria, Ley de Enjuiciamiento Civil et les dispositions relatives aux crédits immobiliers.
- Banco de España – informations officielles sur les banques et les hypothèques.
- Consejo General del Poder Judicial – informations sur la jurisprudence espagnole.