
Acheter un appartement en coopérative en Espagne : démarches, avantages et risques
Si vous souhaitez acheter un appartement en coopérative en Espagne, commencez par clarifier un point : achetez-vous un appartement précis ou prenez-vous d’abord une participation dans un projet immobilier ? La réponse détermine les documents à demander, le calendrier des paiements et les risques que vous supportez pendant la construction. Des plans séduisants et un prix final annoncé ne suffisent pas.
Ce guide vous aide à examiner une offre, depuis l’objet du contrat jusqu’au calendrier des paiements, en passant par le terrain et l’avancement des travaux. Vous découvrirez aussi les avantages que le projet concerné peut offrir et pourquoi seule une estimation complète des coûts permet de vérifier les économies annoncées. Les exemples de prix à Mallorca servent à comparer ces projets avec des programmes immobiliers neufs classiques : il ne s’agit pas d’offres de logements en coopérative. Pour prendre votre décision, fiez-vous aux documents propres au projet, et non à la façon dont l’annonce le présente.
Que signifie acheter un appartement en coopérative ?
L’expression « appartement en coopérative » ne précise pas à quel moment vous devenez propriétaire d’un logement donné. Demandez une explication écrite sur votre statut après la première signature, sur la manière dont un appartement vous sera attribué et sur le contrat qui encadrera son acquisition ultérieure.
Il faut aussi distinguer la coopérative de la comunidad de propietarios, la copropriété d’un ensemble résidentiel. Un appartement proposé avec une piscine ou un garage commun n’est donc pas nécessairement un appartement en coopérative. C’est la structure juridique de l’acquisition qui compte, et non les équipements du bâtiment.
Quels avantages ce modèle peut-il offrir ?
Un prix global intéressant au regard du logement proposé peut constituer un avantage. Mais vous ne pourrez en juger que si le coût du terrain, de la construction et du projet, les taxes ainsi que les éventuels versements complémentaires figurent dans un décompte clair. Il serait donc imprudent de tabler sur une économie systématique par rapport à l’achat classique d’un logement neuf.
La possibilité de participer à un projet encore en cours d’élaboration peut également vous intéresser. Les documents du projet doivent toutefois préciser si vous pouvez réellement prendre part aux décisions et, le cas échéant, comment. Ne vous renseignez donc pas seulement sur les appartements prévus : demandez aussi qui décide des modifications et qui en assume le coût.
Comment se déroule l’acquisition ?
Lorsque le projet n’est pas encore achevé, l’examen des documents, les paiements et la remise du logement interviennent à des moments différents. L’achat classique d’un logement neuf passe généralement par une réservation, des paiements pendant la construction, puis la signature de l’acte définitif devant notaire. Ne partez pas du principe qu’une offre en coopérative suit le même déroulement : demandez que l’on vous détaille les étapes propres au projet.
- Clarifier les modalités d’acquisition : quel document signez-vous en premier et quels droits cette signature vous donne-t-elle ?
- Vérifiez le projet : Qui dispose du terrain, quels documents de construction sont disponibles et quel logement est prévu ?
- Vérifiez le financement et l’échéancier des paiements : Quelles sommes devront être versées, pour quoi faire, et que se passera-t-il en cas de modification ou de retard ?
- Vérifiez les garanties avant de payer : Demandez les justificatifs prévus pour les acomptes et faites évaluer leur portée pour votre contrat.
- Préparez la signature : Renseignez-vous sur les conditions à remplir avant la signature de l’acte notarié, la remise du logement et son inscription ultérieure au registre foncier.
Attention : Une réservation ou un contrat sous seing privé ne remplace pas la vérification du terrain et de vos droits contractuels. Lors d’un achat immobilier, vous pouvez contracter des obligations avant même votre rendez-vous chez le notaire.
Quels documents et quelles clauses contractuelles faut-il examiner ?
Posez des questions précises à la coopérative ou aux responsables du projet et exigez des réponses écrites dans les documents, plutôt que de vous contenter de ce qui vous est dit lors de l’entretien de vente.
| Point à vérifier | Ce que vous devez clarifier par écrit |
|---|---|
| Terrain | Qui est désigné comme propriétaire et quelles charges grèvent le terrain ? |
| Logement | Comment son emplacement, sa superficie, ses équipements et son attribution sont-ils définis de manière contractuelle ? |
| Coût du projet | Quels postes sont compris dans le montant annoncé et lesquels ne le sont pas ? |
| Paiements | Quand les sommes sont-elles exigibles et comment les acomptes sont-ils garantis ? |
| Modifications | Qui décide des modifications apportées aux plans, au prix ou aux équipements ? |
| Retrait | Que se passe-t-il si vous quittez le projet ou si celui-ci ne se déroule pas comme prévu ? |
| Finalisation | À quelles conditions l’acte notarié peut-il être établi et l’inscription au registre foncier effectuée ? |
Pour vérifier le terrain, un extrait récent du registre foncier est un point de départ important. S’il s’agit d’un projet de construction, vérifiez aussi les autorisations et l’état d’avancement des travaux tel qu’il est décrit. Pour en savoir plus, découvrez comment vérifier le registre foncier en Spanien et les points à examiner lors d’un achat sur plan.
Que représente réellement le prix annoncé ?
Le prix affiché dans une annonce ne suffit pas à établir un budget total fiable. Tenez compte des versements prévus dans votre contrat et des coûts dont le montant ne sera connu qu’après votre premier engagement. Ne déduisez pas non plus le régime fiscal du seul mot « coopérative » : lors d’un achat immobilier classique, les impôts et taxes diffèrent selon qu’il s’agit d’un bien ancien ou neuf.
Le tableau suivant présente les prix affichés pour des programmes immobiliers neufs classiques à Mallorca. Il ne permet de conclure ni sur les prix des logements en coopérative ni sur un éventuel avantage tarifaire.
| Offre classique de logements neufs | Lieu | Prix affiché |
|---|---|---|
| Las Terrazas de Cala Bona | Cala Bona | à partir de 316.822 € |
| Residencial Los Palmitos | Cala Ratjada | à partir de 410.000 € |
| Marqués de Fontsanta 72 | Palma de Mallorca | à partir de 419.000 € |
Un prix indiqué « à partir de » concerne l’offre présentée, et non le coût total de votre logement. Pour établir votre budget, consultez nos guides consacrés aux frais annexes à l’achat à Majorque et à l’AJD lors d’un achat immobilier en Espagne.
À quelles offres comparer un logement en coopérative ?
Comparez autant que possible des logements de situation, de superficie et d’équipements similaires. Gardez toutefois à l’esprit une différence importante : vous pouvez visiter un logement déjà prêt à être occupé, tandis que, pour un projet en cours de construction, vous devez aussi évaluer son achèvement et les conditions du contrat.
Ces exemples ne sont pas non plus des logements en coopérative. Il s’agit d’offres de logements neufs publiées à Sa Coma, accompagnées de la date de chaque annonce.
| Logement neuf proposé à Sa Coma | Prix affiché | Date de publication de l’annonce |
|---|---|---|
| Appartement haut de gamme près de la mer | 375.000 € | 16.03.2026 |
| Appartement haut de gamme dans un emplacement de choix | 405.000 € | 16.03.2026 |
| Appartement haut de gamme près de la mer | 465.000 € | 16.03.2026 |
Ces prix donnent des points de comparaison, mais ne permettent pas d’évaluer un projet de coopérative en particulier. Pour savoir si une offre est plus avantageuse, il faut comparer l’ensemble des coûts et les risques que vous assumez.
Précision : mallorca.com publie également des annonces immobilières. L’éditeur de ce guide propose donc lui aussi des biens immobiliers ; là encore, une annonce ne remplace pas une vérification juridique et technique du bien.
Quels sont les risques les plus importants ?
Le principal risque, en pratique, est d’engager votre argent avant de connaître clairement vos droits et les conditions de réalisation du projet. S’il s’agit d’une construction, les plans et les coûts peuvent changer, et l’achèvement des travaux peut prendre du retard. Vérifiez donc à quel stade des travaux chaque paiement devient exigible et quelle protection est prévue pour chaque acompte.
Un autre risque consiste à confondre les promesses liées au projet avec les droits qui vous sont garantis. L’appartement présenté, la date de livraison prévisionnelle ou le montant annoncé doivent figurer dans les documents contractuels. Si les modalités applicables en cas de changement ou de désengagement ne sont pas claires, faites-les préciser avant de signer.
Attention : ce guide ne constitue ni un conseil juridique ni un conseil fiscal. Votre situation contractuelle et les conséquences fiscales d’une offre de coopérative doivent être évaluées au regard de ses modalités réelles.
Les erreurs les plus fréquentes lors de l’achat
- Déduire le fonctionnement de l’offre de son nom : seuls les contrats précisent ce que vous acquérez dans un 1er temps et comment vous obtenez l’appartement.
- Réserver avant d’avoir vérifié le bien : consultez le registre foncier, les documents du projet et les conditions de paiement avant de prendre une décision qui vous engage.
- Comparer uniquement les prix affichés : sans le détail de tous les coûts, la comparaison peut être trompeuse.
- Verser des acomptes sans justificatifs : avant chaque paiement, demandez à quoi il sert, quand il est dû et quelle protection est prévue.
- Attendre le rendez-vous chez le notaire pour tout vérifier : vous devriez avoir clarifié avant cela l’état du bâtiment, les autorisations et les risques liés au contrat.
Liste de vérification avant de signer
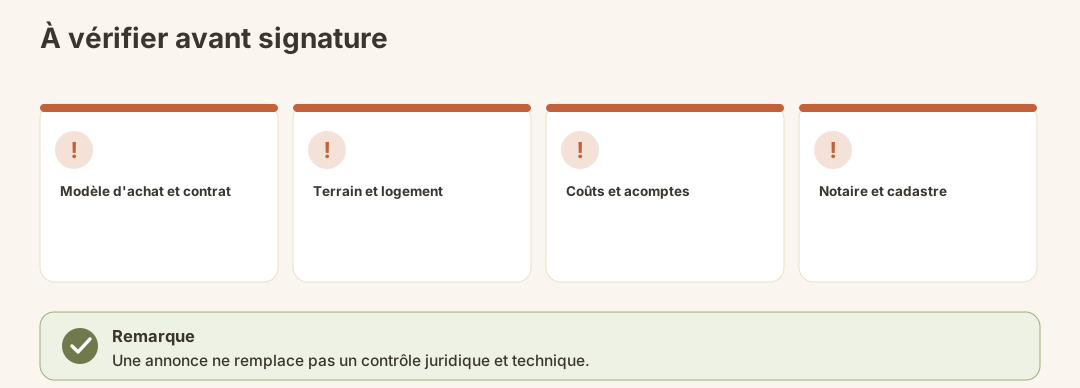
- Je peux expliquer quels droits j’acquiers en signant pour la première fois.
- Le terrain et les charges qui le grèvent ont été vérifiés.
- Le logement prévu et ses équipements sont décrits par écrit.
- Tous les postes de dépenses et les paiements connus sont détaillés.
- Le contrat prévoit des règles claires en cas de modification, de retard ou si je souhaite me retirer du projet.
- Les documents attestant que les acomptes sont garantis ont été vérifiés.
- Les conditions nécessaires à l’établissement de l’acte notarié et à l’inscription au registre foncier sont clarifiées.
- J’ai fait examiner le contrat et ses conséquences fiscales par un professionnel indépendant.
Et ensuite ?
Si les vérifications sont concluantes, surveillez pendant la réalisation du projet les échéances de paiement convenues et les justificatifs correspondants. Avant la finalisation, comparez une nouvelle fois le logement tel qu’il a été construit avec ce que prévoit le contrat.
Après un achat immobilier classique, il faut également régler les formalités fiscales, faire inscrire le bien au registre foncier et mettre les contrats de fourniture à votre nom. Dans le cas de votre projet de coopérative, les démarches possibles et leur calendrier dépendent des modalités concrètes de sa finalisation. Pour vous préparer de manière générale, consultez nos informations sur le rendez-vous chez le notaire lors d’un achat immobilier.
En résumé
Un logement en coopérative peut être intéressant si le projet, le contrat et le budget global vous conviennent. Mais cette formule ne garantit à elle seule ni un prix plus bas ni une date précise à laquelle vous deviendrez propriétaire. Vérifiez d’abord vos droits et les paiements à effectuer, puis le terrain et le projet de construction. Comparez ensuite seulement le coût total avec celui d’autres logements.