
Recuperare le spese del mutuo in Spagna: chi ne ha diritto e come fare
Se hai acceso un mutuo su un immobile in Spagna, tra la firma dal notaio e un eventuale rimborso possono passare anni. Non basta aver pagato delle spese: devi distinguere quelle legate alla stipula del mutuo da quelle dovute all’acquisto dell’immobile e verificare cosa prevede il contratto sulla loro ripartizione. Se vuoi chiedere il rimborso delle spese del mutuo in Spagna, parti quindi dall’atto e dalle singole fatture, anziché chiedere indistintamente il rimborso di tutte le spese accessorie all’acquisto.
In questa guida scoprirai perché è importante la sentenza del 2015 del Tribunale supremo spagnolo, quali spese esaminare e quali documenti presentare alla banca. Vedremo anche cosa succede se hai già estinto il mutuo o se il contratto risale a molti anni fa. Non è però possibile stabilire in anticipo un importo fisso da rimborsare: contano le somme che hai pagato e le condizioni del tuo contratto.
Quando puoi chiedere il rimborso delle spese del mutuo in Spagna?
Il punto di partenza è la clausola sulle spese nel contratto di mutuo. Con la sentenza 705/2015 del 23 dicembre 2015, il Tribunale supremo spagnolo ha dichiarato abusiva una clausola che poneva a carico dei consumatori le spese notarili e quelle per l’iscrizione dell’ipoteca nel registro immobiliare. Questo non significa che tutte le spese sostenute per acquistare un immobile vengano rimborsate per intero.
Verifica innanzitutto se la fattura riguarda davvero la costituzione dell’ipoteca. Il rogito di compravendita e la registrazione della proprietà sono operazioni diverse dall’atto notarile e dall’iscrizione dell’ipoteca. Trovi una panoramica dei costi di finanziamento anche nella guida alle spese accessorie del mutuo in Spagna.
| Data o decisione | Cosa significa per la tua verifica |
|---|---|
| 23 dicembre 2015: sentenza 705/2015 | È stata dichiarata abusiva una clausola che poneva indistintamente a carico dei consumatori le spese notarili e di registrazione dell’ipoteca. |
| 16 giugno 2019: entrata in vigore della legge 5/2019 | Per i mutui stipulati dopo questa data si applica una diversa ripartizione delle spese prevista dalla legge: la banca sostiene la maggior parte dei costi di stipula. |
Attenzione: la sentenza del 2015 non dimostra che le imposte, le spese notarili o quelle di registrazione pagate per l’acquisto dell’immobile debbano essere rimborsate. Distingui le spese di acquisto da quelle del finanziamento, fattura per fattura.
Quali spese possono essere rimborsate?
Per i mutui ipotecari più datati, vale la pena verificare soprattutto le spese notarili, quelle per l’iscrizione dell’ipoteca nel registro immobiliare e quelle della Gestoría legate al mutuo. Le spese notarili si dividono a metà; quelle per l’iscrizione dell’ipoteca sono a carico della banca. La perizia, in linea di principio, è a carico del mutuatario.
| Voce di spesa | Cosa verificare |
|---|---|
| Notaio per l’atto di mutuo ipotecario | Verifica se puoi ottenere un rimborso parziale: le spese si dividono a metà. |
| Registro immobiliare per l’iscrizione dell’ipoteca | Verifica se puoi ottenere un rimborso: le spese sono a carico della banca. |
| Gestoría per le pratiche del mutuo ipotecario | Controlla la fattura e la clausola contrattuale relativa alle spese. |
| Perizia (tasación) | In linea di principio è a carico del mutuatario: non equipararla alle altre voci di spesa. |
| Imposta sugli atti documentati (AJD) | Non considerarla automaticamente una spesa rimborsabile nei contratti più datati. |
Fai attenzione soprattutto all’imposta sugli atti giuridici documentati (AJD): se hai un contratto meno recente, non dare per scontato di poter ottenere un rimborso. Le regole sulla ripartizione delle spese per i nuovi mutui non garantiscono un rimborso per ogni contratto precedente. Trovi maggiori informazioni sull’imposta nella guida all’AJD in Spagna.
Quali regole si applicano ai mutui dall’entrata in vigore della legge 5/2019?
Dal 16 giugno 2019, per i nuovi mutui le banche devono sostenere la maggior parte delle spese di costituzione dell’ipoteca, esclusa la perizia di stima. Se il tuo contratto risale a questo periodo, la prima cosa da verificare è: ti è stata addebitata una spesa che avrebbe dovuto pagare la banca? L’imposta sugli atti giuridici documentati (AJD) non compare nella tabella seguente: le regole su chi debba pagarla non derivano dalla legge 5/2019.
| Spese di costituzione dell’ipoteca | Chi paga dal 16 giugno 2019 |
|---|---|
| Notaio | Banca |
| Iscrizione dell’ipoteca nel registro immobiliare | Banca |
| Gestoría | Banca |
| Perizia di stima | Mutuatario |
Anche in questo caso, non confondere le spese di costituzione dell’ipoteca con le spese accessorie per l’acquisto di un immobile a Maiorca. Una fattura emessa in occasione dello stesso appuntamento dal notaio non riguarda necessariamente l’ipoteca.
Quali documenti dovresti presentare alla banca?
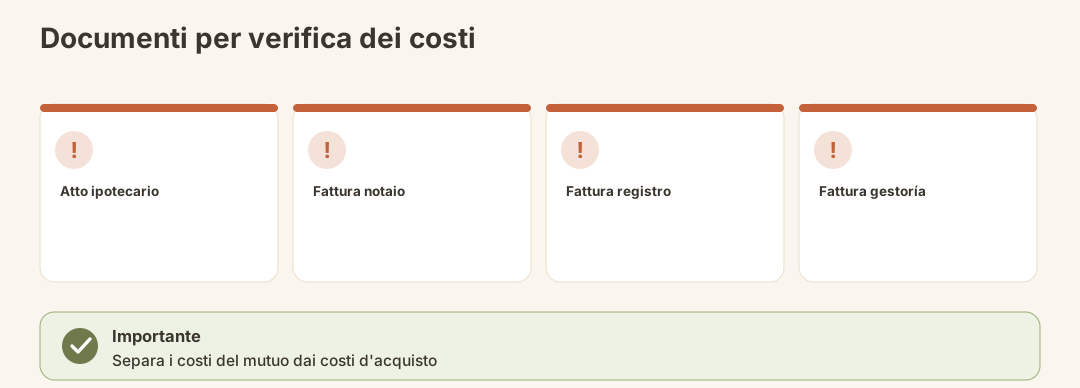
Per rendere verificabile la tua richiesta, metti insieme il contratto, le singole voci di spesa e i pagamenti. Per la verifica servono soprattutto l’atto di mutuo ipotecario e le copie delle relative fatture.
| Documento | A cosa ti serve |
|---|---|
| Copia dell’atto di mutuo ipotecario | Per verificare il contratto e la clausola relativa alle spese. |
| Fattura del notaio | Per individuare l’importo relativo al mutuo. |
| Fattura dell’ufficio del registro immobiliare | Per distinguere le spese di iscrizione dell’ipoteca. |
| Fattura della Gestoría | Per verificare il servizio fatturato e il relativo importo. |
| Ricevuta del pagamento dell’AJD, eventualmente il Modelo 600 | Per documentare il pagamento dell’imposta, se è rilevante per la verifica del tuo caso. |
Se ti mancano delle fatture, chiedi alla banca i documenti e il dettaglio degli importi addebitati per il mutuo. Nel tuo riepilogo distingui chiaramente le fatture relative al finanziamento da quelle relative all’acquisto.
Come presenti la richiesta alla banca?
Puoi chiedere il rimborso direttamente alla banca che ha concesso il mutuo. Anche se hai già in mente una banca precisa, i passi da seguire sono gli stessi: è più utile preparare un elenco chiaro delle spese che limitarsi a chiedere il rimborso di «alle Hypothekenkosten».
- Controlla l’atto di mutuo ipotecario: cerca la clausola che stabilisce chi deve pagare le spese notarili, quelle di registrazione e quelle di gestione della pratica.
- Distingui le fatture: individua le voci relative all’ipoteca e quelle relative all’acquisto dell’immobile.
- Elenca le spese che hai pagato: associa a ogni voce di cui chiedi il rimborso la relativa fattura.
- Chiedi il rimborso: indica alla banca le singole spese e allega una copia dei documenti.
- Verifica la risposta: se la banca ti propone un rimborso, confrontalo con le singole fatture, senza fermarti all’importo totale.
Conserva i documenti originali. Se non sei sicuro di come interpretare la clausola sulle spese o di quali voci comprenda una fattura, fai esaminare il contratto da un professionista legale.
Vale la pena chiedere il rimborso?
Dipende dalle spese che hai effettivamente pagato e che possono essere rimborsate. L’importo del mutuo, da solo, dice poco su quanto puoi chiedere. Conta soprattutto capire se la banca ti ha addebitato le spese per la costituzione dell’ipoteca e se hai le fatture per dimostrarlo.
Prima di decidere, prepara un semplice riepilogo: quanto hai pagato per il notaio, il registro e la Gestoría? Quali di queste spese riguardavano l’ipoteca? Quali ha già sostenuto la banca? Indicare un importo di rimborso valido per tutti i contratti sarebbe fuorviante.
Puoi chiedere il rimborso delle spese di una vecchia ipoteca o di un mutuo estinto?
Il fatto che il mutuo sia stato estinto non esclude di per sé la possibilità di chiedere il rimborso. La richiesta riguarda le spese pagate all’epoca della costituzione dell’ipoteca, non l’eventuale debito ancora da saldare.
Se il contratto risale, per esempio, a 10 anni fa, non dare per scontato né che tu abbia diritto al rimborso né che sia troppo tardi per chiederlo. Occorre valutare il singolo caso per capire se la richiesta può ancora essere fatta valere. Soprattutto per i contratti meno recenti, conviene raccogliere l’atto, le fatture e le comunicazioni già scambiate prima di fare affidamento su un termine di prescrizione presunto.
Nota: cancellare dal registro immobiliare un’ipoteca relativa a un mutuo già estinto è una procedura diversa dal chiedere il rimborso delle spese sostenute per costituirla.
Gli errori più comuni
Sommare tutte le spese accessorie all’acquisto. La clausola sulle spese oggetto della contestazione riguarda l’ipoteca. Le spese per l’acquisto dell’immobile vanno considerate a parte.
Interpretare la sentenza del 2015 come una decisione che prevede il rimborso integrale. In particolare, le spese notarili, quelle della perizia e l’AJD non possono essere posti indistintamente a carico della banca.
Chiedere soltanto una somma complessiva. Senza l’atto e le singole fatture, è difficile capire da quali voci sia composta la richiesta.
Escludere senza verifiche la possibilità di ottenere un rimborso per un mutuo già estinto. Il rimborso del prestito e un’eventuale richiesta relativa alle spese sostenute in passato per la costituzione dell’ipoteca sono questioni distinte.
Dare per scontato che ai vecchi contratti si applichi un termine fisso. Fai verificare se nel tuo caso puoi ancora far valere la richiesta, anziché basarti soltanto sull’età del contratto.
Lista di controllo: hai preparato tutto per presentare la richiesta?
- Hai l’atto di mutuo ipotecario.
- Hai individuato la clausola che ripartisce le spese.
- Hai raccolto le fatture del notaio, del registro e, se presenti, della Gestoría.
- Hai tenuto separate le spese per l’acquisto da quelle per la costituzione dell’ipoteca.
- Hai elencato una per una le somme che hai pagato.
- Hai verificato se la banca ha già pagato alcune voci.
- Se il contratto è datato, hai chiarito se puoi ancora far valere la richiesta o hai previsto di farlo verificare.
Cosa succede dopo?
Se la banca ti offre un rimborso, confronta ogni voce accolta o respinta con il tuo elenco. Se rifiuta la richiesta o contesta il calcolo, presta attenzione soprattutto alla motivazione: riguarda la clausola sulle spese, l’attribuzione di una fattura o la possibilità di far valere la richiesta?
Una verifica del tuo caso può chiarire se vale la pena procedere, soprattutto se mancano dei documenti o se il contratto è meno recente. Evita però di includere nella richiesta di rimborso altre questioni controverse relative al tuo mutuo, come le clausole abusive nei mutui ipotecari, senza averle prima esaminate.
In conclusione
Se vuoi chiedere il rimborso delle spese del mutuo in Spagna, devi innanzitutto distinguere le diverse voci di spesa. La sentenza 705/2015 impone di esaminare le spese di costituzione dell’ipoteca addebitate indiscriminatamente ai consumatori; la legge 5/2019 prevede una diversa ripartizione per i contratti più recenti. Per sapere se ti spetta un rimborso e a quanto ammonta, non basta applicare una percentuale generale: occorre esaminare il contratto, le ricevute di pagamento e la qualificazione giuridica di ogni singola voce.
Questo articolo non costituisce una consulenza legale o fiscale: le clausole sulle spese contestate, le richieste di rimborso relative a contratti meno recenti e le voci fiscali richiedono una verifica del caso specifico.
Fonti ufficiali
- Gazzetta ufficiale spagnola BOE – legge 5/2019 sui contratti di credito immobiliare.
- Consejo General del Poder Judicial – informazioni sul sistema giudiziario e sulla giurisprudenza, tra cui la sentenza 705/2015 del Tribunale Supremo spagnolo.