
Ipoteca inversa in Spagna: requisiti, costi e conseguenze per gli eredi
Con un’ipoteca inversa in Spagna puoi ottenere denaro dalla tua proprietà senza venderla. A differenza di un normale mutuo, ricevi una somma in prestito o pagamenti periodici, mentre l’immobile fa da garanzia. Resti proprietario, ma il debito aumenta nel tempo. Per questo non basta guardare quanto potresti ricevere ogni mese: contano anche gli interessi, i costi del contratto, la durata dei pagamenti e gli obblighi che passeranno ai tuoi eredi.
Questa guida spiega chi può richiedere una hipoteca inversa, perché la casa in cui vivi va valutata diversamente da una casa per le vacanze e quali costi dovresti chiarire prima di firmare. Scoprirai anche come può avvenire il rimborso dopo la morte e perché è utile parlarne con i futuri eredi prima di vincolare l’immobile. Informazioni generali: non costituiscono consulenza legale, fiscale, finanziaria o in materia di credito.
Chi può richiedere un’ipoteca inversa in Spagna?
La hipoteca inversa spagnola è un prestito regolato dalla legge e destinato ai proprietari di immobili in età avanzata. Nella forma più comune, devi avere almeno 65 anni ed essere proprietario dell’immobile offerto in garanzia. La disponibilità di un istituto a concedere il prestito e le condizioni proposte dipendono, tra l’altro, dal valore attribuito all’immobile e dall’importo che intendi ricevere.
| Verifica | Requisito |
|---|---|
| Età del richiedente | Almeno 65 anni |
| Immobile | Di proprietà del richiedente; costituisce la garanzia |
| Somma erogata | In un’unica soluzione o in più versamenti |
| Quadro normativo | In Spagna, l’ipoteca inversa è regolata dalla legge dal 2007 |
Se possiedi una casa per le vacanze o una seconda casa, è importante distinguere tra la possibilità di stipulare un’ipoteca inversa e le agevolazioni sulle spese: puoi stipularla anche su questi immobili, ma le agevolazioni previste dalla legge valgono solo per l’abitazione principale. Alcuni operatori richiedono inoltre che tu risieda in Spagna e che l’ipoteca riguardi la tua abitazione principale. Non dare quindi per scontato che per la tua casa per le vacanze valgano gli stessi requisiti e le stesse spese accessorie.
Come funzionano l’erogazione e il rimborso?
Con un normale mutuo ricevi una somma di denaro e poi rimborsi il prestito. Anche con l’ipoteca inversa ricevi un prestito, ma di norma non devi rimborsarlo con rate periodiche. Puoi ricevere la somma in un’unica soluzione oppure in più versamenti concordati. Nel frattempo, il debito garantito dall’immobile aumenta.
La somma che puoi ricevere non dipende soltanto dal valore dell’immobile: contano anche il limite massimo stabilito nel contratto e l’età di chi chiede il prestito. Ricevere versamenti per un periodo limitato, inoltre, è diverso dal poter contare su pagamenti garantiti per tutta la vita.
Il debito diventa di norma esigibile dopo la morte di chi ha chiesto il prestito oppure dell’ultimo beneficiario previsto dal contratto. Puoi anche estinguerlo mentre sei in vita. Chiedi che il contratto indichi quanto dovresti pagare in quel caso e quali spese comporterebbe l’estinzione anticipata.
Attenzione: «Nessuna rata periodica» non significa «denaro gratis». Confronta il debito complessivo previsto con le somme che riceveresti effettivamente.
Che cosa mostrano gli importi degli esempi, e che cosa no?
La somma che puoi ricevere dipende molto dall’età e dal valore dell’immobile. La seguente tabella, non recente, illustra questo rapporto: non è un’offerta attuale né un calcolo riferito al tuo immobile.
| Valore dell’immobile | Età | Esempio: somma in un’unica soluzione | Esempio: versamento mensile |
|---|---|---|---|
| 200.000 € | 65 anni | 50.000 € | 200 € |
| 200.000 € | 80 anni | 78.000 € | 600 € |
| 500.000 € | 65 anni | 120.000 € | 500 € |
I dati provengono da una tabella esemplificativa pubblicata da idealista nel 2020. Mostrano, per esempio, che per lo stesso immobile gli importi erogati possono variare in base all’età al momento della stipula. Non indicano però quale offerta potresti ricevere oggi né a quanto ammonterà il debito alla fine. Per saperlo, ti serve un calcolo personalizzato che tenga conto degli interessi previsti dal contratto e di tutti i costi.
Quali costi dovresti verificare prima di firmare?
Per stipulare un’ipoteca inversa occorrono una perizia dell’immobile e la formalizzazione del contratto. Tra i possibili costi ci sono anche la consulenza indipendente, una commissione di apertura e le spese notarili e di iscrizione al registro immobiliare. In alcuni contratti, i costi non vengono pagati subito, ma aggiunti al prestito. In questo caso possono aumentare il debito futuro, anche se all’inizio esce meno denaro dal tuo conto.
Se l’ipoteca grava sull’abitazione principale, le spese notarili e di iscrizione al registro immobiliare sono ridotte per legge. Non dovresti però contare su questa riduzione per una seconda casa o una casa per le vacanze. Anche le assicurazioni integrative possono incidere sui calcoli: in particolare, occorre chiarire se prevedono ulteriori pagamenti una volta esaurito l’importo massimo del prestito concordato.
Prima di firmare, chiedi un prospetto che risponda a queste domande:
- Quali costi devi pagare di tasca tua prima dell’erogazione?
- Quali importi vengono aggiunti al prestito?
- Quali interessi si applicano alle somme erogate e ai costi accumulati?
- Quando terminano i pagamenti e a quali condizioni proseguono?
- Come cresce il debito previsto negli esempi forniti dal contratto?
- Quanto costa estinguere il prestito mentre sei in vita?
Attenzione: dal punto di vista fiscale, le somme erogate come prestito e gli eventuali pagamenti successivi di un’assicurazione integrativa non sono la stessa cosa. Prima di firmare, verifica il trattamento fiscale della specifica combinazione contrattuale.
Quali sono gli svantaggi dell’ipoteca inversa?
Il vantaggio più evidente è che puoi ottenere liquidità senza rinunciare subito alla proprietà dell’immobile. Meno evidente è il debito, che cresce nel tempo. A seconda dell’importo erogato e della durata del contratto, agli eredi potrebbe restare una quota minore del valore dell’immobile. Anche una rata mensile elevata ha poco significato se non sai per quanto tempo verrà versata.
Un altro rischio è confondere tra loro impegni di pagamento diversi: se le erogazioni del prestito si interrompono al raggiungimento del limite massimo previsto, non significa che i pagamenti proseguiranno per tutta la vita. Se è prevista un’assicurazione per coprire questo periodo, devi verificarne separatamente le condizioni, i costi e il trattamento fiscale.
Un’ipoteca inversa, quindi, non è una scelta adatta solo perché un immobile ha un valore elevato. Devi valutare se la liquidità di cui hai bisogno e il prevedibile peso del debito sull’eredità sono compatibili con le tue esigenze e quelle della tua famiglia.
Che cosa succede all’immobile e agli eredi dopo il decesso?
Con l’apertura della successione bisogna stabilire come saldare il debito che diventa esigibile. Gli eredi possono, in linea di principio, estinguerlo, far cancellare l’ipoteca e tenere l’immobile. Oppure possono vendere l’immobile e usare parte del ricavato per estinguere il debito; la somma rimanente spetta agli eredi che lo hanno venduto.
Entrambe le possibilità richiedono calcoli precisi. Se gli eredi vogliono tenere la casa, devono sapere come finanziare l’estinzione del debito. Se vogliono venderla, devono confrontare il prezzo di vendita previsto con il debito che sarà ancora da pagare. Non fare affidamento su indicazioni generiche sul tempo a disposizione degli eredi: fai verificare le scadenze e le procedure previste dal contratto specifico dopo il decesso.
Per pianificare la successione possono esserti utili anche le nostre guide al testamento spagnolo e alla successione alle Baleari. L’ipoteca inversa non sostituisce questa pianificazione.
Quali verifiche fare prima di firmare?
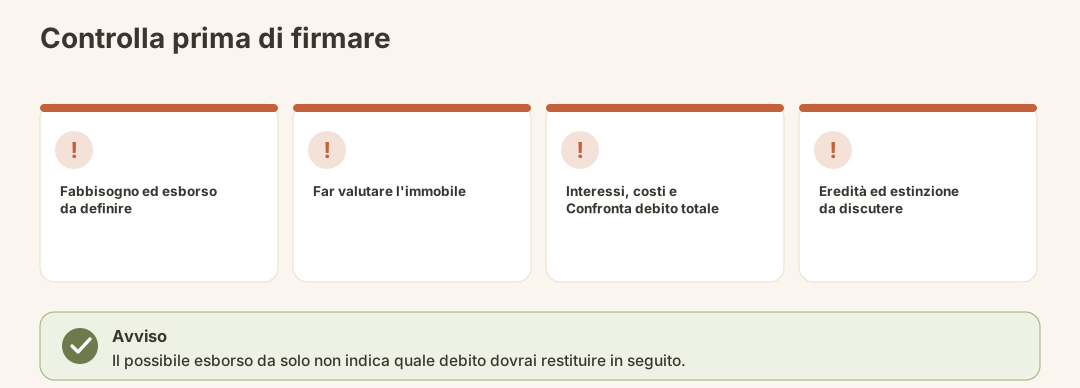
- Definisci le tue esigenze: Stabilisci se ti serve una somma versata in un’unica soluzione, pagamenti periodici o una combinazione delle 2 opzioni, e per quali spese.
- Fai valutare l’immobile: La stima serve a calcolare le condizioni del prestito. Verifica anche gli eventuali gravami nel registro immobiliare spagnolo.
- Chiedi una simulazione del contratto: Confronta gli importi erogati, gli interessi, le spese accessorie, il limite massimo del prestito e le condizioni che comportano l’interruzione dei pagamenti.
- Chiedi una verifica indipendente: Prima di firmare, chiarisci chi è proprietario dell’immobile, come si estingue il debito e che cosa accade alla successione. Soprattutto se ci sono più proprietari o beneficiari, deve essere chiaro quale decesso rende esigibile il debito.
- Coinvolgi gli eredi: Non perché decidano al posto tuo, ma perché la futura scelta tra estinguere il debito e vendere l’immobile non li colga di sorpresa.
Se stai valutando anche la vendita dell’immobile mantenendo il diritto di utilizzarlo, leggi come la vendita della nuda propiedad si distingue dall’ipoteca inversa, con cui conservi la proprietà.
Gli errori più comuni
- Scambiare una simulazione dell’importo erogato per un’offerta. Età e valore dell’immobile, da soli, non bastano per calcolare in modo affidabile le condizioni del contratto.
- Confrontare solo quanto ricevi ogni mese. Senza considerare interessi, costi e debito complessivo previsto, ti manca un dato decisivo.
- Trattare una casa per le vacanze come l’abitazione principale. In particolare, non puoi dare per scontato che si applichino le stesse agevolazioni sui costi.
- Confondere i pagamenti per un periodo limitato con quelli a vita. Verifica come verrebbe finanziata un’eventuale prosecuzione dei pagamenti.
- Non pensare alla successione. L’immobile resta di tua proprietà, ma il debito non scompare.
- Trascurare le spese accessorie perché vengono aggiunte al prestito. Anche queste somme dovranno essere considerate in seguito.
E dopo?
Dopo la firma, conserva il contratto, la valutazione dell’immobile e i calcoli in modo che chi si occuperà della tua successione possa trovarli. Annota soprattutto a chi potranno rivolgersi gli eredi per conoscere il debito residuo e capire come estinguerlo.
Se le tue esigenze cambiano, non guardare solo alla prossima somma che riceverai: verifica di nuovo a quanto potrebbe ammontare il debito complessivo. Se vuoi estinguerlo mentre sei in vita, in linea di principio puoi farlo in anticipo; contano però le condizioni specifiche del contratto.
Cosa verificare prima di decidere
- Sono proprietario e soddisfo il requisito di età?
- L’immobile su cui verrà costituita la garanzia è la mia abitazione principale o un altro immobile?
- La somma che riceverò copre le mie effettive necessità?
- Ho capito quando terminano i pagamenti e se è prevista un’assicurazione?
- Conosco gli interessi, le spese e l'ammontare complessivo del debito previsto?
- So come funziona l'estinzione del mutuo mentre sono ancora in vita?
- È chiaro ai miei eredi come potrebbero tenere l'immobile o venderlo?
- Sono state valutate le conseguenze legali e fiscali del mio specifico contratto?
Conclusione
Un'ipoteca inversa ti permette di utilizzare il valore del tuo immobile senza rinunciare alla proprietà. Il suo costo, però, non si limita alle spese iniziali: conta soprattutto il debito da rimborsare in seguito. Prima di decidere, esamina quindi un calcolo completo dei costi e del debito previsti dal contratto e considera fin dall'inizio le possibilità a disposizione dei tuoi eredi.
Fonti ufficiali
- Boletín Oficial del Estado (BOE) – pubblicazione ufficiale delle norme spagnole
- Banco de España – informazioni sul settore bancario e sui prodotti finanziari