
Eredità e donazioni di immobili alle Baleari: imposte 2026
Se erediti o trasferisci in vita una finca a Maiorca, un appartamento a Palma o una villa a Son Vida, devi fare i conti con un'imposta molto diversa da quella tedesca: l'Impuesto de Sucesiones y Donaciones (ISD), l'imposta spagnola sulle successioni e donazioni. L'aspetto decisivo è che l'importo non viene stabilito dallo Stato centrale spagnolo, bensì dalla singola comunità autonoma. Tra il 2023 e il 2025, le Baleari hanno attuato una riforma che rende di fatto esenti da imposta le successioni e le donazioni di immobili tra i familiari più stretti. Questa guida ti spiega quanto pagherai nel 2026, perché il pacto sucesorio è probabilmente lo strumento più importante per chi possiede immobili e quali scadenze non devi assolutamente mancare.
Imposta di successione
Spiegazione
La normativa baleare si applica se il defunto ha trascorso alle Baleari il maggior numero di giorni nei cinque anni precedenti il decesso. Se non era residente in Spagna, gli eredi possono applicare la normativa della regione in cui si trova la parte più consistente dell'asse ereditario situato in Spagna.
Spiegazione
La quota spettante a questo erede, almeno il valor de referencia — il valore ufficiale del Catasto, al di sotto del quale non si può tassare.
Spiegazione
Il gruppo determina la franchigia, la tariffa, il coefficiente moltiplicatore e l'agevolazione. All'interno del gruppo III la legge distingue inoltre tra consanguineità e affinità.
Spiegazione
L'agevolazione maggiore per i collaterali consanguinei vale solo se non concorrono discendenti del defunto. I diseredati non contano.
- Da versare (cuota a ingresar)
- 27.129,85 €
- Valore dell'immobile ereditato
- 300.000,00 €
- Gruppo di parentela
- Gruppo III — fratelli, zii, nipoti per consanguineità
Riduzione per l'abitazione principale: 0,00 € · Valore indicato nell'atto entro il limite: Sì, valore entro il limite
Quadro normativo al 25 luglio 2025
Questo calcolo ha valore puramente indicativo e non sostituisce in alcun modo una consulenza fiscale o legale relativa a casi specifici.
Donare o lasciare in eredità
- Differenza: donazione meno eredità
- 72.219,00 €
- Imposte totali (Donazione oggi)
- 124.800,00 €
- Imposte totali (Eredità alla data indicata)
- 52.581,00 €
Tutti gli importi precompilati sono esempi scelti, non valutazioni ufficiali. Sostituiscili con i tuoi dati.
Quadro normativo al 1 gennaio 2026
Questo calcolo ha valore puramente indicativo e non sostituisce in alcun modo una consulenza fiscale o legale relativa a casi specifici.
Impuesto de Sucesiones y Donaciones (ISD): regionale, non nazionale
A differenza della Germania, in Spagna non esiste un'aliquota unica nazionale per l'imposta sulle successioni. L'ISD è disciplinata da una legge statale (Ley 29/1987), ma la competenza fiscale è stata trasferita alle Comunidades Autónomas. Ogni regione può stabilire proprie franchigie (reducciones), aliquote e soprattutto bonus sull'imposta dovuta (bonificaciones). Ne derivano differenze enormi: lo stesso immobile ereditato può costare somme a 5 cifre nelle Asturie e 0 Euro alle Baleari.
L'imposta dovuta dipende da 4 fattori:
| Fattore | Significato |
|---|---|
| Gruppo di parentela | I gruppi I+II (figli, coniuge, genitori) pagano meno; i gruppi III/IV sensibilmente di più |
| Valore dell'immobile | La base imponibile è il valor de referencia catastale o il valore di mercato |
| Criterio di collegamento | Residenza del defunto/del beneficiario della donazione oppure ubicazione dell’immobile nelle Baleari |
| Data di riferimento (devengo) | Data del decesso oppure data dell’atto notarile — determina quale versione della riforma si applica |
L’imposta di successione spagnola prevede 4 gruppi di parentela, decisivi per stabilire l’intero carico fiscale:
| Gruppo | Categoria di persone | Situazione nel 2026 |
|---|---|---|
| Gruppo I | Discendenti di età inferiore a 21 anni | Agevolazione del 100 % — di fatto esenti dall’imposta |
| Gruppo II | Figli dai 21 anni in su, coniuge/partner registrato, genitori, nonni | Agevolazione del 100 % — di fatto esenti dall’imposta |
| Gruppo III | Fratelli e sorelle, zii e zie, nipoti, affini | Agevolazione del 35 % o del 60 % — a seconda del grado di parentela e della modalità di acquisizione |
| Gruppo IV | Cugini, parenti più lontani, persone non imparentate | Nessuna agevolazione generale |
Importante: una convivenza non coniugale rientra nel Gruppo II solo se è registrata come pareja estable nel registro delle Baleari. Senza registrazione, il partner finisce nel Gruppo IV e si applica quindi l’aliquota piena. Per le coppie tedesche a Maiorca, questa è una delle insidie più costose.
La riforma delle Baleari: agevolazione del 100 % per i Gruppi I e II
Dal 18 luglio 2023, le Baleari concedono un’agevolazione del 100 % sull’imposta corretta dovuta (cuota íntegra corregida) per le acquisizioni mortis causa e per i corrispondenti pactos sucesorios, purché l’erede rientri nel Gruppo I o II. In parole semplici: un figlio che eredita la villa dei genitori paga 0 Euro di ISD, indipendentemente dal valore. Non esiste più un limite massimo.
Nel 2025, la riforma è stata ulteriormente ampliata con la legge di bilancio (Ley 6/2025, in vigore dal 25 luglio 2025): è stata estesa alle donazioni in vita ed è stata aumentata l’agevolazione per il Gruppo III. Alla situazione del 2026, per i trasferimenti familiari nelle Baleari resta in vigore la configurazione più favorevole di sempre.
| Situazione (riferimento 2026) | Agevolazione sull’imposta dovuta | Effetto |
|---|---|---|
| Gruppo I (discendenti sotto i 21 anni) — eredità & donazione | 100 % | 0 € di ISD |
| Gruppo II (figli dai 21 anni, coniuge, genitori) — eredità & donazione | 100 % | 0 € ISD |
| Successione (incluso il pacto sucesorio) — Gruppo III, parenti collaterali consanguinei di 2°/3° grado (fratelli/sorelle, zii/zie, nipoti) senza discendenti del defunto che concorrano alla successione | 60 % (in precedenza 50 %) | fortemente ridotta |
| Successione — Gruppo III, altri casi: parenti collaterali consanguinei in concorso con i discendenti del defunto e affini | 35 % (in precedenza 25 %) | ridotta |
| Donazione — Gruppo III, parenti collaterali consanguinei di 2°/3° grado, anche in presenza di figli del donante | 60 % (dal 25 luglio 2025) | fortemente ridotta |
| Donazione — Gruppo III, altri casi (affini) | 35 % (dal 25 luglio 2025) | ridotta |
| Gruppo IV | nessuna agevolazione generale | aliquota piena |
L’errore di lettura più frequente in questa tabella: la condizione in assenza di discendenti concorrenti vale solo in caso di successione (art. 36 bis Decreto Legislativo 1/2014). Per le donazioni, la legge non prevede affatto questa verifica: l’art. 54.2 riconosce il 60 % a tutti i collaterali consanguinei di 2° e 3° grado. Un fratello che riceve una donazione insieme ai figli del donante ottiene quindi il 60 % pieno; lo stesso fratello, ereditando insieme agli stessi figli, riceverebbe soltanto il 35 %. Per i parenti acquisiti (affini), in entrambi i casi resta il 35 %. Per il Gruppo III, la detrazione sulle donazioni esiste solo dal 25 luglio 2025: la versione precedente prevedeva per le donazioni soltanto la formula del 7 % per i Gruppi I e II.
Una differenza tecnica che raramente crea problemi nella pratica, ma determina l’ordine dei calcoli: nelle successioni l’agevolazione è una bonificación applicata all’imposta corretta (art. 36, 36 bis), mentre nelle donazioni è una detrazione (deducción) dalla cuota líquida (art. 54). Per gli immobili, entrambe richiedono che il valore dichiarato nell’atto non superi di oltre il 20 % il valor de referencia.
Oltre al bonus, sono previste franchigie (reducciones por parentesco) che vengono sottratte dalla base imponibile:
| Gruppo | Franchigia personale |
|---|---|
| Gruppo I | 25.000 € + 6.250 € per ogni anno sotto i 21 anni (massimo complessivo 50.000 €) |
| Gruppo II | 25.000 € |
| Gruppo III | 8.000 € |
| Gruppo IV | 1.000 € |
Per l’immobile adibito ad abitazione principale del defunto, ai Gruppi I+II si aggiunge inoltre una riduzione fino al 100 % del valore della vivienda habitual (entro un limite massimo stabilito dalla legge), particolarmente rilevante se il bonus non dovesse applicarsi.
La condizione decisiva per gli immobili: affinché venga riconosciuto il bonus del 100 %, nell’atto notarile (escritura pública) deve essere indicato il valore dell’immobile acquisito, che può superare il valor de referencia catastale di non oltre il 20 %. Se non esiste un valor de referencia o la Dirección General del Catastro non può certificarlo, il limite corrisponde al valore di mercato. Dichiarare un valore troppo basso può comportare un controllo e la perdita del bonus.
Donazione in vita o successione per causa di morte
Imposta sulle donazioni
Spiegazione
Ciò che si dona decide quale normativa si applica e da che cosa dipende la detrazione. Per un immobile vale sempre la normativa della regione in cui si trova, anche se donante e donatario vivono all'estero.
Spiegazione
Per un immobile il valore dichiarato, almeno il Valor de referencia — il valore ufficiale del catasto, al di sotto del quale non si può tassare. Per il denaro, l'importo donato.
Spiegazione
Il gruppo decide il coefficiente moltiplicatore e la detrazione. Nelle donazioni la legge tratta allo stesso modo i gruppi I e II; all'interno del gruppo III distingue la consanguineità dall'affinità.
Spiegazione
Per la detrazione l'Escritura pública — l'atto notarile — deve indicare per gli immobili un valore che superi quello di riferimento al massimo di un quinto. In mancanza di un valore di riferimento vale quello di mercato. Se la condizione non è rispettata, ai gruppi I e II resta la formula alternativa, agli altri nulla.
- Da versare (Cuota a ingresar)
- 0,00 €
- Valore della donazione
- 350.000,00 €
- Gruppo di parentela
- Gruppo I/II — figlio, nipote, coniuge, genitore
Residenza del donatario: Alle Baleari
Quadro normativo al 25 luglio 2025
Questo calcolo ha valore puramente indicativo e non sostituisce in alcun modo una consulenza fiscale o legale relativa a casi specifici.
Fino a metà 2025 esisteva una differenza sostanziale: le successioni beneficiavano di un bonus del 100 %, mentre le normali donazioni (donaciones) in vita no. Erano soggette a un’aliquota progressiva (dal 7,65 % al 34 %), che una detrazione autonoma limitava a un’incidenza effettiva di circa il 7 %. Dal 25 luglio 2025 questa disparità è stata eliminata: anche le normali donazioni ai Gruppi I e II beneficiano di una detrazione del 100 % sull’imposta dovuta (cuota líquida) — donare un appartamento al proprio figlio con atto notarile costa quindi 0 Euro di ISD. Anche in questo caso, come per le successioni immobiliari, il valore dichiarato non può superare il valor de referencia di oltre il 20 %.
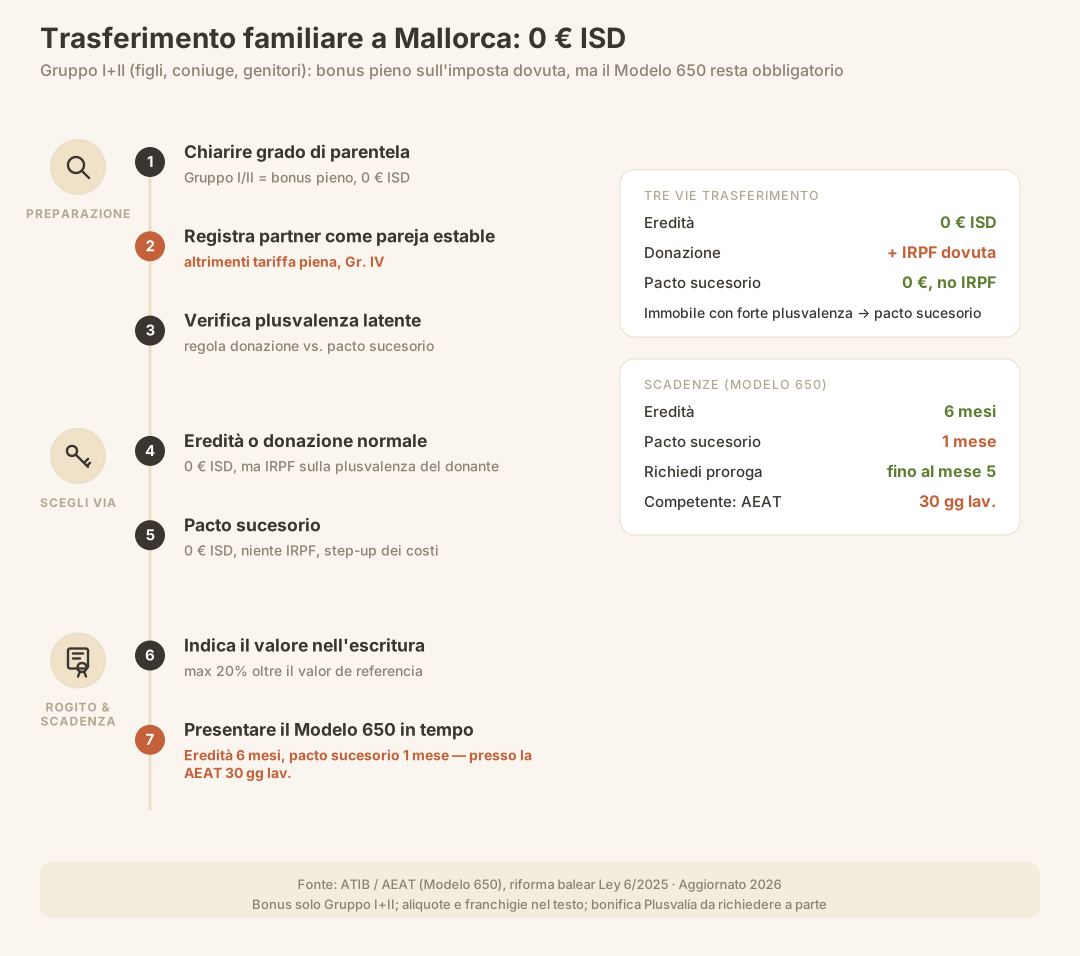
Attenzione però: l’ISD è solo una delle diverse imposte in gioco. In caso di donazione ordinaria di un immobile, il donante deve pagare, nella propria imposta sul reddito (IRPF), un’imposta sulla plusvalenza, la ganancia patrimonial. Se nel corso degli anni l’immobile ha acquistato valore (come di norma accade a Maiorca), questa plusvalenza latente viene tassata in capo al donante dal 19 % al 30 %. L’agevolazione ISD non elimina questo onere IRPF.
| Modalità di trasferimento | ISD (beneficiario) | IRPF del donante/de cuius | Quando conviene |
|---|---|---|---|
| Successione (in caso di morte) | 0 € (G I+II) | nessuna — non si applica la plusvalía del muerto | Il caso standard: non viene tassata alcuna plusvalenza latente |
| Donazione ordinaria | 0 € (G I+II, dal 07/2025) | sì, in caso di aumento di valore (19–30 %) | Denaro, beni di recente acquisizione, modesto aumento di valore |
| Pacto sucesorio | come per la successione (1 % fino a 700.000 €) | nessuna — è considerato un acquisto mortis causa | Immobili/partecipazioni con elevate plusvalenze latenti |
Regola pratica: per contanti, conti o beni acquisiti di recente senza aumenti di valore rilevanti, la donazione ordinaria è semplice. Per gli immobili con elevate plusvalenze latenti, il pacto sucesorio è la soluzione migliore, perché evita la trappola dell'IRPF.
Pacto sucesorio: la particolarità delle Baleari
Il pacto sucesorio è una particolarità del diritto civile delle Baleari ed è possibile soltanto in poche regioni spagnole dotate di un proprio diritto civile (Balearen, Katalonien, Aragonien, Galicien, Navarra, Baskenland). Si tratta di un contratto successorio con cui trasferisci irrevocabilmente il patrimonio alla generazione successiva già in vita; dal punto di vista fiscale, tuttavia, l'acquisto è considerato mortis causa, non una donazione.
La variante maiorchina più nota è la definición: un trasferimento dai genitori ai figli, in cui il figlio rinuncia in cambio alla futura quota di legittima (legítima). La materia è disciplinata dalla Ley 8/2022, che ha eliminato il precedente requisito della vecindad civil balearica: anche gli stranieri residenti nelle Baleari possono quindi stipulare un pacto sucesorio secondo il diritto balearico.
I vantaggi fiscali sono notevoli:
- Nessuna IRPF a carico del cedente. Poiché il pacto sucesorio è considerato un acquisto mortis causa (art. 33.3.b Ley 35/2006, confermato dalla giurisprudenza della Corte suprema con STS núm. 407/2016 del 9 febbraio 2016 sull'apartación gallega), per il donante non si genera alcuna ganancia patrimonial imponibile. La plusvalenza latente, tanto temuta nelle donazioni ordinarie, non viene tassata.
- Aliquota ISD più vantaggiosa rispetto a quella sulle donazioni. Al posto dell'aliquota effettiva prevista per le donazioni, si applica l'aliquota successoria dell'1 % fino a 700.000 € per i gruppi I+II (con un patrimonio preesistente inferiore a 400.000 €), a cui si aggiunge la riduzione del 100 %. In pratica, l'ISD resta pari a 0 €.
- Rivalutazione del costo di acquisto. Se il figlio vende in seguito l'immobile, il valore dichiarato nel pacto sucesorio (quello attuale) vale come costo di acquisto. La plusvalenza accumulata dai genitori nel corso dei decenni svanisce fiscalmente.
Il vincolo di 5 anni (legge antifrode 11/2021): se il figlio vende l'immobile ricevuto tramite pacto sucesorio prima della morte del donante e prima che siano trascorsi 5 anni dalla stipula del contratto, ai fini dell'IRPF deve assumere il valore e la data di acquisto originari del donante. In questo caso viene meno il vantaggio della rivalutazione. Chi usa il pacto sucesorio come strumento per una vendita a breve termine non ne ricava alcun beneficio.
La trappola della scadenza: a differenza della successione (6 mesi), per l'autoliquidazione dell'ISD relativa al pacto sucesorio hai soltanto 1 mese dalla data della firma notarile. Il devengo coincide con il giorno dell'atto notarile, non con una successiva data di morte. Chi non considera questa scadenza più breve rischia maggiorazioni per ritardato pagamento: una trappola frequente e costosa, soprattutto in una pianificazione tanto importante.
Il prezzo da pagare: il pacto sucesorio è irrevocabile. Non può essere modificato in seguito mediante testamento e, con la definición, il figlio rinuncia definitivamente alla propria quota di legittima. Occorrono quindi un'attenta pianificazione familiare e l'assistenza di un avvocato.
Non residenti e diritto di opzione UE
Per molto tempo i non residenti sono stati discriminati: dovevano versare l'ISD secondo l'aliquota statale, più onerosa, all'amministrazione finanziaria centrale spagnola (AEAT), senza poter beneficiare delle agevolazioni regionali. Con la sentenza del 3 settembre 2014 (causa C-127/12), la Corte di giustizia dell'Unione europea ha annullato questa norma perché contraria alla libera circolazione dei capitali. La Spagna ha reagito con la Ley 26/2014: dal 1 gennaio 2015, eredi e donatari residenti nell'UE o nel SEE possono applicare la normativa della regione con cui esiste un collegamento.
Nel frattempo, i tribunali spagnoli (tra cui le sentenze STS del 2018) e l’amministrazione fiscale (parere DGT V0282-20) hanno esteso questa possibilità anche ai Paesi terzi al di fuori dell’UE/SEE. Nota: il testo della Disposición adicional 2ª della Ley 29/1987 non è stato adeguato in tal senso; nella pratica, chi risiede in un Paese terzo deve quindi talvolta far valere il proprio diritto ricorrendo ai mezzi di impugnazione. Le Baleari, con la Ley 11/2023 e definitivamente con la Ley 6/2025, hanno chiarito che le agevolazioni si applicano anche ai non residenti.
| Situazione | Autorità competente | Normativa applicabile |
|---|---|---|
| De cuius residente alle Baleari, erede residente in Spagna | ATIB | Normativa delle Baleari |
| De cuius residente alle Baleari, erede non residente (UE/SEE/Paese terzo) | AEAT (Modelo 650) | Si applica la normativa delle Baleari |
| De cuius non residente, immobile a Mallorca | AEAT (Modelo 650) | Normativa della regione con la quota patrimoniale più elevata = Baleari |
| Donazione di un immobile a Mallorca a un non residente | AEAT | Diritto delle Baleari (ubicazione) |
Per i proprietari tedeschi, questo significa concretamente che, anche se vivi in Germania, puoi beneficiare delle agevolazioni delle Baleari per un immobile a Maiorca — tuttavia, il Modelo 650 va presentato all'AEAT anziché all'ATIB. Parallelamente, può essere dovuta l'imposta di successione tedesca (principio del reddito/patrimonio mondiale in caso di residenza tedesca); tra Germania e Spagna non esiste una specifica convenzione contro la doppia imposizione in materia di imposta di successione, perciò occorre valutare un credito d'imposta ai sensi del § 21 ErbStG. Si tratta di un ambito a sé, che richiede una consulenza approfondita.
La normativa applicabile e l'autorità competente sono 2 questioni diverse — ed è la seconda a determinare il termine. Il fatto di poter applicare il diritto delle Baleari non significa automaticamente dover presentare la dichiarazione all'ATIB: se il gettito fiscale non è stato trasferito alla Comunidad, l'autoliquidazione, ai sensi della Disposición adicional 2ª Dos della Ley 29/1987, va presentata all'amministrazione statale — e si applicano quindi i relativi termini. Per gli acquisti mortis causa, il termine è anche in questo caso di sei mesi dalla data del decesso (Art. 67.1.a Real Decreto 1629/1991). In tutti gli altri casi — quindi sia per la normale donazione sia per il pacto sucesorio stipulato in vita, per il quale il termine di sei mesi non può decorrere in assenza di decesso — il termine è di 30 giorni lavorativi dal giorno successivo all'atto giuridico (Art. 67.1.b Real Decreto 1629/1991), e non il mese previsto dalle Baleari all'Art. 90.2 del Decreto Legislativo 1/2014. Per giorni lavorativi si intende che sabati, domeniche e festivi non si contano (Art. 30.2 Ley 39/2015). Se vivi in Germania e doni un immobile a Maiorca o lo trasferisci mediante pacto sucesorio, devi quindi calcolare il termine in base al calendario dell'AEAT — l'indicazione di 1 mese vale per l'ATIB.
Testamento spagnolo e Plusvalía
Un testamento spagnolo è vivamente consigliato a chiunque possieda un immobile a Maiorca: accelera notevolmente la procedura, evita costose traduzioni e apostille di un testamento tedesco e, attraverso il Regolamento europeo sulle successioni (n. 650/2012), consente di scegliere la legge nazionale. Ne parliamo in dettaglio nell'articolo collegato — qui solo un richiamo: pianifica il testamento spagnolo insieme alla pianificazione fiscale, non dopo.
Per un immobile ereditato, oltre all'ISD è dovuto un secondo tributo: la Plusvalía municipal (IIVTNU), l'imposta sull'incremento di valore del terreno, riscossa dal rispettivo Comune. Riguarda soltanto i terreni urbani (terrenos urbanos) ed è dovuta dall'acquirente.
A Palma, il regolamento comunale (Ordenanza fiscal) riconosce un'agevolazione fino al 95 % sulla Plusvalía se l'immobile ereditato era l'abitazione principale (vivienda habitual) del defunto e gli eredi sono il coniuge, i discendenti o gli ascendenti. Condizioni importanti a Palma:
- L'agevolazione integrale del 95 % è subordinata a un valor catastral dell'abitazione inferiore a 100.000 €. Se il valore catastale è superiore, l'agevolazione si applica solo in misura ridotta o non si applica affatto — per gli immobili di pregio, il valore catastale supera spesso questa soglia.
- L'agevolazione deve essere richiesta attivamente entro i termini — non viene riconosciuta automaticamente.
- L'immobile acquisito deve rimanere nel patrimonio per 5 anni (eccezione: decesso dell'acquirente entro questo termine).
- Le agevolazioni si applicano anche ai trasferimenti tramite pacto sucesorio / definición.
- Se non si è verificato un effettivo incremento di valore del terreno, non è dovuta alcuna Plusvalía (da dimostrare).
Ogni Comune ha la propria Ordenanza — ad Andratx, Calvià o Pollença si applicano soglie e percentuali diverse. Prima di ogni trasferimento, conviene consultare il regolamento comunale del luogo in cui si trova l'immobile.
Termini: 6 mesi per la successione, solo 1 mese per il pacto sucesorio
In caso di successione, il termine decorre dalla data del decesso. Per il pacto sucesorio, invece, decorre dalla stipula notarile — e in questo caso il termine è sensibilmente più breve. Le scadenze principali:
| Procedura | Termine | Dettaglio |
|---|---|---|
| Autoliquidazione ISD per successione (Modelo 650) | 6 mesi dalla data del decesso | vale anche se l'eredità non è ancora stata accettata/divisa |
| Richiesta di proroga (prórroga) | entro i primi 5 mesi | concede altri 6 mesi; dal 7° mese decorrono gli interessi di mora |
| Pacto sucesorio (Modelo 650, mortis causa) | solo 1 mese dalla stipula dell'atto notarile | devengo = data della stipula, NON 6 mesi; se competente, l'AEAT prevede 30 giorni lavorativi |
| Donazione ordinaria (Modelo 651) | 1 mese dalla stipula dell'atto notarile | devengo = data della stipula; se competente, l'AEAT prevede invece 30 giorni lavorativi |
| Plusvalía (successione) | 6 mesi, prorogabili a 1 anno | presso l'Ayuntamiento competente |
| Recupero d'imposta in caso di perdita di un'agevolazione | 1 mese dalla violazione | Autoliquidazione integrativa + interessi di mora |
L'indicazione pratica più importante: il bonus del 100 % non esonera dall'obbligo di presentare il Modelo 650. Anche se l'imposta dovuta è pari a 0 Euro, la dichiarazione va presentata entro i termini: il mancato adempimento delle formalità può comportare sanzioni. Inoltre, senza un Modelo 650 presentato e liquidato, non è possibile trascrivere l'immobile nel registro immobiliare e quindi né venderlo né concederlo in garanzia. Attenzione: se scegli il pacto sucesorio come strumento principale, non confondere il termine di 1 mese con quello di 6 mesi previsto per la successione, altrimenti potresti incorrere in maggiorazioni per ritardo anche in assenza di imposta.
Gli errori più frequenti
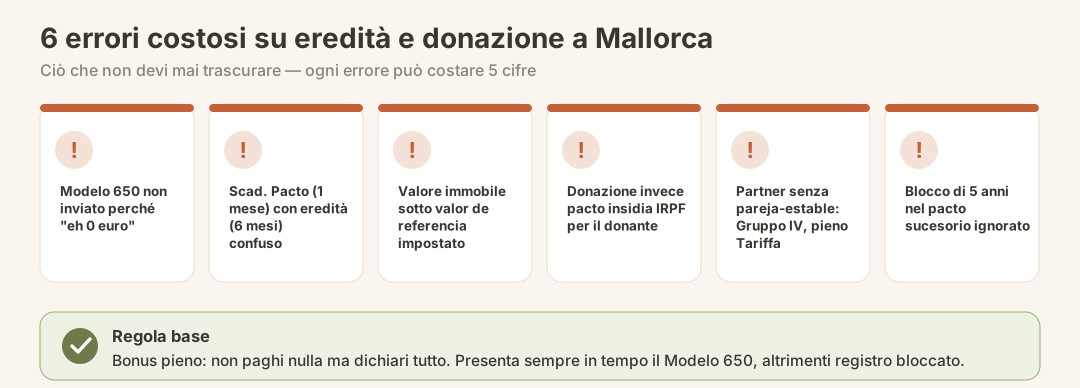
- Modelo 650 non presentato perché «tanto sono 0 Euro». Il bonus presuppone la presentazione della dichiarazione entro i termini. L'omissione comporta una sanzione formale e il blocco del registro immobiliare.
- Confondere il termine del pacto sucesorio con quello della successione. Per il pacto sucesorio, il termine è di soli 1 mese dalla stipula, non di 6 mesi: una trappola frequente e costosa.
- Dichiarare un valore dell'immobile troppo basso. Se il valore indicato è inferiore al valor de referencia, può scattare un controllo; se lo supera di oltre il 20 %, il bonus è a rischio.
- Donazione ordinaria anziché pacto sucesorio per immobili che hanno acquisito valore. L'ISD è sì pari a 0 €, ma spesso si trascura l'imposta IRPF sulla plusvalenza a carico del donante: una sorpresa che può facilmente raggiungere 5 cifre.
- Partner non sposato senza iscrizione nel registro. Senza l'iscrizione come pareja estable, il partner rientra nel gruppo IV: aliquota piena anziché 0 €.
- Ignorare il vincolo di 5 anni del pacto sucesorio. Una vendita anticipata fa perdere il vantaggio dello step-up.
- Non richiedere la bonificazione della Plusvalía o trascurare il limite di valore. A Palma fino al 95 %, ma solo se il valore catastale è inferiore a 100.000 € e se la richiesta viene presentata attivamente entro i termini.
- Dimenticare l’imposta di successione tedesca. Se risiedi in Germania, può essere dovuta anche l’imposta di successione tedesca; in assenza di una convenzione contro la doppia imposizione in materia successoria, occorre verificare con attenzione il credito d’imposta.
- Presentare troppo tardi la domanda di proroga. La prórroga può essere richiesta solo entro i primi 5 mesi — dopo, il termine scade senza possibilità di appello.
Checklist prima del trasferimento
- Chiariti il grado di parentela e il diritto all’agevolazione (gruppo I/II = 100 %?)
- Partner non sposato registrato come pareja estable?
- Verificato l’aumento di valore latente dell’immobile → donazione o pacto sucesorio?
- Consultato il Valor de referencia catastale e definito il valore da dichiarare
- Esiste un testamento spagnolo / è stata effettuata la scelta della legge applicabile ai sensi del Regolamento UE sulle successioni?
- Chiarita l’autorità competente (ATIB o AEAT per i non residenti)?
- Concordate con un consulente tedesco le conseguenze dell’imposta di successione tedesca
- Verificata l’agevolazione sulla plusvalía nel luogo in cui si trova l’immobile (limite del valore catastale!) e prevista la domanda
- Scadenze in calendario: 6 mesi (successione), 1 mese (pacto sucesorio e donazione), 5 mesi (domanda di proroga)
Cosa succede dopo
Una volta regolata la successione, entrano in gioco altri aspetti. Se non utilizzi personalmente un immobile ereditato, puoi valutarne la vendita o la locazione — entrambe hanno conseguenze fiscali specifiche (IRPF, IBI, eventualmente Modelo 210 per i non residenti). Se trasferisci la residenza sull’isola, è bene informarti per tempo sulla registrazione presso le autorità e sul numero NIE, necessario comunque per ogni trasferimento notarile. Per l’acquisto di un altro immobile, vale la pena consultare i costi accessori dell’acquisto a Maiorca e il nostro attuale rapporto di mercato (in tedesco).
Conclusione
Nel 2026 le Baleari sono la regione spagnola fiscalmente più vantaggiosa per il trasferimento del patrimonio familiare. Figli, coniugi e genitori (Gruppo I+II) ricevono eredità e donazioni di fatto esentasse: la bonifica del 100% dell'imposta dovuta si applica dal 2023 alle successioni e, da luglio 2025, anche alle donazioni, senza limiti di valore. Per i proprietari di immobili con elevate plusvalenze latenti, lo strumento decisivo è il pacto sucesorio: consente di trasferire il patrimonio in vita, evita la trappola IRPF per il donante e adegua il costo di acquisto. L'altra faccia della medaglia — l'irrevocabilità, il vincolo di 5 anni e il breve termine di 1 mese — richiede una pianificazione accurata. Se rispetti le scadenze, dichiari correttamente il valore dell'immobile, richiedi la bonifica della Plusvalía e tieni conto anche degli aspetti fiscali tedeschi, puoi trasferire il tuo patrimonio a Maiorca alla generazione successiva con un carico fiscale minimo.
Fonti ufficiali
- Agència Tributària de les Illes Balears (ATIB) — Impuesto sobre Sucesiones, bonifiche e riduzioni
- ATIB — Modelo 650 (Acquisizioni Mortis Causa), istruzioni e termini
- Agencia Tributaria (AEAT) — Modelo 650 per non residenti, termini e proroga
- Govern de les Illes Balears — Fiscalità delle eredità in vita e dei pactos sucesorios (PDF)
- Ajuntament de Palma — Plusvalía (IIVTNU): informazioni, calcolo e bonifiche
Nota: questa guida ha finalità informative generali e non sostituisce una consulenza fiscale o legale per il singolo caso. Il diritto tributario rientra tra gli argomenti YMYL: importi, termini, agevolazioni e competenze possono cambiare e dipendono dalla tua situazione concreta (residenza, grado di parentela, valore del patrimonio, conseguenze fiscali tedesche). Informazioni aggiornate al: 2026. Prima di ogni passo, fai verificare la tua successione o donazione concreta da un Abogado specializzato in diritto successorio delle Baleari e da un consulente fiscale (asesor fiscal).