
Sprawdź, czy Twoja umowa kredytu hipotecznego w Hiszpanii zawiera niedozwolone klauzule, i dochodź swoich roszczeń
Jeśli podejrzewasz, że Twoja umowa kredytu hipotecznego w Hiszpanii zawiera problematyczny zapis, przyjrzyj się aktowi notarialnemu i rozliczeniom. O tym, czy klauzula jest niedozwolona, nie świadczy samo to, że rata wydaje się wysoka albo jakaś opłata budzi Twoje zastrzeżenia. Ważne jest, co zapisano w umowie, jak wyjaśniono Ci dane warunki i jakie kwoty faktycznie naliczono. Najczęściej wątpliwości dotyczą dolnego limitu zmiennego oprocentowania, prowizji za udzielenie kredytu lub ryzyka związanego z kredytem hipotecznym w walucie obcej. Z tego poradnika dowiesz się, gdzie szukać takich zapisów, jakie dokumenty pomogą Ci je sprawdzić i jak przygotować konkretne żądanie do kredytodawcy. Nawet jeśli kredyt został już spłacony, nie odkładaj pochopnie umowy i historii spłat. To, czy przysługuje Ci roszczenie i jaki termin obowiązuje, zależy jednak od jego podstawy prawnej.
Które zapisy umowy kredytu hipotecznego mogą budzić wątpliwości?
cláusula suelo to dolny limit oprocentowania kredytu ze zmienną stopą procentową. Gdy uzgodniona stopa referencyjna, na przykład Euribor, spada, taki zapis może sprawić, że oprocentowanie Twojego kredytu nie obniży się poniżej ustalonego poziomu. Dlatego nie wystarczy przeczytać samej klauzuli: porównaj jej treść ze zmianami oprocentowania i faktycznie naliczonymi ratami.
Warto też przyjrzeć się prowizji za udzielenie kredytu, jeśli nie wyjaśniono jasno, za co jest pobierana, nie da się ustalić jej uzasadnienia lub naliczono ją obok innych opłat za rozpatrzenie wniosku albo obsługę kredytu. Sam fakt, że dany zapis przewiduje dolny limit oprocentowania lub opłatę, nie oznacza jeszcze, że jest on nieważny.
| Element umowy | Co sprawdzić | Przydatny dokument |
|---|---|---|
| Dolny limit oprocentowania (cláusula suelo) | Czy w umowie ustalono dolny limit oprocentowania i czy stosowano go przy zmianach oprocentowania? | Akt notarialny dotyczący kredytu hipotecznego i rozliczenia rat |
| Prowizja za udzielenie kredytu | Czy wyjaśniono, za co pobrano tę opłatę, i czy naliczono ją obok innych opłat? | Dokumenty umowy i rozliczenie opłat |
| Kredyt hipoteczny w walucie obcej | Jakie ryzyko kursowe przewidywała umowa i jakie miało ono skutki? | Akt notarialny i rozliczenia |
Gdzie w dokumentach kredytu hipotecznego znajdziesz dolny próg oprocentowania?
Zacznij od aktu notarialnego dotyczącego kredytu hipotecznego i znajdź warunki zmiennego oprocentowania. Opisano tam stopę referencyjną oraz zasady zmiany oprocentowania. Ewentualny dolny próg trzeba rozpatrywać w powiązaniu z tymi zasadami. Określenie cláusula suelo nie musi pojawić się w nagłówku.
Potem porównaj te zapisy z rozliczeniami: jak zmieniało się oprocentowanie i jakie odsetki faktycznie naliczał kredytodawca? Dzięki temu łatwiej odróżnisz zapis budzący wątpliwości od samego przypuszczenia. Więcej o zasadach działania kredytów ze zmiennym oprocentowaniem przeczytasz w poradniku o kredytach hipotecznych ze stałym i zmiennym oprocentowaniem w Hiszpanii.
Jakich dokumentów potrzebujesz, żeby rzetelnie sprawdzić warunki kredytu?
Najpierw zbierz podpisany akt notarialny dotyczący kredytu hipotecznego, dokumenty potwierdzające późniejsze zmiany oraz rozliczenia odsetek, rat i opłat. Jeśli chcesz dochodzić roszczenia, szczególnie ważne jest, by powiązać kwestionowany zapis umowy z konkretną naliczoną kwotą: o który zapis chodzi, kiedy go zastosowano i którą płatność chcesz w związku z tym sprawdzić?
Uporządkuj dokumenty dotyczące zawarcia umowy, późniejszych zmian i przebiegu spłat. Jeśli brakuje Ci rozliczeń albo nie rozumiesz, jak wyliczono opłatę, poproś kredytodawcę na piśmie o odpowiednie dokumenty i wyjaśnienie. Nie podawaj jeszcze konkretnej kwoty do zwrotu, jeśli nie możesz jej wyliczyć na podstawie dokonanych płatności.
Co można ocenić pod względem prawnym, a na co nie ma jednej odpowiedzi?
Samo brzmienie umowy nie rozstrzyga każdej spornej kwestii. W przypadku dolnego progu oprocentowania trzeba sprawdzić, jak powiązano go ze zmiennym oprocentowaniem i jakie miał skutki. Przy opłacie najważniejsze jest to, jak ją wyjaśniono i naliczono. Z kolei przy kredycie hipotecznym w walucie obcej znaczenie mogą mieć inne kwestie i inne możliwości dochodzenia roszczeń.
Poniższe przepisy pomogą Ci ocenić sytuację, ale nie zastąpią analizy konkretnego zapisu Twojej umowy:
| Podstawa prawna | Istotne przy analizie kredytu hipotecznego w zakresie |
|---|---|
| Art. 82 Ley Hipotecaria | Wykreślenie hipoteki z rejestru po spłacie kredytu |
| Art. 105 i 140 Ley Hipotecaria | Odpowiedzialność oraz wyraźnie uzgodnione ograniczenie odpowiedzialności |
| Art. 579 Ley de Enjuiciamiento Civil | Możliwość dalszej egzekucji, jeśli pozostaje dług do spłaty |
| Art. 1911 Código Civil | Ogólna odpowiedzialność majątkowa |
Uwaga: Sporny zapis umowy, spłata kredytu i wykreślenie hipoteki z rejestru to odrębne kwestie. Nawet po całkowitej spłacie kredytu hipoteka nie znika automatycznie z rejestru nieruchomości.
Co możesz sprawdzić przed podpisaniem nowej umowy?
Jeśli zaciągasz nowy kredyt hipoteczny w Hiszpanii, możesz wyjaśnić wątpliwości przed podpisaniem aktu notarialnego. Wiążąca oferta nosi nazwę FEIN. Sprawdź przede wszystkim, czy rozumiesz wysokość oprocentowania, zasady jego ewentualnych zmian, opłaty oraz warunki uzyskania oferowanych obniżek oprocentowania. Przewidziane etapy procedury dają ci czas na zadanie pytań.
| Etap przed zawarciem umowy | Wskazany czas | Jak możesz go wykorzystać |
|---|---|---|
| Sprawdzenie wiążącej oferty (FEIN) | 10 dni na zastanowienie | Zapoznanie się z warunkami umowy i całkowitymi kosztami |
| Pouczenie przez notariusza | 24 godziny przed terminem sporządzenia aktu notarialnego | Wyjaśnienie wątpliwości dotyczących warunków i ryzyka |
Te kroki dotyczą zawarcia nowej umowy kredytu hipotecznego. Podane terminy nie odnoszą się do późniejszego dochodzenia zwrotu kwot pobranych na podstawie klauzuli dolnego progu oprocentowania. Jeśli masz już umowę, znaczenie ma jej treść oraz kwoty, które faktycznie zapłaciłeś. Szerszy obraz znajdziesz w poradniku dotyczącym finansowania nieruchomości na Majorce.
Jak zakwestionować postanowienie umowy?
Aby uzasadnić swoje żądanie, zacznij od konkretnych faktów, a nie od ogólnego stwierdzenia, że umowa jest „nieuczciwa”.
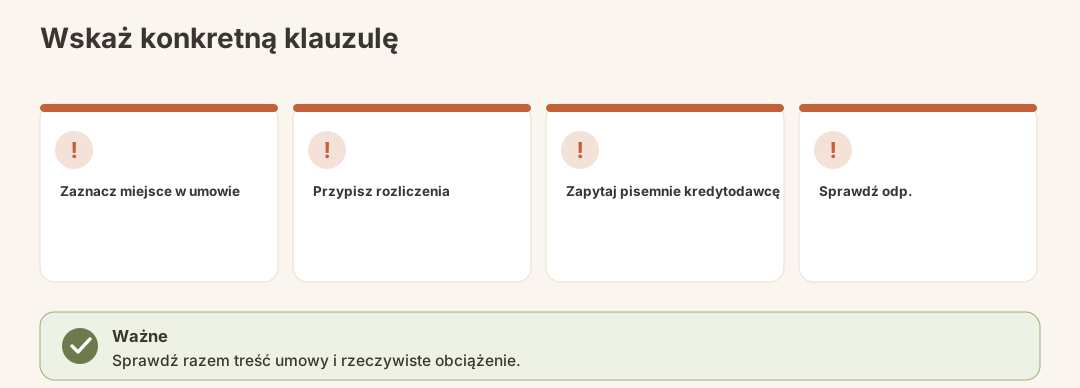
- Wskaż postanowienie: Podaj, gdzie znajduje się w podpisanym akcie, i opisz, czego dotyczy.
- Sprawdź, jak je stosowano: Ustal, które zmiany oprocentowania, opłaty lub rozliczenia walutowe wynikają z tego postanowienia.
- Zbierz dokumenty: Przygotuj odpowiednie strony umowy i potwierdzenia płatności.
- Poproś kredytodawcę na piśmie o wyjaśnienia: Zapytaj, na jakiej podstawie dokonano obliczeń, i uzasadnij, które obciążenie kwestionujesz.
- Poproś o ocenę odpowiedzi: Jeśli nadal sporne są skutki prawne, kwota lub termin dochodzenia roszczenia, skonsultuj swoją sprawę z prawnikiem.
Uwaga: Postanowienie umowy, które budzi wątpliwości, nie daje automatycznie prawa do żądania określonej kwoty. To, czy możesz domagać się zwrotu i w jakiej wysokości, wymaga oceny treści postanowienia, sposobu jego stosowania oraz konkretnego roszczenia.
Czy po spłacie kredytu możesz jeszcze zakwestionować dolny limit oprocentowania?
Nawet jeśli kredyt hipoteczny jest już spłacony, zachowaj akt notarialny i rozliczenia. Sama spłata nie rozstrzyga, czy dolny limit oprocentowania był niezgodny z prawem ani w jakim terminie możesz dochodzić ewentualnego roszczenia. Dlatego przyjęcie 1 terminu dla wszystkich roszczeń związanych z cláusula suelo byłoby mylące.
Oddziel też ewentualne roszczenie od kwestii wpisu w rejestrze: spłacona w całości hipoteka nie znika automatycznie z rejestru nieruchomości. Do jej wykreślenia zwykle potrzebne są akt notarialny potwierdzający zgodę kredytodawcy na wykreślenie oraz wniosek do rejestru. Jest to szczególnie ważne, jeśli później zechcesz sprzedać nieruchomość. Więcej przeczytasz w artykule o sprawdzaniu hiszpańskiej księgi wieczystej.
Co zrobić, jeśli masz kredyt hipoteczny w obcej walucie?
Jeśli umowę kredytową zawarto w obcej walucie, najpierw sprawdź, jak opisano w niej walutę i jak zmieniały się rozliczenia. Kredyt hipoteczny w obcej walucie nie jest po prostu dolnym limitem oprocentowania pod inną nazwą. Dlatego nie zakładaj, że możesz powołać się na tę samą podstawę roszczenia lub ten sam termin.
W przypadku zaskarżenia umowy z powodu błędu dotyczącego kredytu hipotecznego w obcej walucie wskazuje się termin 4 lat od chwili, gdy dowiesz się o istotnych okolicznościach. Nie oznacza to, że na zgłoszenie wszelkich zastrzeżeń do klauzul w umowach hipotecznych masz 4 lata. Jeśli masz taki kredyt, poproś o indywidualną ocenę dokumentów, aby ustalić właściwą drogę prawną i początek biegu terminu.
Najczęstsze błędy podczas sprawdzania umowy
- Szukanie tylko słowa „nieuczciwy”: więcej dowiesz się z treści umowy i sposobu, w jaki faktycznie naliczano należności.
- Zakładanie, że rata niższa od naliczonej oznacza prawo do roszczenia: przy kredycie ze zmiennym oprocentowaniem sprawdź łącznie stopę referencyjną, uzgodniony limit i naliczone oprocentowanie.
- Domaganie się zwrotu wszystkich opłat bez sprawdzenia szczegółów: ustal, za co je pobrano i jak je wyjaśniono.
- Mylenie spłaty kredytu z wykreśleniem hipoteki z rejestru: to 2 odrębne kwestie.
- Stosowanie tego samego terminu do wszystkich klauzul: dolnego limitu oprocentowania nie można pod tym względem utożsamiać z zaskarżeniem kredytu hipotecznego w obcej walucie.
Lista kontrolna: czy masz dokumenty potrzebne do dochodzenia roszczenia?
- Masz podpisany akt ustanowienia hipoteki.
- Kwestionowana klauzula jest zaznaczona w umowie.
- Uwzględniono zmiany w umowie.
- Rozliczenia rat, odsetek lub opłat powiązano z odpowiednią klauzulą.
- W pisemnym pytaniu do kredytodawcy wskazujesz konkretną kwotę, którą Cię obciążono.
- Jeśli hipoteka została spłacona, kwestię roszczenia rozpatrujesz oddzielnie od wykreślenia hipoteki z rejestru.
- Nie przyjęto bez sprawdzenia ogólnego terminu dochodzenia ewentualnego roszczenia.
Co dalej?
Gdy otrzymasz odpowiedź od kredytodawcy, możesz sprawdzić, czy treść umowy zgadza się z rozliczeniami i czy wyjaśniono Ci, skąd wzięła się kwota, którą Cię obciążono. Jeśli nadal istnieje spór o ważność klauzuli, zwrot pieniędzy lub termin, potrzebna będzie indywidualna ocena prawna. Jeśli rozważasz też zmianę sposobu finansowania, potraktuj to jako osobną decyzję. Ten odrębny temat wyjaśnia poradnik o refinansowaniu kredytu hipotecznego w Hiszpanii.
Podsumowanie
Nie rozpoznasz problematycznej klauzuli hipotecznej po jednym słowie. Przeczytaj dokument umowy i zestaw go z rozliczeniami, wskaż konkretną kwotę, którą Cię obciążono, i najpierw poproś o zrozumiałe wyjaśnienie. Zwłaszcza jeśli hipoteka została już spłacona albo masz kredyt w walucie obcej, rozpatruj osobno roszczenie, termin i ewentualne wykreślenie hipoteki z rejestru.
To nie jest porada prawna ani podatkowa. To, czy klauzula jest nieważna i czy możesz skutecznie dochodzić roszczenia, da się ocenić tylko na podstawie Twojej umowy i historii spłat.
Oficjalne źródła
- Boletín Oficial del Estado (BOE) – urzędowe teksty ustaw, w tym Código Civil, Ley Hipotecaria, Ley de Enjuiciamiento Civil oraz przepisy dotyczące kredytów na nieruchomości.
- Banco de España – oficjalne informacje o bankowości i kredytach hipotecznych.
- Consejo General del Poder Judicial – informacje o orzecznictwie hiszpańskich sądów.