
Drugi dom na Majorce dla Hiszpanów z kontynentu: podatki, prawo i koszty 2026
Jako Hiszpan z kontynentu należysz do często pomijanej grupy kupujących na Majorce: znasz język, system prawny i kulturę – i właśnie dlatego łatwiej niedoceniasz to, co na Balearach naprawdę wygląda inaczej. Najczęstszy błąd ma charakter fundamentalny: wielu wierzy, że drugi dom na Majorce czyni ich tam podatkowo cudzoziemcami. Jest dokładnie odwrotnie. Jeśli Twoje główne miejsce zamieszkania pozostaje w Madrycie, Barcelonie czy Walencji, nadal jesteś hiszpańskim rezydentem podatkowym – a zasady dla nierezydentów, które znajdziesz w wielu poradnikach, akurat Ciebie nie dotyczą. Ten poradnik pokazuje, jakie podatki pojawiają się przy zakupie, jak opodatkowana jest na bieżąco Twoja nieruchomość na Majorce, który przepis pochodzi z Twojego własnego regionu, a który z Balearów – i gdzie dokładnie kryją się kosztowne nieporozumienia.

Kluczowy podział: dwa poziomy, nie jeden
Zanim przejdziemy do poszczególnych podatków, trzeba usunąć z drogi jedno nieporozumienie. W Hiszpanii na pytanie „Gdzie będę opodatkowany?” odpowiada się na dwóch odrębnych poziomach, które nieustannie się myli.
Poziom 1 – państwo. Decyduje o tym, czy podlegasz podatkowi dochodowemu dla rezydentów (IRPF), czy podatkowi dla nierezydentów (IRNR). Zgodnie z Art. 9.1 Ley 35/2006 jesteś hiszpańskim rezydentem podatkowym, jeśli przebywasz w roku kalendarzowym dłużej niż 183 dni w Hiszpanii lub jeśli ośrodek Twoich interesów gospodarczych znajduje się w Hiszpanii. Decyduje terytorium państwa, nie wyspa. Kto mieszka w Madrycie i spędza kilka tygodni w roku w swoim domu koło Pollença, oczywiście spędza w Hiszpanii więcej niż 183 dni – i pozostaje rezydentem.
Poziom 2 – Comunidad Autónoma. Decyduje o tym, które prawo regionalne stosuje się do podatków przekazanych regionom. Punkt odniesienia znajduje się w Art. 28 Ley 22/2009 i różni się w zależności od podatku: dla podatku dochodowego i podatku od majątku liczy się Comunidad, w której spędziłeś najwięcej dni w roku podatkowym; dla podatku od spadków – Comunidad, w której spadkodawca spędził najwięcej dni w ciągu pięciu lat przed śmiercią. Dla podatku od czynności cywilnoprawnych (ITP) przy nieruchomości obowiązuje natomiast zupełnie inna zasada – liczy się wyłącznie miejsce położenia nieruchomości (Art. 33.2 Ley 22/2009).
Sedno w jednym zdaniu: Zakup drugiego domu na Majorce nie zmienia Twojego statusu podatkowego. Pozostajesz rezydentem, pozostajesz w systemie IRPF, a dla podatku od majątku i podatku od spadków nadal obowiązuje prawo Twojej własnej Comunidad. Tylko podatki związane bezpośrednio z samą nieruchomością pochodzą z przepisów Balearów.
Skąd pochodzi dany przepis?
| Podatek | Przepis pochodzi z | Podstawa prawna |
|---|---|---|
| ITP / AJD przy zakupie | Baleary – nieruchomość znajduje się tam | Art. 33.2 Ley 22/2009 |
| IBI (podatek od nieruchomości) | gminy na Majorce | Art. 72 RDLeg 2/2004 |
| IRPF, także użytkowanie własne | Państwo plus twoja własna Comunidad | Art. 28.1 Ley 22/2009 |
| Podatek majątkowy (IP) | twojej własnej Comunidad | Art. 31.2 Ley 22/2009 |
| Podatek od spadków | Comunidad spadkodawcy | Art. 32.2 a) Ley 22/2009 |
| Darowizna nieruchomości | Baleary – tam znajduje się nieruchomość | Art. 32.2 b) Ley 22/2009 |
Ta tabela jest myślą przewodnią całego poradnika. Niemal każdy kosztowny błąd w tej grupie kupujących bierze się stąd, że jeden wiersz myli się z innym. Jak dokładnie ustala się rezydencję podatkową, opisujemy szczegółowo w poradniku o rezydencji podatkowej w Hiszpanii i zasadzie 183 dni.
Jeśli mieszkasz za granicą: Ten poradnik jest przeznaczony dla Hiszpanów, których głównym miejscem zamieszkania pozostaje Półwysep Iberyjski. Kto przeniósł centrum swoich interesów życiowych za granicę, jest nierezydentem, podlega IRNR i musi składać formularz Modelo 210 – temu tematowi poświęcony jest osobny poradnik o podatku dla nierezydentów w Hiszpanii. Zasady opisane w tym tekście wtedy cię nie dotyczą.
ITP na Balearach 2026: ile naprawdę zapłacisz przy zakupie
Podatek ITP na Balearach
Wyjaśnienie
Podstawa opodatkowania (base imponible) to wartość służąca do obliczenia podatku: cena z aktu notarialnego lub katastralna wartość referencyjna, jeśli jest wyższa. Wpisz wyższą wartość.
Wyjaśnienie
Główne miejsce zamieszkania (vivienda habitual) to lokal, w którym zwykle mieszkasz, w rozumieniu hiszpańskich przepisów o podatku dochodowym. Wybierz profil tylko wtedy, gdy spełniasz wszystkie jego warunki; kalkulator sprawdza próg wartości i datę.
Stosuje się taryfę ogólną bez ulg osobistych, na przykład przy zakupie drugiego mieszkania.
- Podatek od przeniesienia własności (ITP) do zapłaty
- 25 600,00 €
Stan prawny na 14 czerwca 2026
Obliczenia te mają charakter orientacyjny i nie zastępują doradztwa podatkowego ani prawnego w konkretnym przypadku.
Impuesto sobre Transmisiones Patrimoniales (ITP) to największa pojedyncza pozycja kosztowa przy zakupie nieruchomości z drugiej ręki. Tutaj rzeczywiście obowiązuje prawo balearskie – ale nie dlatego, że jesteś właścicielem drugiego domu, tylko dlatego, że nieruchomość znajduje się na Majorce. Mieszkaniec Madrytu i mieszkaniec Palmy zapłacą za ten sam dom taką samą kwotę ITP.
Co podlega opodatkowaniu: niekoniecznie twoja cena zakupu
Od 2022 roku podstawą opodatkowania nie jest już automatycznie uzgodniona cena, lecz valor de referencia katastru. Jeśli uzgodniona cena jest od niej wyższa, obowiązuje wyższa wartość (art. 10.2 RDLeg 1/1993). Oznacza to, że możesz zapłacić podatek od liczby, której nigdy nie negocjowałeś. Sprawdź tę wartość przed wizytą u notariusza – jak to zrobić, opisujemy w poradniku o Valor de Referencia w Hiszpanii.
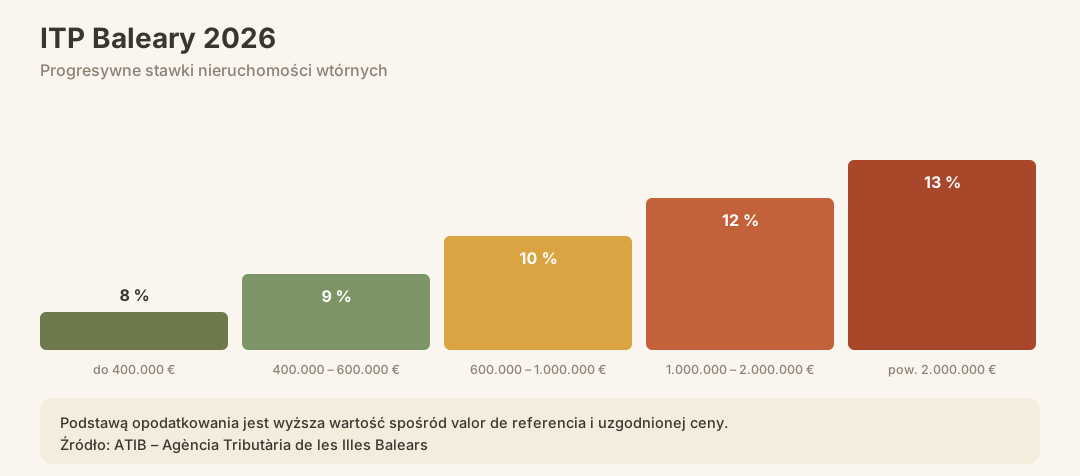
Stawki ITP na Balearach (nieruchomości z drugiej ręki)
| Podstawa opodatkowania (progi) | Stawka ITP na Balearach |
|---|---|
| Do 400 000 € | 8 % |
| 400.000 € – 600.000 € | 9 % |
| 600.000 € – 1.000.000 € | 10 % |
| 1.000.000 € – 2.000.000 € | 12 % |
| Powyżej 2 000 000 € | 13 % |
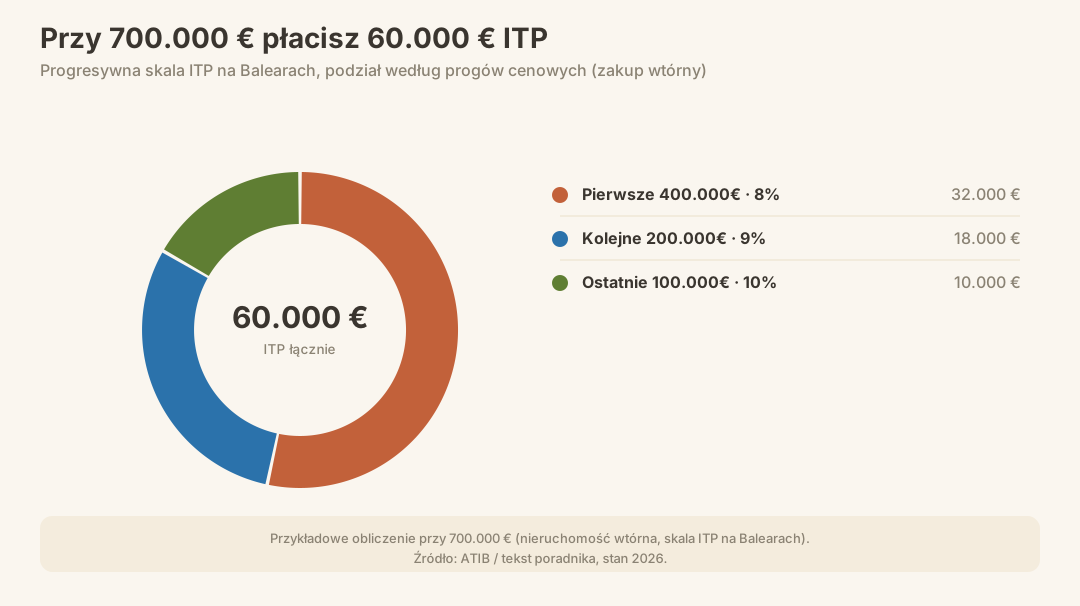
Stawki rosną progresywnie w kolejnych progach, podobnie jak w podatku dochodowym. Przy podstawie opodatkowania wynoszącej 700 000 € zapłacisz zatem: 8% od pierwszych 400 000 € (32 000 €), 9% od kolejnych 200 000 € (18 000 €) oraz 10% od ostatnich 100 000 € (10 000 €) – łącznie 60 000 € ITP.
Stawki ulgowe: w twoim przypadku zazwyczaj nie
Baleary znają znaczące ulgi – stawkę 4% dla mieszkania stanowiącego stałe miejsce zamieszkania, 2% dla niektórych osób kupujących pierwszą nieruchomość oraz pełne zwolnienie dla osób poniżej 30. roku życia. Wszystkie one zależą od tego, by nabywane mieszkanie stało się twoją vivienda habitual, a ulga dla osób poniżej 30. roku życia wymaga dodatkowo zwykłego pobytu na Balearach w ciągu trzech lat poprzedzających zakup. Kto kupuje drugi dom, pozostając zameldowanym na kontynencie, nie spełnia tych warunków. Licz się z zastosowaniem stawki ogólnej.
Uwaga: W przypadku nieruchomości z rynku pierwotnego zamiast ITP naliczany jest podatek VAT (IVA) – 10% w przypadku nieruchomości mieszkalnych (art. 91.Uno.1.7.º Ley 37/1992) – wraz z podatkiem Actos Jurídicos Documentados. Ogólna stawka AJD na Balearach wynosi 1,5%.
ITP należy zapłacić do ATIB w ciągu jednego miesiąca od podpisania aktu notarialnego. Szczegółowe zestawienie wszystkich kosztów dodatkowych znajdziesz w poradniku o kosztach dodatkowych zakupu na Majorce; znajdziesz tam także opłaty notarialne i za wpis do księgi wieczystej.
Podatki bieżące: wszystko w IRPF, żadnego Modelo 210
Tu tkwi największa różnica w stosunku do tego, co Hiszpanie z kontynentu często czytają o nieruchomościach na Majorce – większość tekstów jest bowiem pisana z myślą o zagranicznych kupujących. Jako rezydent nie musisz składać Modelo 210. Wszystko odbywa się w ramach twojego zwykłego corocznego zeznania podatkowego.
1. Użytkowanie własne: imputación de rentas inmobiliarias
Hiszpania opodatkowuje samą dostępność drugiej nieruchomości, nawet jeśli ani razu jej nie wynajmiesz. Dla rezydentów reguluje to art. 85 Ley 35/2006: dla nieruchomości miejskich, które nie są twoim głównym miejscem zamieszkania, nie służą działalności gospodarczej ani nie generują dochodów z najmu, przyjmuje się fikcyjny przychód – 2% wartości katastralnej, naliczany proporcjonalnie za dni posiadania.
Obniżona stawka 1,1% ma zastosowanie tylko wtedy, gdy wartość katastralna gminy została zrewidowana w ramach ogólnej rewaloryzacji, która weszła w życie w danym roku podatkowym lub w jednym z dziesięciu poprzednich lat. W razie wątpliwości sprawdź, który przypadek dotyczy twojej gminy – poradnik o Valor Catastral wyjaśnia, gdzie znaleźć tę wartość.
Kluczowy punkt następuje potem: kwota ta zgodnie z art. 45 Ley 35/2006 należy do renta general. Nie jest więc opodatkowana stałą stawką, lecz twoją osobistą krańcową stawką podatkową – złożoną ze stawki państwowej i stawki obowiązującej w twojej Comunidad. Często wspominane 19% to stawka dla nierezydentów z UE i po prostu błędna liczba w twoim przypadku.
Przykład obliczeniowy: wartość katastralna 200 000 €, brak rewaloryzacji w ciągu ostatnich dziesięciu lat, własność przez cały rok. Fikcyjny przychód: 2% z 200 000 € = 4 000 €. Te 4 000 € doliczane są do pozostałego dochodu; twój podatek od tej kwoty to iloczyn tej sumy i twojej osobistej krańcowej stawki podatkowej. Celowo nie podajemy tu jednej uniwersalnej liczby – zależy ona od twojego dochodu i stawki obowiązującej w twojej Comunidad. O tym, jak składa się ta stawka, przeczytasz w poradniku o IRPF dla rezydentów.
2. IBI – podatek od nieruchomości
Impuesto sobre Bienes Inmuebles (IBI) to podatek gminny i jest naliczany całkowicie niezależnie od twojego miejsca zamieszkania. Jego wysokość zależy od wartości katastralnej i stawki ustalonej przez gminę; dla nieruchomości miejskich ustawowy zakres wynosi od 0,4 do 1,1% (art. 72 RDLeg 2/2004). Gminy mogą dodatkowo nałożyć dopłatę w wysokości do 50% na mieszkania stale niezamieszkane – to punkt, o którym właściciele drugich domów powinni pamiętać. Więcej na ten temat w poradniku o podatku IBI w Hiszpanii.
3. Podatek od majątku – zgodnie z prawem twojego regionu
I tu tkwi drugi wielki błąd. Na Balearach od 1 stycznia 2024 roku obowiązuje kwota wolna od podatku w wysokości 3 000 000 €. Nierezydenci mogą skorzystać z tej kwoty wolnej poprzez prawo wyboru, jeśli większa część ich hiszpańskiego majątku znajduje się na Balearach – podstawą jest Disposición adicional cuarta ustawy Ley 19/1991 w brzmieniu nadanym przez Ley 11/2021, i zgodnie z jej literalnym brzmieniem dotyczy ona wyłącznie nierezydentów.
Jesteś rezydentem. Zgodnie z art. 31.2 Ley 22/2009 obowiązują Cię przepisy wspólnoty autonomicznej (Comunidad) Twojego zwykłego miejsca zamieszkania – a na mocy art. 5.Uno a) Ley 19/1991 podlegasz opodatkowaniu od Twojego światowego majątku netto, a nie tylko od nieruchomości na Majorce. To, co dokładnie to oznacza, zależy od tego, gdzie jesteś zameldowany: poszczególne Comunidades różnią się tu bardziej niż w przypadku jakiegokolwiek innego podatku – od pełnego obciążenia aż po daleko idące ulgi.
Obowiązują trzy państwowe wartości bazowe, jeśli Twój region nie ustalił własnych przepisów lub jako norma zastępcza:
- Kwota wolna od podatku 700 000 € (art. 28.Dos i Tres Ley 19/1991)
- Zwolnienie głównego miejsca zamieszkania do 300 000 € (art. 4.Nueve Ley 19/1991) – dotyczy Twojego mieszkania na kontynencie, nie drugiej nieruchomości na Majorce
- Obowiązek złożenia deklaracji nawet bez kwoty do zapłaty, jeśli Twoje dobra i prawa przekraczają 2 000 000 € (art. 37 Ley 19/1991)
Do tego dochodzi podatek, który wielu przeocza: państwowy Impuesto Temporal de Solidaridad de las Grandes Fortunas (Ley 38/2022). Ma on własną kwotę wolną w wysokości 700 000 €, zaczyna się od podstawy opodatkowania 3 000 000 € stawką 1,7% i sięga do 3,5%. Jego celem jest właśnie zrównoważenie regionalnych ulg w podatku od majątku – kto polega na hojnych przepisach swojej Comunidad, może mimo to tutaj wpaść. Szczegóły znajdziesz w poradniku o podatku od majątku w Hiszpanii.
| Podatek | Deklaracja | Podstawa | Obciążenie |
|---|---|---|---|
| Użytkowanie własne (Imputación) | w IRPF, corocznie | 1,1–2% wartości katastralnej | osobista krańcowa stawka podatkowa |
| IBI | Gmina, rocznie | Wartość katastralna × stawka podatku | 0,4–1,1 % (obszary miejskie) |
| Podatek od majątku | rocznie, wraz z IRPF | globalny majątek netto | przepisy Twojej Comunidad |
| Podatek solidarnościowy (ITSGF) | rocznie, na poziomie państwowym | Majątek netto od 3 000 000 € | 1,7–3,5 % |
Jak i kiedy składać deklaracje, dowiesz się z poradnika o rozliczeniu podatkowym w Hiszpanii.
Wynajem wakacyjny: wąskie ramy prawne, inne zasady opodatkowania
Wielu Hiszpanów z kontynentu kupuje nieruchomość z myślą o wynajmowaniu jej w miesiącach, gdy sami z niej nie korzystają. W kwestii ram prawnych trzeba zachować ostrożność, a przy opodatkowaniu znów liczy się status rezydenta.
Ramy licencyjne w skrócie
Krótkoterminowy wynajem turystyczny na Majorce wymaga licencji ETV. Od lutego 2022 roku obowiązuje moratorium na nowe miejsca turystyczne; Decreto-ley 4/2025 z kwietnia 2025 roku zakazuje nowych miejsc w budynkach wielorodzinnych na całym archipelagu, a dla Palmy obowiązuje trwały zakaz. W marcu 2026 roku Consell de Mallorca po raz pierwszy od dłuższego czasu przyznał ograniczoną pulę miejsc w drodze losowania. Istniejące licencje pozostają ważne i są odpowiednio wliczone w cenę. Ponieważ sytuacja zmienia się szybko, opisujemy ją w jednym miejscu: w poradniku o licencji ETV na wynajem wakacyjny na Majorce oraz, w przypadku zakupu nieruchomości z istniejącą licencją, w poradniku o przeniesieniu licencji ETV.
Co pozostaje możliwe bez licencji: Wynajem długoterminowy powyżej 31 dni nie wymaga zezwolenia. Jeśli to wchodzi dla ciebie w grę, warto zajrzeć do poradnika o wynajmie długoterminowym na Majorce.
Jak opodatkowane są twoje dochody z najmu
Dochody z najmu są dla ciebie rendimientos del capital inmobiliario w ramach IRPF – nie IRNR, i nie według stawki 19%, lecz znów według twojej indywidualnej stawki podatkowej. Za to strona odliczeń jest znacznie bardziej hojna niż w przypadku nierezydentów (art. 23.1 Ley 35/2006):
- Odsetki od finansowania oraz koszty utrzymania i napraw, łącznie ograniczone do wysokości przychodów brutto; nadwyżkę można odliczyć w ciągu kolejnych czterech lat
- niepaństwowe podatki i opłaty obciążające nieruchomość – na przykład IBI
- Amortyzacja do 3% wyższej z wartości – kosztów nabycia lub wartości katastralnej, w obu przypadkach bez udziału gruntu
- Koszty zarządzania i usług osób trzecich
W okresach, gdy nieruchomość stoi pusta i pozostaje do twojej dyspozycji, proporcjonalnie znów obowiązuje przypisanie dochodu z poprzedniej sekcji.
Ważne: Znane obniżenie dochodu netto o 50 do 90% zgodnie z art. 23.2 Ley 35/2006 dotyczy wyraźnie tylko najmu na cele mieszkaniowe. Nie ma zastosowania do turystycznego najmu krótkoterminowego. Kto kalkuluje z jego uwzględnieniem, systematycznie zawyża rentowność ETV.
Jakie regionalne odliczenia na Balearach wchodzą dodatkowo w grę, opisano w poradniku o odliczeniu IRPF dla wynajmujących na Balearach.
Proces zakupu: co lekceważą Hiszpanie z półwyspu
Sprawdź umowę arras
Wyjaśnienie
Cena zakupu to cena nieruchomości uzgodniona w umowie. Wstępnie wpisana wartość jest przykładem; podaj uzgodnioną cenę.
Wyjaśnienie
Rodzaj określa skutki rezygnacji. Sprawdź umowę; samo słowo arras nie wystarcza tutaj do wyboru.
- Reszta do zapłaty u notariusza
- 585 000,00 €
- Łączna cena zakupu
- 650 000,00 €
- Wpłata początkowa (arras)
- 65 000,00 €
Jeśli ty rezygnujesz
Wybierz powyżej rodzaj podany w waszej umowie, aby poznać skutki rezygnacji.
Stan prawny na 16 sierpnia 1889
Obliczenia te mają charakter orientacyjny i nie zastępują doradztwa podatkowego ani prawnego w konkretnym przypadku.
Znasz Escritura, Notario i Registro de la Propiedad. Mimo to na Majorce niektóre kwestie wyglądają inaczej.
Krok po kroku od oferty do wpisu w księdze wieczystej
- NIE nie jest potrzebne – jako obywatel Hiszpanii twoim numerem podatkowym jest numer twojego DNI wraz z literą kontrolną (art. 18 RD 1065/2007). NIE to numer identyfikacyjny dla cudzoziemców; nie potrzebujesz go, także w przypadku nieruchomości na Balearach. Sprawdzić powinieneś co innego: czy twoje dane meldunkowe i domicyl podatkowy w AEAT są aktualne.
- Sprawdź Valor de referencia – przed każdymi negocjacjami cenowymi, ponieważ może on podnieść podstawę opodatkowania.
- Zawarcie umowy rezerwacyjnej (Contrato de Reserva) – zazwyczaj z zaliczką w wysokości 1–3% ceny zakupu. Więcej na ten temat: Umowa rezerwacyjna w Hiszpanii.
- Podpisanie umowy Arras (Contrato de Arras) – zwykle na 10% ceny zakupu. Umowa prywatna jest wiążąca; w przypadku rezygnacji przez kupującego zaliczka przepada.
- Due diligence – sprawdzenie Nota Simple, wypisu z katastru, sytuacji urbanistycznej oraz ewentualnych obciążeń nieruchomości. Przeczytaj też Sprawdzanie księgi wieczystej w Hiszpanii.
- Ustalenie finansowania – o tym więcej za chwilę.
- Termin u notariusza (Escritura Pública) – hiszpański notariusz sporządza akt notarialny, ale nie chroni interesów stron ani nie doradza. Weryfikacja leży po stronie twojej i twojego prawnika.
- Zapłata podatków – ITP lub IVA plus AJD w ciągu miesiąca od podpisania aktu notarialnego, na rzecz ATIB.
- Wpis do księgi wieczystej – dopiero po zapłaceniu podatków następuje wpis do Registro de la Propiedad.
Uwaga: hiszpański notariusz nie sprawdza ukrytych obciążeń, zaległych opłat gminnych ani nielegalnych rozbudów. Niezależny prawnik przy zakupie na wyspie z własnym prawem budowlanym to nie luksus, lecz konieczność.
Finansowanie: jako rezydent jesteś w lepszej sytuacji, niż myślisz
Wiele poradników dotyczących finansowania na Majorce jest pisanych dla zagranicznych kupujących i dlatego podaje wąskie limity kredytowania. Ciebie to nie dotyczy: hiszpańskie banki traktują cię jako rezydenta i zazwyczaj finansują do 80% wartości wyceny, przy mniejszym nakładzie dokumentacyjnym i korzystniejszym oprocentowaniu. Szczegóły – wymagany wkład własny, koszty, przebieg procesu – znajdziesz w poradniku Kredyt hipoteczny dla rezydentów w Hiszpanii.
Pozostają dwa ograniczenia, i dotyczą one nieruchomości, a nie twojego paszportu. Po pierwsze, drugi dom nie jest vivienda habitual; banki oceniają ryzyko bardziej konserwatywnie i częściej wymagają wyższego wkładu własnego niż przy pierwszej nieruchomości. Po drugie, limit kredytowania zawsze odnosi się do wartości wyceny, a nie do ceny zakupu – a na Majorce te dwie wartości często się różnią. Do porównania form oprocentowania: Kredyt hipoteczny stały czy zmienny w Hiszpanii. Do przelewu środków na zakup: Przelew pieniędzy do Hiszpanii przy zakupie nieruchomości.
Podatek majątkowy: co da się zoptymalizować, a co nie
Przy większych majątkach warto przemyśleć strukturę własności już na etapie zakupu. Dwie rzeczy na wstępie, ponieważ w tej grupie kupujących są regularnie błędnie zakładane:
- Balearska kwota wolna od podatku w wysokości 3 000 000 € jest dla ciebie nieosiągalna – dotyczy ona wyboru dostępnego dla nierezydentów (Disposición adicional cuarta Ley 19/1991).
- Przeprowadzka na Majorkę nie zmienia podatku majątkowego natychmiast ani selektywnie: przenosi całe twoje opodatkowanie, a nie tylko to dotyczące nieruchomości na wyspie.
Podejścia, które faktycznie działają na dźwigni (każde do sprawdzenia z doradcą podatkowym):
- Współwłasność: Podatek majątkowy to podatek osobisty. Każdy współwłaściciel jest opodatkowany od swojego udziału i ma własną kwotę wolną – u małżonków przypisywana podstawa opodatkowania dzieli się proporcjonalnie do udziałów własnościowych.
- Finansowanie: Otwarta kwota kredytu obniża majątek netto. Hipoteka może więc mieć efekt podatkowy nawet przy wystarczającej płynności finansowej.
- Struktura spółki: Zakup przez hiszpańską spółkę SL może w określonych warunkach mieć sens, ale jest skomplikowany i rzadko stanowi właściwe narzędzie dla zwykłego drugiego domu. Więcej na ten temat: Zakup nieruchomości przez SL w Hiszpanii.
Wskazówka: Kto rozważa regionalne ulgi, musi doliczyć państwowy podatek solidarnościowy. Jest on stworzony właśnie po to, by ponownie objąć podatkiem majątkowym powyżej 3.000.000 € to, co zostało odciążone regionalną ulgą.
Spadek i darowizna: najczęściej błędnie przedstawiana kwestia
Baleary mają jedne z najkorzystniejszych regulacji podatku spadkowego w Hiszpanii – od lipca 2025 roku obowiązuje 100% ulga podatkowa dla małżonków, dzieci i rodziców. Często wyciąga się z tego wniosek, że nieruchomość na Majorce jest dziedziczona według prawa balearskiego. To nieprawda, a różnica może okazać się bardzo kosztowna.
Przypadek spadku: liczy się miejsce zamieszkania spadkodawcy
Zgodnie z art. 32.2 a) Ley 22/2009 podatek spadkowy zależy od Comunidad, w której spadkodawca miał zwykłe miejsce zamieszkania – a konkretnie, zgodnie z art. 28.1, tej wspólnoty, w której spędził najwięcej dni w ciągu pięciu lat poprzedzających śmierć. Dotyczy to całego spadku, łącznie z nieruchomością na Majorce. Kto pozostaje zameldowany w Madrycie, przekazuje swój dom w okolicach Sóller według prawa madryckiego, a nie balearskiego. Pięcioletni termin oznacza również, że późna przeprowadzka na wyspę nie działa natychmiast pod względem podatkowym.
Darowizna za życia: tu liczy się położenie nieruchomości
W przypadku darowizny nieruchomości punkt odniesienia jest inny: zgodnie z art. 32.2 b) Ley 22/2009 liczy się miejsce położenia nieruchomości. Dla nieruchomości na Majorce obowiązuje więc prawo balearskie – łącznie z odliczeniem 100% należnego podatku przy darowiznach na rzecz małżonków, dzieci i rodziców. To jedyny przypadek, w którym korzystna regulacja balearska jest dla ciebie rzeczywiście osiągalna. Więcej na ten temat: Spadek i darowizna na Balearach.
A prawo cywilne? Kieruje się vecindad civil
To, jakie prawo spadkowe obowiązuje materialnie, nie zależy ani od podatku, ani od położenia nieruchomości, lecz od vecindad civil – cywilnoprawnej przynależności regionalnej danej osoby. Art. 9.8 Código Civil wyraźnie stanowi, że dziedziczenie podlega statutowi personalnemu spadkodawcy, „cualesquiera que sean la naturaleza de los bienes y el país donde se encuentren”, a art. 16.1 czyni z vecindad civil ten właśnie statut personalny.
Konkretnie oznacza to: Pacto Sucesorio, balearski instrument umowy dziedziczenia za życia, wymaga posiadania vecindad civil balear. Nabywa się ją zgodnie z art. 14.5 Código Civil poprzez dwa lata nieprzerwanego pobytu z wyraźnym oświadczeniem złożonym w urzędzie stanu cywilnego lub poprzez dziesięć lat bez oświadczenia przeciwnego. Zakup nieruchomości jej nie powoduje. Więcej na ten temat: Pacto Sucesorio na Balearach, Podatek spadkowy dla rezydentów oraz hiszpański testament.
Najczęstsze błędy popełniane przez Hiszpanów z kontynentu
Uznanie się za nierezydenta. Najkosztowniejszy błąd ze wszystkich. Prowadzi do zbędnego Modelo 210, błędnego rodzaju podatku oraz do planowania na podstawie zasad, które nigdy cię nie dotyczyły.
Liczenie na balearską kwotę wolną od podatku od majątku. Kwota 3.000.000 € przysługuje w ramach prawa wyboru nierezydentów. Ciebie obowiązują zasady twojej własnej Comunidad – a ponad nimi państwowa danina solidarnościowa.
Przenoszenie dziedziczenia na wyspę. Ani podatek, ani prawo cywilne nie podążają za położeniem nieruchomości. Oba podążają za osobą – podatek za miejscem zamieszkania z ostatnich pięciu lat, prawo cywilne za vecindad civil.
Obliczanie ITP według stawek z regionu ojczystego. Balearska skala sięga do 13%, a podstawą opodatkowania jest wyższa wartość spośród ceny i valor de referencia.
Liczenie na licencję ETV, której jeszcze nie ma. Kto kupuje, by wynajmować, kupuje licencję razem z nieruchomością – albo jej nie ma. Dla mieszkań w budynkach wielorodzinnych nowe miejsca w ogóle nie są już przyznawane.
Pomijanie balearskich osobliwości prawa budowlanego. Suelo rústico, strefa ochronna Tramuntana, niezalegalizowane dobudówki: dom, który na kontynencie nie budziłby wątpliwości, tutaj może być problemem. Więcej na ten temat: Finca na Suelo Rústico oraz Legalizacja samowoli budowlanej na Majorce.
Nieczytanie statutu wspólnoty właścicieli. Wynajem krótkoterminowy może być tam zakazany, nawet przy ważnej licencji. Więcej na ten temat: Wspólnota właścicieli w Hiszpanii.
Niedocenianie zmiany miejsca zamieszkania. Kto faktycznie przeprowadza się na wyspę, przenosi całe swoje opodatkowanie – podatek dochodowy, od majątku i w przyszłości od spadków. Może to być korzystniejsze albo droższe; nie powinno się to zdarzyć przypadkiem. Początkiem jest Empadronamiento na Majorce.
Jeśli jednak przeprowadzasz się na wyspę
Zmiana zwykłego miejsca pobytu na Baleary odwraca tabelę z początku: podatek od majątku oraz – po pięciu latach – podatek od spadków podlegają wówczas prawu balearskiemu, podobnie jak twój regionalny udział w IRPF. ITP i IBI się nie zmieniają, bo i tak były związane z nieruchomością. Warto zwrócić uwagę na dwie kwestie: zmiana nie działa wstecz, a w przypadku podatku od spadków dopiero z wyraźnym opóźnieniem, i dotyczy całego twojego majątku, nie tylko części znajdującej się na Majorce. Kto rozważa ten krok, powinien go najpierw policzyć, zanim go zgłosi – a nie odwrotnie. Regionalne ulgi w IRPF to dobry punkt wyjścia: Ulgi IRPF na Balearach.
Co pozostaje do zrobienia po zakupie
| Zadanie | Kiedy | Odpowiedzialny |
|---|---|---|
| Zapłacić ITP | w ciągu miesiąca od sporządzenia aktu notarialnego | ATIB |
| zapłacić IBI | corocznie, termin zależny od gminy | gmina (Recaudación) |
| zadeklarować użytkowanie własne | corocznie w deklaracji IRPF | AEAT |
| zadeklarować dochody z najmu | corocznie w deklaracji IRPF | AEAT |
| podatek majątkowy | corocznie, jeśli powstaje zobowiązanie podatkowe lub majątek przekracza 2.000.000 € | twoja Comunidad |
| IEE/ITE (ocena techniczna budynku) | co dziesięć lat od określonego wieku budynku | właściciel/wspólnota |
| certyfikat energetyczny | przy każdym nowym najmie | właściciel |
W kwestii przeglądu budynku: obowiązek IEE/ITE na Majorce. W kwestii ubezpieczenia mienia w Hiszpanii.
Lista kontrolna: drugie miejsce zamieszkania na Majorce dla Hiszpanów z kontynentu
- Świadomie ustalić status podatkowy: rezydent w Hiszpanii, Comunidad głównego miejsca zamieszkania
- Sprawdzić valor de referencia nieruchomości przed negocjacją ceny
- Obliczyć ITP według balearskiej skali na podstawie właściwej podstawy opodatkowania
- Ustalić wartość katastralną i sprawdzić, czy gmina dokonała nowej wyceny w ciągu ostatnich dziesięciu lat
- Przeliczyć imputację według własnej krańcowej stawki podatkowej, nie 19%
- Sprawdzić przepisy dotyczące podatku od majątku we własnej Comunidad, a także państwową daninę solidarnościową
- Sprawdzić licencję ETV, jeśli planowany jest wynajem turystyczny
- Uzyskać Nota Simple i wypis z katastru
- Sprawdzić sytuację prawnobudowlaną: suelo rústico, Tramuntana, dobudówki
- Zapytać o finansowanie jako rezydent, oprzeć kwotę kredytu na wartości z wyceny (taxación)
- Zaplanować sukcesję: podatek od spadków według miejsca zamieszkania, prawo cywilne według vecindad civil
- Sprawdzić statut wspólnoty właścicieli pod kątem zakazów wynajmu
- Skonsultować się z doradcą podatkowym mającym praktykę na Balearach
Podsumowanie
Majorka jako drugi dom jest dla Hiszpanów z kontynentu mniej egzotyczna, niż przedstawia to wiele poradników – a pod jednym względem bardziej wymagająca. Nie zmieniasz systemu podatkowego: pozostajesz rezydentem, wszystko rozliczasz w IRPF i nie potrzebujesz formularza Modelo 210. Zmienia się natomiast właściwość poszczególnych podatków, i to według różnych zasad. Nieruchomość wnosi ze sobą balearskie prawo w zakresie ITP, IBI oraz przy darowiźnie; twoja własna Comunidad zachowuje podatek od majątku i podatek od spadków. Kto raz dokładnie przemyśli ten podział, kupuje spokojniej niż ktoś, kto kieruje się zasadami napisanymi z myślą o zagranicznych nabywcach. Wyspa pozostaje jednym z najbardziej stabilnych cenowo rynków nieruchomości w regionie Morza Śródziemnego – o ile podstawy się zgadzają.
Oficjalne źródła
- ATIB – Agència Tributària de les Illes Balears (ITP, AJD, podatek od majątku na Balearach): https://www.atib.es
- AEAT – Agencia Estatal de Administración Tributaria (IRPF, Imputación de rentas inmobiliarias): sede.agenciatributaria.gob.es
- BOE – Boletín Oficial del Estado (Ley 35/2006 IRPF, Ley 19/1991 IP, Ley 22/2009 system finansowania, Código Civil): https://www.boe.es
- Catastro España (wartość katastralna i Valor de Referencia): https://www.sedecatastro.gob.es
- Govern de les Illes Balears (prawo turystyczne i dotyczące wynajmu): https://www.caib.es
- Registro de la Propiedad España (wpis do księgi wieczystej): https://www.registradores.org