
Refinansowanie kredytu hipotecznego w Hiszpanii: zmiana banku, zmiana umowy czy przerwa w spłacie?
Jeśli chcesz refinansować kredyt hipoteczny w Hiszpanii, najpierw ustal, na czym Ci zależy: czy chcesz na stałe obniżyć koszty kredytu lub ułatwić sobie planowanie spłat, czy tylko przejściowo zmniejszyć miesięczne obciążenie? W pierwszym przypadku możesz zmienić umowę z dotychczasowym kredytodawcą (novación) albo przenieść kredyt do innego kredytodawcy (subrogación de acreedor). Jeśli Twoje trudności są przejściowe, możesz zapytać o carencia, czyli uzgodnioną przerwę w spłacie lub zmianę sposobu spłaty kapitału.
Każde z tych rozwiązań inaczej wpływa na pozostałą kwotę do spłaty, okres kredytowania i całkowity koszt kredytu. Niższa rata nie musi oznaczać tańszego kredytu. Dowiesz się tutaj, o co zapytać przed zmianą banku, jak rozmawiać o przerwie w spłacie i dlaczego nie można z góry zakładać, że refinansowanie jest bezpłatne. Nawet jeśli Twoja nieruchomość znajduje się na Mallorca, to warunki konkretnej umowy kredytowej decydują o tym, jakie zmiany są możliwe i mają sens.
Jak można zmienić warunki kredytu hipotecznego w Hiszpanii?
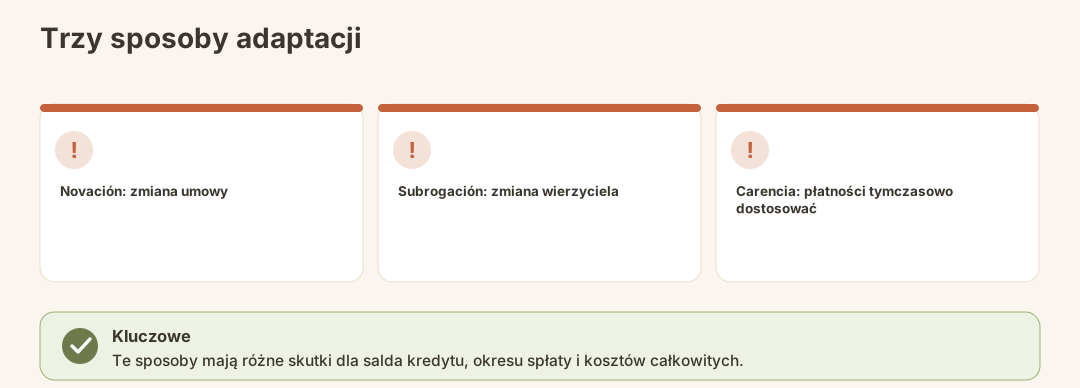
W Hiszpanii novación oznacza zmianę dotychczasowej umowy z obecnym kredytodawcą. Przy subrogación de acreedor inny kredytodawca przejmuje rolę wierzyciela. Z kolei carencia ma tymczasowo zmniejszyć obciążenie związane ze spłatą. Nie oznacza ani zmiany banku, ani umorzenia pozostałej kwoty do spłaty.
| Rozwiązanie | Co ma się zmienić | O co zapytać przed podjęciem decyzji |
|---|---|---|
| Novación | Warunki dotychczasowego kredytu u obecnego kredytodawcy | Które warunki umowy się zmienią i jaki będzie całkowity koszt kredytu? |
| Subrogación de acreedor | Zmienia się kredytodawca | Czy korzyści z nowej oferty przewyższają koszty zmiany kredytodawcy? |
| Carencia | Spłaty są dostosowywane na uzgodniony okres | Co nadal trzeba spłacać i jak później zmienią się rata oraz okres kredytowania? |
Uwaga: Przeniesienie dotychczasowego kredytu do innego banku, zmiana jego warunków i spłata go nowym kredytem to różne rozwiązania. Przed podpisaniem dokumentów poproś o jasne wyjaśnienie, które z nich Ci zaproponowano.
Kiedy warto rozważyć refinansowanie kredytu hipotecznego w Hiszpanii?
Warto przyjrzeć się zmianie zwłaszcza wtedy, gdy obecne oprocentowanie lub okres, na jaki masz je ustalone, nie pasują już do Twoich planów. Nie porównuj jednak ofert wyłącznie na podstawie oprocentowania. Znaczenie mają też kwota pozostała do spłaty, pozostały okres kredytowania, ewentualne opłaty za wcześniejszą spłatę wynikające z dotychczasowej umowy, nowa wycena nieruchomości i warunki nowej oferty.
Najpierw poproś dotychczasowego kredytodawcę o pisemną propozycję zmiany warunków. Dzięki temu sprawdzisz, czy novación pozwoli Ci osiągnąć cel bez zmiany kredytodawcy. Porównując stałe i zmienne oprocentowanie, weź też pod uwagę, jakie ryzyko chcesz ponosić w przyszłości – a nie tylko wysokość najbliższej raty.
Przerwa w spłacie służy innemu celowi. Jeśli raty są dla Ciebie zbyt dużym obciążeniem tylko przejściowo, może dać Ci trochę czasu. Nie zastąpi jednak porównania kosztów kredytu w dłuższej perspektywie.
Ile kosztuje Subrogación – i czy jest bezpłatna?
Zmianę banku możesz uznać za „bezpłatną” dopiero wtedy, gdy otrzymasz na piśmie zestawienie wszystkich kosztów dotyczących Twojej umowy i konkretnej oferty. To, czy zapłacisz za wcześniejszą spłatę kredytu, zależy od warunków umowy i sposobu przeprowadzenia zmiany. Znaczenie może mieć również ponowna wycena nieruchomości.
| Co sprawdzić | Na co konkretnie zwrócić uwagę | Co warto wyjaśnić |
|---|---|---|
| Wycena nieruchomości (tasación) | Orientacyjny koszt to około 300–500 € | Kto zleca wycenę i za nią płaci, również wtedy, gdy nie dojdzie do zmiany kredytodawcy? |
| Rekompensata przewidziana w dotychczasowej umowie | Nie ma jednej kwoty obowiązującej przy każdej umowie kredytowej | Który zapis umowy dotyczy kwoty pozostałej ci do spłaty i zmiany kredytodawcy? |
| Dalsze formalności | Zależą od tego, czy kredyt zostanie przeniesiony, zmieniony, czy zaciągniesz nowy | Jakie koszty podano w otrzymanej przez ciebie ofercie? |
Podany przedział kosztów wyceny jest orientacyjny, a nie gwarantowany. Jeśli chcesz przede wszystkim sprawdzić, co da ci nadpłata kredytu zamiast zmiany kredytodawcy, zajrzyj też do poradnika o harmonogramie spłat i nadpłacie kredytu.
Jakie podatki trzeba zapłacić przy zmianie banku?
Sama zmiana kredytodawcy nie oznacza ustanowienia nowej hipoteki. Dlatego nie można twierdzić, że każde „refinansowanie” ma takie same skutki podatkowe. Jeśli spłacasz dotychczasowy kredyt i zaciągasz nowy, kwestia podatku od czynności prawnych poświadczonych notarialnie (AJD) może wyglądać inaczej niż przy przeniesieniu kredytu.
Ustal wcześniej, jaka czynność ma zostać poświadczona notarialnie oraz jakie podatki lub opłaty, zdaniem zaangażowanych stron, będą się z nią wiązać. Więcej o tym podatku przeczytasz w artykule AJD w Hiszpanii.
Uwaga: Ten artykuł ma charakter ogólnoinformacyjny. Nie stanowi porady prawnej, podatkowej ani finansowej ani rekomendacji kredytowej. Sama nazwa „refinansowanie” nie przesądza ani o zwolnieniu z podatku, ani o powstaniu konkretnego obowiązku podatkowego.
Jak przebiega zmiana kredytodawcy?
Ta kolejność pomoże Ci porównać oferty i wcześnie wychwycić koszty, które nie są od razu widoczne:
- Sprawdź obecną umowę: Zapisz kwotę pozostałą do spłaty, oprocentowanie, pozostały okres spłaty oraz zasady wcześniejszej spłaty kredytu.
- Określ swój cel: Chcesz obniżyć bieżące raty, ograniczyć skutki zmian oprocentowania czy zmienić inne warunki?
- Poproś o oferty na piśmie: Zapytaj obecnego kredytodawcę o zmianę umowy, a także sprawdź ofertę przeniesienia kredytu.
- Porównaj całkowite koszty: Oprócz wysokości raty uwzględnij koszt wyceny, ewentualne opłaty za wcześniejszą spłatę oraz warunki obowiązujące przez pozostały okres spłaty.
- Ustal, jak będzie wyglądać zmiana: Poproś o potwierdzenie, czy planowana jest subrogación, dodatkowa zmiana umowy czy nowy kredyt.
- Dopiero wtedy podejmij decyzję: Sprawdź, czy ostateczne dokumenty odpowiadają ofercie, którą porównywałeś z innymi.
Obecny kredytodawca ma zazwyczaj 15 dni na przedstawienie ewentualnej kontroferty. Nie zakładaj jednak, że ten termin dotyczy każdego etapu Twojej sprawy. Poproś o pisemne wyjaśnienie, jak będzie przebiegać Twoja procedura.
Jak wystąpić o Carencia lub przerwę w spłacie?
Skontaktuj się z kredytodawcą, zanim pominiesz płatność przewidzianą w umowie. Wyjaśnij, dlaczego potrzebujesz tymczasowej ulgi i od kiedy prawdopodobnie będziesz mógł znów płacić pełne raty. Następnie poproś o pisemną propozycję, która pokaże nie tylko wysokość obniżonych płatności, lecz także skutki przerwy dla dalszej spłaty.
Hiszpańscy kredytodawcy zazwyczaj zgadzają się na takie rozwiązanie na okres nie dłuższy niż 1–2 lata. Nie oznacza to, że masz do niego prawo ani że otrzymasz je na tych warunkach. Decydujące są ustalenia między Tobą a kredytodawcą.
| Pytanie do kredytodawcy | Dlaczego to ważne |
|---|---|
| Z których części płatności nie trzeba będzie płacić podczas carencia, a które zostaną obniżone? | Sama „przerwa w spłacie” nie oznacza, że nie trzeba będzie nic płacić. |
| Ile będziesz płacić w uzgodnionym okresie? | Potrzebujesz rzetelnego planu na czas trudności finansowych. |
| Jak zmienią się potem saldo zadłużenia, wysokość raty i okres spłaty? | Niższe płatności teraz mogą wpłynąć na wysokość przyszłych płatności. |
| Jaka zmiana zostanie uzgodniona na piśmie? | Ustne deklaracje to za mało, by zaplanować swoje finanse. |
Uwaga: Carencia nie oznacza automatycznie, że kredyt jest nieoprocentowany ani że zaległe płatności zostaną umorzone. Dokładnie sprawdź uzgodnione warunki.
Jakie dokumenty i dane warto przygotować?
Jeśli chcesz porozmawiać o novación, subrogación lub carencia, najpierw rzetelnie oceń swoją obecną sytuację, zamiast pochopnie podawać kwotę raty, którą chciałbyś płacić. Przygotuj umowę kredytową, aktualny harmonogram spłat i dokument potwierdzający, ile pozostało do spłaty. Zapisz też, jakie regularne płatności musisz obecnie regulować i na jakiej zmianie ci zależy.
Porównując oferty, poproś o zestawienie płatności w całym pozostałym okresie spłaty. Jeśli rozważasz przerwę w płatnościach, potrzebujesz także danych dotyczących okresu po tej przerwie. Przy ponownej wycenie nieruchomości może być potrzebna tasación.
Najczęstsze błędy
- Porównywanie tylko najbliższej raty miesięcznej. Niższa rata nie mówi, ile łącznie będzie kosztować kredyt.
- Utożsamianie zmiany banku z zaciągnięciem nowego kredytu. Forma prawna ma znaczenie dla przebiegu procedury i ewentualnych kosztów.
- Traktowanie przerwy w płatnościach jak umorzenia długu. Decydujące znaczenie ma pisemna umowa określająca, co nadal trzeba zapłacić i co stanie się później.
- Zbyt późne pytanie o koszty wyceny. Przed jej zleceniem ustal, kto za nią zapłaci, jeśli nie dojdzie do zmiany banku.
- Przyjąć kontrofertę bez porównania wszystkich warunków. Porównaj ostateczne warunki, a nie tylko oprocentowanie wyróżnione w ofercie.
Co dalej?
Po zmianie umowy lub banku porównaj nowy harmonogram spłat z podpisanymi dokumentami i zachowaj jedno i drugie. Jeśli uzgodnisz okres carencia, sprawdź, ile wyniesie rata po jego zakończeniu, i uwzględnij ją zawczasu w swoim budżecie.
Jeśli zamiast tego spłacisz cały kredyt, pamiętaj, że spłata nie oznacza automatycznego wykreślenia wpisu hipoteki. Wymaga to dalszych formalności i potwierdzenia spłaty zadłużenia. Jest to szczególnie ważne, jeśli chcesz później sprzedać nieruchomość.
Lista kontrolna przed podjęciem decyzji
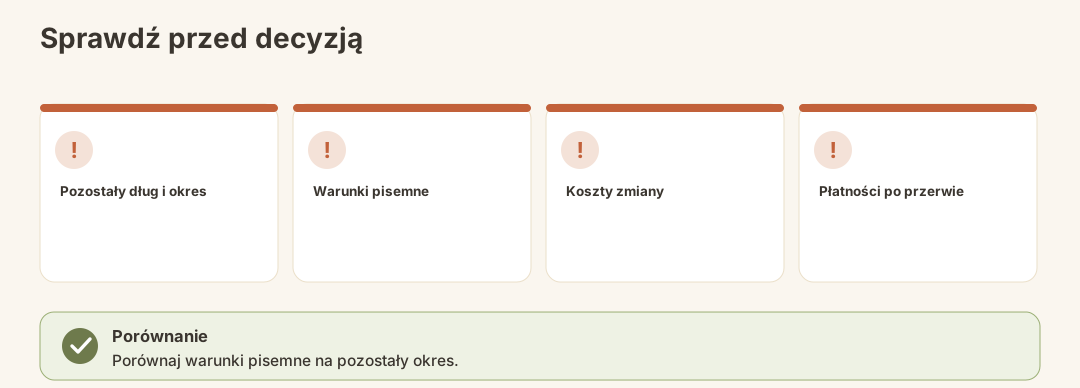
- Znam kwotę pozostałą do spłaty, oprocentowanie i pozostały okres spłaty kredytu.
- Wiem, czy potrzebuję trwałej zmiany warunków, czy tylko czasowego zmniejszenia obciążeń.
- Sprawdziłem w umowie zasady wcześniejszej spłaty kredytu.
- Mam pisemne warunki każdej opcji, którą poważnie rozważam.
- W porównaniu uwzględniłem koszt wyceny i inne możliwe koszty.
- Jeśli rozważam carencia, wiem, ile będę płacić w tym okresie i po jego zakończeniu.
- Wiem, czy planuję zmianę umowy, przeniesienie kredytu czy zaciągnięcie nowego kredytu.
Podsumowanie
Warunki hiszpańskiego kredytu hipotecznego można zmienić na kilka sposobów. novación oznacza zmianę dotychczasowej umowy, subrogación de acreedor — zmianę kredytodawcy, a carencia — uzgodnione czasowe zmniejszenie obciążeń związanych ze spłatą. Aby wybrać odpowiednie rozwiązanie, nie kieruj się najniższą ratą podaną w reklamie. Porównaj pisemne warunki w całym pozostałym okresie spłaty. Jeśli masz trudności z terminową spłatą, przede wszystkim porozmawiaj z kredytodawcą, zanim przestaniesz spłacać raty.
Oficjalne źródła
- Boletín Oficial del Estado (BOE) – urzędowa publikacja ustawy Ley 5/2019 dotyczącej udzielania kredytów hipotecznych.