
Comunicação AWV na compra de imóveis em Espanha: quem deve declarar
Compras um imóvel em Maiorca ou noutro local de Espanha e transferes um montante avultado para o estrangeiro – nesse caso, é muito provável que, segundo a obrigação de comunicação AWV na compra de imóveis em Espanha alemã, tenhas de comunicar esse pagamento ao Deutsche Bundesbank. Desde janeiro de 2025 vigora um novo limiar, significativamente mais elevado, de 50.000 €. Isto soa a burocracia, mas na prática resolve-se rapidamente. Neste guia ficas a saber quem exatamente está sujeito à obrigação de comunicação, que pagamentos são abrangidos, como e até quando deves comunicar, o que ter em conta na compra faseada de imóveis – e que erros os compradores experientes evitam. Além disso, olhamos também para o lado espanhol: também Espanha exige, em determinadas circunstâncias, a comunicação de investimentos transfronteiriços.

O que é, afinal, a obrigação de comunicação AWV – e o que não é
O Regulamento do Comércio Externo (Außenwirtschaftsverordnung, AWV) obriga os residentes alemães a registar estatisticamente determinados fluxos de pagamento transfronteiriços e a comunicá-los ao Deutsche Bundesbank. O objetivo é elaborar a balança de pagamentos da República Federal e da União Monetária Europeia. Os dados fornecem à política económica e monetária, a associações e a empresas informações fiáveis sobre o comércio externo alemão.
Importante desde já: a comunicação AWV não é um imposto, nem uma obrigação de autorização, nem um encargo adicional. Serve exclusivamente fins estatísticos. Quem a apresenta corretamente não tem nada a temer – mas quem se esquece dela arrisca-se a uma multa.
Nota: a obrigação de comunicação AWV está completamente separada do direito fiscal alemão. Não desencadeia qualquer obrigação de imposto sobre o rendimento nem de imposto sobre doações. Ainda assim, em compras de imóveis de maior valor, recomenda-se sempre uma visão de conjunto – nomeadamente das obrigações fiscais alemãs e espanholas que podem surgir em paralelo.
Quem está sujeito à obrigação de comunicação? Residentes vs. não residentes segundo a AWV
O que é decisivo não é onde está a tua conta, mas sim a tua condição de residente ou não residente na aceção da AWV.
| Condição | Definição (AWV) |
|---|---|
| Residente | Pessoas singulares com domicílio ou residência habitual na Alemanha; pessoas coletivas com sede na Alemanha |
| Não residente | Todas as demais pessoas singulares e coletivas, mesmo que tenham uma conta alemã |
Isto significa: se tens domicílio na Alemanha e transferes dinheiro para um vendedor de imóveis espanhol (= não residente), és tu quem tem de fazer a declaração – independentemente de usares uma conta alemã ou espanhola. O que é decisivo é a condição das pessoas envolvidas, não a localização da conta.
Se já transferiste o teu domicílio para Espanha e és lá residente fiscal, segundo a AWV és geralmente considerado não residente – nesse caso, deixa de existir a obrigação de declaração alemã da AWV, mas podem aplicar-se obrigações de declaração espanholas (mais sobre isso adiante).
O novo limiar desde 2025: 50.000 €
A 1 de janeiro de 2025, o limiar de declaração foi elevado de 12.500 € para 50.000 €. Isto representa um alívio considerável para valores pequenos, mas tem pouco impacto na compra típica de imóveis em Espanha: a maioria dos preços de compra ultrapassa claramente este limiar.
| Período | Limiar de declaração |
|---|---|
| Até 31.12.2024 | 12.500 € |
| A partir de 01.01.2025 | 50.000 € |
O limiar aplica-se por pagamento individual ou transação. Se forem efetuados vários pagamentos parciais (por exemplo, sinal de reserva, pagamento de arras, saldo do preço na escritura), cada pagamento deve ser avaliado separadamente. Se um pagamento individual ultrapassar 50.000 €, deve ser declarado – independentemente de outros pagamentos parciais ficarem abaixo desse valor.
Atenção: As simples transferências entre contas próprias (ou seja, de residente para residente) geralmente não estão sujeitas a declaração. Se transferires dinheiro da tua conta alemã para uma conta espanhola tua, a situação pode ser avaliada de forma diferente – aqui vale a pena fazer uma breve verificação junto da instituição responsável pela declaração ou diretamente junto do Bundesbank.
Que pagamentos são efetivamente registados na compra de um imóvel
Na compra de um imóvel em Espanha surgem tipicamente vários fluxos de pagamento. Segue-se uma visão geral de quais deles podem desencadear a obrigação de comunicação AWV:
| Pagamento | Montante típico | Obrigação de comunicação AWV? |
|---|---|---|
| Taxa de reserva (contrato de reserva) | 3.000 – 20.000 € | Regra geral não (abaixo de 50.000 €) |
| Sinal arras (contrato-promessa) | 10 % do preço de compra | Frequentemente sim, para preços de compra a partir de cerca de 500.000 € |
| Pagamento do saldo remanescente no ato notarial | Pagamento principal | Sim, quase sempre |
| Comissão de mediação a um mediador espanhol | depende do caso concreto | Depende do valor |
| ITP / Impostos (para a Fazenda espanhola) | Valor do imposto | Depende do valor |
Nota: Se pagares através de um advogado ou fiduciário alemão, que por sua vez repassa ao vendedor, é preciso verificar caso a caso quem tem a obrigação de declarar. Esclarece isso previamente.
Prazo e procedimento técnico: como declarar
De acordo com o § 71 AWV, a declaração deve chegar ao Deutsche Bundesbank até o sétimo dia útil após o fim do mês de referência — ou seja, do mês em que o pagamento foi efetuado. Um pagamento feito em 20 de novembro deve, portanto, ser declarado até o sétimo dia útil de dezembro, e não até 27 de novembro. A transmissão é feita exclusivamente por via eletrônica.
Passo a passo: como fazer a declaração AWV
- Solicitar o número de declaração (primeira declaração): Antes de fazeres a tua primeira declaração, precisas de um número de declaração. Este é solicitado uma única vez junto ao Deutsche Bundesbank.
- Selecionar o esquema de levantamento: Para pagamentos relacionados com a aquisição de imóveis no estrangeiro, deve ser utilizado o esquema de levantamento correto. O Bundesbank disponibiliza listas de seleção no seu portal.
- Transmitir a declaração no portal de declarações do Bundesbank: O portal chama-se Allgemeines Meldeportal Statistik (AMS) (bundesbank.de). Lá, fazes login e envias a declaração.
- Guardar os comprovativos: Os documentos da declaração devem ser conservados por um determinado período após a submissão (mais sobre isso abaixo).
- Declaração corretiva em caso de erros: Se foi feita uma declaração incorreta ou nenhuma declaração, pode e deve ser feita uma correção ou declaração posterior — o Bundesbank prevê expressamente essa possibilidade.
| Passo | O que fazer |
|---|---|
| Único (primeira declaração) | Solicitar número de declaração junto ao Bundesbank |
| Até o 7º dia útil após o fim do mês de referência | Enviar a declaração no portal AMS |
| Permanente | Conservar os documentos da declaração |
| Em caso de erros | Apresentar declaração de correção |
Obrigações de conservação: por quanto tempo deves guardar os comprovativos?
O Bundesbank determina explicitamente, nas suas FAQ sobre declarações de pagamento, que os documentos da declaração devem ser conservados. O prazo exato de conservação consta nas FAQ atuais do Bundesbank (fonte abaixo). Na prática, recomenda-se guardar todos os comprovativos – comprovativos de transferência, contratos de compra e venda, escrituras notariais – pelo menos durante o tempo em que vigoram os prazos de conservação exigidos pelo direito fiscal.
Nota: Se não conseguires comprovar posteriormente que um pagamento foi declarado corretamente, no pior dos casos poderá haver uma multa. Cria, por isso, o teu próprio sistema de "pasta do imóvel", no qual o certificado de declaração, o comprovativo de transferência e o contrato de compra e venda fiquem arquivados juntos.
Compra faseada de imóvel: o que se aplica no caso de vários pagamentos parciais?
O processo de compra de um imóvel em Espanha ocorre tipicamente em três etapas: contrato de reserva, contrato preliminar de arras, escritura notarial. Cada etapa pode gerar o seu próprio pagamento.
Desde o aumento do limite para 50.000 € (a partir de 2025), aplica-se o seguinte: cada pagamento individual é avaliado isoladamente. Um fracionamento artificial de pagamentos para permanecer abaixo do limite não é permitido e pode ser considerado uma tentativa de contornar a regra.
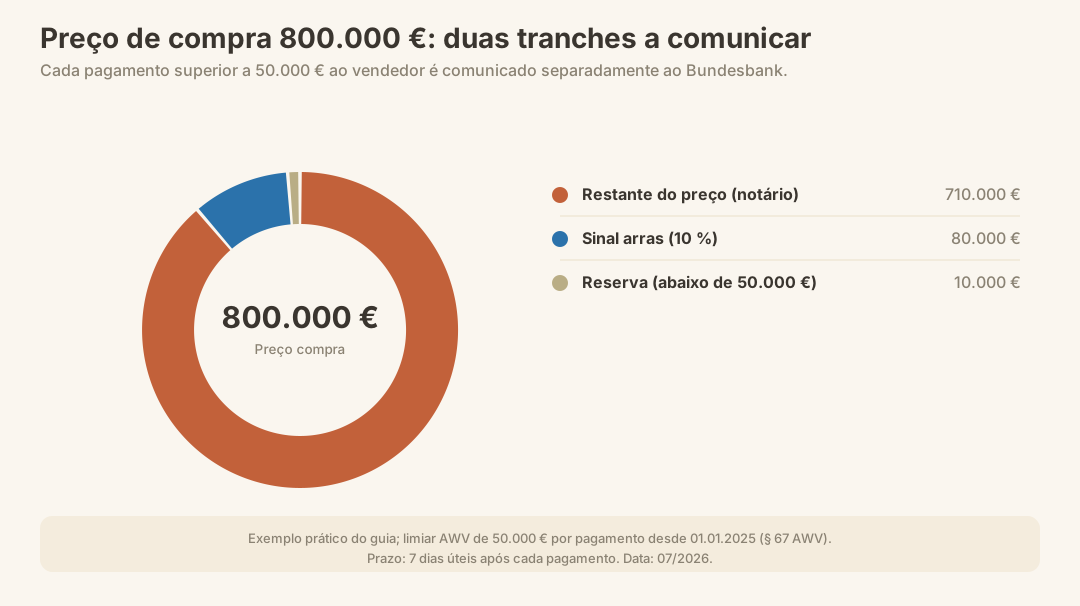
Exemplo prático: Preço de compra de 800.000 €.
| Pagamento | Montante | Sujeito a declaração? |
|---|---|---|
| Taxa de reserva | 10.000 € | Não |
| Arras (10 % do preço de compra) | 80.000 € | Sim |
| Preço de compra remanescente (data notarial) | 710.000 € | Sim |
Neste exemplo, devem ser apresentadas duas declarações AWV – cada uma até ao sétimo dia útil após o final do mês em que a respetiva transferência foi efetuada. Se ambos os pagamentos ocorrerem no mesmo mês de referência, aplica-se o mesmo prazo.
O lado espanhol: obrigações de declaração em Espanha
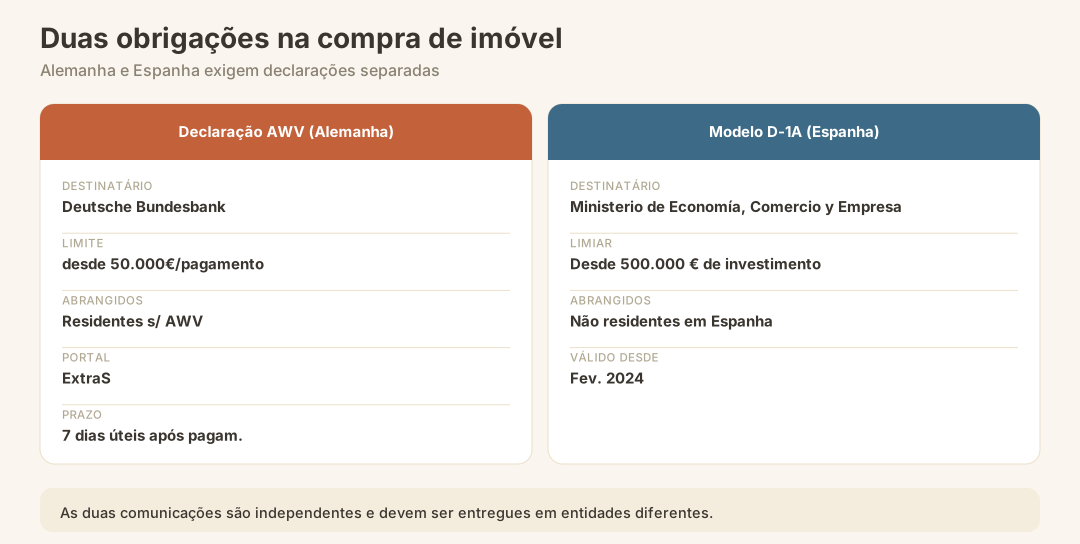
Para além da obrigação de declaração alemã AWV, existem também obrigações de declaração espanholas que podem aplicar-se na compra de um imóvel. Estas são totalmente separadas da AWV e devem ser apresentadas junto de outra entidade.
Modelo espanhol D-1A (Investimentos Estrangeiros)
Espanha exige que os não residentes que investem em Espanha, sob determinadas circunstâncias, apresentem uma declaração junto do Ministério da Economia, Comércio e Empresa em Madrid. Com efeitos retroativos a fevereiro de 2024, este limite foi reduzido dos anteriores 3 milhões de € para 500.000 €. Isto significa que quem, na qualidade de não residente, compra um imóvel espanhol a partir de 500.000 €, deve apresentar o Modelo D-1A.
| Declaração | Destinatário | Limite (a partir de fev. 2024) | Quem é afetado? |
|---|---|---|---|
| Modelo D-1A | Ministerio de Economía, Comercio y Empresa | a partir de 500.000 € de volume de investimento | Não residentes em Espanha |
| Declaração AWV | Deutsche Bundesbank | a partir de 50.000 € por pagamento | Residentes nos termos da AWV |
Nota: Contribuições de sócios e empréstimos entre não residentes ou empresas estrangeiras e empresas espanholas também contam como investimentos sujeitos a declaração nos termos do Modelo D-1A.
Modelo 720: Patrimônio no exterior para residentes fiscais espanhóis
Quem já é residente em Espanha (residente fiscal) deve declarar, no âmbito do Modelo 720, todos os bens no exterior que ultrapassem, por categoria, o limite de 50.000 €. Para a maioria dos alemães que compram em Maiorca sem se mudar para lá, o Modelo 720 não é relevante — já para quem emigra e se torna residente, sim. Isso passa a envolver também contas bancárias alemãs, valores mobiliários e imóveis na Alemanha.
Dinheiro e formas de pagamento não convencionais: o que se aplica?
Levantamentos de dinheiro em espécie para o estrangeiro ou do estrangeiro para a Alemanha também podem estar sujeitos a comunicação obrigatória em determinadas circunstâncias. No contexto da compra de um imóvel em Espanha, o pagamento em dinheiro ao notário é hoje em dia pouco comum por razões práticas e legais – mas, por uma questão de exaustividade: o Bundesbank esclarece explicitamente nas suas FAQ se o transporte de dinheiro está sujeito à obrigação de comunicação da AWV. Em caso de dúvida, consulte um consultor fiscal ou o Bundesbank antes da marcação no notário.
Para transferências através de prestadores de serviços de pagamento (por exemplo, Wise, Revolut), aplica-se o mesmo que para as transferências bancárias clássicas: também aqui é preciso ter em conta o limiar de comunicação da AWV, quando, na qualidade de residente, se paga a um não residente.
Os erros mais comuns na comunicação – e como evitá-los
Na prática, os consultores experientes deparam-se repetidamente com os mesmos erros:
- Esquecer a comunicação porque o preço de compra foi transferido em várias parcelas – cada parcela superior a 50.000 € está sujeita a comunicação de forma independente.
- Comunicação feita fora de prazo – o prazo de 7 dias úteis começa a contar a partir do dia do pagamento, não da marcação no notário.
- Número de comunicação ou esquema de recolha incorreto – quem comunica pela primeira vez deve solicitar previamente o número de comunicação.
- Falta de conservação da documentação da comunicação – posteriormente, é difícil comprovar uma comunicação correta sem o respetivo comprovativo.
- Confundir a comunicação da AWV com uma obrigação fiscal – a comunicação da AWV não é uma declaração de impostos e não gera qualquer obrigação fiscal.
- Ignorar a obrigação de comunicação espanhola (D-1A) – quem investe em Espanha, como não residente, a partir de 500.000 €, deve comunicar adicionalmente ao Ministério da Economia espanhol.
- Comunicar erradamente transferências entre contas próprias – transferências puramente entre contas próprias do mesmo residente, em regra, não estão sujeitas a comunicação (em caso de dúvida, deve verificar-se).
O que vem a seguir? Outras obrigações relacionadas com a compra de imóveis
A comunicação da AWV é uma de várias obrigações que surgem na compra de um imóvel em Espanha. Logo a seguir, ou em simultâneo, aplica-se tipicamente:
- Pedido do NIE (Número de Identificação de Estrangeiro), caso ainda não exista – sem NIE não há marcação no notário.
- Pagamento do Imposto de Transmissão Patrimonial espanhol (ITP): nas Baleares, atualmente entre 8% e 13%, consoante o escalão do preço de compra (progressivo).
- Registro de propriedade (Registro de la Propiedad) a providenciar.
- IBI (imposto sobre imóveis) e custos correntes a considerar.
- Apresentar o Modelo D-1A, caso o preço de compra seja igual ou superior a 500.000 € e sejas não residente.
Quem pretende arrendar após a compra deve também familiarizar-se atempadamente com as regras de arrendamento em Maiorca.
Mais informações sobre o processo completo da compra de imóveis e sobre Impostos & Direito encontras nos nossos guias aprofundados.
Lista de verificação: Comunicação AWV na compra de imóveis em Espanha
- Sou residente nacional na aceção do AWV? (Domicílio na Alemanha?)
- Um único pagamento ao vendedor / notário espanhol excede 50.000 €?
- Número de comunicação solicitado junto ao Deutsche Bundesbank (primeira comunicação)?
- Selecionado o esquema de levantamento correto?
- Comunicação submetida no portal AMS até ao 7.º dia útil após o fim do mês de referência?
- Documentação da comunicação (certificado + comprovativo de transferência) arquivada?
- Modelo D-1A espanhol verificado: preço de compra ≥ 500.000 € e não residente?
- Contabilista / advogado informado?
Conclusão: Comunicação breve, grande impacto
A obrigação de declaração AWV na compra de imóveis em Espanha não é uma burocracia arbitrária, mas sim um instrumento estatístico – e, graças ao aumento do limiar para 50.000 € desde janeiro de 2025, deixou de se aplicar a muitos pagamentos de menor valor. Quem compra um imóvel em Maiorca geralmente tem de declarar mesmo assim: o preço de compra quase sempre ultrapassa esse limite, e o prazo termina no sétimo dia útil após o fim do mês em que a transferência foi efetuada. A boa notícia: o portal de declaração AMS do Bundesbank pode ser concluído em poucos minutos, desde que tenhas os dados à mão. Além disso, certifica-te de que tens em conta a obrigação paralela espanhola (Modelo D-1A a partir de 500.000 €) – esta é dirigida a uma autoridade diferente em Madrid e tem prazos distintos. Em caso de dúvida: fala atempadamente com o teu contabilista ou advogado antes de fazeres a primeira transferência.
Fontes oficiais
- Deutsche Bundesbank – FAQ sobre declarações de pagamentos transfronteiriços (AWV): https://www.bundesbank.de/resource/blob/611818/322dc306160147799d35615f61a029d3/472B63F073F071307366337C94F8C870/faqs-zur-awv-zahlungsmeldungen-data.pdf
- Deutsche Bundesbank – Portal Geral de Declaração Estatística (AMS): bundesbank.de
- Regulamento de Comércio Externo (AWV), em particular o § 67: https://www.gesetze-im-internet.de/awv_2013/
- Ministério da Economia espanhol – Investimentos estrangeiros (Modelo D-1A): https://www.mineco.gob.es
- AEAT (Agencia Tributaria) – Modelo 720, património no estrangeiro: https://www.agenciatributaria.es