
Cuota autónomo em Espanha em 2026: escalões e Tarifa Plana
Estás a planear tornar-te trabalhador independente em Maiorca ou noutro lugar em Espanha – ou já és e perguntas-te se a tua cuota mensal está mesmo correta? Então este guia é ideal para ti. A Cuota autónomo Espanha é a contribuição obrigatória para a segurança social espanhola que toda a pessoa que trabalha por conta própria deve pagar mensalmente. Ao contrário da Alemanha, não é um imposto, mas sim uma contribuição para o Régimen Especial de Trabajadores Autónomos (RETA) – e determina, ao mesmo tempo, os teus direitos de reforma e a tua cobertura de saúde e de incapacidade para o trabalho. Aqui vais aprender: como funciona o sistema de escalões dependente do rendimento, o que traz a Tarifa Plana de 80 euros, que alterações entraram realmente em vigor em 2026 (e que notícias alarmistas se dissiparam), como decorre o registo passo a passo e que erros os expatriados cometem com mais frequência.
- Impostos como residente em Espanha (IRPF) — Como o imposto sobre o rendimento e a cuota se articulam
O que a Cuota autónomo realmente é – e o que não é
Muitos recém-chegados da Alemanha ou da Áustria confundem a cuota com um imposto. Esse é um erro de raciocínio caro. Legalmente, trata-se de uma contribuição obrigatória para a segurança social, regulada na Lei Geral da Segurança Social (Real Decreto Legislativo 8/2015) e, desde 2023, concretamente através do sistema baseado no rendimento do Real Decreto-ley 13/2022.
A contribuição reverte para o RETA e financia-te:
- Assistência médica através do sistema público Sistema Nacional de Salud
- Subsídio de doença (prestación por incapacidad temporal) a partir do 4.º dia de doença
- Reforma (jubilación) – a base de cálculo que escolhes determina diretamente o valor da reforma
- Prestações de maternidade e paternidade
- Prestações em caso de acidente de trabalho e doença profissional
Nota: Como és Autónomo e não tens uma relação laboral, não existe uma „parte do empregador". Pagas tu mesmo a totalidade da contribuição – e isso mensalmente, mesmo que num mês mau ganhes pouco ou nada.
Quem exerce em Espanha, de forma regular, direta e pessoal, uma atividade económica ou profissional é obrigado a inscrever-se no RETA. Isto aplica-se independentemente de seres cidadão da UE ou de fora da UE – desde que tenhas um título de residência válido e um número de NIE.
O sistema de contribuições baseado no rendimento: 15 escalões desde 2023
Até final de 2022, como Autónomo podias escolher livremente, em grande medida, a tua base de cotização (base de cotización) – o que levou muitos a optar pela base mínima, construindo assim direitos de reforma reduzidos. Desde janeiro de 2023, isso acabou.
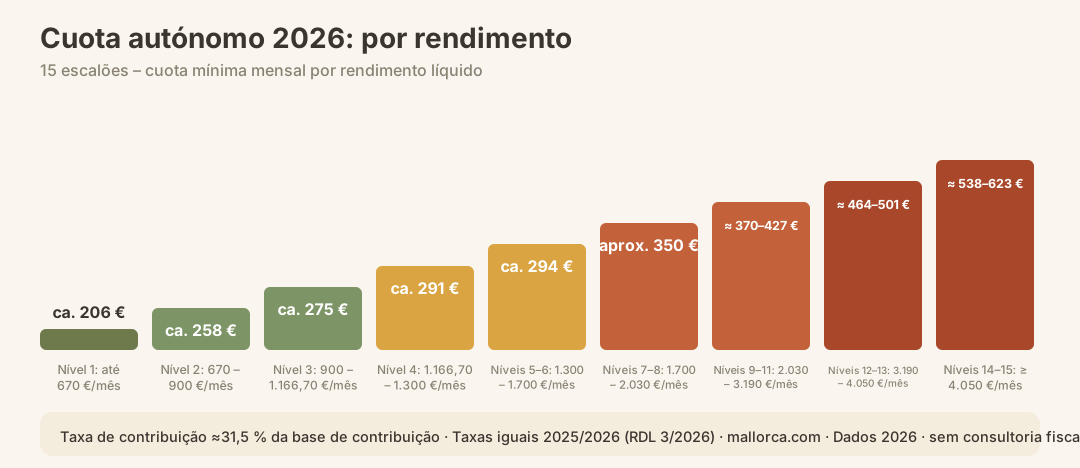
O novo sistema associa a obrigação de contribuição ao teu rendimento líquido real (rendimientos netos). No início do ano (ou no momento da inscrição), estimas o teu rendimento previsto, escolhes o escalão correspondente e pagas de acordo com ele. Após a entrega da declaração anual de impostos, há uma regularização: se pagaste a menos, a Seguridad Social exige a diferença – se pagaste a mais, recebes o valor de volta.
A tabela seguinte mostra os 15 escalões de rendimento para 2026 (idênticos aos de 2025, após o acordo através do Real Decreto-ley 3/2026):
Escalões de rendimento inferiores (escalões 1–7)
| Escalão | Rendimento líquido mensal | Base de cotização mín. | Base de cotização máx. | Cuota aprox. (mín.) |
|---|---|---|---|---|
| 1 | menos de 670 € | 735,29 € | 816,98 € | aprox. 206 € |
| 2 | 670 € – 900 € | 816,98 € | 900,00 € | aprox. 258 € |
| 3 | 900 € – 1.166,70 € | 872,55 € | 1.166,70 € | aprox. 275 € |
| 4 | 1.166,70 € – 1.300 € | 950,98 € | 1.300,00 € | aprox. 291 € |
| 5 | 1.300 € – 1.500 € | 960,78 € | 1.500,00 € | aprox. 294 € |
| 6 | 1.500 € – 1.700 € | 960,78 € | 1.700,00 € | aprox. 294 € |
| 7 | 1.700 € – 1.850 € | 1.143,75 € | 1.850,00 € | aprox. 350 € |
Níveis de Rendimento Superiores (Níveis 8–15)
| Nível | Rendimento Líquido Mensal | Base de Cálculo Mín. | Quota aprox. (Mín.) |
|---|---|---|---|
| 8 | 1.850 € – 2.030 € | 1.143,75 € | aprox. 350 € |
| 9 | 2.030 € – 2.330 € | 1.209,15 € | aprox. 370 € |
| 10 | 2.330 € – 2.760 € | 1.274,55 € | aprox. 390 € |
| 11 | 2.760 € – 3.190 € | 1.395,45 € | aprox. 427 € |
| 12 | 3.190 € – 3.620 € | 1.516,35 € | cerca de 464 € |
| 13 | 3.620 € – 4.050 € | 1.637,25 € | cerca de 501 € |
| 14 | 4.050 € – 6.000 € | 1.758,15 € | cerca de 538 € |
| 15 | mais de 6.000 € | 1.928,10 € | cerca de 590–623 € |
Nota: Os valores da Cuota resultam de uma taxa de contribuição de cerca de 31,5 % sobre a base de contribuição escolhida. Dentro de cada nível podes escolher entre a base mínima e a máxima – quem quiser construir direitos de reforma mais elevados, escolhe a base máxima.
O que realmente mudou em 2026
Na segunda metade de 2025 circularam relatos alarmantes: o governo espanhol pretendia aumentar as Cuotas para os níveis de rendimento mais elevados em até 206 euros por mês. Do que sobrou:
Nada – pelo menos não nos próprios níveis de contribuição.
A história por trás disto é rapidamente contada: em outubro de 2025, o ministério apresentou uma nova tabela de contribuições para 2026–2028. As associações de freelancers protestaram fortemente. Em dezembro de 2025, o governo congelou as taxas através de um decreto de emergência (Real Decreto-ley 16/2025). Em janeiro de 2026, o Congresso rejeitou esse decreto por 178 votos contra 171 – um breve limbo jurídico. Em fevereiro de 2026, o governo aprovou o substituto RDL 3/2026, que foi confirmado pelo Congresso a 26 de fevereiro de 2026.
Única alteração efetiva em 2026:
| Mecanismo | 2025 | 2026 |
|---|---|---|
| Sobretaxa MEI (Mecanismo de Equidade Intergeracional) | 0,8 % | 0,9 % |
| Efeito no nível mínimo (aprox.) | — | + cerca de 1–5 € / mês |
O MEI é um imposto de solidariedade destinado a beneficiar o fundo de pensões. O encargo adicional é praticamente imperceptível nos escalões mais baixos.
Tarifa Plana: 80 euros nos primeiros 12 meses
Quem se regista pela primeira vez como Autónomo pode solicitar, para os primeiros doze meses, a chamada Tarifa Plana. Em vez da Cuota regular, pagas então apenas uma contribuição fixa de 80 euros por mês – independentemente de quanto ganhes.
Requisitos
- Primeira inscrição no RETA ou nenhuma filiação no RETA nos últimos dois anos (em caso de utilização anterior da Tarifa Plana: período de espera de três anos)
- O pedido deve ser feito no momento da inscrição – não é possível solicitá-lo posteriormente
- Válido também para pessoas com uma deficiência reconhecida de pelo menos 33 %, vítimas de violência doméstica ou vítimas de terrorismo – estes grupos podem inclusivamente beneficiar da tarifa de 80 euros durante 24 meses
O que a Tarifa Plana não cobre
Os 80 euros referem-se à Cuota base. Se escolheres voluntariamente uma base de contribuição mais elevada ou prestações adicionais opcionais, acrescem custos. Além disso: a Tarifa Plana está condicionada à continuidade prevista da atividade – quem se cancela dentro do primeiro ano e se regista novamente pouco depois arrisca perder o direito a esta tarifa.
Atenção: Para solicitar uma prorrogação para além do primeiro ano, é necessário declarar que o rendimento líquido esperado ficará abaixo do salário mínimo em vigor (SMI). Se o teu rendimento for superior, a Tarifa Plana termina automaticamente ao fim de 12 meses.
Cuota Cero: Quando até os 80 euros deixam de existir
Algumas comunidades autónomas – e, em determinadas condições, também o quadro nacional – preveem a chamada Cuota Cero, na qual a contribuição é totalmente isentada durante o período inicial. As condições variam; informa-te especificamente junto da Tesorería General de la Seguridad Social (TGSS) ou de um consultor fiscal sobre se podes beneficiar deste regime.
Registo como Autónomo: passo a passo
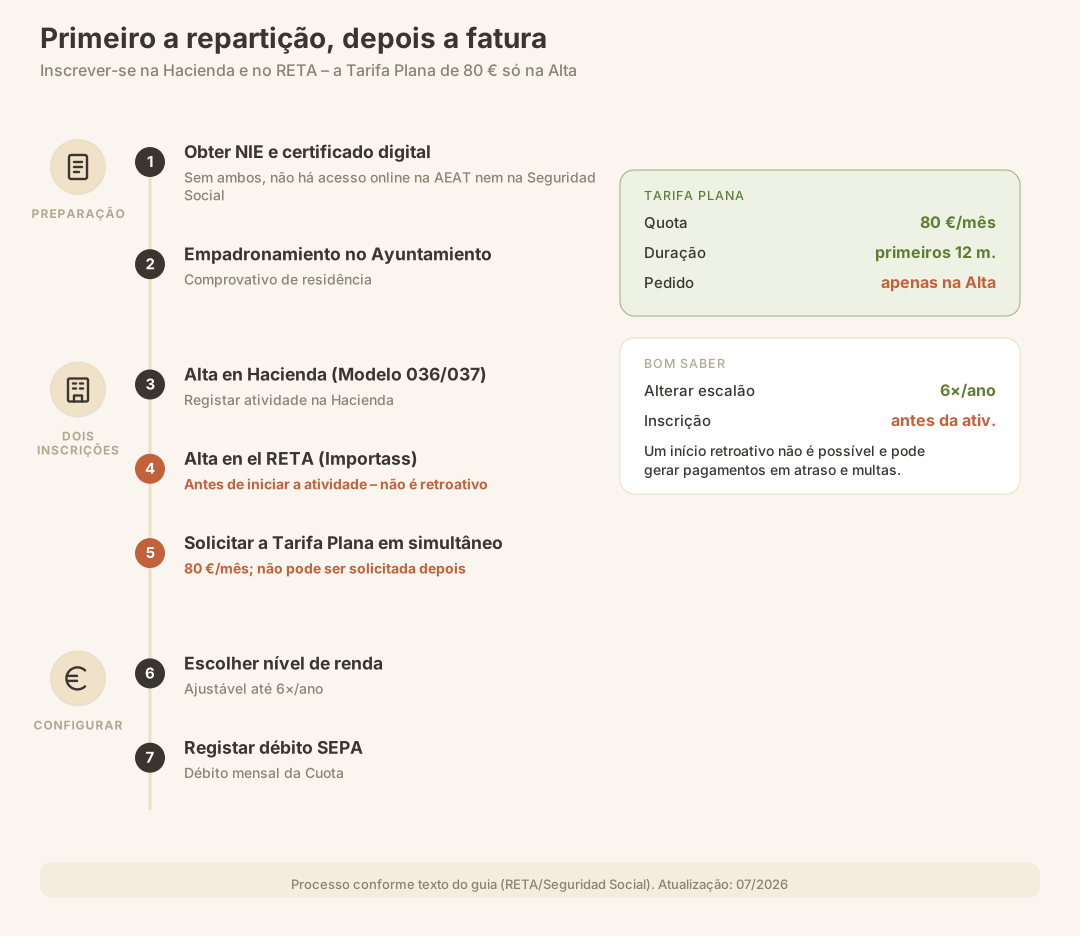
Antes de começares a emitir faturas, tens de informar duas entidades: a Segurança Social e a Autoridade Tributária. A ordem é importante.
Requisitos prévios
| Documento / Requisito | Onde solicitar |
|---|---|
| NIE (Número de Identificación de Extranjero) | Comisaría de Policía, Ausländerbehörde |
| Certificado Digital ou Cl@ve | FNMT ou escritório da AEAT |
| Eventualmente Residencia / TIE | Comisaría; Guia de Residencia |
| Empadronamiento (comprovativo de registo) | Ayuntamiento (câmara municipal); Guia do Empadronamiento |
Os seis passos do registo
- Obter o NIE e o Certificado Digital – sem eles, nada funciona online junto da AEAT ou da Seguridad Social.
- Alta en Hacienda (Modelo 036 ou 037) – registo da atividade económica junto do Finanzamt (AEAT). O Modelo 037 é a versão simplificada para a maioria dos casos. Aqui também se define o início da atividade, os Epígrafes del IAE (código de atividade) e o regime de IVA.
- Alta en el RETA – registo junto da Tesorería General de la Seguridad Social, online através do Importass (sede.seg-social.gob.es) ou presencialmente. Solicita ao mesmo tempo a Tarifa Plana, caso cumpras os requisitos.
- Indicar a faixa de rendimento estimada – escolhes o escalão com base no teu rendimento líquido mensal previsto. Podes ajustar a escolha até seis vezes por ano.
- Registar conta bancária para débito direto SEPA – A cuota é debitada automaticamente todos os meses, geralmente no último dia útil do mês.
- Verificar eventual autorização profissional ou licença – Algumas profissões regulamentadas (médicos, arquitetos, advogados) necessitam ainda de uma Colegiación (adesão a uma ordem profissional).
Nota: O registo deve ocorrer antes do início da atividade. Um início retroativo não é, em regra, possível e pode resultar em pagamentos em atraso e multas.
Como funciona a regularização no final do ano
O sistema baseado no rendimento assenta na liquidação posterior. O processo:
- Ano em curso: Pagas mensalmente com base na tua estimativa.
- Declaração de impostos (IRPF): Após a entrega (geralmente entre abril e junho do ano seguinte), a AEAT comunica o teu rendimento líquido real à Seguridad Social.
- Comparação: A Tesorería verifica se estavas no escalão correto.
- Resultado:
- Pagaste a menos: Recebes uma cobrança adicional, que deve ser paga dentro do prazo estabelecido.
- Pagaste a mais: A Seguridad Social reembolsa a diferença, geralmente dentro de poucos meses.
Este mecanismo significa: escolher deliberadamente um escalão baixo não é uma poupança – é um adiamento com pagamento adicional posterior. Quem declara sistematicamente valores demasiado baixos arrisca-se a juros.
Cuota e IRPF: a interação com o imposto sobre o rendimento
A cuota de autónomo e o imposto sobre o rendimento espanhol (IRPF) são duas obrigações distintas, mas estreitamente relacionadas. O mais importante:
| Aspeto | Quota (RETA) | IRPF |
|---|---|---|
| Art | Contribuição para a Segurança Social | Imposto sobre o Rendimento |
| Pagamento | Mensal (débito direto) | Pagamento antecipado trimestral (Modelo 130) + declaração anual |
| Dedutibilidade | A Quota é totalmente dedutível do IRPF como despesa de exploração | — |
| Base | Base de cálculo (base de cotización) | Lucro real (receitas menos despesas) |
A dedutibilidade total da Quota é uma das poucas vantagens fiscais reais do sistema de Autónomo: quem paga, por exemplo, 294 euros de Quota por mês, reduz assim o seu lucro tributável em sede de IRPF em 3.528 euros por ano.
Mais informações sobre obrigações de IRPF, Modelo 130 e declaração anual de impostos encontram-se no nosso Guia de Impostos como Residente.
Particularidades para determinados grupos
Autónomos societarios (sócios-gerentes)
Quem é gerente de uma Sociedad Limitada e ao mesmo tempo Autónomo é considerado Autónomo societario. Para este grupo aplicam-se bases mínimas de cotização diferentes e não há Tarifa Plana. A análise da Wolters Kluwer de maio de 2026 assinala que as alterações de 2026 trazem novidades específicas para este grupo, bem como para os familiares que colaboram no negócio (familiares colaboradores) – os detalhes devem ser esclarecidos com um consultor fiscal.
Familiares como colaboradores (autónomo colaborador)
Quando familiares que vivem no mesmo agregado colaboram no negócio, podem ser inscritos no RETA como autónomo colaborador, desde que não seja possível uma relação laboral (Alta en SS como trabajador).
Múltipla atividade: Autónomo e trabalhador por conta de outrem em simultâneo
Quem trabalha simultaneamente por conta de outrem e exerce, paralelamente, atividade por conta própria pode ter de contribuir para ambos os sistemas. Neste caso existem regras sobre o limite máximo de contribuição – um tema a tratar com o consultor fiscal, já que o cálculo é complexo.
Cobertura de saúde como Autónomo
Através da inscrição no RETA tens acesso ao sistema público de saúde espanhol (Sistema Nacional de Salud). Recebes um Tarjeta Sanitaria Individual (TSI), que te dá acesso a médicos, especialistas e hospitais.
Muitos Autónomos em Maiorca complementam esta cobertura com um seguro de saúde privado – seja por comodidade (tempos de espera mais curtos), seja porque certas especialidades têm menos presença na rede pública da ilha. Mais sobre este tema no nosso guia sobre o seguro de saúde em Espanha.
Os erros mais comuns – e como evitá-los
Estes são os erros que os consultores fiscais veem repetidamente, em Maiorca e em toda a Espanha:
- Escolher um escalão de rendimento demasiado baixo e esquecer a regularização. A regularização acaba sempre por chegar – é preferível fazer uma estimativa realista.
- Não pedir a Tarifa Plana no momento da inscrição. O pedido não pode ser feito posteriormente. Quem se esquece paga de imediato a taxa integral.
- Inscrição feita só depois de emitir faturas. Basta uma única fatura sem inscrição prévia no RETA para desencadear multas e regularizações.
- Considerar a Cuota como imposto na declaração trimestral. A Cuota não é IVA nem IRPF – é uma despesa da atividade que só é deduzida na declaração anual de impostos.
- Não ajustar regularmente o escalão. Podes mudar até seis vezes por ano – aproveita isso quando o teu rendimento variar significativamente.
- Confundir título de residência e estatuto de segurança social. O estatuto de visto (por exemplo, o visto de nómada digital) não te isenta automaticamente da obrigação da Cuota em Espanha. Aqui vale a pena procurar aconselhamento, especialmente quanto à questão de qual país tem prioridade na segurança social (Regulamento de Coordenação da UE 883/2004 para cidadãos da UE, acordos bilaterais para outros).
- Simplesmente não pagar a Cuota em meses fracos. Os juros de mora e as taxas de cobrança acumulam-se rapidamente. Melhor: reduzir o escalão ou, em casos de dificuldade real, solicitar um adiamento.
Checklist: Registo de Autónomo em Maiorca
- Número NIE disponível (Guia do número NIE)
- Empadronamiento feito no Ayuntamiento (Guia do Empadronamiento)
- Certificado digital ou Cl@ve solicitado e ativo
- Código de atividade (Epígrafe IAE) pesquisado
- Modelo 036/037 preenchido e submetido à AEAT
- Alta no RETA solicitada na Tesorería (Importass)
- Tarifa Plana solicitada simultaneamente (se elegível)
- Mandato SEPA para débito direto mensal emitido
- Escalão de rendimento escolhido de forma realista e anotado
- Contabilista (Gestor / Asesor fiscal) contratado ou boa solução de software configurada
- Prazos trimestrais para o IRPF (Modelo 130) e o IVA (Modelo 303) no calendário
O que vem a seguir?
O registo está concluído – agora começa o verdadeiro dia a dia:
Obrigações trimestrais como Autónomo:
| Formulário | Conteúdo | Prazo (por trimestre) |
|---|---|---|
| Modelo 130 | Pagamento antecipado do IRPF (imposto sobre o rendimento) | 20 de abril / julho / outubro / janeiro |
| Modelo 303 | Liquidação do IVA (imposto sobre o valor acrescentado) | 20 de abril / julho / outubro / 30 de janeiro |
| Modelo 349 | Declaração recapitulativa de operações intracomunitárias na UE (se aplicável) | Mensal ou trimestral, dependendo do volume de faturação |
Obrigações anuais:
- Modelo 390 (resumo anual do IVA): até 30 de janeiro
- Modelo 100 (declaração anual do IRPF): normalmente entre abril e junho
- Modelo 720 (bens no estrangeiro superiores a 50.000 €): até 31 de março
Quem tem simultaneamente rendimentos de arrendamento, ganhos de capital ou rendimentos estrangeiros precisa de um planeamento global cuidadoso. O nosso guia Impostos e Finanças para Emigrantes oferece uma visão geral de toda a teia fiscal.
Conclusão
A Cuota autónomo Espanha 2026 não é um bicho-papão – mas exige cuidado desde o início. O novo sistema baseado no rendimento, com 15 escalões, é fundamentalmente mais justo do que o antigo sistema de escolha livre, mas tem uma armadilha: a regularização no final do ano acontece sempre. Quem escolher um escalão demasiado otimista e baixo, terá de pagar a diferença depois.
A boa notícia: os aumentos anunciados para 2026 fracassaram politicamente, as taxas mantêm-se ao nível de 2025. A única alteração – o adicional MEI de 0,8 para 0,9 por cento – representa, no máximo, alguns euros por mês. Quem se inscreve pela primeira vez deve solicitar a Tarifa Plana no momento da inscrição – este valor fixo de 80 euros durante doze meses é uma verdadeira vantagem inicial, mas só é concedido na primeira inscrição.
Em Maiorca aplica-se ainda o seguinte: muitas áreas de atividade – turismo, arrendamento, construção – têm licenças e obrigações fiscais adicionais que vão além do simples registo como autónomo. Um asesor fiscal local conhece as particularidades das Baleares e, em geral, compensa já no primeiro ano.
Fontes oficiais
- Real Decreto Legislativo 8/2015 – Lei Geral da Segurança Social (Texto Refundido de la Ley General de la Seguridad Social): https://www.boe.es/eli/es/rdlg/2015/10/30/8/con
- Real Decreto-ley 13/2022 – Introdução do sistema de contribuições baseado no rendimento para autónomos: https://www.boe.es/eli/es/rdl/2022/07/26/13
- Real Decreto-ley 3/2026 – Confirmação do congelamento das taxas da Cuota para 2026 (validado pelo Congresso a 26.02.2026): BOE
- Tesorería General de la Seguridad Social (TGSS) – Importass: https://sede.seg-social.gob.es
- Agencia Tributaria (AEAT) – Modelo 036/037: sede.agenciatributaria.gob.es
- Seguridad Social – Página informativa do RETA: https://www.seg-social.es/wps/portal/wss/internet/Trabajadores/Afiliacion/10817
- BOE (Boletín Oficial del Estado): https://www.boe.es
Este guia apresenta o enquadramento jurídico geral e não substitui o aconselhamento jurídico ou fiscal para cada caso concreto. As leis e os prazos podem mudar; prevalecem as fontes oficiais indicadas nas ligações.