
Autónomo em Espanha com empregador estrangeiro: registo e impostos
Trabalhar como Autónomo com um empregador estrangeiro em Espanha parece simples – e, ainda assim, juridicamente não o é. Quem trabalha remotamente a partir de Maiorca ou do continente para uma empresa alemã, austríaca ou suíça move-se simultaneamente no direito fiscal e da segurança social espanhol, no direito de coordenação europeu e no âmbito de aplicação de acordos bilaterais de dupla tributação. Se o fizeres corretamente, beneficias da vantajosa Tarifa Plana, eventualmente do apoio balear Cuota Cero e de um sistema fiscal claramente estruturado. Se o fizeres incorretamente, arriscas pagamentos em atraso, responsabilidade por estabelecimento estável para o teu contratante e multas pesadas da Agencia Tributaria. Este guia explica-te passo a passo como funciona o registo, quanto realmente pagas mensalmente, que estrutura contratual funciona e que erros deves evitar em qualquer circunstância.
- Trabalho remoto em Maiorca: Panorama geral — vistos, infraestrutura, dicas práticas
Por que o estatuto de Autónomo é o enquadramento correto
Se, enquanto pessoa fiscalmente residente em Espanha, prestas serviços a uma empresa estrangeira – ou seja, emites faturas, trabalhas por conta própria e não tens uma relação laboral espanhola regular –, és, regra geral, um trabajador por cuenta propia, em resumo Autónomo. Este é o equivalente espanhol ao empresário em nome individual ou freelancer alemão, sem personalidade jurídica própria, com responsabilidade pessoal ilimitada.
A diferença decisiva em relação a um contrato de trabalho fixo: o teu contratante estrangeiro não te paga um salário com retenção de imposto sobre o rendimento, mas sim tu emites-lhe faturas. Cumpres as tuas obrigações fiscais e de segurança social por conta própria em Espanha. Isto significa também: és o único que presta atenção aos prazos – nenhum departamento de RH de um empregador te lembra.
Atenção: o Autónomo não é um escudo de responsabilidade. As dívidas de negócio são dívidas pessoais. Quem tem riscos de projeto, garantias ou questões de responsabilidade deve verificar com um consultor fiscal se uma Sociedad Limitada (SL) seria mais sensata.
Uma SL oferece limitação de responsabilidade e pode ser fiscalmente mais vantajosa em caso de lucros mais elevados – empresas recém-constituídas pagam nos primeiros dois anos de lucro 15% de imposto sobre sociedades, depois 19% sobre os primeiros 50.000 € e 21% acima disso com um volume de negócios inferior a 1 milhão de €, 23% entre 1 e 10 milhões de € de volume de negócios e 25% a partir de 10 milhões de € – face a taxas máximas de IRPF até 47%. No entanto, exige mais esforço administrativo. Para o início e rendimentos abaixo de cerca de 60.000 € líquidos, o estatuto de Autónomo é geralmente a escolha mais pragmática.
Requisitos: o que precisas antes do registo
Antes de apresentares o primeiro Modelo, três coisas têm de estar reunidas:
| Documento / Estado | Para que é necessário | Onde solicitar |
|---|---|---|
| NIE (Número de Identificación de Extranjero) | ID fiscal, requisito obrigatório | Polícia Nacional, Comisaría; ou consulado no estrangeiro |
| Residencia (TIE / certificado da UE) | Comprovativo de residência fiscal em Espanha | Oficina de Extranjería ou Polícia Nacional |
| Empadronamiento | Registo municipal de residência, frequentemente pré-requisito para a Residencia | Ayuntamiento do teu município |
| Certificado Digital / Cl@ve PIN | Comunicação eletrónica com a Agência Tributária e a Segurança Social | AEAT / Portal Cl@ve |
| Conta bancária espanhola | Débito direto SEPA Seguridad Social, restituições de impostos | Banco espanhol |
Mais sobre os primeiros passos burocráticos encontras no guia sobre a Residencia em Espanha, bem como sobre o Empadronamiento em Maiorca. O Cl@ve PIN precisas dele o mais tardar no primeiro trâmite digital com as autoridades.
Nota: Cidadãos da UE podem tornar-se Autónomo sem necessitar de um visto empresarial especial. Já cidadãos de países terceiros (fora da UE) precisam de um título de residência adequado – ou uma autorização de trabalho por conta própria ou um visto específico. O procedimento é consideravelmente mais complexo.
Passo a passo: O registo como Autónomo
O registo consiste em dois procedimentos paralelos, que devem estar coordenados no tempo:
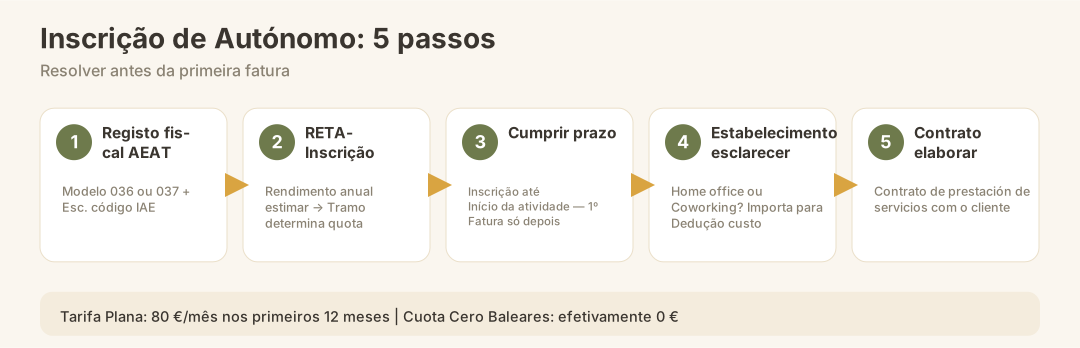
Registo fiscal na Agência Tributária (AEAT): Entrega do Modelo 036 (completo) ou Modelo 037 (versão simplificada para pessoas físicas sem particularidades de IVA). Nesse processo escolhes o teu código IAE (Impuesto sobre Actividades Económicas), que classifica a tua atividade. A escolha do código IAE correto não é trivial – um código errado pode causar problemas com a obrigatoriedade de IVA ou em fiscalizações.
Registo na Segurança Social (RETA): O Régimen Especial de Trabajadores Autónomos é o seguro obrigatório para trabalhadores por conta própria. O registo é feito online através do portal da Seguridad Social ou numa das agências locais do INSS. Nesse processo indicas uma estimativa do teu rendimento líquido anual – com base nisso é calculada a tua contribuição mensal.
Atenção ao prazo: O registo deve ocorrer antes do início da atividade – idealmente várias semanas antes, para evitar atrasos. A primeira fatura só pode ser emitida após o registo estar completo.
Esclarecer o local de trabalho e o estabelecimento: Trabalhas exclusivamente a partir de casa? Utilizas um escritório ou coworking? Esta questão é relevante para a posterior dedução de despesas operacionais e para a questão do estabelecimento permanente (mais sobre isto adiante).
Criar uma base contratual com o cliente: Um contrato de prestação de serviços escrito (contrato de prestación de servicios) entre ti como Autónomo e a empresa estrangeira é fortemente recomendado – mais sobre isto na próxima secção.
O contrato com o cliente estrangeiro: O que realmente importa
Entre ti como Autónomo espanhol e a empresa estrangeira não existe uma relação laboral no sentido do direito do trabalho – mas sim um contrato de prestação de serviços de direito civil. Isto pode parecer uma mera formalidade, mas é significativo: nem o Estatuto dos Trabalhadores espanhol (Estatuto de los Trabajadores) nem as convenções coletivas de trabalho se aplicam a esta relação.
Um contrato bem elaborado contém:
- Descrição do serviço (Scope of Work), não de um cargo ou função
- Modelo de honorários (tarifa horária, tarifa diária ou valor total do projeto) e periodicidade de faturação
- Regulação da Propriedade Intelectual – a quem pertencem os resultados do trabalho?
- Duração e condições de rescisão
- Lei aplicável e foro competente – frequentemente acorda-se o direito alemão, o que dá segurança ao contratante alemão; em termos fiscais aplicam-se, ainda assim, as regras espanholas
- Ausência de cláusulas de exclusividade que possam, de facto, constituir uma relação laboral
Atenção – falso trabalho independente (falso autónomo): A autoridade espanhola de inspeção do trabalho (Inspección de Trabajo) verifica ativamente se um autónomo é, na realidade, um trabalhador dependente disfarçado. Critérios: Trabalhas exclusivamente para um único cliente? Estás totalmente integrado nos seus processos e horários de trabalho? Utilizas exclusivamente equipamento do contratante? Quanto mais critérios se aplicarem, maior o risco de reclassificação como relação laboral – com pagamentos retroativos de segurança social para ambas as partes.
Contribuições sociais em 2026: o sistema de tramos em detalhe
Desde 2023, as contribuições mensais para a segurança social já não se baseiam numa taxa fixa, mas sim no rendimento líquido real. O sistema contempla 15 escalões de rendimento (tramos), que determinam o valor da contribuição. Os dados de referência a seguir aplicam-se a 2026; deves verificar os valores exatos de cada tramo junto da Seguridad Social ou da tua Gestoría, pois podem ser ajustados anualmente:
| Rendimento líquido anual (Tramo) | Contribuição mensal mínima | Contribuição mensal máxima |
|---|---|---|
| Até 670 € | 200 € | 260 € |
| 670 – 900 € | 220 € | 280 € |
| 900 – 1.166,70 € | 260 € | 320 € |
| 1.166,70 – 1.300 € | 290 € | 350 € |
| 1.300 – 1.700 € | 294 € | 350 € |
| 1.700 – 1.850 € | 310 € | 374 € |
| 1.850 – 2.030 € | 325 € | 390 € |
| 2.030 – 2.330 € | 340 € | 420 € |
| 2.330 – 2.760 € | 380 € | 480 € |
| 2.760 – 3.190 € | 435 € | 530 € |
| 3.190 – 3.620 € | 490 € | 590 € |
| 3.620 – 4.050 € | 530 € | 630 € |
| 4.050 – 6.000 € | 590 € | 680 € |
| 6.000 – 8.000 € | 660 € | 760 € |
| Acima de 8.000 € | 720 € | 850 € |
Nota: No início do ano, declaras uma estimativa do teu rendimento. No final do ano, a segurança social verifica se pagaste a mais ou a menos. Os pagamentos em excesso são reembolsados, os pagamentos em falta são cobrados adicionalmente. Uma estimativa realista é, portanto, do teu próprio interesse.
Tarifa Plana e Cuota Cero nas Ilhas Baleares
Quem se regista como Autónomo pela primeira vez – ou não esteve registado como Autónomo nos últimos dois anos –, paga nos primeiros 12 meses apenas 80 €/mês (Tarifa Plana), independentemente do rendimento. Nas Ilhas Baleares existe ainda a „Cuota Cero". Não se trata de uma isenção automática, mas sim de um auxílio posterior, orçamentado e sujeito a prazo: primeiro pagas as quotizações tu próprio e, se o pedido for aprovado, recebes o reembolso — em caso de sucesso, até 80 €/mês durante os primeiros 24 meses. A convocatória de 2026 dispunha de uma dotação de 1.590.000 €, e o período de candidatura decorreu de 10 de maio a 10 de junho de 2026. Se o orçamento estiver esgotado ou o prazo tiver terminado, mantém-se a quota integral. O apoio está vinculado ao estabelecimento nas Baleares e tem de ser solicitado ativamente.
Atenção: A Tarifa Plana caduca de imediato e sem possibilidade de recuperação caso as condições não sejam corretamente cumpridas – por exemplo, se a inscrição for feita fora do prazo ou se houver um erro na estimativa de rendimentos.
Impostos: IRPF, IVA e as particularidades com clientes estrangeiros
Como Autónomo com residência fiscal em Espanha, estás sujeito a tributação ilimitada sobre o teu rendimento mundial em Espanha (IRPF – Impuesto sobre la Renta de las Personas Físicas). Isto aplica-se mesmo que o teu único cliente seja uma empresa alemã e nunca recebas um único euro numa conta espanhola proveniente de uma fonte espanhola.
IRPF: Pagamentos por conta e declaração anual
Tens de efetuar pagamentos trimestrais por conta através do Modelo 130:
| Trimestre | Prazo de entrega |
|---|---|
| T1 (jan–mar) | até 20 de abril |
| T2 (abr–jun) | até 20 de julho |
| T3 (jul–set) | até 20 de outubro |
| Q4 (Out–Dez) | até 30 de janeiro do ano seguinte |
O pagamento antecipado corresponde normalmente a 20 % do lucro líquido acumulado do trimestre, deduzidos os pagamentos antecipados já efetuados. No final do ano segue-se a declaração anual de imposto propriamente dita (Declaración de la Renta), na qual os pagamentos antecipados são contabilizados.
Nota: Reserva desde o primeiro euro pelo menos 20 % do faturamento como reserva para o IRPF. Quem não o fizer terá surpresas desagradáveis na declaração anual. Mais sobre as possibilidades de dedução encontras no guia sobre deduções de IRPF nas Baleares.
IVA (Imposto sobre o Valor Acrescentado) com clientes estrangeiros
Aqui reside uma das particularidades mais importantes para os Autónomos com clientes estrangeiros: se o teu cliente for uma empresa (B2B) sediada noutro Estado-Membro da UE, emites normalmente as tuas faturas sem IVA espanhol. Em vez disso, aplica-se o mecanismo de autoliquidação (reverse-charge) – o cliente tributa o IVA no seu próprio país. Na fatura aparece a indicação „Inversión del sujeto pasivo – Art. 69 LIVA".
| Situação do cliente | IVA na fatura? | Modelo 303 mesmo assim? |
|---|---|---|
| Empresa da UE (B2B, com NIF-IVA) | Não (Reverse Charge) | Sim, com saldo zero; Modelo 349 adicionalmente |
| Empresa fora da UE (B2B) | Não (Exportação) | Sim, com saldo zero |
| Particular na UE | Sim, 21 % de IVA espanhol | Sim |
| Empresa espanhola (B2B) | Sim, 21 % de IVA | Sim |
Para operações B2B na UE, também precisas de apresentar trimestralmente o Modelo 349 (declaração recapitulativa de operações intracomunitárias). Encontras mais detalhes sobre o Modelo 303 e 130 no nosso guia sobre Modelo 303 & 130 para Autónomos.
A Convenção para Evitar a Dupla Tributação: o teu instrumento de proteção mais importante
A Convenção para Evitar a Dupla Tributação entre a Alemanha e Espanha (acordo de 3 de fevereiro de 2011, em vigor desde 2012) determina qual dos Estados tem o direito de tributar. Para Autónomos residentes em Espanha que aí exercem a sua atividade, aplica-se a regra fundamental: Espanha tributa o rendimento. A Alemanha não tem direito de tributar os teus honorários, desde que não mantenhas um estabelecimento estável na Alemanha e não exerças a tua atividade fisicamente em território alemão.
As consequências práticas são as seguintes:
- O cliente alemão não pode reter imposto na fonte alemão
- Em regra, tens de apresentar ao cliente um certificado de residência fiscal (certificado de residencia fiscal) emitido pela AEAT — que comprova que estás sujeito a tributação em Espanha
- O certificado de residência fiscal pode ser solicitado através do portal online da AEAT ou com Certificado Digital
Nota: Se exerceres parte da tua atividade fisicamente na Alemanha para o teu cliente — como viagens, reuniões ou fases de projeto —, pode surgir para essa parte um direito de tributação alemão. A Convenção contém regras precisas sobre quando se considera constituído um estabelecimento estável. É essencial esclarecer isto com um consultor fiscal que conheça ambos os sistemas.
O risco de estabelecimento estável: o que isto significa para o teu cliente
O risco de estabelecimento permanente é o perigo subestimado nesta constelação – e não afeta apenas a ti, mas também o teu cliente alemão. Um estabelecimento permanente (establecimiento permanente) em Espanha surge quando uma empresa estrangeira dispõe de uma instalação fixa de negócios em Espanha, a partir da qual exerce a sua atividade total ou parcialmente.
Na prática, isto é crítico quando:
- Trabalhas como Autónomo de forma permanente e exclusiva para um único cliente estrangeiro
- Tens poderes de representação para celebrar contratos em nome da empresa estrangeira
- Exerces de facto a função de um funcionário, embora formalmente sejas Autónomo
- A empresa estrangeira está oficialmente registada na tua morada espanhola
Se as autoridades fiscais espanholas confirmarem a existência de um estabelecimento permanente, isso tem consequências graves para a empresa alemã: teria de pagar imposto sobre sociedades em Espanha relativamente ao lucro atribuível ao estabelecimento permanente e registar-se fiscalmente.
Como minimizar o risco:
- Ter vários clientes independentes (sem exclusividade)
- Elaboração clara do contrato: risco empresarial próprio, meios de trabalho próprios, sem subordinação a instruções
- Sem poderes de representação para o cliente
- Aconselhamento profissional por um consultor fiscal com experiência em expatriados
Segurança Social: Onde pagas – e o que recebes em troca?
Como Autónomo em Espanha, contribuis para o sistema espanhol RETA. Isto significa:
- Já não estás no sistema de pensões alemão (exceto no caso de acordos especiais existentes ou destacamentos em curso)
- Tens direito à assistência médica espanhola através da Seguridad Social (sistema público)
- Acumulas direitos de reforma espanhóis – os períodos de seguro de Estados-membros da UE são somados no cálculo da reforma
Para solicitar a reforma em Espanha e sobre o seguro de saúde em Espanha temos guias detalhados separados.
E o seguro de saúde alemão?
Quem trabalha como Autónomo em Espanha geralmente deixa o sistema público de saúde alemão. A Seguridad Social espanhola cobre a assistência básica. Muitos expatriados complementam isso com um seguro de saúde privado – para isso, vale a pena consultar a nossa comparação de seguros de saúde privados para Espanha.
Nota para trabalhadores em situações de transição: Se fores destacado temporariamente para Espanha por um empregador alemão (ao abrigo do Regulamento (CE) n.º 883/2004 da UE), permaneces no sistema de segurança social alemão. Neste caso, porém, não és Autónomo, mas sim continuas como trabalhador por conta de outrem – uma situação fundamentalmente diferente.
Beckham Law: Vale a pena o regime especial para ti?
Comparar o regime Beckham
Explicação
Remuneração bruta anual do trabalho em Espanha. O ramo Beckham tributa este valor bruto sem deduções.
Explicação
A Seguridad Social é a segurança social espanhola. Indica a contribuição do trabalhador; só reduz o IRPF normal.
- Vantagem anual do regime Beckham
- 13 734,00 €
Taxas efetivas sobre o bruto: Beckham 24%, normal 35,45%.
Enquadramento legal em 1 de janeiro de 2024
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
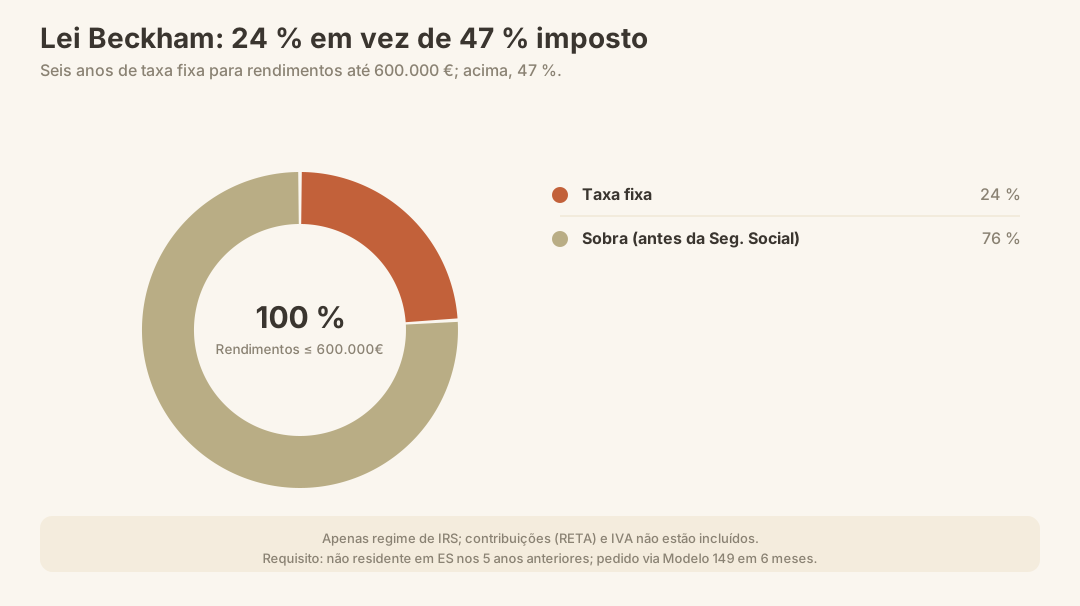
A chamada Beckham Law (Régimen especial para trabajadores desplazados) permite que recém-chegados a Espanha, sob determinadas condições, paguem durante seis exercícios fiscais uma taxa fixa de 24% sobre rendimentos até 600.000 €, em vez de estarem sujeitos à tabela progressiva do IRPF (até 47%). Rendimentos acima de 600.000 € são tributados a 47%.
Requisitos (simplificados):
- Não ter sido residente fiscal em Espanha nos últimos 5 anos
- Mudança para Espanha por motivo profissional (início de emprego, criação de empresa, atividade empresarial inovadora)
- Pedido dentro de 6 meses após o início da atividade em Espanha (Modelo 149)
Desde a Lei das Startups de 2023, também trabalhadores remotos, empreendedores inovadores e nómadas digitais podem beneficiar do regime – ou seja, é, em princípio, também interessante para Autónomos com clientes estrangeiros. Lê o nosso guia detalhado sobre a Beckham Law em Espanha.
Atenção: Ao abrigo da Beckham Law, és tratado fiscalmente como não residente. Isso tem efeitos secundários: não podes usufruir de deduções pessoais espanholas, nem de vantagens de tributação conjunta familiar, e determinados rendimentos estrangeiros ficam fora da tributação espanhola. Se isso é vantajoso depende da tua estrutura de rendimentos concreta.
Obrigações contínuas: calendário para Autónomos com clientes no estrangeiro
Depois de te registares, o teu calendário administrativo passa a funcionar de forma fiável. Aqui está um resumo dos prazos mais importantes:
| Prazo | Modelo / Obrigação | Conteúdo |
|---|---|---|
| Mensal (débito direto) | Contribuição RETA | Contribuição para a Segurança Social conforme o Tramo |
| 20 de abril | Modelo 130 (T1) | Pagamento antecipado do IRPF |
| 20 de abril | Modelo 303 (T1) | Declaração prévia do IVA |
| 30 de abril | Modelo 349 (T1) | Declaração Recapitulativa de Serviços UE |
| 20 de julho | Modelo 130 (T2) | Pagamento antecipado do IRPF |
| 20 de julho | Modelo 303 (T2) | Declaração trimestral do IVA |
| 31 de julho | Modelo 349 (T2) | Declaração Recapitulativa de Serviços UE |
| 20 de outubro | Modelo 130 (T3) | Pagamento antecipado do IRPF |
| 20 de outubro | Modelo 303 (T3) | Pré-declaração de IVA |
| 31 de outubro | Modelo 349 (T3) | Declaração recapitulativa de serviços intracomunitários |
| 30 de janeiro | Modelo 130 (T4) | Pagamento antecipado do IRPF |
| 30 de janeiro | Modelo 303 (T4) | Pré-declaração de IVA |
| 31 de janeiro | Modelo 349 (T4) | Declaração recapitulativa de serviços intracomunitários |
| Abril–Junho | Modelo 100 | Declaração Anual do Imposto sobre o Rendimento |
| 31 de março | Modelo 720 | Declaração de bens no estrangeiro superiores a 50.000 € |
Sobre as obrigações fiscais como residente e sobre o Modelo 720 encontras mais guias no nosso site.
Erros mais comuns de Autónomos com clientes no estrangeiro
Na prática, gestorías e consultores fiscais deparam-se sempre com os mesmos erros. Estes são especialmente dispendiosos:
1. Registo tardio Quem emite a primeira fatura antes de o Modelo 036/037 e o registo no RETA estarem concluídos arrisca-se a multas e pode perder a Tarifa Plana.
2. Estimativa de rendimento incorreta no RETA Uma estimativa demasiado baixa leva a pagamentos em atraso. Uma estimativa demasiado alta imobiliza liquidez desnecessariamente. Faz uma estimativa realista e ajusta-a ao longo do ano se o teu rendimento se desviar significativamente.
3. Esquecer o IVA em faturas B2B a empresas da UE Quem colocar por engano 21% de IVA espanhol numa fatura B2B a uma empresa alemã cria problemas de declaração tanto para si como para o cliente. O correto é: taxa zero com menção de autoliquidação (reverse-charge).
4. Falta de contrato escrito com o cliente Sem contrato, é mais difícil comprovar a distinção face a uma falsa atividade por conta própria. Elabora sempre um contrato de prestação de serviços – idealmente bilingue.
5. Esquecer o Modelo 349 O relatório resumo de serviços intracomunitários é negligenciado por muitos Autónomos. A falta de apresentação do Modelo leva a notificações automáticas de penalização.
6. Falta de certificado de residência fiscal para o cliente Sem ele, o cliente alemão pode, por precaução, efetuar retenções ou hesitar em realizar pagamentos. Solicita-o antecipadamente junto da AEAT.
7. Prazo da Lei Beckham perdido Quem não apresentar o pedido dentro de 6 meses após o início da atividade (Modelo 149) perde o direito de forma permanente. Não é possível apresentar um pedido posterior.
O que vem a seguir? Crescimento, proteção, previdência
Com o estatuto de Autónomo em curso e o rendimento a crescer, surgem outras questões que deves abordar desde cedo:
Previdência complementar e reforma: A reforma da RETA costuma ser consideravelmente mais baixa do que uma reforma comparável de trabalhador por conta de outrem, porque os Autónomos historicamente insistiram em contribuições mínimas. O novo sistema de Tramos melhora isso a longo prazo, mas a diferença permanece. Informa-te desde cedo sobre como solicitar a reforma em Espanha e sobre produtos privados de previdência.
Impostos sobre rendimentos de capital e património no estrangeiro: Quem tem poupanças na Alemanha, possui ETFs ou fundos, deve declará-los corretamente em Espanha. O guia sobre ETFs e fundos indexados em Espanha e sobre o Modelo 720 são leitura obrigatória neste ponto.
Crescimento acima do limite da SL: A partir de um rendimento líquido de cerca de 60.000–80.000 € (dependendo das deduções), uma Sociedad Limitada pode tornar-se fiscalmente mais vantajosa. A mudança é possível, mas implica custos e esforço. Faz essa análise com antecedência.
Imposto sobre o Património: Espanha cobra um imposto sobre o património (Impuesto sobre el Patrimonio). Nas Baleares, é preciso verificar a regulamentação regional atual. Mais detalhes no guia sobre o Imposto sobre o Património em Espanha.
Checklist: Começar como Autónomo com cliente no estrangeiro
Usa esta lista como verificação de progresso – assinala cada ponto antes de emitires a primeira fatura:
- NIE disponível e válido
- Residência / TIE solicitada ou obtida
- Empadronamiento concluído
- Certificado Digital ou Cl@ve PIN ativado
- Conta bancária espanhola aberta
- Código IAE para a tua atividade pesquisado e confirmado
- Modelo 036 ou 037 apresentado junto à AEAT
- Inscrição no RETA feita com uma estimativa de rendimento realista
- Tarifa Plana / Cuota Cero (Baleares) solicitada
- Contrato de prestação de serviços assinado por escrito com o cliente
- Modelo de fatura com a devida menção de inversão do sujeito passivo (reverse-charge) criado
- Certificado de residência fiscal (AEAT) entregue ao cliente
- Calendário para os Modelos 130, 303, 349, 720 criado
- Gestoría ou contabilista contratado
- Elegibilidade para a Lei Beckham verificada (prazo: 6 meses a partir do início da atividade!)
Conclusão
Trabalhar como Autónomo com um empregador estrangeiro em Espanha é legalmente viável – desde que leves a sério o registo, compreendas a estrutura contratual e cumpras rigorosamente os prazos correntes. O novo sistema de Tramos torna as contribuições sociais mais justas, mas também mais complexas: estima o teu rendimento de forma realista e constitui reservas atempadamente. O regime de IVA para serviços B2B intracomunitários (sem taxa de IVA espanhola, inversão do sujeito passivo) poupa-te em muitos casos complexidade desnecessária – mas só se a fatura for emitida corretamente. O risco de estabelecimento estável para o teu cliente é real e deve ser minimizado através de uma estruturação contratual inteligente e de um modo de trabalho verdadeiramente independente. E: nenhum Autónomo com relações estrangeiras complexas deve trabalhar sem uma Gestoría ou consultor fiscal experiente – os 50–100 € mensais que isso custa são, em regra, o investimento mais sensato de toda a configuração.
Fontes oficiais
- Seguridad Social – Registo RETA: portal.seg-social.gob.es
- AEAT – Modelo 036/037: agenciatributaria.gob.es
- AEAT – Modelo 130 (pagamento antecipado do IRPF): agenciatributaria.gob.es/Modelos
- AEAT – Modelo 303 (IVA): agenciatributaria.gob.es
- AEAT – Modelo 349 (Declaração recapitulativa): agenciatributaria.gob.es
- AEAT – Modelo 720 (Bens no estrangeiro): agenciatributaria.gob.es
- ADT Alemanha – Espanha (BOE): boe.es — Acordo de 3 de fevereiro de 2011
- Regulamento (UE) 883/2004 (Coordenação da segurança social): eur-lex.europa.eu
- Gobierno de España – Regime especial para trabalhadores deslocados (Lei Beckham): agenciatributaria.gob.es
- RDL 3/2026 (Sistema de contribuições dos Autónomos 2026): boe.es