
Granska oskäliga villkor i spanska bolåneavtal och framställ krav
Om du misstänker att ditt spanska bolån har ett problematiskt villkor är det värt att granska lånehandlingen och betalningsbeskeden. Ett villkor är inte nödvändigtvis oskäligt bara för att en lånebetalning är hög eller en avgift känns orimlig. Det avgörande är vad ni kom överens om, hur villkoret förklarades och vilka belopp du faktiskt har debiterats. Det handlar ofta om ett räntegolv för lån med rörlig ränta, en uppläggningsavgift eller riskerna med ett bolån i utländsk valuta. Här får du veta var du kan leta, vilka handlingar som hjälper dig att granska lånet och hur du förbereder ett konkret krav till långivaren. Även om du redan har betalat tillbaka lånet bör du inte lägga undan avtalet och betalningshistoriken för snabbt. Om du har rätt att framställa ett krav och vilken tidsfrist som i så fall gäller beror dock på vilken rättslig grund kravet har.
Vilka villkor i bolåneavtalet kan vara problematiska?
En cláusula suelo är ett räntegolv för ett lån med rörlig ränta. Om den avtalade referensräntan, till exempel Euribor, sjunker kan villkoret hindra låneräntan från att gå under en fastställd nivå. Därför räcker det inte att läsa vad som står i avtalet: jämför villkoret med räntejusteringarna och de belopp du faktiskt har betalat.
Även en uppläggningsavgift kan behöva granskas när det inte tydligt har förklarats vad den avser, när det saknas en begriplig motivering till den eller när den tas ut utöver andra avgifter för granskning eller administration. Inte varje räntegolv eller avgift är ogiltig enbart på grund av vad den kallas.
| Del av avtalet | Vad du bör kontrollera | Underlag som kan hjälpa |
|---|---|---|
| Räntegolv (cláusula suelo) | Har ni avtalat om ett räntegolv, och har det tillämpats vid räntejusteringar? | Lånehandlingen och betalningsbesked för lånet |
| Uppläggningsavgift | Förklarades avgiften och togs den ut utöver andra avgifter? | Avtalshandlingar och avgiftsredovisning |
| Bolån i utländsk valuta | Vilken valutarisk kom parterna överens om och vilka följder fick den? | Lånehandling och betalningsbesked |
Var hittar du räntegolvet i ditt bolåneavtal?
Börja med lånehandlingen och leta upp villkoren för rörlig ränta. Där beskrivs referensräntan och reglerna för hur räntan ändras. Ett eventuellt räntegolv behöver du läsa mot bakgrund av de reglerna. cláusula suelo behöver inte stå som rubrik.
Jämför sedan med betalningsbeskeden: Hur har räntan ändrats och vilken ränta har långivaren faktiskt tagit ut? Den jämförelsen hjälper dig att skilja en klausul som bör granskas från en ren misstanke. Mer om hur lån med rörlig ränta fungerar finns i guiden om bolån med fast och rörlig ränta i Spanien.
Vilka handlingar behöver du för att kunna göra en tillförlitlig granskning?
Samla först ihop den undertecknade lånehandlingen, handlingar om senare ändringar och sammanställningar över räntor, lånebetalningar och avgifter. Om du vill framställa ett krav är det särskilt viktigt att koppla det avtalsvillkor du ifrågasätter till en konkret kostnad: Vilket villkor gäller det, när tillämpades det och vilken betalning anser du därför behöver granskas?
Sortera handlingarna efter avtalets ingående, senare ändringar och betalningshistorik. Om du saknar betalningsbesked eller om en avgift inte är tydligt specificerad, be långivaren skriftligen om handlingarna och en förklaring. Ange inte något bestämt belopp som du vill ha tillbaka om du inte kan räkna fram det utifrån betalningarna.
Vad går att granska juridiskt – och vad kan inte besvaras generellt?
Avtalets ordalydelse avgör inte ensam alla tvister. Vid ett räntegolv behöver man granska hur det hängde ihop med den rörliga räntan och vilken effekt det fick. När det gäller en avgift står förklaringen och beräkningen i centrum. För ett bolån i utländsk valuta kan andra frågor och andra rättsliga vägar vara avgörande.
De här rättsliga utgångspunkterna hjälper dig att bedöma frågan, men ersätter inte en granskning av just ditt avtalsvillkor:
| Utgångspunkt | Relevant vid granskning av bolån |
|---|---|
| Art. 82 Ley Hipotecaria | Avregistrering av en registrerad panträtt när lånet har betalats tillbaka |
| Art. 105 och 140 Ley Hipotecaria | Betalningsansvar och uttryckligen avtalad begränsning av ansvaret |
| Art. 579 Ley de Enjuiciamiento Civil | Möjlighet att fortsätta verkställigheten om en skuld kvarstår |
| Art. 1911 Código Civil | Allmänt ansvar med den egna förmögenheten |
Observera: En omtvistad avtalsklausul, återbetalning av ett lån och avregistrering av panträtten är olika frågor. Även när lånet är helt återbetalt tas den registrerade panträtten inte automatiskt bort ur fastighetsregistret.
Vad kan du kontrollera innan du skriver under ett nytt avtal?
Om du ska ta ett nytt bolån i Spanien kan du ta upp oklarheter innan avtalet skrivs under hos notarien. Det bindande erbjudandet kallas FEIN. Kontrollera särskilt att du förstår räntan, eventuella ränteändringar, avgifterna och villkoren för de ränterabatter som erbjuds. De steg som ingår i processen ger dig möjlighet att ställa frågor i god tid.
| Steg före avtalets ingående | Angiven tidsram | Vad du kan använda den till |
|---|---|---|
| Granskning av det bindande erbjudandet (FEIN) | 10 dagars betänketid | Gå igenom avtalsvillkor och totalkostnad |
| Information från notarien | 24 timmar före mötet då handlingen ska bestyrkas av notarien | Red ut kvarstående frågor om villkor och risker |
De här stegen gäller när du tecknar ett nytt bolån. De anger inte tidsfrister för att senare kräva tillbaka pengar som betalats på grund av ett räntegolv. Om du redan har ett avtal är det i stället avtalets ordalydelse och dina faktiska betalningar som är avgörande. Du hittar en bredare översikt i guiden om bostadsfinansiering på Mallorca.
Hur går du vidare med ett avtalsvillkor som du ifrågasätter?
För att ditt krav ska gå att bedöma behöver du beskriva vad som har hänt. Det räcker inte att bara hävda att avtalet är „missbräuchlich“.
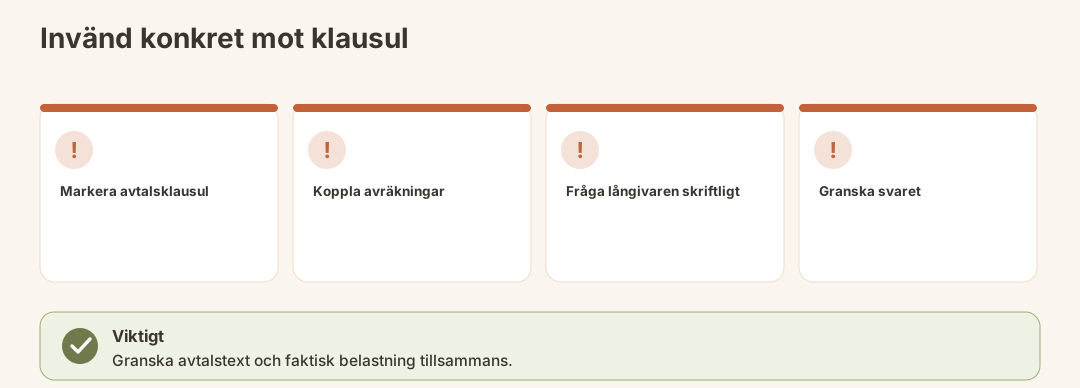
- Peka ut villkoret: Ange var det står i den undertecknade handlingen och beskriv vad det reglerar.
- Visa hur villkoret har tillämpats: Koppla ränteändringar, avgifter eller valutaavräkningar till villkoret.
- Samla underlag: Ta fram relevanta sidor ur avtalet och betalningsunderlag.
- Be långivaren om ett skriftligt förtydligande: Fråga hur beloppet har beräknats och förklara vilken kostnad du invänder mot.
- Låt någon granska svaret: Om det fortfarande råder oenighet om villkorets rättsliga verkan, beloppet eller tidsfristen för att framställa kravet, bör du låta en jurist bedöma ditt fall.
Observera: Ett avtalsvillkor som väcker frågor ger dig inte automatiskt rätt till ett visst belopp. Om du kan kräva tillbaka något, och i så fall vad, måste bedömas utifrån villkoret, hur det har tillämpats och grunden för ditt krav.
Kan du invända mot ett räntegolv även efter att lånet är återbetalt?
Spara hypotekshandlingen och avräkningarna även om du redan har betalat tillbaka lånet. Att lånet är återbetalt avgör varken om räntegolvet var problematiskt eller vilken tidsfrist som gäller för ett eventuellt krav. Det vore därför missvisande att ange en och samma tidsfrist för alla krav som rör cláusula suelo.
Skilj också på ett eventuellt krav och frågan om registreringen: Ett hypotek stryks inte automatiskt ur fastighetsregistret när lånet är helt återbetalt. För att stryka det krävs normalt en notariehandling om avregistrering som långivaren har godkänt, samt en ansökan till registret. Det är särskilt viktigt inför en senare försäljning. Du kan läsa mer om detta under att kontrollera det spanska fastighetsregistret.
Vad gör du om du har ett hypotekslån i utländsk valuta?
Om ditt lån är tecknat i utländsk valuta bör du först kontrollera hur valutan beskrivs i avtalet och hur avräkningarna har sett ut över tid. Ett hypotekslån i utländsk valuta är inte bara ett räntegolv med ett annat namn. Därför bör du inte heller utgå från samma rättsliga grund eller tidsfrist för ditt krav.
Vid en talan om ogiltigförklaring på grund av misstag som rör hypotekslån i utländsk valuta anges en tidsfrist på 4 år från det att du fick kännedom om de avgörande omständigheterna. Det innebär inte att en generell tidsfrist på 4 år gäller för alla invändningar mot klausuler i hypoteksavtal. Om du har ett sådant lån bör du låta någon granska dina handlingar och bedöma vilken rättslig väg du kan välja och när tidsfristen börjar löpa.
Vanliga misstag när du granskar avtalet
- Att bara leta efter ordet „missbräuchlich“: Det är mer relevant att se vad avtalet säger och hur räntan faktiskt har beräknats.
- Att utgå från att du har ett krav bara för att du hade väntat dig en lägre månadsbetalning: Vid lån med rörlig ränta behöver du se till referensräntan, den avtalade gränsen och den ränta som har beräknats.
- Att kräva tillbaka alla avgifter utan att granska dem: Kontrollera varför avgifterna togs ut och hur de förklarades.
- Att blanda ihop återbetalningen med avregistreringen: Det är olika frågor som måste bedömas var för sig.
- Att tillämpa samma tidsfrist på alla klausuler: Ett räntegolv och en talan om ogiltigförklaring av ett hypotekslån i utländsk valuta får inte likställas.
Checklista: Har du underlaget för ditt krav klart?
- Du har den undertecknade hypotekshandlingen.
- Den klausul du invänder mot är markerad i avtalet.
- Ändringar i avtalet har beaktats.
- Betalningsspecifikationer för amorteringar, ränta eller avgifter har kopplats till klausulen.
- I din skriftliga fråga till långivaren anger du vilken debitering det gäller.
- Om bolånet är slutbetalt behandlas frågan om eventuella anspråk och avregistreringen var för sig.
- Ingen generell tidsfrist har förutsatts för ett eventuellt anspråk utan att det först har kontrollerats om den gäller.
Vad händer sedan?
Med långivarens svar kan du kontrollera om avtalets ordalydelse stämmer överens med betalningsspecifikationerna och om du har fått svar på dina frågor om debiteringen. Om det fortfarande råder oenighet om klausulens giltighet, återbetalning eller en tidsfrist krävs en individuell juridisk bedömning. Om du samtidigt funderar på att ändra din finansiering bör du se det som ett separat beslut; guiden om att lägga om ett bolån i Spanien förklarar den frågan.
Sammanfattning
Du kan inte säkert avgöra om en klausul i ett bolåneavtal är problematisk utifrån ett enskilt nyckelord. Läs avtalshandlingen tillsammans med betalningsspecifikationerna, ange vilken debitering det gäller och begär först en begriplig förklaring. Särskilt om bolånet redan är slutbetalt eller om du har ett lån i utländsk valuta bör du hålla isär anspråket, tidsfristen och, i förekommande fall, avregistreringen.
Detta är inte juridisk rådgivning eller skatterådgivning. Om en klausul är ogiltig och om du har ett anspråk som du kan göra gällande kan bara bedömas utifrån ditt avtal och din betalningshistorik.
Officiella källor
- Boletín Oficial del Estado (BOE) – officiella lagtexter, däribland Código Civil, Ley Hipotecaria, Ley de Enjuiciamiento Civil och bestämmelserna om fastighetslån.
- Banco de España – officiell information om bankverksamhet och hypotekslån.
- Consejo General del Poder Judicial – information om spansk rättspraxis.