
Comprar habitatges de banc o en subhasta a Espanya
Es immobles bancaris i ses subhastes judicials a Espanya semblen dues vies per aconseguir una casa barata. En realitat, hi pot haver diferències considerables entre una venda ordinària d'un immoble d'un banc, una subhasta judicial en curs i una oferta de cessió d'una posició en un procediment de subhasta. Un preu baix a s'anunci no te diu ni si pots visitar s'habitatge ni si estarà desocupat quan l'adquireixis. Formulacions com sin posesión – sense possessió – mereixen més atenció que sa paraula «ganga».
Aquesta guia t'ajuda a distingir es termes que apareixen en es anuncis espanyols. Hi trobaràs on consultar ses subhastes judicials, quins documents són importants abans de fer una oferta i per què un anunci encara no és una guia fiable per adquirir un immoble. A Mallorca, ses subhastes judicials segueixen ses normes processals espanyoles; en qualsevol altra compravenda immobiliària, també cal revisar ses qüestions fiscals i urbanístiques aplicables a sa ubicació de s'immoble.
Immoble bancari o subhasta judicial: què compres realment?
Un immoble bancari és un immoble que, després d'un procés d'execució, pot haver passat a formar part des patrimoni d'una entitat de crèdit i que posteriorment es posa a sa venda. En aquest cas, s'anunci descriu una venda d'aquest patrimoni, no necessàriament una subhasta en què participis tu mateix.
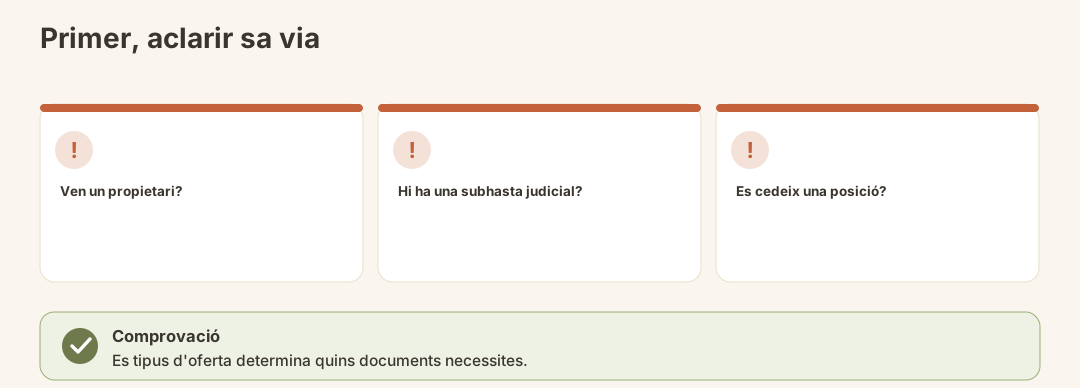
En una subhasta judicial, en castellà subasta judicial, licites en un procediment d'execució en curs. Una ejecución hipotecaria és una execució per un crèdit hipotecari. Has d'examinar amb especial cura ses ofertes que impliquen una cessió derivada d'un procediment de subhasta: en aquest cas, pot ser que no es tracti de sa venda habitual d'un habitatge ja desocupat i disponible.
| Denominació a s'oferta | Què descriu d'entrada | Pregunta abans de fer sa passa següent |
|---|---|---|
| Immoble bancari, vivienda de banco | Venda d'un immoble des patrimoni d'un banc | Qui figura com a propietari en es registre i qui ven? |
| Subasta judicial | Subhasta judicial en curs | Quin és s'edicte oficial i quines condicions s'hi apliquen? |
| Ejecución hipotecaria | Execució relacionada amb una hipoteca | En quina fase es troba es procediment? |
| Cessió procedent d'una subhasta | Oferta d'una posició dins es procediment | Què se cedeix exactament i quina autorització judicial és necessària? |
| Sense possessió | Oferta sense possessió garantida de s'immoble | Qui ocupa s'immoble i com es podria fer s'entrega? |
Atenció: «Des banc», «procedent d'una subhasta» i «sense possessió» no són garanties equivalents sobre sa propietat, s'entrega o s'estat. Demana que t'expliquin per escrit sa modalitat concreta de venda o de procediment.
On pots trobar immobles de bancs i subhastes judicials a Espanya?
Pots consultar ses subhastes judicials en es portal oficial de subhastes des BOE. Cerca-hi s'immoble en qüestió i llegeix s'edicte corresponent i sa informació des procediment que hi consta. Un anunci en un portal immobiliari et pot donar una pista, però no substitueix aquesta comprovació.
Es immobles de bancs també es comercialitzen com a ofertes de venda ordinàries. Si cerques a idealista o a través d'una agència immobiliària, primer has d'aclarir qui ven realment i si s'immoble encara es troba en un procediment judicial.
Nota sobre nosaltres: mallorca.com, que gestiona aquesta guia, també ofereix immobles. També aquí hauries de comprovar ses dades de cada anunci amb sa documentació de s'immoble.
Què revela un anunci barat, i què no?
Un exemple d'una cerca a idealista d'immobles a Mallorca fins a 100.000 € mostra per què es preu tot sol no és una base suficient per prendre una decisió. Ses ofertes que hi apareixen presenten diferències considerables en ses dades bàsiques visibles:
| Immoble anunciat | Preu de s'anunci | Superfície | Habitacions | Aspecte destacable de s'anunci |
|---|---|---|---|---|
| Pis a Son Gotleu, Palma de Mallorca | 60.000 € | 76 m² | 2 | Descrit com un immoble en procés de subhasta i sense possessió |
| Casa de camp a Santa Margalida | 93.000 € | 45 m² | 1 | Inclòs a sa mateixa cerca per preu |
A s’oferta de Son Gotleu, s’anunci indica s’identificador BOE SUB-JA-2026-257815. A més, descriu una cessió derivada d’una subhasta judicial que requereix que es jutjat competent n’aprovi s’import. Per tant, es preu indicat no vol dir, per si mateix, que puguis comprar un habitatge disponible exactament en aquestes condicions. Es preus i s’estat des procediment d’un anunci poden canviar; prevalen es documents actuals de s’immoble i des procediment.
| Dades indicades concretament a s’exemple | Dada | Què no en pots deduir |
|---|---|---|
| Preu de s’habitatge de Son Gotleu | 60.000 € | Es cost final de s’adquisició |
| Superfície de s’habitatge | 76 m² | S’estat de conservació de s’immoble |
| Identificador BOE | SUB-JA-2026-257815 | Que ja s’hagi adjudicat |
| Estat de possessió | Sense possessió | Que se t’entregui desocupat després des pagament |
| Aprovació judicial | Necessària per a s’import de sa cessió | Que sa cessió ja estigui aprovada |
Com funciona sa compra mitjançant una subhasta judicial?
Per a tu, es procediment no comença amb una oferta, sinó amb sa revisió des cas concret. Sa llei d’enjudiciament civil espanyola, sa Ley de Enjuiciamiento Civil, regula ses subhastes judicials. Per participar-hi, són decisives ses condicions publicades actualment de cada subhasta; no facis servir explicacions generals antigues com a guia per a una subhasta en curs.
- Identifica s'immoble al portal BOE. Compara'n s'identificador, sa descripció i sa documentació amb s'anunci que t'ha fet conèixer sa subhasta.
- Revisa s'edicte i sa situació registral. Aclareix quina propietat se subhasta i quines càrregues o drets són importants per a sa teva decisió.
- Aclareix sa situació de possessió i ús. Demana expressament si hi ha ocupants o llogaters i si és possible visitar s'immoble. No donis per fet que una adjudicació et permetrà accedir-hi immediatament.
- Revisa ses condicions per licitar i es finançament. Llegeix es requisits, ses garanties, ses condicions de pagament i ses possibles conseqüències de fer una oferta en aquesta subhasta abans de participar-hi.
- Només llavors decideix si hi fas una oferta. Tingues en compte es tributs, sa inscripció registral, s'estat de s'immoble i un possible procediment per obtenir-ne sa possessió.
Es NIE i sa preparació de sa teva documentació formen part de sa planificació de sa compra. Consulta ses condicions vigents de cada subhasta per saber quins justificants necessites.
Per què es registre de sa propietat i sa possessió s'han de comprovar per separat?
Es registre de sa propietat t'ajuda a determinar quin dret sobre quin immoble està afectat i quines inscripcions hi consten. Sa situació de possessió respon a una altra pregunta: Qui pot fer servir i lliurar realment s'immoble? Una futura adquisició de sa propietat no resol automàticament aquesta qüestió pràctica.
Especialment en cas de sin posesión, abans d'assumir cap compromís econòmic, fes aclarir qui fa servir s'immoble i quines passes caldrien per obtenir-ne sa possessió. Si no és possible visitar-ne s'interior, tampoc no en podràs valorar s'estat com ho faries amb una casa accessible. Per comprovar sa propietat i ses càrregues, sa nostra guia sobre es registre de sa propietat espanyol és es pas següent més adequat; per a es defectes visibles i ses qüestions relatives a ses visites, consulta sa llista de comprovació per visitar un immoble.
A Mallorca, també hauries de comprovar si s'estat de sa construcció concorda amb sa documentació. Un preu de compra baix no fa que una ampliació no autoritzada deixi de ser problemàtica.
Què indica «ejecución hipotecaria» sobre una oferta?
Ejecución hipotecaria designa un procediment d'execució hipotecària. Però es terme, per si sol, no respon sa pregunta decisiva per a sa teva compra: Estàs licitant en una subhasta en curs, t'ofereixen una posició dins es procediment o ja és un propietari qui ven s'immoble? Un anunci de cessió, per exemple, encara pot requerir una autorització judicial. Per això, comprova en quin punt es troba es procediment a partir de s'oferta concreta i, si és una subhasta, de s'expedient oficial.
Quines despeses has de tenir en compte, a més des preu ofert, per prendre sa decisió?
En una compra ordinària i en una adquisició mitjançant subhasta, a més des preu, hi pot haver impostos i despeses d'inscripció registral i de revisió professional. Quin impost s'aplica i quina base imposable correspon en cada cas és una cosa que hauries d'aclarir abans de prendre una decisió vinculant: es preu d'un anunci no és es pressupost complet de compra.
Per a Mallorca, trobaràs ses diferents partides de sa compra a sa guia sobre ses despeses addicionals de compra. Si es procediment implica una situació de possessió incerta, s'hi afegeixen possibles despeses i retards que no es poden deduir des preu anunciat. Per això, fes revisar es cas concret i sa documentació per un advocat amb experiència en compravendes d'immobles a Espanya.
Avís: Aquest article no constitueix assessorament jurídic ni fiscal. Especialment en subhastes i cessions, es drets, ses condicions de pagament i ses conseqüències depenen des procediment concret.
Errors més freqüents en sa compra d'immobles procedents de bancs o subhastes
- Confondre es preu ofert amb es preu final. A s'anunci mostrat, a més des preu, hi figuren «sense possessió», un identificador BOE i una autorització judicial necessària.
- Confondre un immoble d'un banc amb una subhasta en curs. Comprova si negocies amb un propietari, si licites tu mateix o si has d'adquirir una posició dins un procediment.
- Llegir només s'anunci. Per a una subhasta judicial, necessites s'edicte oficial i sa documentació de s'immoble.
- Equiparar sa comprovació des registre de sa propietat amb sa qüestió de sa possessió. Una inscripció no respon quan podràs accedir a s'immoble.
- Donar per conegut s'estat de s'immoble sense haver-lo visitat. Quan no és possible accedir-hi, queda pendent un risc important.
- Acceptar sense comprovar ses descripcions generals des procediments. En una subhasta concreta, guia't per ses condicions que s'hi publiquen actualment.
Llista de comprovació abans de prendre una decisió vinculant
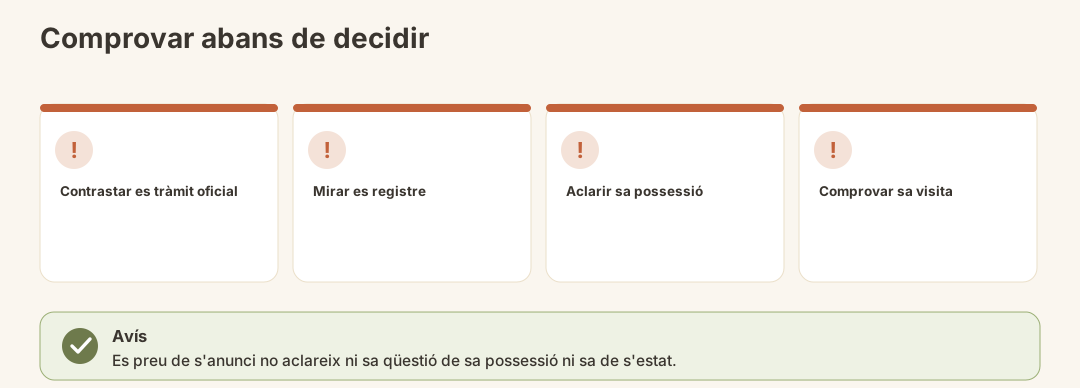
- Sé si se tracta d'una venda d'un immoble de sa cartera d'un banc, d'una subhasta judicial o d'una cessió.
- En una subhasta, he contrastat s'immoble amb es portal oficial des BOE.
- S'han comprovat sa titularitat, sa descripció de s'immoble i ses inscripcions registrals rellevants.
- S'ha aclarit sa situació real de possessió, no només sa redacció de s'anunci.
- Sé si puc visitar s'immoble i fins a quin punt.
- Tenc a mà ses condicions per fer una puja, pagar o fer una cessió.
- He tengut en compte es impostos, sa inscripció registral, ses qüestions relatives a s'edificació i ses possibles passes posteriors a s'hora de prendre sa decisió.
Què ve després?
En una venda ordinària d'un immoble de sa cartera d'un banc, després venen sa revisió de sa documentació contractual i sa preparació de sa compra. Si se tracta d'una subhasta judicial, es procediment concret i ses resolucions que s'hi dictin determinen ses passes següents. Una cessió derivada des procediment, en canvi, no l'has de tractar com una compravenda ordinària ja tancada.
Per continuar amb es procés de compra, et poden ajudar ses guies sobre es notari en sa compra d'un immoble a Espanya i sobre sa compra d'un immoble de segona mà a Mallorca. Sa clau és que, només després d'aclarir sa situació jurídica, sa possessió i s'estat, planifiquis quan i com podràs fer servir s'immoble de veres.
Conclusió: primer entén es procediment, després valora es preu
Un immoble d'un banc pot ser una casa comercialitzada de manera ordinària; una subhasta forçosa és un procediment judicial. Entremig hi ha ofertes en què se pretén vendre una posició derivada d'aquest procediment. Per això, es termes de s'anunci són es teu punt de partida, no sa teva decisió de compra. Compara s'anunci amb s'expedient oficial, comprova per separat es registre de sa propietat i sa possessió, i no facis comptes només amb es preu que s'hi veu. Si no se pot explicar clarament sa via d'adquisició, aquesta és precisament sa informació més important abans de fer una puja.