
Comprar un habitatge en cooperativa a Espanya: contracte, costs i riscs
Qui vulgui comprar un habitatge en cooperativa a Espanya hauria d’aclarir primer una qüestió: Què s’adquireix exactament: un habitatge concret o, d’entrada, una participació en un projecte d’habitatges? D’això depèn quins documents necessites, quan hauràs de fer es pagaments i quins riscs assumeixes durant sa fase de construcció. Un plànol atractiu i un preu final indicat no són suficients.
Aquesta guia t’explica com revisar una oferta d’aquest tipus: des que és objecte des contracte fins an es terreny, s’avanç de s’obra i es calendari de pagaments. També hi trobaràs quins avantatges poden sorgir en es projecte concret i per què un suposat estalvi només es pot valorar amb un desglossament complet des costs. Es preus d’exemple de Mallorca serveixen per comparar amb ofertes d’obra nova convencionals; no són ofertes de cooperatives. A s’hora de decidir, compten es documents de cada projecte, no com s’anomena a s’anunci.
Què vol dir comprar un habitatge en cooperativa?
S’expressió «habitatge en cooperativa» no aclareix quan adquireixes sa propietat d’un habitatge determinat. Demana que t’expliquin per escrit quina condició tindràs amb sa primera signatura, com s’assignarà un habitatge i quin contracte regularà s’adquisició posterior.
És igualment important distingir-ho de sa comunidad de propietarios: és sa comunitat de propietaris d’un conjunt residencial. Per tant, un habitatge ofert amb piscina comunitària o garatge compartit no és necessàriament un habitatge en cooperativa. Allò que compta és s’estructura jurídica de s’adquisició, no s’equipament de s’edifici.
Quins avantatges pot tenir aquest model?
Un avantatge seria una bona relació entre es preu total i allò que s’ofereix. Però això només es pot valorar si es terreny, es costs de construcció, es costs des projecte, es impostos i es possibles pagaments addicionals posteriors figuren en un desglossament clar. D’aquí no se’n pot deduir un estalvi general respecte de sa compra d’una obra nova convencional.
Sa possibilitat de participar en un projecte que encara s’està desenvolupant també et pot interessar. Ara bé, es documents des projecte han d’indicar si realment pots intervenir en ses decisions i de quina manera. Per això, no demanis només informació sobre es habitatges previstos, sinó també sobre qui aprova es canvis i qui n’assumeix es costs.
Com es desenvolupa s’adquisició?
En un projecte encara no acabat, sa revisió, es pagaments i s’entrega tenen lloc en moments diferents. Ses compres d’obra nova convencionals solen passar per una reserva, pagaments durant sa fase de construcció i sa signatura final de s’escriptura notarial. No donis per fet que una oferta de cooperativa segueix aquest mateix procés: demana que t’expliquin cada passa des projecte concret.
- Aclarir es model d’adquisició: Quin document signes primer i quin dret obtens en fer-ho?
- Revisar es projecte: Qui té sa disposició des solar, quina documentació d'obra hi ha i quin habitatge està previst?
- Revisar es finançament i es calendari de pagaments: Quins imports s'han de pagar, per quin concepte i què passa si hi ha canvis o retards?
- Comprovar ses garanties abans de fer pagaments: Exigeix es justificants previstos per a ses bestretes i fes valorar què impliquen per a es teu contracte.
- Preparar sa formalització: Aclareix quins requisits s'han de complir abans de s'escriptura notarial, de s'entrega i d'una inscripció posterior en es registre de sa propietat.
Atenció: Una reserva o un contracte privat no substitueixen sa comprovació des solar i des teus drets contractuals. En sa compra d'un immoble, poden sorgir obligacions abans de sa cita amb es notari.
Quins documents i quines clàusules contractuals són decisius?
Fes preguntes concretes a sa cooperativa o a ses persones responsables des projecte i exigeix que ses respostes constin en sa documentació, no només en sa conversa de venda.
| Aspecte a revisar | Què hauries d'aclarir per escrit |
|---|---|
| Solar | Qui hi consta com a propietari i quines càrregues hi ha? |
| Habitatge | Com es descriuen de manera vinculant sa ubicació, sa superfície, s'equipament i s'assignació de s'habitatge? |
| Costs des projecte | Quines partides estan incloses en s'import indicat i quines no? |
| Pagaments | Quan s'han de pagar es imports i quines garanties cobreixen ses bestretes? |
| Canvis | Qui decideix sobre ses modificacions de sa planificació, es preu o s'equipament? |
| Sortida des projecte | Què passa si te'n vas o si es projecte no continua tal com estava previst? |
| Formalització | Amb quins requisits es formalitzarà s'escriptura notarial i es farà sa inscripció en es registre de sa propietat? |
Per comprovar es solar, un extracte actualitzat des registre de sa propietat és un punt de partida important. Si es tracta d'un projecte de construcció, també s'han de revisar ses llicències i s'estat de s'obra descrit. Llegeix també com pots consultar es registre de sa propietat a Espanya i què cal tenir en compte en comprar sobre plànol.
Què diu realment es preu anunciat?
Una xifra a s’anunci encara no és un pressupost total fiable. Compta amb es pagaments que Es teu contracte preveu, i no donis per definitives ses despeses que només es concretaran després de sa primera confirmació. Tampoc no pots deduir es tractament fiscal només de sa paraula «cooperativa»: en una compravenda immobiliària ordinària, es tipus d’imposts són diferents per a habitatges de segona mà i d’obra nova.
Sa taula següent mostra es preus d’oferta publicats de projectes convencionals d’obra nova a Mallorca. No demostra ni es preus ni es possibles avantatges de preu d’habitatges de cooperativa.
| Oferta convencional d’obra nova | Localitat | Preu d’oferta publicat |
|---|---|---|
| Las Terrazas de Cala Bona | Cala Bona | a partir de 316.822 € |
| Residencial Los Palmitos | Cala Ratjada | a partir de 410.000 € |
| Marqués de Fontsanta 72 | Palma de Mallorca | a partir de 419.000 € |
Un preu «a partir de» descriu s’oferta concreta, no es cost total des teu habitatge. Per planificar es pressupost, et poden ajudar ses guies específiques sobre ses despeses addicionals de compra a Mallorca i sobre s’AJD en sa compra d’immobles a Espanya.
Amb què hauries de comparar una oferta d’habitatge cooperatiu?
Compara, si pots, habitatges amb una ubicació, una superfície i uns acabats semblants. Fixa’t en una diferència important: un habitatge que ja està a punt per entrar-hi es pot visitar; en un projecte en fase de construcció també has d’avaluar-ne sa finalització i ses condicions des contracte.
Aquests exemples també són no són habitatges de cooperativa. Es tracta d'ofertes d'obra nova publicades a Sa Coma amb sa data de publicació de cada anunci.
| Oferta d'obra nova a Sa Coma | Preu de s'oferta | Data de s'anunci |
|---|---|---|
| Habitatge prèmium prop de la mar | 375.000 € | 16.03.2026 |
| Habitatge prèmium en una ubicació privilegiada | 405.000 € | 16.03.2026 |
| Habitatge prèmium prop de la mar | 465.000 € | 16.03.2026 |
Aquests preus són punts de comparació, no una valoració d'un projecte cooperatiu concret. Per saber si una oferta és més econòmica, cal comparar es costs totals i es riscs assumits.
Avís sobre un interès propi: mallorca.com també ofereix immobles. S'operador d'aquesta guia també té una oferta immobiliària pròpia; tampoc en aquest cas un anunci substitueix una revisió jurídica i tècnica de s'immoble.
Quins riscs tenen més pes?
Es risc pràctic més important és immobilitzar doblers abans que tenguis clars es teus drets i ses condicions des projecte. En un projecte de construcció, s'hi afegeixen possibles canvis en sa planificació i es costs, així com retards fins a sa finalització de s'obra. Per això, comprova sa relació entre s'avanç de s'obra, es venciment des pagaments i ses garanties previstes per a cada pagament a compte.
Un altre risc és confondre ses promeses des projecte amb drets garantits. Un habitatge que t'han mostrat, una data prevista d'entrega o un import indicat han de constar a sa documentació vinculant. Si no hi ha una regla clara per a ses desviacions o per a sa teva sortida, fes que s'aclareixi abans de signar.
Avís: Aquesta guia no constitueix assessorament jurídic ni fiscal. En particular, sa situació contractual i ses conseqüències fiscals d'una oferta de cooperativa s'han d'avaluar segons com estigui estructurada realment.
Es errors més habituals en sa compra
- Deduir es model a partir des nom: Només es contractes mostren què adquireixes inicialment i com accedeixes a s'habitatge.
- Reservar abans de revisar s'immoble: Es registre de sa propietat, sa documentació des projecte i ses condicions de pagament s'han de revisar abans de prendre una decisió vinculant.
- Comparar només es preu anunciat: Una comparació sense un desglossament complet des costs pot dur a confusió.
- Fer pagaments a compte sense justificants: Abans de cada pagament, demana quina finalitat té, quan venç i quina garantia està prevista.
- Pensar que sa cita amb es notari serveix per fer tota sa revisió: Has d'aclarir abans s'estat de s'obra, ses autoritzacions i es riscs contractuals.
Llista de comprovació abans de firmar
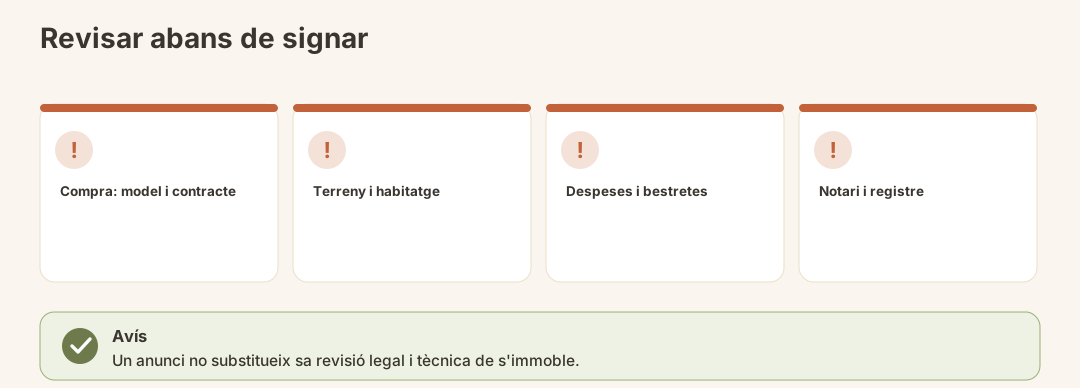
- Puc explicar què adquireixo jurídicament amb sa primera firma.
- S'han revisat es terreny i ses càrregues.
- S'habitatge previst i es seu equipament estan descrits per escrit.
- Totes ses partides de costs conegudes i tots es pagaments estan desglossats.
- Es contracte estableix regles comprensibles per a canvis, retards i sa meva possible renúncia.
- S'han revisat es justificants de ses garanties des pagaments a compte.
- S'han aclarit es requisits per a s'escriptura notarial i sa inscripció en es registre de sa propietat.
- He fet avaluar de manera independent es contracte i ses conseqüències fiscals.
Què ve després?
Si sa revisió és positiva, durant sa fase des projecte no perdis de vista es terminis de pagament acordats ni es justificants corresponents. Abans de tancar s'operació, s'han de tornar a comparar s'habitatge construït i ses característiques pactades en es contracte.
Després d'una compravenda immobiliària ordinària, també queden pendents sa tramitació fiscal, sa inscripció en es registre de sa propietat i es canvi de titularitat des contractes de subministrament. Es tràmits que es poden fer en es teu projecte cooperatiu i es moment en què es poden fer depenen de sa via concreta de formalització. Per preparar-te, aquí trobaràs informació sobre sa cita amb es notari en una compravenda immobiliària.
Conclusió
Un habitatge de cooperativa pot ser interessant si es projecte, es contracte i es pressupost total et convencen. Però es nom, tot sol, no garanteix ni un preu més baix ni un moment determinat per adquirir sa propietat. Revisa primer es teus drets i pagaments, després es terreny i es projecte de construcció, i només llavors compara es cost total amb es d'altres habitatges.