
Impost de successions i donacions d'immobles a Mallorca el 2026
Qui hereta o transmet en vida una finca a Mallorca, un apartament a Palma o una vila a Son Vida s'enfronta a un impost molt diferent de s'alemany: s'Impuesto de Sucesiones y Donaciones (ISD), s'impost espanyol sobre successions i donacions. Sa clau és que no és s'Estat espanyol qui en fixa s'import, sinó sa comunitat autònoma corresponent. I ses Balearen varen dur a terme entre 2023 i 2025 una reforma que, a sa pràctica, deixa exemptes d'imposts ses herències i ses donacions d'immobles entre es familiars més propers. Aquesta guia t'explica qui paga i quant paga s'any 2026, per què es pacto sucesorio és probablement sa fórmula de planificació més important per a propietaris d'immobles i quins terminis no pots deixar passar de cap manera.
Impost de successions
Explicació
La normativa balear s'aplica quan el causant va romandre a les Balears el major nombre de dies dels cinc anys anteriors a la mort. Si no era resident a Espanya, els hereus poden aplicar la normativa de la comunitat on radiqui la part més valuosa del cabal situat a Espanya.
Explicació
La part que correspon a aquest hereu, com a mínim el valor de referència — el valor oficial del Cadastre, per sota del qual no es pot tributar.
Explicació
El grup determina la reducció, la tarifa, el coeficient multiplicador i la bonificació. Dins del grup III la llei distingeix a més entre consanguinitat i afinitat.
Explicació
La bonificació més alta per als col·laterals per consanguinitat només s'aplica quan no hi concorren descendents o adoptats del causant. Els desheretats no compten.
- A ingressar (quota a ingressar)
- 27.129,85 €
- Valor de l'immoble heretat
- 300.000,00 €
- Grup de parentiu
- Grup III — germans, oncles, nebots per consanguinitat
Reducció per habitatge habitual: 0,00 € · Valor consignat a l'escriptura dins del límit: Sí, valor dins del límit
Normativa vigent a 25 de juliol del 2025
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
Donar o deixar en herència
- Diferència: donació menys herència
- 72.219,00 €
- Total d’impostos (Donació avui)
- 124.800,00 €
- Total d’impostos (Herència en la data indicada)
- 52.581,00 €
Tots els imports inicials són exemples triats, no valoracions oficials. Substitueix-los pels teus imports.
Normativa vigent a 1 de gener del 2026
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
Impuesto de Sucesiones y Donaciones (ISD): autonòmic, no estatal
A diferència d'Alemanya, a Espanya no hi ha una escala de s'impost de successions comuna per a tot s'Estat. S'ISD es regeix per una llei estatal (Ley 29/1987), però sa potestat tributària s'ha cedit a ses comunitats autònomes. Cada comunitat pot establir reduccions pròpies (reduccions), tipus impositius i, sobretot, bonificacions sobre sa quota tributària (bonificacions). Això provoca diferències enormes: heretar es mateix immoble pot costar quantitats de cinc xifres a Astúries i 0 euros a ses Balearen.
Quatre factors determinen sa càrrega fiscal:
| Factor | Significat |
|---|---|
| Grup de parentiu | Es grups I+II (fills, cònjuges, pares) paguen menys; es grups III/IV, bastant més |
| Valor de s'immoble | Sa base imposable es calcula a partir des valor de referencia des cadastre o des valor de mercat |
| Punt de connexió | Residència de sa persona difunta o de qui rep sa donació, o ubicació de s'immoble a ses Balearen |
| Data de meritació (meritació) | Dia de sa defunció o dia de s'escriptura notarial — determina quina versió de sa reforma s'aplica |
S'impost sobre successions espanyol estableix quatre grups de parentiu. Són sa clau de tota sa càrrega fiscal:
| Grup | Persones incloses | Situació 2026 |
|---|---|---|
| Grup I | Descendents menors de 21 anys | 100 % de bonificació — a sa pràctica, exempt d'imposts |
| Grup II | Fills a partir de 21 anys, cònjuges/parelles registrades, pares, padrins | 100 % de bonificació — a sa pràctica, exempt d'imposts |
| Grup III | Germans, oncles/ties, nebots/nebodes, parents per afinitat | 35 % o 60 % de bonificació — segons es tipus de parentiu i es tipus d'adquisició |
| Grup IV | Cosins, parents més llunyans, persones sense parentiu | Sense bonificació general |
Important: Una parella no casada només s'inclou en es Grup II si està inscrita com a pareja estable en es registre balear. Sense aquesta inscripció, sa parella passa as Grup IV — i, per tant, se li aplica sa tarifa completa. Per a ses parelles alemanyes a Mallorca, aquesta és una de ses trampes més cares.
Sa reforma de ses Balearen: bonificació des 100 % per as grups I i II
Des de dia 18 de juliol de 2023, ses Balearen concedeixen una bonificació des 100 % sobre sa quota tributària corregida (cuota íntegra corregida) per adquisicions per causa de mort, així com per ses assimilades pactes successoris, sempre que s'hereu pertanyi as grup I o II. Dit clar: un fill que hereta sa vil·la de sos pares paga 0 euros d'ISD, independentment des valor. Ja no hi ha cap límit màxim.
El 2025, sa reforma es va ampliar de nou amb sa llei de pressuposts (Ley 6/2025, en vigor des de 25 de juliol de 2025) i es va estendre a donacions en vida. També es va augmentar sa bonificació per as grup III. El 2026, es manté sa situació més favorable de sa història per a ses transmissions familiars a ses Balearen.
| Situació (data de referència: 2026) | Bonificació sobre sa quota tributària | Efecte |
|---|---|---|
| Grup I (descendents menors de 21 anys) — herència i donació | 100 % | 0 € d'ISD |
| Grup II (fills a partir de 21 anys, cònjuges, pares) — herència i donació | 100 % | 0 € d'ISD |
| Successió (inclòs es pacte successori) — grup III, parents col·laterals consanguinis de 2./3. grau (germans, oncles/ties, nebots/nebodes) sense descendents concurrents des causant | 60 % (abans 50 %) | molt reduït |
| Successió — grup III, altres casos: parents col·laterals consanguinis quan també hi ha descendents des causant, i parents per afinitat | 35 % (abans 25 %) | reduït |
| Donació — grup III, parents col·laterals consanguinis de 2./3. grau, també quan hi ha fills des donant | 60 % (des de 25 de juli de 2025) | molt reduït |
| Donació — Grup III, altres casos (parents per afinitat) | 35 % (des de 25 de juli de 2025) | reduït |
| Grup IV | cap bonificació general | tarifa íntegra |
S'error de lectura més freqüent en aquesta taula: Sa condició sense descendents concurrents s'aplica només en cas d'herència (Art. 36 bis Decreto Legislativo 1/2014). En sa donació, sa llei ni tan sols exigeix aquesta condició: s'Art. 54.2 concedeix es 60 % a tots es parents col·laterals consanguinis de 2n i 3r grau. Un germà que rep una donació juntament amb es fills des donant obté, per tant, es 60 % íntegre; si aquest mateix germà heretàs juntament amb es mateixos fills, només obtindria es 35 %. Per a es parents per afinitat, es percentatge es manté en es 35 % en tots dos casos. Per a es Grup III, sa deducció per donació només existeix des de 25 de juli de 2025: sa versió anterior només preveia sa fórmula des 7 % per a ses donacions des grups I i II.
Una diferència tècnica que a sa pràctica poques vegades causa problemes, però que determina s'ordre des càlculs: en cas d'herència, es benefici fiscal és una bonificació sobre sa quota tributària corregida (Art. 36, 36 bis), mentre que en sa donació és una deducció (deducció) de sa quota líquida (Art. 54). En es cas des immobles, totes dues exigeixen que es valor declarat a s'escriptura no superi es valor de referència en més d'un 20 %.
A més de sa bonificació, hi ha unes reduccions prèvies (reduccions per parentiu), que es resten de sa base imposable:
| Grup | Mínim exempt personal |
|---|---|
| Grup I | 25.000 € + 6.250 € per cada any per davall des 21 (màxim total de 50.000 €) |
| Grup II | 25.000 € |
| Grup III | 8.000 € |
| Grup IV | 1.000 € |
En cas de s'immoble d'ús propi des causant, per as grups I+II també s'hi afegeix una reducció de fins as 100 % des valor de s'habitatge habitual (fins a un límit màxim legal), especialment rellevant si sa bonificació no s'arribàs a aplicar.
Sa condició clau per as immobles: Perquè s'accepti sa bonificació des 100 %, a s'escriptura notarial (escritura pública) hi ha de constar es valor de s'immoble adquirit, i aquest no pot superar es valor de referència des cadastre en més d'un 20 %. Si no existeix cap valor de referència o sa Dirección General del Catastro no el pot certificar, es valor de mercat és es límit. Qui hi declari un valor massa baix s'arrisca a una revisió i a perdre sa bonificació.
Donació en vida o herència per defunció
Impost de donacions
Explicació
El que es dona decideix quina normativa s'aplica i de què depèn la deducció. En un immoble regeix sempre la normativa de la comunitat on es troba, encara que donant i donatari visquin a fora.
Explicació
En un immoble, el valor declarat, com a mínim el Valor de referència — el valor oficial del Cadastre, per sota del qual no es pot tributar. En diners, l'import donat.
Explicació
El grup decideix el coeficient multiplicador i la deducció. En donacions la llei tracta igual els grups I i II; dins del grup III separa la consanguinitat de l'afinitat.
Explicació
Per a la deducció, l'escriptura pública ha de consignar en els immobles un valor que no superi el valor de referència en més d'una cinquena part. Si no hi ha valor de referència, regeix el valor de mercat. Si no es compleix, als grups I i II els queda la fórmula alternativa i als altres, res.
- A ingressar (cuota a ingresar)
- 0,00 €
- Valor de la donació
- 350.000,00 €
- Grup de parentiu
- Grup I/II — fill, nét, cònjuge, pare o mare
Residència del donatari: A les Illes Balears
Normativa vigent a 25 de juliol del 2025
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
Fins a mitjan 2025 hi havia una asimetria decisiva: ses herències tenien una bonificació des 100 %, però ses donacions ordinàries (donacions) en vida no. Estaven subjectes a una tarifa progressiva (des 7,65 % fins as 34 %), limitada per una deducció autonòmica a una càrrega efectiva d'aproximadament un 7 %. Des des 25 de juliol de 2025, aquesta diferència ha desaparegut: ses donacions ordinàries a persones des grups I i II també es beneficien d'una deducció des 100 % sobre sa quota tributària (quota líquida) — donar un apartament a un fill mitjançant escriptura notarial costa, per tant, 0 euros d'ISD. Com amb ses herències d'immobles, també s'hi aplica sa condició que es valor declarat no superi es valor de referència supera en un 20 % com a màxim.
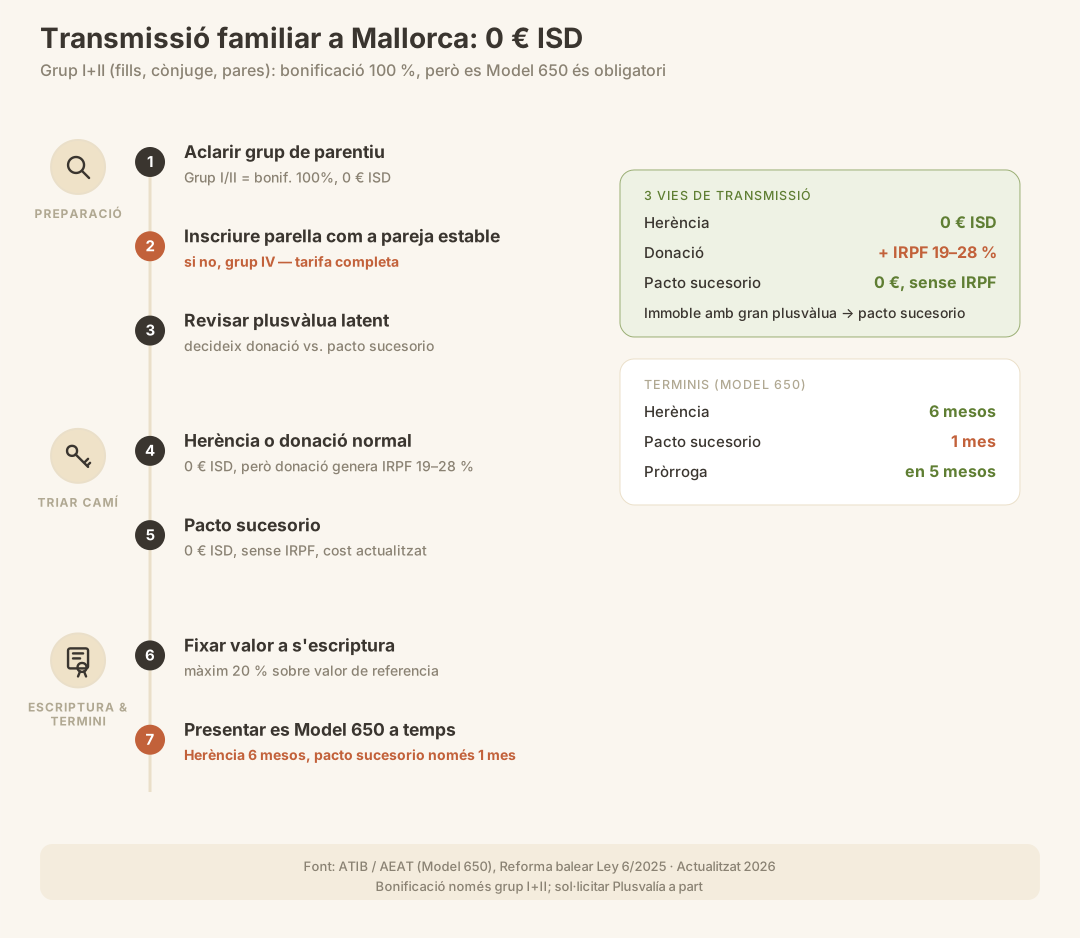
Però alerta: s'ISD és només un de diversos imposts. En cas d'una donació ordinària d'un immoble, es donant ha de tributar per s'augment de valor a s'impost sobre sa renda propi (IRPF) — es guany patrimonial. Si s'immoble ha augmentat de valor al llarg des anys (cosa habitual a Mallorca), aquest guany latent tributa a s'IRPF des donant a un tipus d'entre es 19 % i es 30 %. Aquesta càrrega de s'IRPF no desapareix amb sa bonificació de s'ISD.
| Via de transmissió | ISD (adquirent) | IRPF des donant/causant | Quan convé |
|---|---|---|---|
| Herència (defunció) | 0 € (G I+II) | cap — plusvàlua des mort no s'aplica | Cas habitual: no tributa cap guany latent |
| Donació ordinària | 0 € (G I+II, des de 07/2025) | sí, si hi ha augment de valor (19–30 %) | Diners, béns adquirits fa poc, poca revaloració |
| Pacte successori | com una herència (1 % fins a 700.000 €) | cap — es considera una adquisició per causa de mort | Immobles/participacions amb un guany latent elevat |
Regla general: Per a doblers en efectiu, comptes o béns adquirits fa poc sense una plusvàlua significativa sa donació ordinària és senzilla. Per a immobles amb una plusvàlua latent elevada es pacto sucesorio és sa millor opció, perquè evita sa trampa de s'IRPF.
Pacto sucesorio: sa particularitat balear
Es pacto sucesorio és una particularitat des dret civil balear i només és possible en unes poques regions espanyoles amb dret civil propi (Balearen, Katalonien, Aragonien, Galicien, Navarra, Baskenland). Es tracta d'un pacte successori contractual, amb es qual pots transmetre patrimoni irrevocablement a sa generació següent en vida — fiscalment, però, s'adquisició es considera una adquisició per causa de mort, i no una donació.
Sa variant mallorquina més coneguda és sa definición: una transmissió de pares a fills en què es fill renuncia, a canvi, a sa seva futura part legítima (legítima). Tot això està regulat des de sa Ley 8/2022, que va eliminar s'exigència anterior de sa vecindad civil balear — per tant, també poden formalitzar es estrangers residents a ses Balearen un pacto sucesorio segons es dret balear.
Es avantatges fiscals són considerables:
- Cap IRPF per a sa persona que transmet. Com que es pacto sucesorio es considera una adquisició per causa de mort (Art. 33.3.b Ley 35/2006, confirmat pes Tribunal Suprem amb sa STS núm. 407/2016 de 9 de febrer de 2016 sobre s'apartació gallega), es donant no obté cap guany patrimonial imposable. Sa plusvàlua latent, tan temuda en una donació ordinària, no tributa.
- Tarifa de successions més favorable en lloc de sa tarifa de donacions. En lloc des tipus efectiu de ses donacions, s'aplica sa tarifa de successions de 1 % fins a 700.000 € per es grup I+II (amb un patrimoni preexistent inferior a 400.000 €) — i, a més, sa bonificació des 100 %. A sa pràctica, s'ISD queda en 0 €.
- Actualització des valor d'adquisició. Si es fill ven s'immoble més endavant, es valor (actual) declarat en es pacte successori compta com a valor d'adquisició. Es guany acumulat pes pares durant dècades desapareix a efectes fiscals.
Sa limitació de 5 anys (Llei antifrau 11/2021): Si es fill ven s'immoble rebut mitjançant es pacte successori, abans que es donant hagi mort i abans que hagin passat 5 anys d'ençà des contracte, ha d'assumir, per a s'IRPF, es valor i sa data d'adquisició originals des donant. En aquest cas, es perd s'avantatge de s'actualització des valor d'adquisició. Qui faci servir es pacte successori com a vehicle per vendre a curt termini no en treu profit.
Sa trampa des termini: A diferència de ses herències (6 mesos), es termini per presentar s'autoliquidació de s'ISD en es pacte successori és de només un mes comptador des dia de sa signatura davant notari. Es meritament es produeix es dia de s'atorgament davant notari, no es dia d'una defunció posterior. Qui no tengui en compte aquest termini escurçat s'arrisca a recàrrecs per presentació fora de termini: una trampa freqüent i costosa, especialment en aquesta operació de planificació successòria.
Es preu que se'n paga: es pacte successori és irrevocable. No es pot modificar posteriorment per testament i, en cas de definició, es fill renuncia definitivament a sa seva legítima. Això requereix una planificació familiar acurada i assessorament jurídic.
No residents i es dret d'opció de sa EU
Durant molt de temps, es no residents varen patir discriminació: havien de pagar s'ISD segons sa tarifa (més cara) estatal a s'Administració tributària central espanyola (AEAT), sense poder aprofitar ses bonificacions autonòmiques. Es Tribunal de Justícia de sa Unió Europea ho va anul·lar amb sa sentència de 3 de setembre de 2014 (assumpte C-127/12) perquè vulnerava sa lliure circulació de capitals. Espanya hi va respondre amb sa Ley 26/2014: des de l'1 de gener de 2015, es hereus i es donataris residents a sa EU o a s'EWR poden aplicar sa normativa de sa regió amb sa qual tenguin un punt de connexió.
Es tribunals espanyols (entre d'altres, sentències STS de 2018) i s'Administració tributària (consulta DGT V0282-20) ho han estès també a països tercers de fora de sa EU/EWR. Nota: es text de sa Disposición adicional 2ª de sa Ley 29/1987 no s'ha adaptat en aquest sentit, de manera que es residents de països tercers, a sa pràctica, de vegades han de fer valer es seu dret mitjançant recursos. Balearen ha aclarit amb sa Ley 11/2023 i, definitivament, amb sa Ley 6/2025 que ses bonificacions també són aplicables a es no residents.
| Supòsit | Administració competent | Dret aplicable |
|---|---|---|
| Causant resident a Balearen, hereu resident a Espanya | ATIB | Dret de Balearen |
| Causant resident a Balearen, hereu no resident (EU/EWR/país tercer) | AEAT (Modelo 650) | S'aplica es dret de Balearen |
| Causant no resident, immoble a Mallorca | AEAT (Modelo 650) | Dret de sa regió amb sa proporció de patrimoni més alta = Balearen |
| Donació d'un immoble de Mallorca a no residents | AEAT | Dret de ses Balearen (situació de s'immoble) |
Per als propietaris alemanys, això vol dir concretament: encara que visquis a Alemanya, pots aprofitar ses bonificacions de ses Balearen per a un immoble de Mallorca, però llavors es Modelo 650 es tramita a través de s'AEAT en lloc de s'ATIB. Paral·lelament, pot haver-hi impost de successions alemany (pel principi de tributació de sa renda i es patrimoni mundials si resideixes a Alemanya); entre Alemanya i Espanya no hi ha cap conveni específic per evitar sa doble imposició en matèria d'impost de successions, per la qual cosa s'ha d'examinar sa possibilitat d'aplicar sa deducció prevista a § 21 ErbStG. És una qüestió a part que requereix assessorament especialitzat.
Es dret aplicable i s'administració competent són dues qüestions diferents — i sa segona determina es termini. Poder aplicar es dret de ses Balearen no vol dir que s'hagi de presentar s'autoliquidació a s'ATIB: si sa recaptació de s'impost no està cedida a sa Comunitat Autònoma, d'acord amb sa Disposición adicional 2ª Dos de sa Ley 29/1987, s'autoliquidació es presenta davant s'administració estatal, i llavors s'apliquen es seus terminis. En ses adquisicions per causa de mort, es termini també és de sis mesos des de sa data de defunció (Art. 67.1.a Real Decreto 1629/1991). Per a tots es altres casos — tant per a una donació ordinària com per a un pacte successori formalitzat en vida, en què es termini de sis mesos no pot començar perquè no hi ha defunció — es termini és de 30 dies hàbils a partir de s'endemà de s'acte jurídic (Art. 67.1.b Real Decreto 1629/1991), i no d'un mes, com estableix sa normativa de ses Balearen a Art. 90.2 des Decreto Legislativo 1/2014. Aquí, dies hàbils vol dir que es dissabtes, es diumenges i es festius no compten (Art. 30.2 Ley 39/2015). Si sa persona que rep sa donació o sa persona beneficiària no viu a Espanya, per regla general s'administració competent és s'AEAT; en aquest cas, has de calcular es termini segons es calendari de s'AEAT: es termini d'1 mes correspon a s'ATIB.
Testament espanyol i plusvàlua
Un testament espanyol és molt recomanable per a qualsevol propietari d'un immoble a Mallorca: agilitza considerablement es tràmits, evita traduccions i postil·les costoses d'un testament alemany i permet, mitjançant es Reglament de successions de sa UE (núm. 650/2012), triar es dret de sa nacionalitat. Ho tractam en detall a s'article enllaçat; aquí només volem recordar-te que planifiquis es testament espanyol al mateix temps que sa planificació fiscal, no després.
Quan s'hereta un immoble, a més de s'ISD s'ha de pagar un altre impost: sa plusvàlua municipal (IIVTNU), s'impost sobre s'increment de valor des terreny, que cobra s'ajuntament corresponent. Només afecta es terrenys urbans (terrenys urbans) i l'ha de pagar sa persona adquirent.
A Palma, s'ordenança fiscal municipal concedeix una bonificació de fins a un 95 % sobre sa Plusvalía, si s'immoble heretat era sa residència principal (habitatge habitual) de sa persona difunta i es hereus són es cònjuges, descendents o ascendents. Condicions importants a Palma:
- Sa bonificació completa des 95 % està condicionada a un valor cadastral de s'habitatge inferior a 100.000 €. Si es valor cadastral supera aquest llindar, sa bonificació només s'aplica de manera reduïda o no s'aplica gens — en es cas des immobles de gamma alta, es valor cadastral sovint supera aquest llindar.
- Sa bonificació s'ha de sol·licitar expressament i dins es termini — no se concedeix automàticament.
- S'ha de mantenir s'immoble adquirit dins es patrimoni durant 5 anys (excepte si s'adquirent mor durant aquest termini).
- Ses bonificacions també s'apliquen a ses transmissions mitjançant pacte successori / definició.
- Si es terreny no ha experimentat cap augment real de valor, no s'ha de pagar cap Plusvalía (cal acreditar-ho).
Cada municipi té sa seva pròpia ordenança — a Andratx, Calvià o Pollença s'apliquen altres llindars i percentatges. Abans de cada transmissió, convé consultar s'ordenança municipal des lloc on se situa s'immoble.
Terminis: 6 mesos per herència, només 1 mes per pacte successori
En cas d'herència, es termini comença a comptar des dia de sa mort. En es cas des pacte successori, en canvi, comença a comptar des de sa formalització davant notari — i allà es termini és molt més curt. Ses dates clau:
| Tràmit | Termini | Detall |
|---|---|---|
| Autoliquidació de s'impost de successions i donacions (ISD) per herència (Modelo 650) | 6 mesos a comptar des dia de sa defunció | també s'aplica si s'herència encara no s'ha acceptat o repartit |
| Sol·licitud de pròrroga (pròrroga) | dins es primers 5 mesos | concedeix 6 mesos més; a partir des mes 7 es meriten interessos de demora |
| Pacte successori (Modelo 650, mortis causa) | només 1 mes a comptar des document notarial | meritació = dia de s'atorgament davant notari, NO 6 mesos; si s'AEAT és competent, 30 dies hàbils |
| Donació ordinària (Modelo 651) | 1 mes a comptar des document notarial | meritació = dia de s'atorgament davant notari; si s'AEAT és competent, en canvi, 30 dies hàbils |
| Plusvàlua (herència) | 6 mesos, prorrogables fins a 1 any | a s'ajuntament competent |
| Regularització fiscal per pèrdua d'un benefici fiscal | 1 mes a comptar de s'incompliment | Autoliquidació complementària + interessos de demora |
Es consell pràctic més important: sa bonificació des 100 % no eximeix de s'obligació de presentar es Modelo 650. Encara que sa quota tributària sigui de 0 euros, s'ha de presentar dins es termini: incomplir es tràmits formals pot comportar sancions. A més, sense haver presentat i liquidat es Modelo 650, s'immoble no es pot inscriure a nom des nou propietari en es Registre de la Propietat i, per tant, ni vendre ni hipotecar s'immoble. I: qui tria es pacto sucesorio com a fórmula principal no ha de confondre es termini d'1 mes amb es termini de 6 mesos per a s'herència: si no, pot haver-hi recàrrecs per presentació fora de termini encara que no s'hagi de pagar impost.
Errors més freqüents
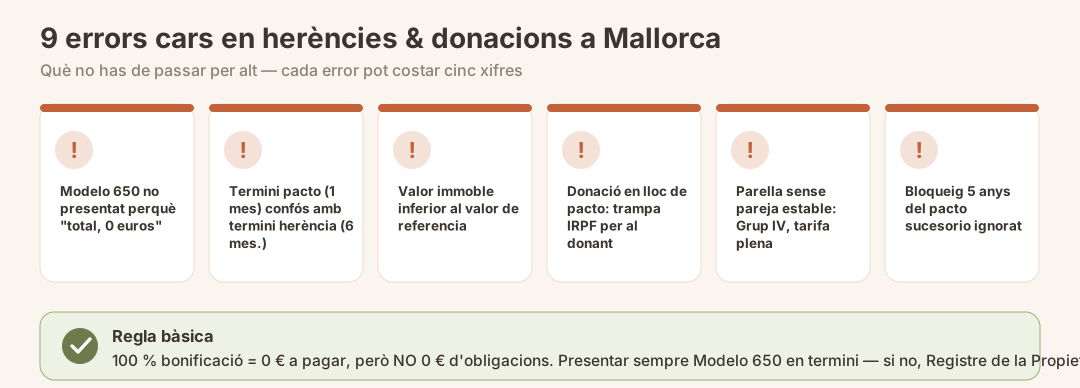
- No presentar es Modelo 650 perquè «total, són 0 euros». Sa bonificació exigeix presentar sa declaració dins es termini. Incompliment = sanció formal i inscripció registral bloquejada.
- Confondre es termini des pacto sucesorio amb es termini successori. En es pacto sucesorio es termini és només d'1 mes des de s'atorgament davant notari, no de 6 mesos: una trampa freqüent i cara.
- Declarar un valor massa baix per a s'immoble. Si es valor declarat és inferior an es valor de referencia, pot haver-hi una comprovació; si el supera en més d'un 20 %, sa bonificació perilla.
- Fer una donació ordinària en lloc d'un pacto sucesorio amb immobles que han augmentat de valor. S'ISD és de 0 €, però es passa per alt s'impost sobre s'augment de valor a s'IRPF de qui fa sa donació: sovint una sorpresa de cinc xifres.
- Parella no casada sense inscripció en es registre. Sense sa inscripció com a pareja estable, sa parella queda enquadrada en es grup IV: tarifa íntegra en lloc de 0 €.
- Ignorar sa restricció de 5 anys des pacto sucesorio. Vendre abans d'hora fa perdre s'avantatge de s'actualització des valor fiscal.
- No sol·licitar sa bonificació de sa plusvalía o passar per alt es límit de valor. A Palma, fins a un 95 %, però només si es valor cadastral és inferior a 100.000 € i se sol·licita expressament dins es termini.
- Oblidar s'impost de successions alemany. Si es té sa residència a Alemanya, també pot haver-hi obligació de pagar s'ErbSt alemany; com que no hi ha conveni per evitar sa doble imposició de s'ErbSt, cal examinar amb cura si es pot descomptar s'impost pagat.
- Sol·licitud de pròrroga presentada massa tard. Sa prórroga només és possible durant es primers 5 mesos — després es termini venç sense excepcions.
Llista de comprovació abans de sa transmissió
- Grup de parentiu i dret a sa bonificació aclarits (grup I/II = 100 %?)
- Parella no casada inscrita com a pareja estable?
- Plusvàlua latent de s'immoble comprovada → donació o pacto sucesorio?
- Valor de referencia des cadastre consultat, valor de declaració establert
- Testament espanyol disponible / elecció de sa llei aplicable segons es Reglament europeu de successions feta?
- Competència aclarida (ATIB o AEAT en cas de no residents)?
- Conseqüències de s'impost de successions alemany consultades amb un assessor alemany
- Bonificació de sa plusvàlua municipal consultada en es municipi on es troba s'immoble (límit des valor cadastral!) i sol·licitud prevista
- Terminis anotats en es calendari: 6 mesos (herència), 1 mes (pacto sucesorio i donació), 5 mesos (sol·licitud de pròrroga)
Què ve després
Un pic resolta sa successió, hi ha altres qüestions a tenir en compte. Qui no fa servir un immoble heretat pot valorar vendre'l o llogar-lo — totes dues opcions tenen conseqüències fiscals pròpies (IRPF, IBI i, si escau, Modelo 210 per a no residents). Qui trasllada sa residència a s'illa hauria d'informar-se amb temps sobre sa inscripció davant ses autoritats i sobre es número NIE, que necessites igualment per a qualsevol transmissió davant notari. Per comprar un altre immoble convé consultar ses despeses associades a sa compra a Mallorca i es nostre informe de mercat actual.
Conclusió
Es Balearen són sa regió d'Espanya amb sa fiscalitat més favorable per transmetre es patrimoni familiar l'any 2026. Es fills, es cònjuges i es pares (grup I+II) hereten i reben donacions pràcticament sense pagar imposts — sa bonificació des 100 % de sa quota tributària s'aplica des de 2023 a ses herències i, des de juliol de 2025, també a ses donacions, sense límit de valor. Per as propietaris d'immobles amb una plusvàlua latent elevada, sa via decisiva és es pacte successori: permet transmetre es béns en vida, evita sa trampa de s'IRPF per as donant i actualitza es cost d'adquisició. Sa contrapartida — que és irrevocable, es període de bloqueig de 5 anys i es termini curt d'1 mes — exigeix una planificació acurada. Qui compleix es terminis, declara correctament es valor de s'immoble, sol·licita sa bonificació de sa Plusvalía i té en compte ses implicacions fiscals a Alemanya pot transmetre es seu patrimoni a Mallorca a sa pròxima generació amb una càrrega fiscal mínima.
Fonts oficials
- Agència Tributària de les Illes Balears (ATIB) — impost sobre successions, bonificacions i reduccions
- ATIB — Modelo 650 (adquisicions mortis causa), instruccions i terminis
- Agencia Tributaria (AEAT) — Modelo 650 per a no residents, terminis i pròrroga
- Govern de les Illes Balears — fiscalitat de ses herències en vida i des pactes successoris (PDF)
- Ajuntament de Palma — Plusvalía (IIVTNU): informació, càlcul i bonificacions
Avís: aquesta guia té una finalitat informativa general i no substitueix s'assessorament fiscal o jurídic individualitzat. Es dret fiscal és una matèria sensible en termes de YMYL: es imports, es terminis, ses bonificacions i es organismes competents poden canviar i depenen de sa teva situació concreta (residència, grau de parentiu, valor des patrimoni i conseqüències fiscals a Alemanya). Dades actualitzades: 2026. Abans de fer cap passa, fes revisar sa teva herència o donació concreta per un advocat especialitzat en dret successori balear i un assessor fiscal (asesor fiscal).
Com calcular sa plusvàlua municipal en una herència
Per calcular sa plusvàlua municipal d’un immoble heretat, necessites s’escriptura amb què es difunt el va adquirir, es valor en es moment de s’herència i es valor cadastral des sòl. S’ha d’aplicar sa normativa des municipi on es troba s’immoble. Es valor cadastral des sòl no és es mateix que es valor cadastral de tot s’immoble.
Hi ha dues maneres de determinar sa base imposable:
- Mètode objectiu: valor cadastral des sòl en es moment de s’herència × coeficient corresponent al temps transcorregut entre s’adquisició per part des difunt i s’herència. Es coeficient aplicable depèn de sa normativa municipal.
- Mètode de s’increment real de valor: diferència entre es valor en es moment de s’herència i es valor d’adquisició anterior × proporció des sòl dins es valor cadastral total. Els valors emprats s’han d’acreditar amb documents.
Després s’aplica es tipus impositiu municipal a sa base imposable corresponent. A Palma s’utilitza es mètode objectiu, llevat que demanis expressament es càlcul segons s’increment real de valor i presentis sa documentació necessària. S’Ajuntament de Palma explica es càlcul i ses dades necessàries. Si s’immoble és a un altre municipi, s’han de seguir ses seves normes. Si es pot demostrar que es sòl no ha augmentat de valor, no s’ha de pagar sa plusvàlua.
Això és informació general, no assessorament jurídic ni fiscal.
Aquesta guia ofereix una visió general de la normativa aplicable i no substitueix l’assessorament jurídic o fiscal per a cada cas concret. Les lleis i els terminis poden canviar; cal atenir-se a les fonts oficials enllaçades.