
Impost sobre el patrimoni a Espanya: mínims exempts i Modelo 714
Qui viu a Espanya o hi té patrimoni, tard o d’hora es troba amb s’impost sobre es patrimoni a Espanya – s’Impuesto sobre el Patrimonio, o IP. Aquest impost anual grava es patrimoni net a 31 de desembre i es declara mitjançant es Modelo 714. Des de 2022, també hi ha s’impost estatal de solidaritat (Impuesto de Solidaridad de las Grandes Fortunas, IGF), que s’aplica a tot Espanya a partir d’un patrimoni net de 3 milions d’€. S’impost sobre es patrimoni que ja s’ha pagat se’n descompta. En aquesta guia aprendràs quins mínims exempts s’apliquen, com es valoren es immobles, què diferencia es residents des no residents, com fixa Balearen es seus tipus, quan has de presentar es Modelo 714 i com es combinen s’impost sobre es patrimoni i s’impost de solidaritat per evitar una doble tributació.

Què és s’impost sobre es patrimoni i a qui afecta?
S’impost espanyol sobre es patrimoni (Impuesto sobre el Patrimonio) és un impost directe anual sobre es patrimoni net d’una persona física a 31 de desembre. Es va introduir per primera vegada l’any 1977 mitjançant sa Ley del Impuesto sobre el Patrimonio i sa seva estructura bàsica, encara vigent, es va establir amb sa Llei 19/1991.
Calcular el patrimoni
Explicació
El valor dels teus béns i drets abans de deduir els deutes. Els immobles es computen pel més alt entre el valor cadastral, el d'adquisició i el comprovat per l'Administració.
Explicació
Deutes i càrregues acreditats imputables a aquest patrimoni, per exemple el capital pendent de la hipoteca de l'immoble.
Explicació
Els no residents poden aplicar la normativa de la comunitat autònoma on radiqui el major valor del seu patrimoni a Espanya (disposició addicional quarta de la Llei 19/1991). D'això depenen el mínim exempt i la tarifa.
- Càrrega fiscal anual
- 14.571,42 €
- Impost sobre el Patrimoni
- 14.571,42 €
- Impost de solidaritat després de la deducció
- 0,00 €
- Mínim exempt (mínimo exento)
- 3.000.000,00 €
Normativa vigent a 1 de gener del 2024
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
Qui està obligat a pagar-lo?
En principi, hi ha dos grups de persones:
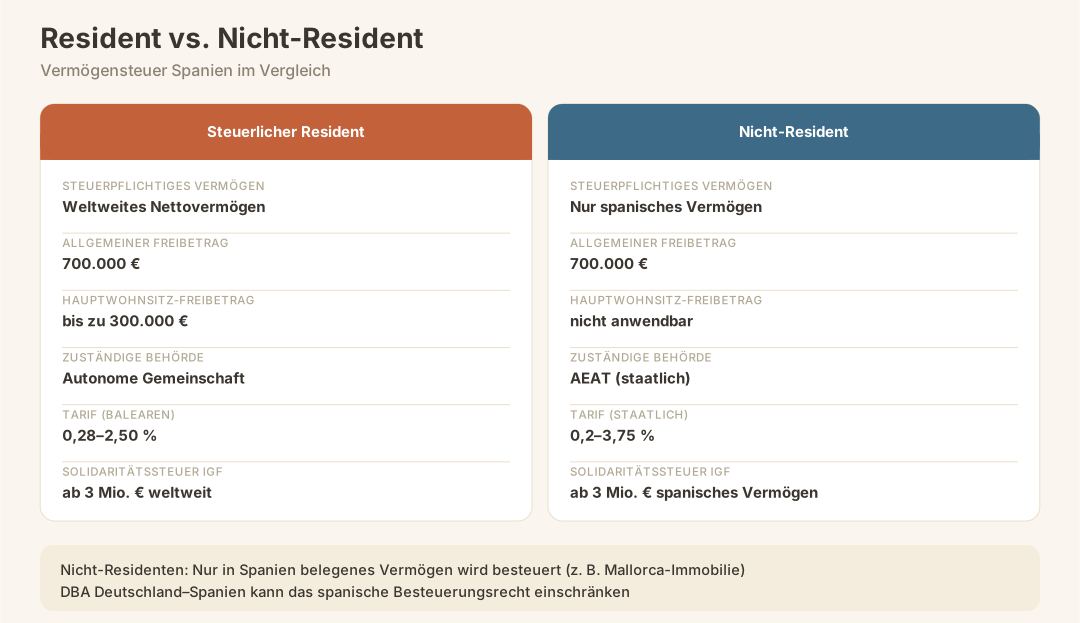
- Es residents fiscals a Espanya (més de 183 dies a l’any dins es país o amb es centre d’interessos econòmics a Espanya) tributen per tot es seu patrimoni mundial.
- Es no residents que tenen béns a Espanya (per exemple, un immoble de vacances a Mallorca) només tributen pes patrimoni situat a Espanya.
Nota: S’impost sobre es patrimoni és un Impost regional (impost cedit). Això vol dir que ses comunitats autònomes poden fixar ses exempcions, es tipus impositius i ses reduccions dins uns límits determinats. Per a ses persones no residents s'aplica sa normativa estatal, llevat que un conveni per evitar sa doble imposició limiti es dret d'Espanya a imposar tributs.
Un cas particular és sa Comunitat Autònoma de Madrid: havia deixat de facto s'impost sobre es patrimoni a zero amb una bonificació des 100 %. S'impost estatal de solidaritat introduït el 2022 havia de compensar aquest efecte; en parlarem més endavant.
Què s'inclou en es patrimoni subjecte a tributació?
Tributa es patrimoni net total d'una persona a data de 31 de desembre. Segons sa recerca, inclou ses categories de patrimoni següents:
| Tipus de patrimoni | Exemples |
|---|---|
| Béns immobles | Plena propietat, usdefruit, altres drets reals |
| Dipòsits bancaris i efectiu | Comptes corrents, llibretes d'estalvi, dipòsits a la vista — a Espanya i arreu des món |
| Inversions financeres | Accions, bons, fons d'inversió, criptomonedes |
| Participacions en empreses | Participacions en GmbH, participacions en S.L. |
| Vehicles, embarcacions, avions | Béns de luxe amb un valor de mercat considerable |
| Joies, obres d'art, objectes de col·lecció | Objectes de valor per damunt de determinats llindars |
| Assegurances de vida i productes de jubilació | Valor de capital en lloc des cobrament posterior |
De sa suma de tots es actius se'n resten es deutes deduïbles —com ara ses hipoteques sobre béns immobles— per calcular es Patrimoni net com a base imposable.
Atenció: No tots es deutes són deduïbles. Ses obligacions que es poden tenir en compte depenen des tipus de bé patrimonial i convé aclarir-ho amb un assessor fiscal.
Com es valoren es immobles a s'impost sobre es patrimoni?
Per a molts de propietaris de Mallorca, es immobles són sa partida més important de sa declaració de s'impost sobre es patrimoni. Sa valoració segueix unes regles clares:
Com a valor de s'immoble, per norma general es pren es més alt des tres valors següents:
- Valor cadastral (valor catastral)
- Valor comprovat o reconegut per s'Administració tributària (valor comprobado por la Administración)
- Preu d'adquisició (preu de compra segons es contracte notarial)
A sa pràctica, per als immobles de Mallorca, es valor determinant sol ser es preu de compra o es valor comprovat per s'Administració, especialment en ses adquisicions més recents. Es valor cadastral sovint és inferior as valor de mercat, però això no vol dir que sigui automàticament es valor que s'ha d'aplicar.
Nota: Des de 2022, a Espanya existeix s'anomenat Valor de Referencia Catastral (VRC), que es Ministeri d'Hisenda publica per als immobles. Si s'aplica a s'impost sobre es patrimoni i com s'hi aplica s'ha de comprovar cas per cas. Parla'n amb es teu assessor fiscal: sobretot en es immobles de prestigi de Mallorca, ses diferències poden ser considerables.
Mínims exempts: què queda lliure d'imposts?
Mínim exempt personal general
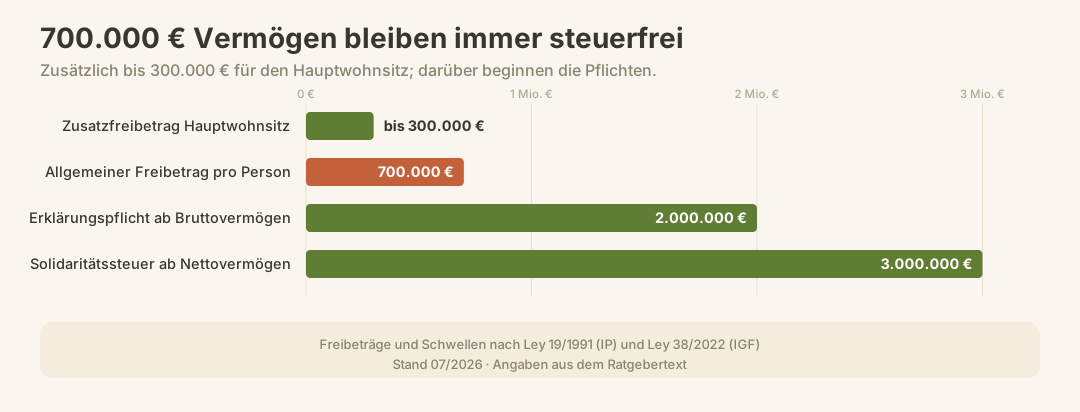
Es mínim exempt estatal és de 700.000 euros per persona. Només es patrimoni net que supera aquest llindar està subjecte a s'impost. Però a Mallorca aquesta no és sa xifra de referència: Balearen han augmentat es mínim exempt amb efectes de dia 1 de gener de 2024 fins a 3.000.000 Euro per persona (Ley 12/2023). Quan a continuació s'esmenten 700.000 Euro, es fa referència as marc estatal.
Mínim exempt addicional per s'habitatge habitual
Per a s'habitatge habitual d'ús propi (habitatge habitual) hi ha un mínim exempt addicional de fins a 300.000 Euro. Aquest import es dedueix des valor de s'immoble abans d'incloure'l a sa base imposable.
Diferències autonòmiques
| Comunitat autònoma | Mínim exempt general | Particularitat |
|---|---|---|
| Balearen | 3.000.000 € (des de dia 01.01.2024, Ley 12/2023) | Tipus impositius propis (vegeu més avall) |
| Madrid | 700.000 € | Històricament, bonificació des 100 %; compensada per s'IGF |
| Algunes altres comunitats | Pot variar | Segons sa normativa autonòmica |
| No residents | 700.000 € (mínim estatal) | Només està subjecte a impost es patrimoni situat a Espanya |
Nota: Es mínims exempts exactes poden variar segons sa comunitat autònoma. Ses xifres indicades aquí corresponen a sa informació acreditada per aquesta recerca. A Balearen, des de dia 1 de gener de 2024, s'aplica un mínim exempt més elevat de 3.000.000 Euro per persona en virtut de sa Ley 12/2023. Per tant, es mínim estatal de 700.000 Euro, més es mínim exempt per habitatge de fins a 300.000 Euro, pràcticament ja no és sa xifra de referència a Mallorca.
Obligació de presentar sa declaració independentment de sa quota tributària
Fins i tot qui no ha de pagar cap impost està obligat a presentar es Modelo 714 si es patrimoni brut supera es 2.000.000 euros – això es considera una obligació informativa amb es resultat «quota tributària zero».
Tipus impositius: estatals, de Balearen i impost de solidaritat
Tarifa estatal (Impuesto sobre el Patrimonio)
Sa tarifa fixada per s'Estat és progressiva i va de 0,2 % a 3,5 %. Ses comunitats autònomes poden establir tarifes pròpies; si no ho fan, s'aplica s'estatal.
Tarifa de Balearen
Balearen ha establert una tarifa pròpia. Sa recerca situa sa tarifa de Balearen entre 0,28 % i 3,45 % sobre es patrimoni net subjecte a impost.
Impost de solidaritat (IGF) – s'impost estatal complementari
| Impost | S'aplica a partir d'un patrimoni net de | Tipus impositiu | Base imposable |
|---|---|---|---|
| Impuesto sobre el Patrimonio (IP) | 3.000.000 € (Balearen) / 700.000 € (estàndard estatal) | 0,2–3,5 % (estatal) / 0,28–3,45 % (Balearen) | Patrimoni net mundial (residents) / patrimoni net espanyol (no residents) |
| Impuesto de Solidaridad de las Grandes Fortunas (IGF) | 3.000.000 € de patrimoni net | 1,70–3,50 % | Patrimoni net mundial (residents) / patrimoni net espanyol (no residents) |
Important: S'impost sobre es patrimoni corresponent a sa comunitat autònoma es pot descomptar de s'impost de solidaritat. Per tant, no es produeix una doble imposició completa, però sí una tributació mínima que impedeix que es tipus autonòmics nuls eliminin s'impost del tot.
Es residents i es no residents estan subjectes igualment a s'impost de solidaritat si es seu patrimoni net rellevant supera es 3.000.000 euros.
Es Modelo 714: formulari de declaració i presentació
Es Modelo 714 és es formulari oficial per a sa declaració anual de s'impost sobre es patrimoni a Espanya. Se presenta electrònicament a través de sa plataforma de s'Agencia Tributaria (AEAT).
Qui l'ha de presentar?
- Residents amb un patrimoni net mundial superior as mínim exempt aplicable (a ses Balearen, 3.000.000 €; estàndard estatal, 700.000 €; en cada cas, més s'exempció per habitatge habitual, si escau)
- Residents amb un patrimoni brut superior a 2.000.000 € (encara que sa quota tributària sigui nul·la)
- No residents amb un patrimoni net situat a Espanya superior as mínim exempt
Com se presenta?
Sa declaració se fa exclusivament per via electrònica, d'una d'aquestes maneres:
- Amb es Certificado Digital o Cl@ve PIN des mateix contribuent
- A través d'un assessor fiscal autoritzat (asesor fiscal) o d'un advocat
Pas a pas: presentació des Modelo 714
- Inventariar tots es béns a 31 de desembre – immobles, comptes, valors, vehicles, joies, participacions
- Determinar ses valoracions – especialment es valors des immobles segons ses normes esmentades més amunt
- Recopilar es deutes deduïbles – p. ex., es imports pendents de ses hipoteques
- Calcular es patrimoni net i comparar-ho amb es mínim exempt aplicable
- Aclarir sa competència territorial – Quina comunitat autònoma te correspon? (sa residència, en cas de residents; sa ubicació des béns, en cas de no residents)
- Emplenar i presentar es Modelo 714 electrònicament a través de sa plataforma de s'AEAT o mitjançant un assessor fiscal
- Pagament o domiciliació bancària configurar, si hi ha un deute tributari
Nota: Es Modelo 714 se presenta durant sa campanya anual de sa declaració d'imposts que a Espanya sol anar d'abril a juliol – en paral·lel a sa declaració de sa renda (IRPF). S'AEAT fixa cada any es terminis exactes; consulta ses dates actuals directament a sede.agenciatributaria.gob.es.
Residents i no residents: ses diferències més importants
| Criteri | Resident (a efectes fiscals) | No resident |
|---|---|---|
| Patrimoni subjecte a impost | Patrimoni net mundial | Només es patrimoni situat a Espanya |
| Mínim exempt | 700.000 € (si escau, adaptat regionalment) + fins a 300.000 € per s'habitatge | 700.000 € (estàndard estatal) |
| Administració tributària competent | Comunitat autònoma de sa residència | Administració tributària estatal / AEAT |
| Escala aplicable | Regional (p. ex., escala de Balearen) | Escala estatal |
| Impost de solidaritat (IGF) | Sí, a partir de 3 milions d'euros (€) de patrimoni net mundial | Sí, a partir de 3 milions d'euros (€) de patrimoni net a Spanien |
Per a ciutadans alemanys sense residència fiscal a Spanien, que tenen un immoble a Mallorca, s'aplica això: són no residents i només tributen pes patrimoni situat a Spanien. Es conveni per evitar sa doble imposició Deutschland–Spanien pot limitar es dret de Spanien a gravar aquest patrimoni; convé revisar aquest aspecte cas per cas.
Si et planteges traslladar sa residència fiscal a Spanien, llegeix primer sa nostra guia sobre es imposts com a resident (IRPF) i informa't sobre sa Residencia.
Exempcions fiscals i què queda exempt d'imposts
No tot compta com a patrimoni subjecte a impost. Sa recerca confirma ses excepcions rellevants següents:
- Habitatge habitual (vivienda habitual): Fins a 300.000 euros des seu valor queden fora des càlcul com a mínim exempt addicional
- Patrimoni empresarial i participacions en empreses: En determinades condicions (com ara participació activa, font principal d'ingressos i participació mínima), ses participacions empresarials poden quedar exemptes de s'impost sobre es patrimoni; es requisits exactes són complexos i requereixen assessorament fiscal
- Objectes d'art i béns culturals: Parcialment exempts en determinades circumstàncies
- Productes de renda amb pagaments que encara no han començat: Segons com estiguin configurats
Atenció: S'exempció des patrimoni empresarial (empresa familiar) està subjecta a requisits estrictes. Qui fa servir una estructura de holding o té immobles a través d'una S.L. hauria de demanar assessorament amb temps a un assessor fiscal amb experiència amb expatriats.
Impost sobre es patrimoni i impost de solidaritat: com interactuen
Sa Impost de solidaritat (Impuesto de Solidaridad de las Grandes Fortunas, IGF) es va introduir durant 2022 com a impost estatal complementari. S'aplica a partir d'un patrimoni net de 3.000.000 euros i aplica tipus d'entre 1,70 % i 3,50 %.
Com funciona sa deducció?
S'impost sobre es patrimoni (IP) pagat a sa comunitat autònoma corresponent es descompta de s'impost de solidaritat. Això vol dir:
- Qui viu a una regió amb tipus d'IP habituals (per exemple, Balearen) paga sa diferència entre IGF i IP, o no paga res si s'IP ja iguala o supera s'IGF.
- Qui viu a Madrid i no hi ha pagat IP gràcies a sa bonificació regional paga s'IGF íntegra.
Exemple pràctic (simplificat): Patrimoni net de 5.000.000 euros, resident a Mallorca:
- Es calcula s'IP segons sa tarifa de Balearen sobre s'import que supera 3.000.000 €
- Es calcula s'IGF sobre s'import que supera 3.000.000 €
- S'IP pagat es descompta des deute d'IGF
S'impost de solidaritat s'aplica a residents sobre es patrimoni net mundial, i a no residents sobre es patrimoni net situat a Espanya.
Si també tens patrimoni a s'estranger que has de declarar mitjançant es Modelo 720, és especialment important planificar amb cura com es combinen aquestes declaracions.
Errors més habituals amb s'impost sobre es patrimoni a Mallorca
- Valoració incorrecta de s'immoble: Fer servir es valor cadastral tot i que es preu de compra és més alt pot comportar pagaments addicionals en cas d'inspecció.
- Oblidar s'exempció per habitatge habitual: No s'aplica s'exempció addicional de fins a 300.000 euros per s'habitatge d'ús propi.
- Patrimoni mundial no declarat: Es residents han de declarar tots es béns que tenen arreu del món, no només es situats a Espanya.
- Deutes no descomptats: Es passen per alt ses hipoteques pendents o altres deutes deduïbles.
- Tarifa regional no aplicada: Qui viu a ses Balearen està subjecte a sa tarifa de Balearen, no automàticament a sa tarifa estatal.
- Obligació de declarar ignorada malgrat que sa quota sigui zero: Si es patrimoni brut supera es 2.000.000 euros, s'ha de presentar es Modelo 714 encara que no hi hagi impost a pagar.
- Termini vençut: Es termini de presentació coincideix amb sa campanya de l'IRPF; qui presenta sa declaració fora de termini s'arrisca a recàrrecs.
- Impost de solidaritat passat per alt: Qui supera es llindar de 3 milions ha de tenir en compte s'IGF per separat, encara que ja pagui IP.
Què ve després? Obligacions fiscals relacionades
S'impost sobre es patrimoni poques vegades és s'única obligació fiscal. Aquestes guies t'ajudaran a entendre es panorama complet:
- Impost sobre sa renda com a resident: Com a resident fiscal a Espanya, has de tributar per tots es teus ingressos mundials → Imposts com a resident (IRPF)
- Impost sobre sa renda de no residents: Si no ets resident i tens un immoble a Espanya, també has de pagar s'Impuesto sobre la Renta de No Residentes → Impost sobre sa renda de no residents a Espanya
- Modelo 720 – declarar es patrimoni a l'estranger: Es residents amb patrimoni a l'estranger que superi determinats llindars han de presentar es Modelo 720 → Obligació de presentar es Modelo 720
- ETF i fons d'inversió: Qui té productes d'inversió també hauria de conèixer-ne es tractament fiscal → ETF i fons indexats a Espanya
- Beckham Law: Es professionals qualificats i empresaris que acaben d’arribar poden sol·licitar, en determinades condicions, una tributació a tipus fix, amb repercussions també sobre s’obligació de pagar s’impost sobre es patrimoni → Beckham Law a Espanya
- Deduccions de s’IRPF a ses Balearen: Per als residents a Mallorca, hi ha particularitats regionals en s’impost sobre sa renda → Deduccions de s’IRPF a ses Balearen
- Béns de luxe: Ses barques, es iots i es vehicles d’alta gamma formen part des patrimoni subjecte a impost → Importar un cotxe de luxe a Mallorca | Amarratge a una marina de Mallorca
Llista de comprovació: he de pagar s’impost sobre es patrimoni a Mallorca?
Repassa aquests punts per ordre:
- Aclarir sa residència fiscal: Som resident fiscal a Espanya (> 183 dies / centre d’interessos econòmics)?
- Inventariar es patrimoni: Reunir tots es béns a 31 de desembre, inclosos es comptes, es fons i es immobles a s’estranger
- Recopilar es deutes: Registrar ses hipoteques i ses altres obligacions deduïbles
- Calcular es patrimoni net: Béns menys deutes deduïbles
- Aplicar es mínims exempts: a ses Balearen, 3.000.000 € per persona (mínim estatal: 700.000 €) + fins a 300.000 € per s’habitatge habitual
- Comprovar sa tarifa autonòmica: Vius a ses Balearen? → tarifa de ses Balearen del 0,28–3,45 %
- Comprovar es patrimoni brut: Supera es 2.000.000 €? → Obligació de presentar sa declaració encara que sa quota tributària sigui zero
- Comprovar s’impost de solidaritat: Es patrimoni net supera es 3.000.000 €? → Tenir en compte s’IGF
- Presentar es Modelo 714 dins es termini: Dins sa campanya de s'IRPF/IP (normalment d'abril a juliol)
- Recórrer a un assessor fiscal: Sobretot si teniu patrimoni a l'estranger, participacions empresarials o vos acostau al llindar
Conclusió
S'impost sobre es patrimoni a Espanya és, per a molts d'expatriats i compradors d'immobles a Mallorca, una qüestió anual ben concreta, no teòrica. Es mínim exempt balear de 3.000.000 euros per persona (estàndard estatal: 700.000 euros), més fins a 300.000 euros per s'habitatge habitual, protegeix sa gran majoria de casos a Mallorca. Ara bé, qui té un immoble d'alt valor, manté patrimoni financer a l'estranger o supera es llindar de 3 milions d'euros ha de planificar-ho amb cura.
Ses Balearen tenen una escala pròpia del 0,28–3,45 %, diferent de s'estatal. I s'impost de solidaritat fa que hi hagi una tributació mínima fins i tot quan una comunitat autònoma havia deixat sa IP sense efecte.
Sa clau és presentar es Modelo 714 correctament i dins es termini, declarar tots es béns i aprofitar ses possibilitats de compensació entre sa IP i s'IGF. Comptar amb un assessor fiscal experimentat en dret tributari alemany i espanyol no és opcional, sinó imprescindible, sobretot si hi ha patrimoni arreu del món, participacions empresarials o béns de luxe.
Fonts oficials
- Agencia Tributaria (AEAT) – Modelo 714: https://sede.agenciatributaria.gob.es — formularis, terminis i presentació electrònica
- Ley 19/1991, de 6 de junio, del Impuesto sobre el Patrimonio (BOE): https://www.boe.es/buscar/act.php?id=BOE-A-1991-14392 — llei bàsica de s'impost espanyol sobre es patrimoni
- Ley 38/2022 – Impuesto de Solidaridad de las Grandes Fortunas (BOE): https://www.boe.es/diario_boe/txt.php?id=BOE-A-2022-22138 — impost de solidaritat sobre ses grans fortunes
- Ley 22/2009 – Finanzierungssystem der Autonomen Gemeinschaften (BOE): https://www.boe.es/buscar/pdf/2009/BOE-A-2009-20375-consolidado.pdf — base de ses competències tributàries autonòmiques
- ATIB – Agència Tributària de les Illes Balears: https://www.atib.es — autoritat tributària competent de ses Balearen per a es tributs autonòmics
Aquesta guia ofereix una visió general de la normativa aplicable i no substitueix l’assessorament jurídic o fiscal per a cada cas concret. Les lleis i els terminis poden canviar; cal atenir-se a les fonts oficials enllaçades.