Impost de no residents (IRNR): càlcul i terminis del Modelo 210
Responsable del contingut: Frank Menze
Tens una finca a Mallorca, un apartament a Palma o un pis de vacances a Playa de Muro, però vius sa major part des temps a Alemanya, Àustria o Suïssa? Aleshores, a Espanya tens una obligació tributària limitada i has de presentar cada any davant es fisc sa declaració mitjançant es formulari Modelo 210, s'anomenat impost espanyol per a no residents (IRNR – Impuesto sobre la Renta de No Residentes). Això és així encara que no hagis llogat mai s'immoble. En aquesta guia t'explicam com es calcula s'impost, quins terminis són realment vinculants, quin avantatge clar tenen es ciutadans de sa UE respecte des de països tercers i quines errades solen sortir més cares.
Què és s'impost per a no residents i a qui afecta exactament?
S'IRNR és un impost independent que només afecta ses persones que a Espanya no són residents fiscals, però hi obtenen ingressos o hi tenen béns, especialment immobles. No s'ha de confondre amb s'impost espanyol sobre sa renda des residents (IRPF), que només has de pagar quan has traslladat es teu centre d'interessos fiscals a Espanya.
Es considera que no ets resident fiscal si passes menys de 183 dies per any natural a Espanya i no hi tens es centre des teus interessos econòmics. Ses absències temporals compten en es còmput des 183 dies; per tant, si només ets a casa de tant en tant, convé que documentis bé es dies.
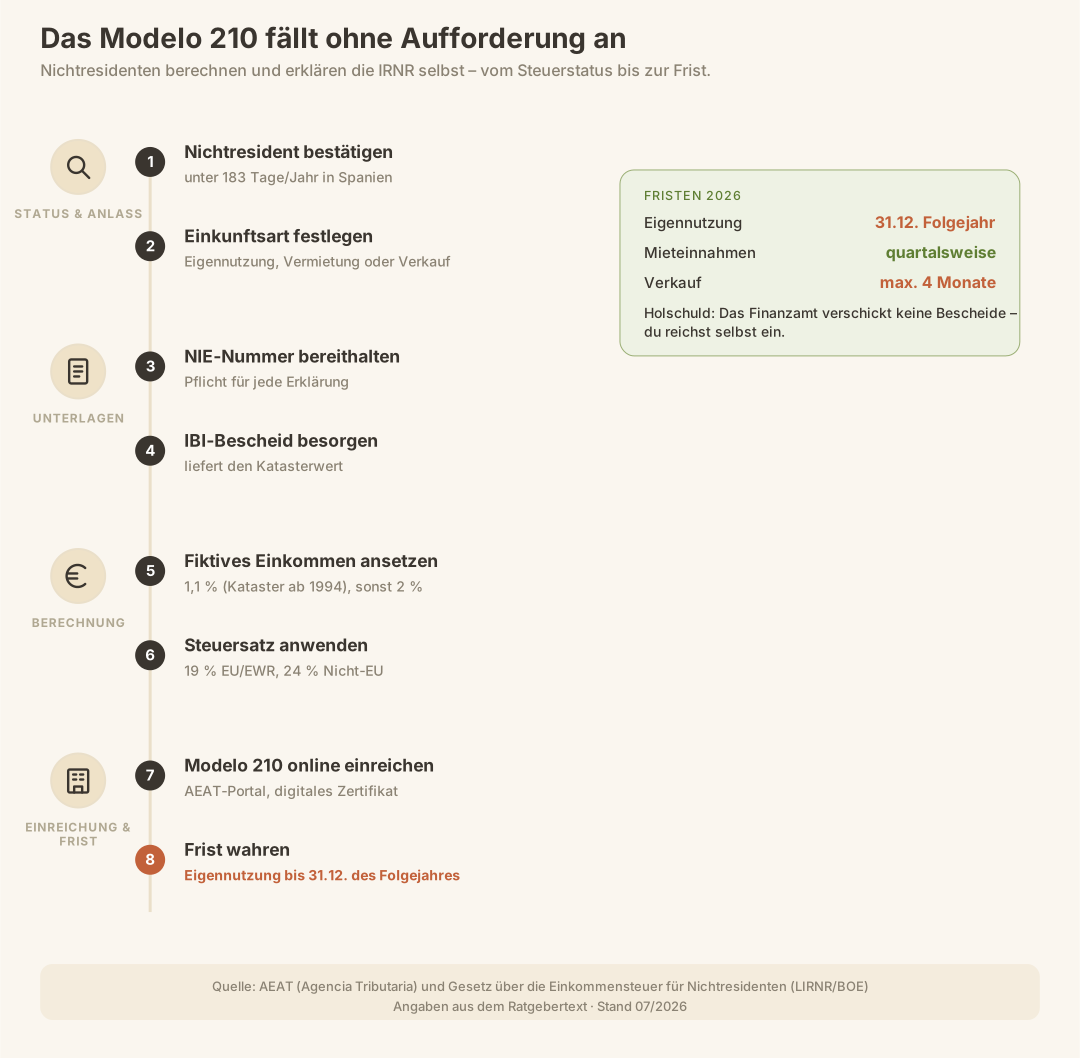
Atenció: S'Administració tributària espanyola (Hacienda, a escala estatal: AEAT) no envia liquidacions tributàries. És una obligació que has de complir per iniciativa pròpia: Has de presentar sa declaració dins es termini i pagar s'impost, independentment de si has rebut cap requeriment.
Pel que fa als immobles, s'impost per a no residents inclou tres supòsits diferents:
Supòsit
Tipus d'ingressos
Base de càlcul
Ús propi / immoble buit
Renda fictícia (Renta Imputada)
Valor cadastral (Valor Catastral)
Lloguer (també lloguer vacacional)
Ingressos reals des lloguer
Ingressos nets (UE/EEE) / bruts (fora de sa UE)
Venda d'immobles
Guany patrimonial
Preu de venda menys cost d'adquisició
Resident o no resident: sa distinció decisiva
Dies de permanència a Espanya
dies
Explicació
Els dies de presència són tots els dies que vas ser a Espanya, inclosos els compresos entre dues estades acreditades llevat que provis la presència a l’estranger. Els dies d’arribada i de sortida compten sencers.
dies
Explicació
Les absències esporàdiques (“ausencias esporádicas” — estades breus a l’estranger) són dies no inclosos en la xifra anterior. La llei els suma, no els resta.
Explicació
El certificat de residència fiscal (“certificado de residencia fiscal”) és l’acreditació d’una autoritat tributària estrangera que hi tens la residència fiscal; té validesa anual. Només exclou les absències esporàdiques, no la presència a Espanya.
Segons les dades, no es compleix cap dels dos criteris.
Resultat provisional: l’any natural encara està en curs.
Dies de permanència computats
150 dies
Llindar legal (més de)
183 dies
150 = 150 dies
Dies que falten per superar el llindar: 34.
Normativa vigent a 1 de gener del 2007
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
Abans d'ocupar-te des Modelo 210, has de tenir clara sa teva residència fiscal. Si et declares no resident per error quan ja ets resident, t'arrisques a una liquidació retroactiva amb recàrrecs. Igualment perillós és constar com a resident quan, en realitat, no tens es centre de sa teva vida a Espanya.
Criteri
Resident fiscal
No resident
Estada a Espanya
> 183 dies/any
≤ 183 dies/any
Centre d'interessos econòmics
A Espanya
A s'estranger
Declaració d'imposts
IRPF (renda mundial)
IRNR (només ingressos i immobles a Espanya)
Formulari principal
Modelo 100
Modelo 210
Qui disposa d'una Residencia i està inscrit (empadronat) es considera, per regla general, resident, però ha de poder acreditar sa seva estada efectiva. Més informació a sa guia sobre sa Residencia a Espanya.
Es tres casos en detall: ús propi, lloguer i venda
Impost sobre lloguers
Explicació
La neteja i la roba només a l'arribada i la sortida no són serveis hotelers. Sí que ho són durant l'estada la neteja periòdica, la recepció, els àpats o la consigna, encara que se subcontractin.
Explicació
Ingressos totals de tot l'immoble, inclosos els béns que es lloguen amb aquest, sense l'impost sobre el valor afegit (IVA).
Explicació
Només els residents a la UE o a l'EEE amb intercanvi d'informació fiscal poden deduir aquestes despeses.
Explicació
Suma simplificada ja assignada al període llogat; no inclou amortització.
Impost del lloguer per propietari
2.223,00 €
rendimiento neto (rendiment net del lloguer)
11.700,00 €
Lloguer brut de tot l'immoble
18.000,00 €
Normativa vigent a 1 de gener del 2023
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
Cas 1: ús propi i habitatge buit — sa «renda fictícia»
S'aspecte més sorprenent de s'IRNR per a molts propietaris d'habitatges de vacances: encara que no lloguis mai sa teva propietat a Mallorca i només la facis servir tu, Espanya t'atribueix una renda fictícia, sa denominada Renta Imputada.
Es càlcul funciona així:
Es punt de partida és es valor cadastral (Valor Catastral) de s'immoble, que trobaràs a sa factura de s'IBI.
Normalment, se n'aplica un 1,1 % si es valor cadastral s'ha revisat o actualitzat després de 1994; un 2 % si sa darrera actualització cadastral és anterior a 1994.
A aquesta quantitat s'hi aplica es tipus impositiu (19 % per a sa UE/EEE, 24 % per a fora de sa UE).
Exemple de càlcul (simplificat):
Pas
Valor d'exemple
Valor cadastral de s'immoble
200.000 €
Renda fictícia (1,1 %)
2.200 €
Impost per a ciutadans de sa UE (19 %)
418 €
Impost per a ciutadans de fora de sa UE (24 %)
528 €
Nota: Si s'immoble només s'utilitza per a ús propi durant una part de s'any i es lloga sa resta, sa renda fictícia es calcula proporcionalment: pes períodes en què està buit o és d'ús propi, sa Renta Imputada, i pes períodes de lloguer, es ingressos reals.
Model 210: ús propi
Explicació
El valor cadastral és el valor administratiu de l'immoble. Consta al rebut de l'IBI (impost sobre béns immobles) i sol ser força inferior al preu de compra.
Explicació
Per a aquest exercici s'aplica una regla transitòria: cal saber si el valor cadastral s'ha revisat des del 1 de gener del 2012.
Explicació
La residència fiscal determina el tipus de gravamen. Indica si resideixes a la Unió Europea (UE), a l'Espai Econòmic Europeu (EEE) o fora de tots dos.
Renda immobiliària imputadaPer què aquesta xifra?
Percentatge sobre el valor cadastral: 1,1 %, prorratejat segons els dies i la titularitat.
2.200,00 €
Quota per propietariPer què aquesta xifra?
Tipus de gravamen sobre la renda imputada: 19 %.
418,00 €
Total
418,00 €
Càlcul fet amb una quota de propietat del 100 %.
Quota de tot l'immoble (tots els propietaris, amb la mateixa tributació)418,00 €
Termini de presentació: del 1 de gener del 2026 al 31 de desembre del 2026 — per a aquest exercici fiscal encara s'aplicava tot l'any natural.
Normativa vigent a 1 de gener del 2023
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
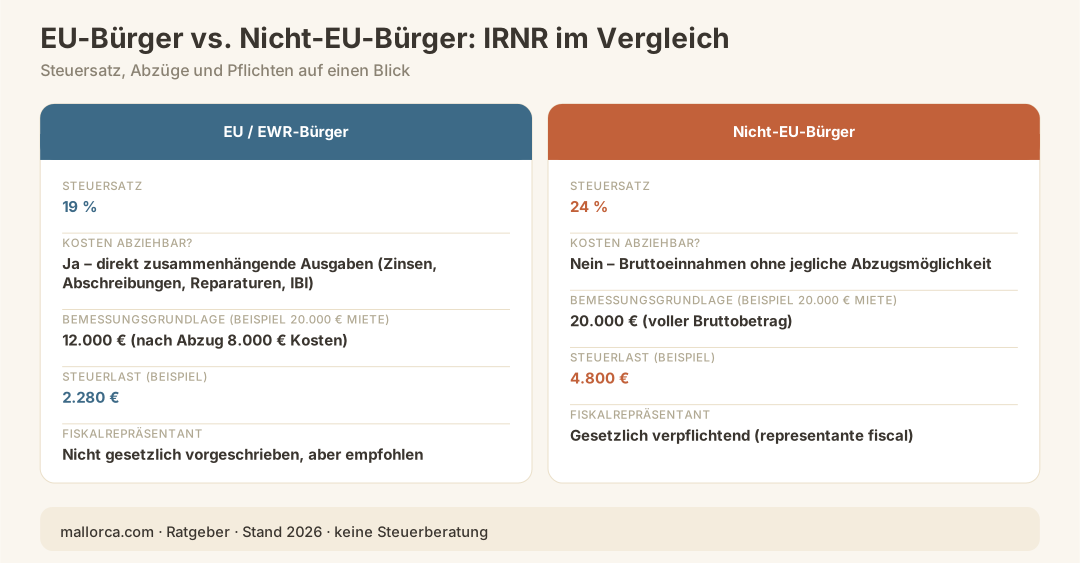
Qui lloga un immoble, tant a llarg termini com per a lloguer vacacional, ha de tributar pels ingressos realment percebuts. Aquí hi ha una diferència important entre ciutadans de sa UE/EEE i ciutadans de fora de sa UE:
Ciutadans de sa UE/EEE poden deduir ses despeses directament relacionades amb es ingressos des lloguer (interessos, amortitzacions, reparacions, despeses de gestió, IBI) i només tributen per sa renda neta.
Ciutadans de fora de sa UE han de tributar pels ingressos bruts sense poder deduir cap despesa.
Concepte
Propietaris de sa UE/EEE
Propietaris de fora de sa UE
Ingressos bruts des lloguer
20.000 €
20.000 €
Despeses deduïbles (p. ex., 8.000 €)
− 8.000 €
no deduïbles
Base imposable
12.000 €
20.000 €
Impost (19 % / 24 %)
2.280 €
4.800 €
Cas 3: Guany patrimonial en sa venda
En vendre un immoble a Espanya, s'aplica s'IRNR sobre es guany patrimonial (preu de venda menys cost d'adquisició, incloses ses despeses associades a sa compra). En aquest cas, es comprador està obligat per llei a retenir directament un 3 % des preu de compra i ingressar-lo a s'AEAT com a pagament a compte de s'impost des venedor. Si sa quota tributària efectiva és inferior a aquest 3 %, es venedor pot reclamar sa diferència; si és superior, ha de pagar sa quantitat pendent. Sa declaració també es presenta mitjançant es Modelo 210, dins es tres mesos següents a s'acabament des termini d'un mes des comprador, és a dir, aproximadament quatre mesos després de sa venda.
Tipus impositius de 2026 d'un cop d'ull
País de residència
Tipus impositiu
Es poden deduir ses despeses?
Estat de sa UE o de s'EEE (p. ex., Alemanya, Àustria)
19 %
Sí (en cas de lloguer)
Països tercers fora de sa UE i de s'EEE
24 %
No
Nota sobre Suïssa: Suïssa no és membre de sa UE ni de s'EEE. Que es ciutadans suïssos residents a Suïssa puguin aplicar es tipus des 19 % o es des 24 % depèn de sa classificació fiscal de cada cas. En cas de dubte, convé consultar un assessor fiscal amb experiència en fiscalitat transfronterera.
Es Modelo 210: què necessites per presentar-lo
Es Modelo 210 és s'únic formulari per a s'IRNR: cobreix tots tres tipus d'ingressos (ús propi, lloguer i venda), cadascun amb codis i annexos diferents. Se pot presentar en línia a través des portal de s'AEAT; per a sa presentació electrònica, normalment se necessita un certificat digital espanyol (certificat electrònic) o un assessor fiscal autoritzat.
Dades i documents obligatoris:
Documents
Per a què serveixen
Número de NIE (Número de Identificación de Extranjero)
Obligatori per a qualsevol declaració d'imposts a Espanya
Rebut de s'IBI amb es valor cadastral i sa referència cadastral
Base per calcular sa renda imputada
Contractes de lloguer / justificants de pagament
En cas de lloguer
Contracte de compravenda (Escritura)
En cas de venda
Número d'identificació fiscal des país d'origen
Rellevant per as conveni per evitar sa doble imposició
Certificat de residència fiscal de s'administració tributària des país d'origen
Justificant de sa condició de no resident
Si encara no tens es número NIE, trobaràs tota sa informació important a sa guia sobre es número NIE a Mallorca.
Terminis 2026: dates que has de conèixer
Es sistema fiscal espanyol no preveu terminis de gràcia ni pròrrogues automàtiques. Qui presenta sa declaració fora de termini, paga, encara que només s'endarrereixi uns quants dies.
Ingressos per lloguer, declarats individualment o de manera agrupada
1–20 d'abril de s'any següent
S'aplica a partir des ingressos de 2026; ses declaracions individuals corresponents d'abril a setembre de 2026 encara s'han de presentar dins juliol o octubre de 2026, respectivament
Guany patrimonial per venda d'immobles
3 mesos després que venci es termini des Modelo 211 (uns 4 mesos després de sa venda)
Es comprador reté un 3 % com a pagament a compte
Declaració de s'impost sobre es patrimoni (exercici fiscal 2025)
3 d'abril – 30 de juny de 2026
Formulari separat Modelo 714
Atenció: Des de s'Orden HAC/623/2026, per as ingressos de lloguer a partir de 2026 hi ha un únic termini: entre es dies 1 i 20 d'abril de s'any següent, tant si declares cada ingrés per separat com si declares tot s'any de manera conjunta.
Doble imposició: què regula es conveni de doble imposició (DBA) entre Alemanya i Espanya
Alemanya i Espanya han subscrit un conveni de doble imposició (DBA). Això vol dir que no pagues dues vegades sa totalitat de s'impost sobre es mateixos ingressos. Per regla general, per as ingressos immobiliaris s'aplica es principi de situació de s'immoble: es dret a gravar-los correspon as país on es troba s'immoble, és a dir, Espanya. Això no obstant, Alemanya pot tenir en compte es ingressos mitjançant sa denominada reserva de progressivitat per augmentar es tipus impositiu alemany aplicable as teus altres ingressos.
Què significa això concretament per a tu:
En principi, s'IRNR pagat a Espanya es dedueix de s'impost alemany o bé es ingressos obtinguts a Espanya en queden exempts.
Tot i així, has d'incloure es ingressos obtinguts a Espanya a sa teva declaració d'impostos alemanya.
Es tractament exacte depèn de sa teva situació particular: aquí és imprescindible comptar amb un assessor fiscal amb experiència en fiscalitat transfronterera.
Impost sobre es patrimoni (Impuesto sobre el Patrimonio): no te n'oblidis
A més de s'IRNR, es no residents que tenen patrimoni immobiliari a Espanya també poden haver de pagar s'impost sobre es patrimoni (Impuesto sobre el Patrimonio, IP). Es declara per separat mitjançant es Modelo 714.
Important: es Tribunal Supremo ha resolt, mitjançant ses sentències 1372/2025 de 29 d'octubre de 2025 (exp. 4701/2023, ECLI:ES:TS:2025:4849) i 1402/2025 de 3 de novembre de 2025 (exp. 7626/2023, ECLI:ES:TS:2025:4846), que és discriminatori i injustificat reconèixer només as residents es límit màxim conjunt de s'Art. 31.Uno de sa llei de s'impost sobre es patrimoni. Es text de sa llei no ha canviat, però aquesta restricció ja no s'aplica: es Ministeri d'Hisenda l'ha eliminada des formulari Modelo 714 mitjançant s'Orden HAC/277/2026 (a partir de s'exercici fiscal 2025), i s'Orden HAC/652/2026 ha fet el mateix per a s'impost de solidaritat sobre ses grans fortunes.
Aquesta norma limita sa suma de s'impost sobre sa renda i s'impost sobre es patrimoni as 60 % de sa suma de ses bases imposables de s'impost sobre sa renda, amb una reducció màxima de s'impost sobre es patrimoni des 80 %. Ni ses sentències ni ses ordres que regulen es formularis expliquen com s'ha de calcular aquesta base de referència per a un no resident subjecte a s'IRNR, i no a s'IRPF, a Espanya: s'ha de calcular cas per cas amb s'ajuda d'un assessor fiscal. Per as exercicis anteriors, es límit màxim es pot reclamar mitjançant una sol·licitud de rectificació de s'autoliquidació (Art. 120.3 de sa Ley General Tributaria); es termini de prescripció és de quatre anys.
Es termini per presentar sa declaració de s'impost sobre es patrimoni de 2025 va des 3 d'abril fins as 30 de juny de 2026.
Responsabilitat i representant fiscal: qui respon per tu
Es no residents de països tercers (és a dir, de fora de sa UE/EEE) estan obligats per llei a designar un representant fiscal (representant fiscal) resident a Espanya que faci d'interlocutor davant s'Agència Tributària espanyola. Es ciutadans de sa UE no estan obligats formalment a designar un representant fiscal, però és una pràctica habitual i recomanable: un assessor fiscal resident a sa zona (assessor fiscal) coneix es terminis, es casos especials i es canvis recents, i t'ajuda a evitar problemes de responsabilitat.
Avís: Si un llogater resident a Espanya paga es lloguer a un no resident, en determinats casos està obligat a retenir una part des pagament com a retenció fiscal i a ingressar-la a Hisenda. Per això també és important que sa comunicació entre es llogater, es propietari i s'assessor fiscal estigui ben coordinada.
Errors més habituals amb s'impost de no residents
A sa pràctica, es mateixos errors es repeteixen una vegada i una altra. Aquests són es més perillosos:
Error
Conseqüència
No declarar s'ús propi perquè «no llog sa propietat»
Aplicar un percentatge incorrecte al valor cadastral (2 % en lloc d'1,1 %)
Pagament excessiu o declaració incorrecta
Deixar passar es termini des 31.12. perquè no arriba cap recordatori de pagament
Recàrrec per presentació fora de termini i, si es retard s'allarga, sancions importants
Un ciutadà de fora de sa UE intenta deduir despeses
Declaració incorrecta i pagament d'imposts pendents
No disposar de número NIE
No és tècnicament possible presentar es Modelo 210
Oblidar s'exempció des DBA a Alemanya
Doble imposició o problemes amb s'Agència Tributària alemanya
Fer servir es valor cadastral d'una notificació antiga en lloc des rebut actual de l'IBI
Base de càlcul incorrecta
I després, què? Es temes més importants que venen a continuació
Si ja tens controlat s'impost de no residents, es següent és aclarir aquests punts:
Valorar sa Residencia: Qui passa més de 183 dies a Espanya es converteix automàticament en resident fiscal, independentment de sa seva intenció. Pots llegir què implica a sa guia Imposts com a resident (IRPF).
Assegurança de salut: Com a no resident sense cobertura de sa Seguretat Social espanyola, necessites una assegurança privada. En trobaràs més informació a sa guia Assegurança de salut a Espanya.
Lloguer vacacional: Qui vulgui obtenir ingressos des lloguer ha d'aclarir, a més de s'IRNR, es requisits de llicència. A ses Balearen hi ha normes més estrictes des de fa uns anys.
Llista de comprovació: presentar correctament es Modelo 210
Repassa aquesta llista abans de presentar sa declaració o d'encarregar-la a sa teva assessoria fiscal:
Número de NIE disponible i vigent
Rebut actual de s'IBI amb es valor cadastral i sa referència cadastral
Situació fiscal aclarida: confirmat que no ets resident (estada < 183 dies)
Percentatge correcte de sa renda imputada determinat (1,1 % o 2 %)
Tipus impositiu aplicat correctament (19 % EU/EWR o 24 % fora de sa EU)
En cas de lloguer: justificants des lloguer i despeses deduïbles documentats (EU/EWR)
Termini assenyalat i anotat en es calendari
Assessoria fiscal alemanya informada des ingressos obtinguts a Espanya (progressivitat fiscal)
Compte bancari indicat per a sa domiciliació de s'impost o transferència preparada
En cas de venda d'un immoble: retenció des 3 % per part des comprador documentada
Conclusió
S'impost de no residents a Espanya no és una quantitat elevada, però ignorar-lo té conseqüències reals. Sa combinació de s'obligació de pagar-lo per iniciativa pròpia, d'haver de calcular un mateix s'impost i des terminis estrictes fa que sigui una de ses causes més habituals de multes innecessàries entre es propietaris alemanys d'immobles a Mallorca. Sa bona notícia és que, un pic establert un sistema que funciona —un assessor fiscal a Mallorca, es NIE dins un calaix i es rebut de s'IBI arxivat cada any—, es Modelo 210 es pot enllestir en pocs minuts o delegar completament.
Per a situacions més complexes (lloguer vacacional, venda, patrimoni elevat, pas a sa Residencia), sempre convé cercar assessorament personalitzat.
Fonts oficials
AEAT (Agencia Estatal de Administración Tributaria) – informació sobre s'IRNR i presentació telemàtica des Modelo 210: https://www.agenciatributaria.es
Llei de s'impost sobre sa renda de no residents (LIRNR) – publicada en es BOE: https://www.boe.es
Conveni per evitar sa doble imposició entre Alemanya i Espanya – publicació en es BOE i Ministeri Federal de Finances alemany: https://www.bundesfinanzministerium.de
Sentències des Tribunal Supremo 1372/2025 i 1402/2025 (límit màxim conjunt també per a no residents) — sa doctrina es reprodueix literalment en es preàmbul de s'Orden HAC/652/2026: https://www.boe.es/eli/es/o/2026/06/26/hac652
Aquesta guia ofereix una visió general de la normativa aplicable i no substitueix l’assessorament jurídic o fiscal per a cada cas concret. Les lleis i els terminis poden canviar; cal atenir-se a les fonts oficials enllaçades.
He de presentar es Modelo 210 encara que no llogui mai sa meva propietat de Mallorca?
Sí, sense cap dubte. Espanya grava, en cas d'ús propi, una renda fictícia (*Renta Imputada*) que es calcula a partir des valor cadastral. S'obliga a pagar s'impost tant si s'obtenen ingressos per lloguer com si no. Es termini per a s'exercici fiscal 2025 acaba es 31 de desembre de 2026.
Quant paga d'impost de no residents un propietari alemany?
Com a ciutadà de sa UE, pagues un 19 % sobre sa base imposable. En cas d'ús propi, segons es valor cadastral, sovint són només uns quants centenars d'euros a s'any. Si obtens ingressos per lloguer, com a ciutadà de sa UE pots deduir ses despeses directament relacionades amb es lloguer i només tributes pels ingressos nets.
Què passa si no present es Modelo 210 o el present fora de termini?
Hisenda espanyola no envia recordatoris. Si se't passa es termini, hauràs de pagar recàrrecs per presentació fora de termini sobre s'import degut. Si es retard s'allarga, s'autoritat tributària pot iniciar un procediment formal, amb sancions força més elevades que si regularitzes sa situació voluntàriament.
Quina diferència hi ha entre ciutadans de sa UE i de fora de sa UE pel que fa a s'IRNR?
Es ciutadans de sa UE i de s'EEE paguen un 19 % i, si lloguen sa propietat, poden deduir des ingressos per lloguer ses despeses directament relacionades. Es ciutadans de fora de sa UE paguen un 24 % sobre es ingressos bruts, sense dret a cap deducció. A més, per regla general han de designar un representant fiscal a Espanya.
Com puc trobar es valor cadastral correcte de sa meva propietat?
Trobaràs es valor cadastral actual (*Valor Catastral*) i sa referència cadastral en es rebut anual de s'IBI (s'impost espanyol sobre béns immobles). També els pots consultar a sa Sede Electrónica del Catastro.
Com a propietari a Mallorca, també he de pagar s'impost sobre es patrimoni?
Depèn des valor total des teu patrimoni situat a Espanya. Si supera un determinat mínim exempt, pot ser que hagis de pagar s'impost sobre es patrimoni (*Impuesto sobre el Patrimonio*), que es declara per separat mitjançant es Modelo 714. Es Tribunal Suprem va confirmar es 2025 que es no residents poden aplicar es mateix límit màxim que es residents, cosa que en alguns casos suposa un estalvi fiscal considerable.
Puc presentar es Modelo 210 jo mateix o necessit un assessor fiscal?
Tècnicament, es pot presentar a través des portal de s'AEAT, però cal disposar d'un certificat digital espanyol i conèixer bé es sistema. En casos senzills (només ús propi, una propietat), molts de propietaris aconsegueixen presentar-lo pel seu compte. Si llogues o vens sa propietat, tens diverses propietats o sa teva situació fiscal és complexa, és recomanable acudir a un *asesor fiscal* local.
Com es tracta a Alemanya s'impost de no residents?
Espanya té es dret preferent a gravar es béns immobles situats a Espanya. Per regla general, Alemanya eximeix aquests ingressos de tributació alemanya, però els té en compte per a sa denominada reserva de progressivitat: es ingressos obtinguts a Espanya fan pujar es tipus impositiu alemany aplicable a sa resta d'ingressos. Per tant, hauries d'adaptar ses teves declaracions de renda alemanyes en conseqüència.
Espanya aplica un impost immobiliari des 100 %?
No. Un projecte de llei preveu un gravamen addicional de fins a un 100 % per a ses compres d’habitatges per part de persones no residents de fora de sa UE. A maig de 2026, encara no s’havia aprovat. Es gravamen previst no és ni un impost immobiliari anual ni s’impost sobre sa renda de no residents (IRNR) que es descriu aquí. Això no és assessorament jurídic ni fiscal.
Utilitzem cookies per oferir-vos la millor experiència possible al nostre lloc web. Més informació a la nostra Política de Privacitat